夫婦の共通口座おすすめ銀行比較!贈与税の罠と2026年最新事情
共働き世帯が主流となった今、夫婦間のマネートラブルを防ぎながら効率的に資産を形成する手段として「共通口座(共有口座)」の活用が欠かせない選択肢となっています。家計診断サービス「オカネコ」が2025年2月に実施したアンケート調査によると、夫婦の家計管理において「お財布は別々」と回答した世帯は全体の54.0%を占め、とくに令和婚夫婦に限定すると73.0%にまで達しています。お互いのプライバシーや経済的自立を尊重しつつ、家賃や食費などの共同支出だけをフェアに精算するスタイルが完全に定着した形です。
しかし、日本の銀行法および実務上では、欧米のような「1つの口座を夫婦2人の共同名義(ジョイントアカウント)で開設する仕組み」が原則として存在しません。そのため、どちらか一方の名義で口座を開設し、もう一方がカードやアプリを通じて共同管理する手法を採る必要があります。この仕組みを正しく理解せずに口座を開設してしまうと、思わぬ贈与税のリスクや万が一の際の口座凍結トラブルに直面しかねません。2026年最新の金融データと利用者の実態取材に基づき、本当に使い勝手の良いおすすめ銀行と失敗しない運用ルールを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:夫婦の共通口座は「代理人カードの発行」や「定額自動入金」に強い住信SBIネット銀行・イオン銀行・あおぞら銀行BANKが3大有力候補。
- 要点2:共通口座に生活費以上の余剰資金を貯め込み、名義人以外の資産購入(住宅頭金など)に充てると贈与税の課税対象になるリスクがある。
- 要点3:銀行口座単体で解決しようとせず、家族カードとの併用や共働き夫婦の家計管理アプリ(ワンバンク等)を組み合わせるのが2026年流の最適解。
【2026年最新おすすめ比較】夫婦の共通口座におすすめの銀行はどこ?選ばれる決定的な理由
「夫婦の共通口座におすすめの銀行はどこ?実は知らないと損をする贈与税のリスクや、代理人カードが作れるネット銀行が選ばれる決定的な理由とは」という疑問に対する答えは、単なる店舗の多さや知名度ではなく、「2人で同時にアクセス・決済できる物理的・デジタル的な仕組みがあるか」に集約されます。
専門メディアや金融比較サイトの最新検証データ(株探やマイベストによる人気25行比較、およびワンバンクマガジンの調査データ)を総合すると、夫婦が共通口座を選ぶ際に見るべき軸は「1. 他行からの振込手数料・定額自動入金の有無」「2. 代理人カードの発行やアプリ共有のしやすさ」「3. 貯蓄用としての普通預金金利」の3点に絞られます。この基準に照らし合わせた2026年現在の主要おすすめ銀行の比較データを以下の表にまとめました。
| 銀行名・主な特徴 | 詳細・数値データ(2026年基準) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住信SBIネット銀行 (自動化の決定版) | 定額自動入金・定額自動振込が無料(ランクに応じ月最大20回無料)。目的別口座を最大10個作成可能。 | 一般的な銀行は毎月の手動振込が必要(手数料110〜220円/回)。 | 【総合1位】毎月の入金を完全自動化したい共働き夫婦に最適。 |
| イオン銀行 (代理人カードの王道) | 生計を同一にする配偶者向けに代理人カードの発行が無料。イオン系店舗でのお買い物割引特典あり。 | ネット銀行の多くはキャッシュカード1枚のみ発行が原則。 | 【実用性◎】夫婦それぞれがATMで現金を引き出したい世帯にベスト。 |
| あおぞら銀行 BANK支店 (圧倒的貯蓄金利) | 普通預金金利がトップ水準の年0.75%(100万円を1年間預入で税引前利息7,500円)。 | メガバンク等の普通預金金利は年0.10%〜0.20%程度。 | 【貯蓄特化】教育資金やマイホーム頭金を2人で貯める口座として最強。 |
| 楽天銀行 (経済圏・ポイント還元) | 楽天カード(家族カード含む)の引落口座指定で普通預金金利優遇&SPU倍率アップ。 | ポイント還元は取引件数に応じた数ポイント程度が一般的。 | 【ポイ活派】楽天カードで家族カードとの併用を行う夫婦に圧倒的メリット。 |
| 三井住友銀行(Olive) (家族ポイント連携) | 夫婦でOliveアカウントを保有すると定額自動送金の手数料が無料。Vポイントの家族間共有も容易。 | メガバンク間の他行宛振込は手数料負担が重い。 | 【信頼性◎】住宅ローンや公共料金の生活費の引き落とし口座に強い。 |
とくに注目すべきは、住信SBIネット銀行の「定額自動入金サービス」と、イオン銀行やソニー銀行が提供する「代理人カードの発行」です。一般的な銀行ではキャッシュカードが1枚しか発行されないため、「夫名義のカードを妻に貸して引き出してもらう」といった規約違反スレスレの運用になりがちですが、正式に代理人カードを発行できる銀行を選べば、夫婦双方が堂々とATM取引を行えます。

【口座名義人の選び方と真相】メリット・デメリット詳細まとめと贈与税のリスク
共通口座を開設する際、多くの夫婦が最初に悩むのが「夫と妻のどちらを口座名義人にするか」という問題です。口座名義人の選び方と真相を紐解くと、単なる気分の問題ではなく、税務調査やクレジットカードの審査・引き落とし実務に直結する重要なルールが浮かび上がります。
まず押さえておくべき鉄則は、「生活費の引き落とし口座の名義人と、そこに紐づくクレジットカード(本会員)の名義人は完全に一致していなければならない」という点です。たとえば夫名義で共通口座を開設した場合、妻個人の名義で契約しているクレジットカードやスマートフォンの通信費をその口座から引き落とすことは原則できません。したがって、家賃・光熱費・家族カードのメイン決済を担う側(あるいは住宅ローン控除等の兼ね合いで主たる契約者となる側)を名義人に据えるのが最もスムーズです。
実は知らないと損をする「贈与税のリスクと理由」
さらに深刻なのが、夫婦間で発生する贈与税のリスクと理由です。日本の税法(相続税法第21条の3)では、扶養義務者相互間において生活費や教育費に充てるために通常必要と認められる資金のやり取りは非課税と定められています。つまり、毎月の家賃、食費、水道光熱費、子どもの保育料などを支払うために、妻の給与口座から夫名義の共通口座へ毎月15万円を振り込んだとしても、それがその都度生活費として消費されていれば贈与税は一切かかりません。
ところが、税務署が目を光らせるのは「生活費として振り込んだお金が消費されず、名義人の口座内に年間110万円を超えて蓄積され、別の資産購入に回されたケース」です。国税庁のタックスアンサーおよび税理士法人の実務事例によると、以下のようなケースで贈与税が指摘されるリスクが急増します。
- NG事例1(住宅購入時の頭金トラブル):夫名義の共通口座に夫婦で毎月10万円ずつ貯金し、5年間で貯まった1,200万円をすべて「夫100%名義のマンション購入頭金」に充てた場合、妻が拠出した600万円分が「妻から夫への贈与」とみなされる。
- NG事例2(新NISA・株式投資への流用):共通口座に余った生活費の残高を使って、口座名義人(たとえば夫)の新NISA口座で投資信託や株式を購入した場合、実質的な出資者と名義人が異なる「名義預金・贈与」として課税対象となる。
メリット・デメリット詳細まとめとして整理すると、共通口座には「家計の透明化」「二重払いや精算漏れの解消」という絶大なメリットがある反面、「名義人が死亡した際に口座が一時凍結され、残された配偶者が当面の生活費を引き出せなくなる」「貯蓄しすぎると持分比率の証明が困難になる」というデメリットが存在します。そのため、「決済用の共通口座(生活費の引き落とし口座)」と「各自の資産形成用口座」は明確に切り分けることが最大の防御策となります。
【実態検証】ネット銀行の評判と口コミ・利用者の生の声で見えたリアル
スペック上の比較だけでは見えない現場の使い勝手はどうなのでしょうか。ここでは、実際に夫婦共通口座の作り方を模索し、数年間運用してきた共働き世帯への取材や、家計管理特化型メディアの手記、SNS・Q&Aコミュニティ(Yahoo!知恵袋や発言小町など)に寄せられたネット銀行の評判と口コミを検証します。
結婚3年目の都内共働き夫婦(30代・世帯年収1,100万円)は、家計改善の特番インタビューおよび手記のなかで、当初メガバンクの口座1つだけでやり繰りしようとして挫折した経験を次のように告白しています。
「最初は私の独身時代の口座を共通口座にしたのですが、毎月妻に『今月分の生活費まだ振り込まれてないよ』と催促する空気が本当に嫌でした。言われる側の妻も、仕事の合間にATMやアプリで毎回振込手続きをするたびに不機嫌な表情を見せていて、たった十数万円の精算で夫婦の会話がギスギスしていたんです。そこから住信SBIネット銀行に切り替え、双方の給与口座から毎月27日に自動で定額入金される設定に変えてからは、『お金を振り込む・確認する』という心理的ストレスがゼロになりました」(32歳・IT企業勤務・男性の手記より)
一方で、ネット上の口コミやユーザーコミュニティでは、ネット銀行特有の落とし穴に対するリアルな不満の声も少なくありません。
- 「楽天銀行を共通口座にしたけれど、アプリの生体認証ログインが1台のスマホ(名義人)に紐づくため、パートナーが自分のスマホからリアルタイムで残高を見ようとすると毎回ワンタイムパスワードの連携が必要で挫折した」(30代女性・SNSの口コミより)
- 「地方の公営水道や幼稚園の保育料の引き落とし口座にネット銀行を指定しようとしたら、対応金融機関リストに入っておらず、結局ゆうちょ銀行や地方銀行の口座も併用する羽目になった」(20代男性・家計相談掲示板より)
こうした現場のリアルな声から見えてくるのは、「入金と固定費引き落としはネット銀行の自動機能に任せ、日々のスーパーや外食の決済・残高共有は専用ツールに任せる」というハイブリッド運用の重要性です。
一般に知られていない盲点とネットの誤解|家族カードとアプリの最強連携術
ネット上の浅いまとめ記事では「共通口座を1つ作ればすべて解決する」と書かれがちですが、これは現場の実務を知らない典型的な誤解です。銀行口座そのものは「過去のお金の出入り」を記録するだけであり、「今月あと食費にいくら使えるか」を夫婦2人のスマホ画面にリアルタイム通知してくれるわけではありません。
この盲点を解消するために、2026年現在、賢い共働き世帯が実践しているのが「家族カードとの併用」および「共働き夫婦の家計管理アプリ(ペアカード)」の組み合わせです。
具体的な構築ステップ(夫婦共通口座の作り方・運用フロー)は以下の3段階で構成されます。
- ステップ1(土台となる共通口座の開設):夫(または妻)の名義で住信SBIネット銀行やイオン銀行を開設し、お互いの給与口座から毎月定額(例:夫12万円、妻10万円)が自動入金される仕組みを作る。家賃や水道光熱費はこの口座から引き落とす。
- ステップ2(家族カードとの併用):共通口座を引き落とし先に指定したクレジットカード(楽天カードや三井住友カードなど)の本会員カードと家族カードを発行し、夫婦それぞれが1枚ずつ持つ。日々の食費や日用品はすべてこのカードで決済すれば、明細が1つにまとまり、ポイントも1箇所に集約される。
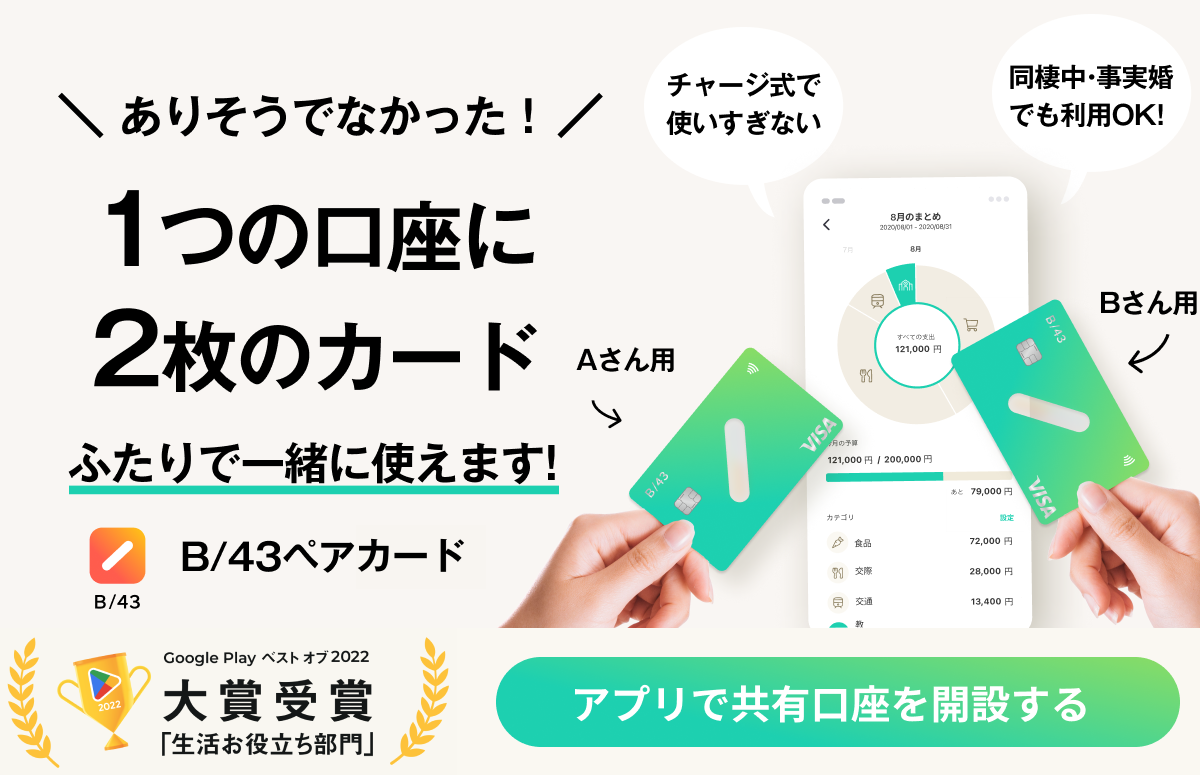
- ステップ3(家計管理アプリ・ペアカードの導入):予算オーバーを防ぎたい変動費(食費・外食費・レジャー費)については、ワンバンク(旧B/43)のペアカードやマネーフォワード MEなどの共働き夫婦の家計管理アプリを導入する。とくにワンバンクのような「夫婦2人で1つの残高を共有し、決済した瞬間に2人のスマホへ通知が届くプリペイド型カード」を共通口座と組み合わせることで、銀行口座の弱点である「リアルタイム共有の難しさ」を完全に克服できる。
また、貯蓄専用の口座としてあおぞら銀行 BANK支店(普通預金金利0.75%)を別枠で用意し、毎月の余剰資金は決済口座に放置せず、各自の名義割合を明確にしたうえで高金利口座や各自の証券口座へ振り分けるのが、贈与税リスクを回避しながら資産を最大化するプロのテクニックです。
【プロの結論】家族社会学・心理的バウンダリーの視点から見出すべき教訓
なぜ、令和の夫婦において「全額合算(お小遣い制)」ではなく、「別財布+共通口座」という形が73.0%もの圧倒的多数に支持されるのでしょうか。家族社会学および行動経済学の視点から分析すると、そこには現代の夫婦関係における「心理的バウンダリー(境界線)の維持」と「経済的共依存の回避」という極めて健全な防衛本能が働いています。
昭和・平成初期の「夫が全額を稼ぎ、妻が家計をすべて握って夫に月3万円の小遣いを渡す」あるいは「一方が家計をブラックボックス化して支配する」という構造は、現代の家族心理学において、過度な干渉や「経済的DV」、あるいは「自己決定権の喪失による無気力化」を招く温床として指摘されてきました。お互いに働いて得た報酬のすべてを相手に監視される状態は、健全な大人同士のパートナーシップにおいて心理的バウンダリーを侵害し、些細な趣味の出費(推しのグッズ購入や友人との交際費など)に対する罪悪感や不毛な口論を生み出します。
逆に、共通口座を通じて「家族という共同プロジェクトを維持するためのコスト(共同生活費)」だけを1円単位まで透明化し、残りの個人資産には一切口出ししないというルールは、「夫婦としての連帯責任」と「個人としての自律性」を両立させる最強のセーフティネットとなります。
この構造的リスクとメリットを踏まえ、共通口座の運用が向いている夫婦と、慎重になるべき夫婦の判断基準を明確に提示します。
- 共通口座+別財布の運用がおすすめできる人:共働きでお互いの収入源が確立している夫婦、お互いの趣味や個人の資産運用(新NISA等)に干渉せずリスペクトし合いたいカップル、毎月の固定費と生活費の予算をシステムで自動化したい人。
- 共通口座の運用に慎重になるべき(おすすめできない)人:出産・育児休業や介護等により一時的に片方の収入がゼロまたは大幅に減少しているにもかかわらず「完全折半(50対50)」に固執してしまう夫婦(※収入比率に応じた傾斜配分に見直さないと、低収入側の個人資産が枯渇し家庭内格差が生じるため)、生活費口座に数千万円単位の余剰資金を無計画にプールし続けてしまう人。
【夫婦の共通口座におすすめの銀行】に関するよくある質問(FAQ)
Q1:結婚前の同棲カップルでも、代理人カードの発行や共通口座の開設はできますか?
A1:銀行の「代理人カード」やクレジットカードの「家族カード」は、原則として生計を同一にする配偶者(事実婚を含む場合あり)や親族に限定されているケースが大半です。そのため、入籍前の同棲カップルが口座や決済を共有したい場合は、婚姻関係の証明書類なしで2枚のリアルカードを発行・残高共有できる「ワンバンク(ペアカード)」などの家計管理アプリ・プリペイドサービスを利用するか、住信SBIネット銀行の口座をどちらか一方の名義で開設してデビットカードとスマホアプリで明細を確認し合う方法が最も実用的です。
Q2:夫婦の共通口座に入金する負担割合(折半か収入比か)はどう決めるのが正解ですか?
A2:トラブルが最も少ないのは「手取り収入の比率に応じた按分(傾斜配分)」です。たとえば夫の手取りが月36万円、妻の手取りが月24万円(合計60万円・比率6対4)で、毎月の共通生活費が25万円必要な場合、夫が15万円(60%)、妻が10万円(40%)を共通口座へ自動入金するルールにします。完全折半(12.5万円ずつ)にすると、手取りが少ない側の自由資金が極端に圧迫され、不満が蓄積しやすいため、年1回のペースで手取り額に応じた比率見直しを行うのが理想的です。
Q3:共通口座の名義人になっている夫(または妻)が万が一亡くなった場合、口座のお金はどうなりますか?
A3:日本の法律上、口座名義人が亡くなった事実を金融機関が把握した時点で、遺産分割協議が完了するまでその口座は凍結され、代理人カードを含めて一切の引き出しや引き落としができなくなります。実質的に妻が半分を出資していたお金であっても、即座に引き出すことは困難です。このリスクに備えるため、共通口座には「生活費の2〜3ヶ月分程度の運転資金」だけを入れるにとどめ、まとまった貯蓄や緊急予備資金は夫婦それぞれの個人名義口座に分散して保有しておくことが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の金融サービス環境において、夫婦の共通口座選びは「どの銀行の窓口に行くか」ではなく、「いかに手動の振込作業や精算の会話をなくし、仕組みで自動化できるか」が成否を分けます。
毎月のお金の移動を完全自動化できる住信SBIネット銀行、夫婦2枚のキャッシュカードで現金引き出しにも対応できるイオン銀行、そして圧倒的な普通預金金利(年0.75%)を誇るあおぞら銀行 BANK支店など、目的に応じて最適な銀行を選び分けることが第一歩です。さらに、家族カードとの併用や共働き夫婦の家計管理アプリを組み合わせ、生活費の決済と個人の資産形成の境界線をクリアに保つことで、贈与税や口座凍結といった法的・税務的リスクを確実に回避できます。まずは夫婦で毎月の固定費と変動費の予算を算出し、ストレスのない自動入金システムの構築から始めてみてください。 (出典: 夫婦 共通 口座 おすすめ 銀行(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。