文美国保は本当にお得?2026年保険料の損得ラインと審査の真実
フリーランスとして独立したクリエイターが直面する最大の壁の一つが、毎年の所得に応じて容赦なく跳ね上がる国民健康保険料の負担です。前年の売上が好調だった翌年、自治体から届いた納入通知書の金額を見て言葉を失った経験を持つフリーランスは少なくありません。そうした中で、所得に関わらず定額の保険料設定を維持している「文芸美術国民健康保険組合(文美国保)」は、イラストレーターやデザイナーにとって長年“頼れる選択肢”として語り継がれてきました。
しかし、ネット上の「誰でも保険料が大幅に安くなる」「フリーランス必携の裏ワザ」といった安易な言説を鵜呑みにして申請すると、手痛いしっぺ返しを食らうケースが後を絶ちません。制度の厳格化が進む2026年現在、加入条件のハードルは一段と上がり、家族構成や年収によっては「一般の市町村国保よりかえって高額になる」逆転現象も頻発しています。本稿では、最新の保険料改定動向からリアルな損益分岐点、審査落ちを防ぐための書類作成の実態まで、現場取材と客観的データに基づき徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:文美国保は所得に関わらず保険料が定額制だが、単身者で課税所得約350万〜400万円(年収換算500万円前後)を超えないと一般国保より割高になるリスクがある。
- 要点2:公的補助金を受ける組織ゆえに審査は極めて厳格であり、確定申告書控えの職業欄の記載内容や加盟団体の選定ミスによる「審査落ち」が多発している。
- 要点3:会社員の健康保険と異なり「家族の無料扶養」は存在せず、同居家族1人ごとに定額保険料が加算されるため、扶養家族が多い世帯は事前の入念な試算が不可欠である。
【2026年最新】文美国保はお得なのか?一般国保との保険料損得ラインを徹底解剖
「文芸美術国民健康保険組合(文美国保)に入れば必ず保険料が下がる」という言説は、正確ではありません。文美国保の最大の特徴は、前年の所得金額に左右されない「均等割りによる完全定額制」を採用している点にあります。これに対し、各市区町村が運営する一般的な国民健康保険(一般国保)は、前年の所得に応じて算出される「所得割」が保険料の大半を占めるため、稼げば稼ぐほど負担額が跳ね上がる仕組みです。
医療費の増大に伴い、社会保険料の全国的な見直しが進む2026年最新の保険料改定においても、文美国保の組合員保険料は月額2万円台半ば、40歳以上の介護保険該当者でも月額3万円前後に抑えられています。自治体によって料率が異なる一般国保の場合、所得が一定ラインを超えると年間の上限額(賦課限度額・100万円超)まで一気に到達しますが、文美国保であれば高所得層でも年間30万〜40万円前後の定額負担で推移します。
ここで焦点となるのが、いわゆる文美国保の年収損益分岐点です。単身フリーランスの場合、経費や各種控除を差し引いた後の「課税所得」が約350万円〜400万円、額面売上ベースで年収500万〜600万円前後が、一般国保と文美国保の負担額が拮抗する境界線となります。課税所得が200万円台に留まるクリエイターの場合、文美国保へ移行すると、加盟団体の年会費を含めた実質負担が一般国保を上回る「逆転現象」が生じます。

一般国保との比較シミュレーション|所得別・世帯別のリアルな負担額
制度の実効性を判断するためには、単に保険料の額面だけを比べるのではなく、文美国保に加入するために必須となる加盟団体の入会金・年会費を合算した「実質年間コスト」を直視しなければなりません。東京都内のクリエイターをモデルケースに、所得水準および世帯構成ごとの比較シミュレーションを行いました。
| 試算モデル(年齢・所得区分) | 一般国保の年間概算額 | 文美国保の実質年間総額(会費込) | 編集部の損得判定 |
|---|---|---|---|
| 単身・30代 課税所得 250万円(年収約400万円) | 約 260,000円 | 約 340,000円 (本体約29万円+団体費約5万円) | 一般国保の方が約8万円有利 |
| 単身・30代 課税所得 450万円(年収約650万円) | 約 440,000円 | 約 340,000円 (本体約29万円+団体費約5万円) | 文美国保が約10万円お得 |
| 単身・40代 課税所得 750万円(年収約1,000万円) | 約 810,000円 | 約 410,000円 (介護分・団体費込) | 文美国保が年間約40万円の大幅減額 |
| 夫婦+子1人・30代 課税所得 450万円(配偶者・子無収入) | 約 530,000円 | 約 670,000円 (家族分加算+団体費) | 一般国保の方が約14万円有利 |
表の数値から明らかな通り、単身で課税所得が跳ね上がっている場合は文美国保の独壇場となります。一方で、扶養家族を抱えている世帯では、後述する「家族1人あたりの定額保険料加算」が重くのしかかり、一般的なイメージとは真逆の結果になることが分かります。
なぜ文芸美術国民健康保険組合の審査は厳しいのか?現場が明かす制度の裏側
ネット上のクリエイターコミュニティで頻繁に交わされるのが、「文美国保の審査で落とされた」「書類の差し戻しが続いて加入を諦めた」という嘆きの声です。民間保険の加入審査とは異なり、文美国保の審査がこれほどまでに厳格なのは、同組合が国民健康保険法に基づき、国から多額の公的補助金(国庫補助)を受けて運営されている公法人だからです。
仮に文芸や美術の純粋な創作活動に従事していない者が不正に加入した場合、組合全体の存続が危うくなるだけでなく、厚生労働省からの厳しい是正指導対象となります。そのため、事務局は加入希望者が「規約で定められた業種に真に従事しているか」を極めて厳密に審査します。
審査落ちを招く代表的な要因が、確定申告書控えにおける職種証明の齟齬です。多くのクリエイターが見落としがちなのが、確定申告書の第一表「職業欄」や収支内訳書・青色申告決算書の事業内容欄です。ここに「ITコンサルタント」「プログラマー」「ディレクター」「情報通信業」といった、文芸・美術の制作実態から乖離した文言が記載されていると、事務局から一発で疑義を持たれます。
さらに近年では、単に申告書の記載だけでなく、実際の制作物を証明するポートフォリオの提出、本名が明記されたクレジット表記、請求書や業務委託契約書の写し、場合によっては個展の図録や発行書籍の提示まで求められます。「肩書きはデザイナーだが、実際の売上の大半はWebマーケティングやコード実装である」といった場合、実態調査によって弾かれるリスクが極めて高くなります。
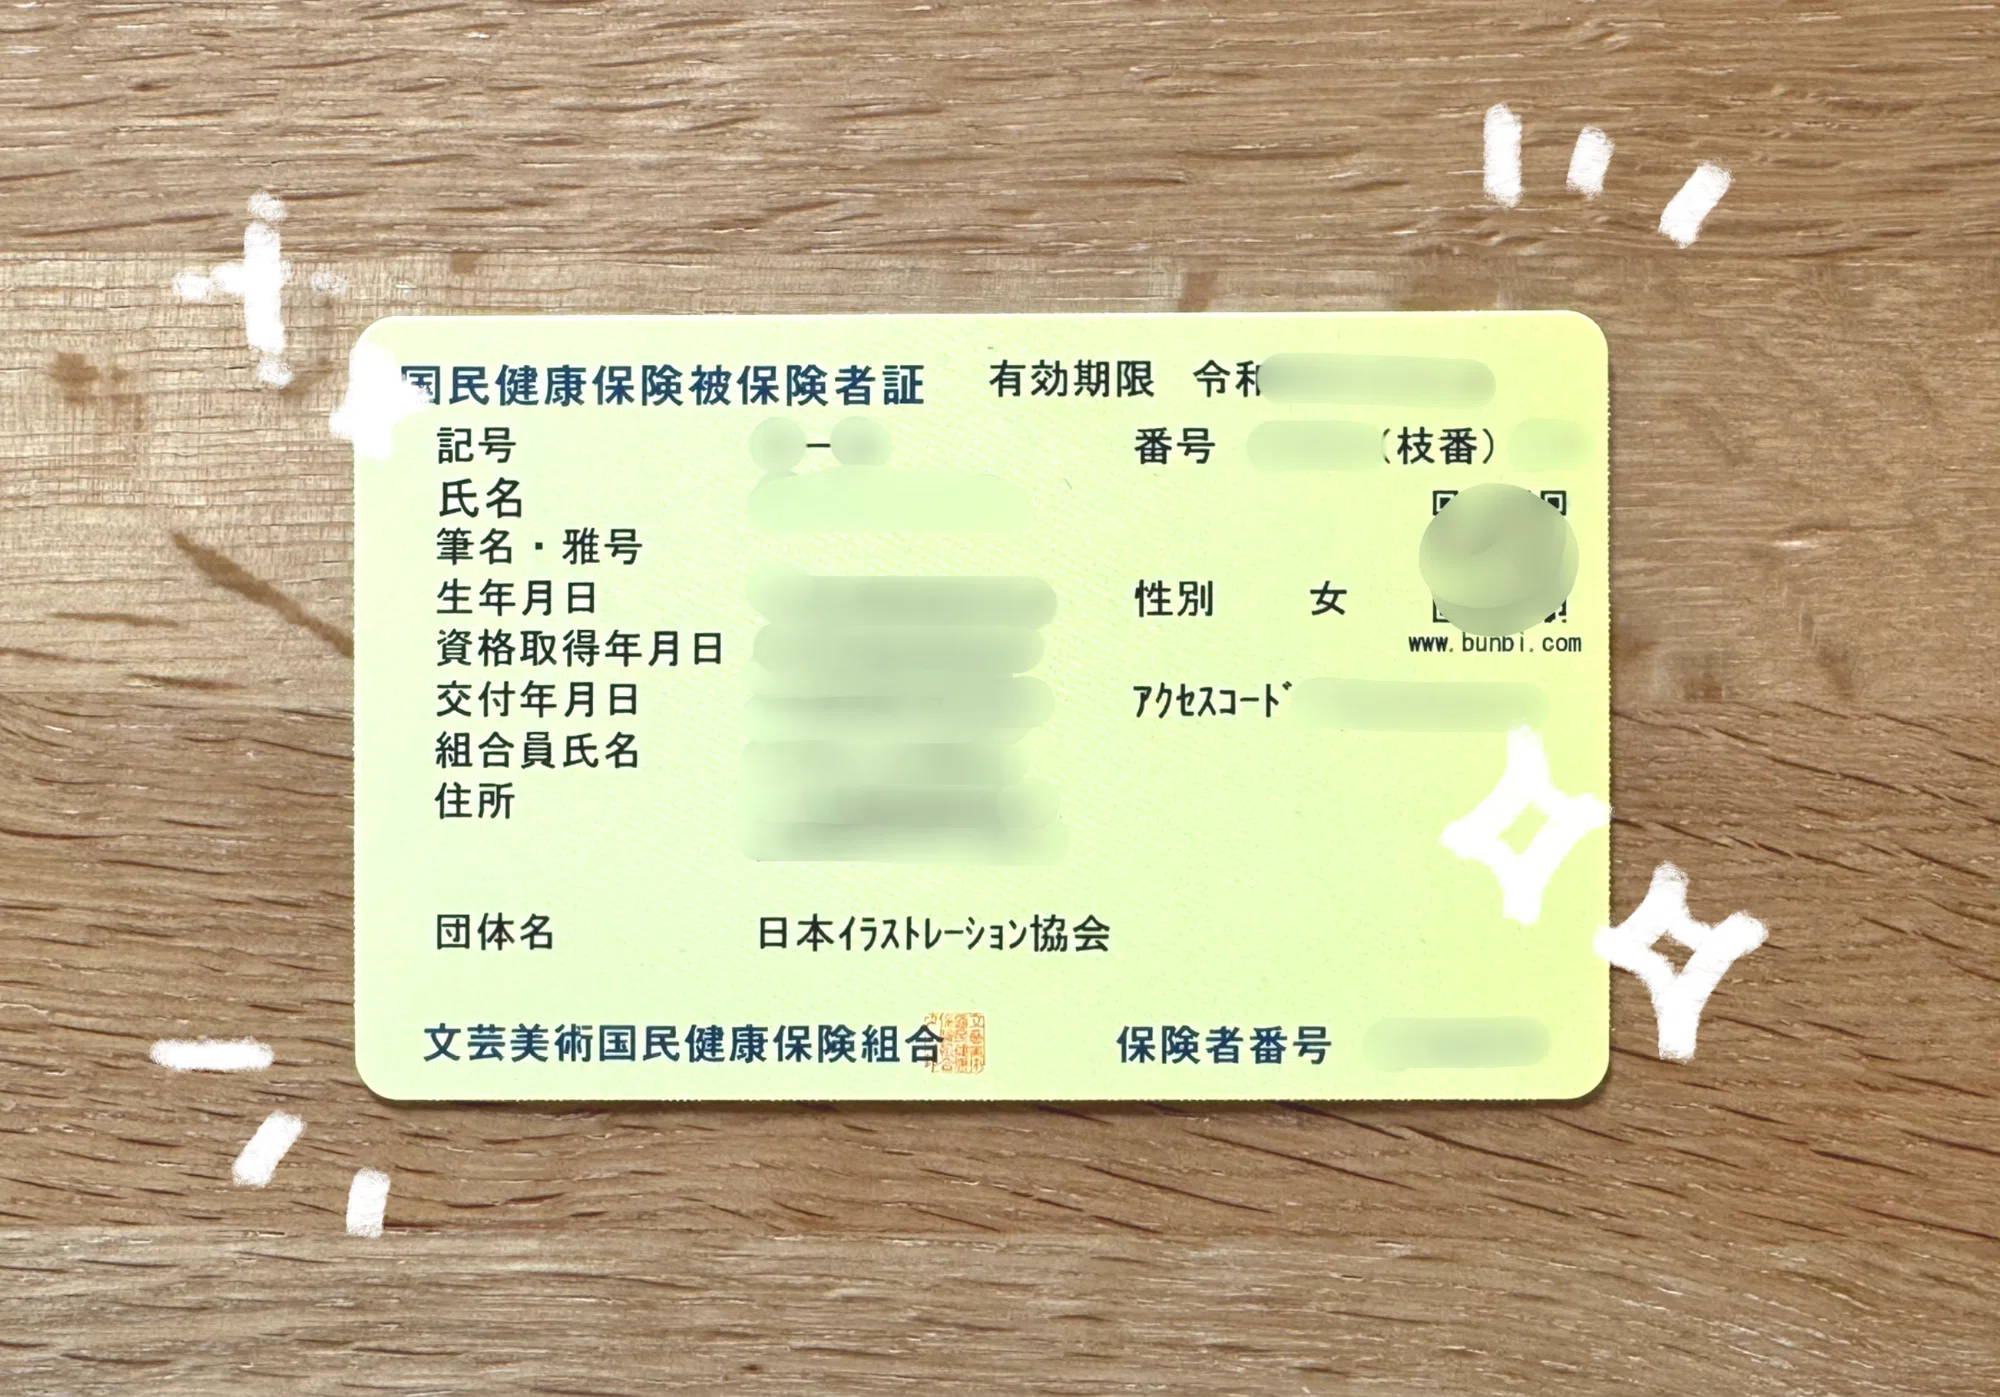
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に文美国保への加入を果たした現役クリエイターや、加盟団体の審査窓口を取材すると、申請プロセスにおけるリアルな苦労と、その先にある確かな恩恵の両面が見えてきます。
文美国保に加入するためには、まず指定された加盟団体の一覧の中から、自らの職能に合致する団体に正会員として所属しなければなりません。代表的な団体としては、イラストレーターが多く所属する日本イラストレーション協会(JILLA)や、第一線で活躍するグラフィックデザイナーが集う日本グラフィックデザイン協会(JAGDA)、日本著作者団体協議会などが挙げられます。
30代のフリーランスイラストレーターA氏は、加入時のハードルについて次のように振り返ります。
「確定申告書の職業欄に『イラスト・デザイン業』と明記していましたが、売上の一部にクライアントの事務代行やWebディレクションが含まれていたため、業務内容の比率を証明する書類の追提出を求められました。JILLAの入会審査と文美国保の審査は別個に行われるため、双方の要件を満たすポートフォリオを整えるまでに1カ月半近くかかりました。しかし、独立4年目で課税所得が500万円を超えた年、前年まで年間60万円を超えていた保険料負担が一気に半減した時の安堵感は計り知れませんでした」(A氏の手記・談話より)
一方で、審査通過後も定期的な現認調査が行われる点には注意が必要です。数年に一度、組合員資格の適格性を確認する調査票が届き、依然として文芸・美術活動が主たる生計維持の手段であるかどうかが厳しくチェックされます。副業の比重が本業を逆転したり、業種転換を行ったりした場合は、速やかに組合員資格を喪失する手続きを取らなければなりません。
一般に知られていない盲点とネットの誤解|家族の「扶養」と団体年会費の罠
文美国保を巡る情報の中で、最も深刻な誤解を招いているのが「家族の扶養」に関する認識のズレです。会社員が加入する健康保険組合では、配偶者や子どもを被扶養者として登録しても、本人の保険料が増えることはありません。このイメージをそのまま文美国保に持ち込むと、家計崩壊を招く危険があります。
文美国保には、健康保険法上の「扶養」という概念が存在しません。組合員本人の定額保険料(月額約2万円台)に加え、同一世帯で加入する家族についても、「家族組合員」として1人あたり月額1万円台半ばの定額保険料が人数分そのまま加算されます。例えば、配偶者と子ども2人の計4人世帯で全員が文美国保に加入した場合、月々の保険料総額は6万円〜7万円、年間で70万〜80万円規模に達します。
一方、市区町村の一般国保では、世帯全体の所得を合算して計算するため、収入のない扶養家族が増えても「均等割」が加算されるのみで、所得割は増えません。その結果、世帯全体の年間所得が一定以下である場合、家族全員を文美国保に入れると、一般国保よりも大幅に負担が重くなってしまうのです。
また、見落とされがちな「隠れコスト」が加盟団体の維持費用です。文美国保そのものの保険料とは別に、JILLAやJAGDAといった所属団体に対して入会金(約1万〜3万円程度)と年会費(約2万〜6万円程度)を支払い続けなければなりません。所得が激減した年であっても、文美国保の定額保険料と団体の年会費は容赦なく口座から引き落とされるため、売上の乱高下が激しい駆け出しのフリーランスにとっては、固定費の増大が致命傷になり得ます。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
フリーランスという働き方は、会社員のような傷病手当金や雇用保険といった重厚な社会保障セーフティネットを持ちません。限られた資金リソースをどこに配分し、どの制度を選択するかは、事業継続に直結する死活問題です。これまでの現場分析とデータから導き出される「文美国保を選ぶべき人・避けるべき人」の境界線は極めて明確です。
文美国保への加入を強く推奨できるクリエイター
- 単身者で、課税所得が継続して400万円(年収換算で概ね600万円以上)を超えている人
- 専業のイラストレーター、漫画家、デザイナー、写真家等であり、確定申告書や契約書で職業実態を明確に証明できる人
- 配偶者が会社員として働いており、自身と子どもが配偶者の社会保険(協会けんぽ等)の扶養に入れない、あるいは自立した生計を立てている単身世帯
- 加盟団体の活動(クリエイター向けの福利厚生、著作権勉強会、コミュニティ形成等)に年会費分の付加価値を見出せる人
慎重に検討すべき(一般国保に留まるべき)クリエイター
- 独立直後で売上が安定せず、課税所得が300万円未満に留まっている人
- 無収入の配偶者や複数の子どもを抱えており、世帯全員分の保険料を自分で負担しなければならない人
- 肩書きはデザイナーだが、売上の実態がプログラミング、システム開発、ディレクション業務等に偏っている人
- 前年の所得が大きく落ち込み、今年度の一般国保の保険料がすでに低く抑えられている人
フリーランスが陥りがちな心理的罠に、「固定費の削減=絶対の正義」と盲信し、制度の変更に伴う労力や将来のダウンサイドリスクを過小評価する傾向があります。文美国保は「稼げるようになったクリエイターに対する正当な税務・社会保険上の盾」として機能する一方、準備不足のまま飛び込む者には冷酷な固定費負担を強いる両刃の剣であることを肝に銘じるべきです。
【文芸美術国民健康保険組合】に関するよくある質問(FAQ)
Q1:副業でデザイナーをしている会社員でも、文美国保に加入できますか?
A1:加入できません。文美国保は、文芸・美術の制作活動を「専業の主たる事業」として行い、その収入によって生計を維持している個人事業主を対象としています。会社員として本業の健康保険(社会保険)に加入している場合は、制度上、文美国保を選択することは不可能です。
Q2:確定申告書の職業欄を後から修正して再提出すれば、審査に通りますか?
A2:税務署に提出した申告書の控えそのものを証明書類として使用するため、修正申告や更正の請求等を行って正式に受理された控えを提示すれば形式上は可能です。ただし、審査のために急遽書き直したような不自然な訂正印や申告実態との乖離がある場合、窓口から売上台帳や業務委託契約書、制作成果物のクレジット確認など、極めて詳細な実態疎明を求められることになります。
Q3:文美国保に加入した後に年収が大幅に下がった場合、途中で一般国保に戻ることはできますか?
A3:可能です。組合から脱退手続きを行い、資格喪失証明書を取得した上で、お住まいの市区町村の窓口で国民健康保険への切り替え手続きを行えば、一般国保に復帰できます。ただし、一度脱退した後に再度文美国保へ加入したくなった場合、加盟団体の審査および文美国保の加入審査をゼロからやり直す必要があります。
Q4:文美国保には傷病手当金や出産手当金のような手当はありますか?
A4:会社員の健康保険とは異なり、一般的な意味での「休業時の給与補填(傷病手当金)」は文美国保にも原則として用意されていません。ただし、出産育児一時金の支給や、組合員が提携医療機関で受診する人間ドック・健康診断の費用補助、慶弔見舞金制度など、一般国保にはない独自の福利厚生事業が充実している点は大きなメリットといえます。
まとめ:今後の動向と失敗しないための判断基準
医療保険制度の抜本的な見直しが議論され続ける現在、クリエイター向け国民健康保険の金字塔である文芸美術国民健康保険組合の存在意義は、ますます際立っています。所得が伸びるほど手取りを圧迫する一般国保の構造から合法的に身を守り、創作活動に資本を再投資するための手段として、定額制のメリットは計り知れません。
しかし、その恩恵を享受できるのは、「自身の年収と家族構成に基づいた正確な損益シミュレーションを行い、自身の制作実績を客観的な書類として証明できるクリエイター」に限られます。制度の厳格化は今後も進むことが予想されるため、安易なネットの噂に惑わされることなく、直近の確定申告書控えと自治体の保険料試算ツールを突き合わせ、自らにとって真に価値ある選択肢を見極めてください。 (出典: 文芸 美術 国民 健康 保険 組合(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。