個人事業主向けインボイス登録申請書の書き方|屋号の罠と損しない全手順
インボイス制度が定着フェーズに入った2026年現在も、免税事業者からの移行や新規開業に伴い「適格請求書発行事業者の登録申請書」の作成に頭を抱える個人事業主は後を絶ちません。手書きの紙提出とe-Taxのどちらを選ぶべきか、Web上に本名が晒されるリスクはどう防ぐのか、そして激変緩和措置である「2割特例」をどう活用すべきかなど、現場の実務には数多くの迷いが生じています。
国税庁が配布する記入例を見ても、「屋号の記載欄はどこか」「マイナンバー記載時の本人確認書類は何が必要か」といった細部でつまずくケースが目立ちます。書類に不備があれば登録完了までに余計な日数を要し、取引先との請求業務に支障をきたしかねません。本稿では、書類不備で損をしないための具体的な書き方と、最新の提出手順を分かりやすく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申請書の記載項目自体はシンプルだが、「屋号の公表申出」や「マイナンバー確認」を軽視するとプライバシー流出や書類返戻のリスクを招く。
- 要点2:登録番号の通知スピードはe-Tax(約2〜3週間)が紙郵送(約1〜2カ月)を圧倒しており、郵送の場合は所轄税務署ではなく各地の「インボイス登録センター」へ送付しなければならない。
- 要点3:「2割特例」は登録申請書ではなく確定申告書で適用を選択する仕組みであり、制度の切れ目や簡易課税制度選択届出書の提出期限と連動させた戦略的スケジュール管理が不可欠。
【国税庁記入例に沿って解説】インボイス登録申請書の項目別書き方とマイナンバー記載のルール
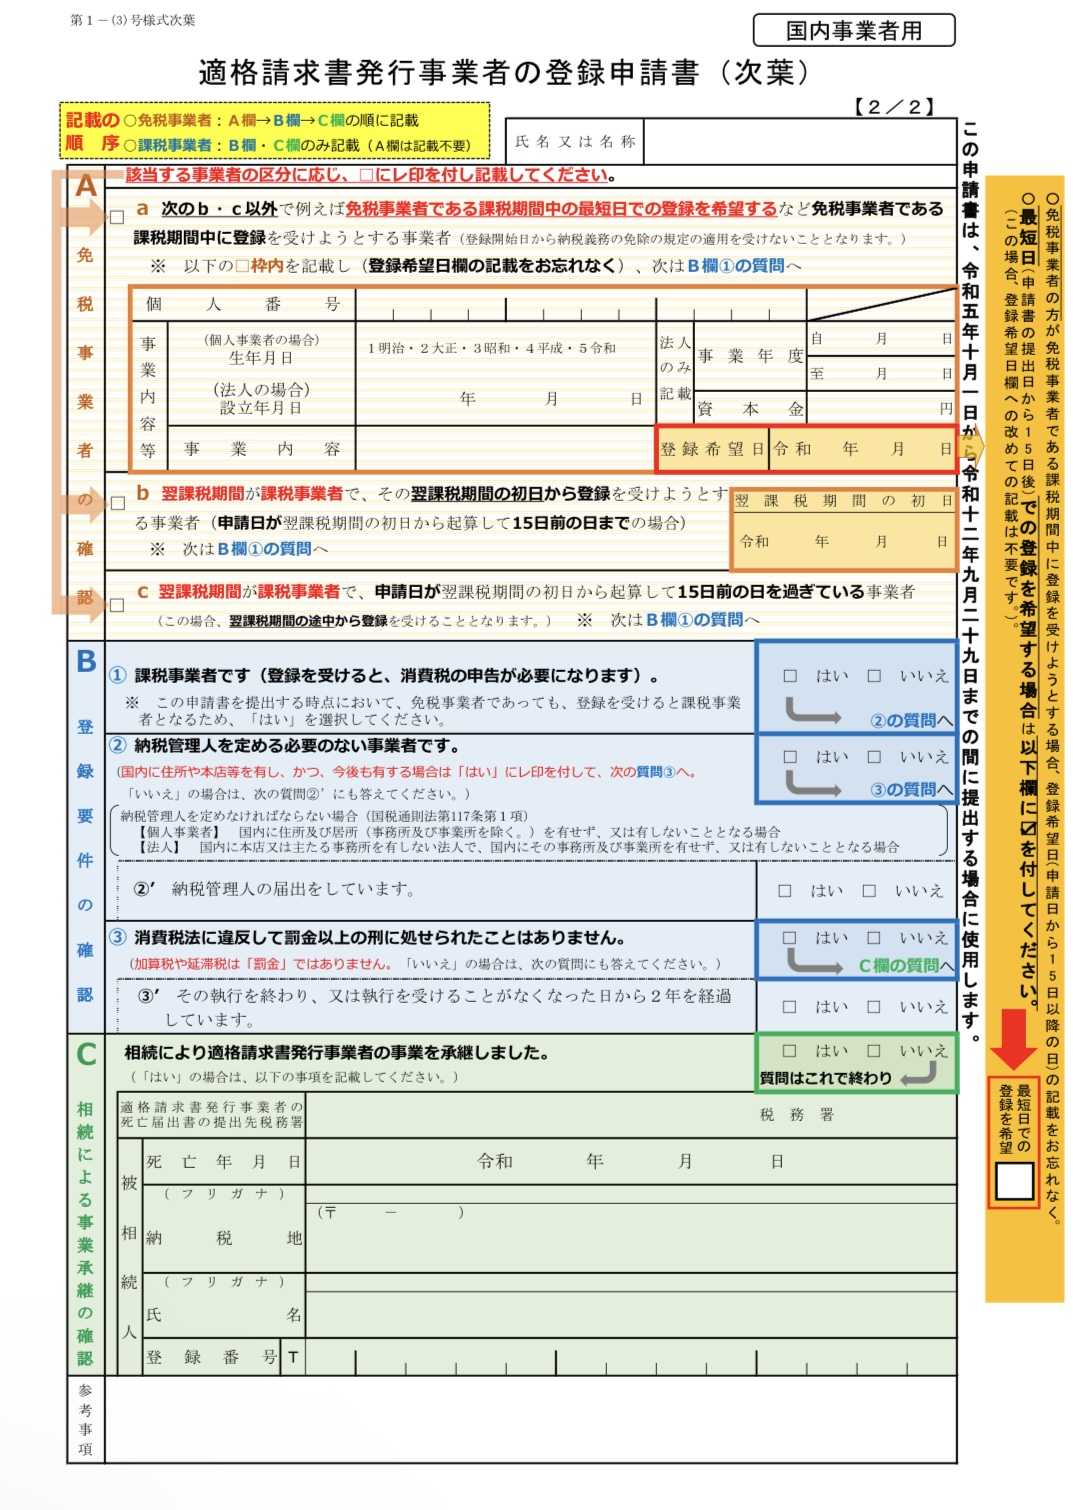
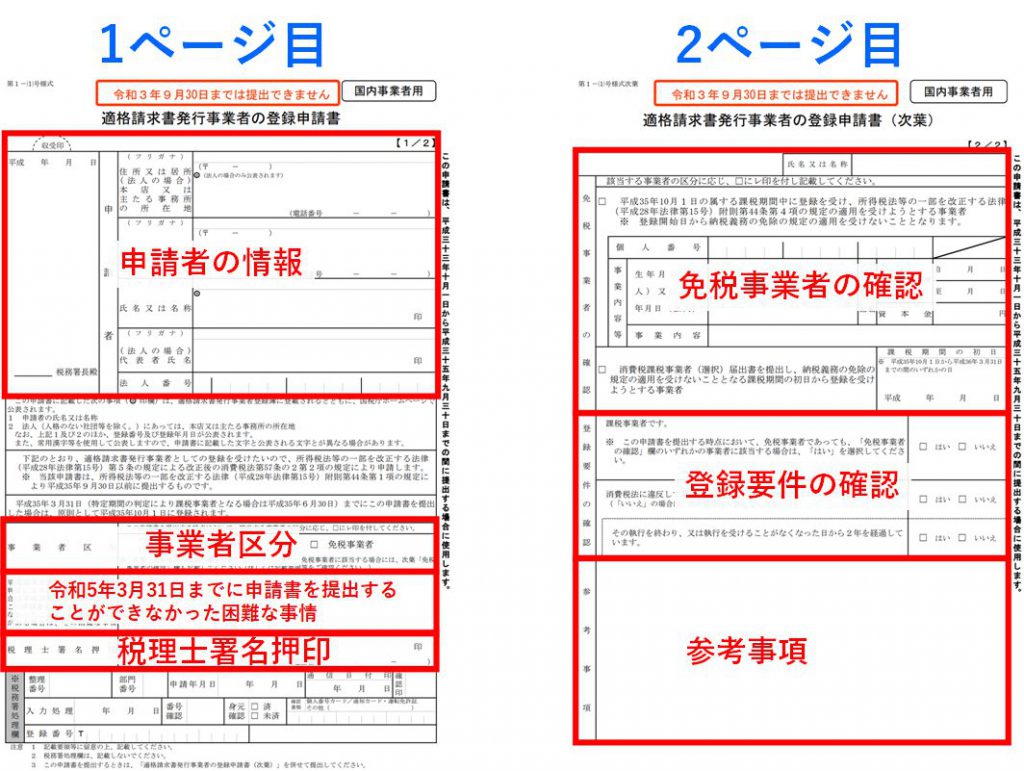
個人事業主が紙の「適格請求書発行事業者の登録申請書」を作成する場合、用紙は国税庁の公式ウェブサイトからダウンロードした2枚構成の書式を使用します。記入項目は絞られているものの、記載ミスが集中しやすい重要箇所がいくつか存在します。
まず第1表の基本情報欄です。「納税地」には原則として住民票のある住所、または事業の拠点を置く事務所・店舗の所在地を記載します。氏名、生年月日、電話番号を正確に記入した上で、個人事業主にとって最大の留意点となるのがマイナンバー記載方法です。申請書の最上部にある個人番号欄に12桁のマイナンバーを記入しますが、紙提出を行う場合は番号確認書類(マイナンバーカード裏面、通知カード等)と身元確認書類(運転免許証、パスポート等)の写しを添付台紙に貼付して提出する必要があります。この添付が漏れると、税務署からの照会や返戻が発生して手続きが大きく遅延します。
次に、屋号を持つ事業者が直面するのが「屋号の書き方」です。申請書の「屋号」欄に店舗名や活動名を記載しただけでは、取引先が照会する「国税庁適格請求書発行事業者公表サイト」に屋号が反映されません。公表サイト上に屋号を併記させたい場合は、申請書の第2表にある「公表を希望する項目」欄において、「屋号」に明確なチェックを入れ、公表を希望する屋号の名称を正確に記入する必要があります。事業内容の欄については、確定申告書に書く業種(例:Webデザイン、軽貨物運送、飲食業など)を簡潔に記載すれば問題ありません。
免税事業者が新たに登録を受ける場合、第2表の「免税事業者の確認」欄にあるチェックボックスへの記入が必須です。「課税事業者となることを選択します」といった趣旨の確認欄にチェックを入れ忘れると、申請自体が受理されない致命的な不備となるため、国税庁の記入例と照らし合わせながら1マスずつ確認を重ねる姿勢が求められます。

【実態検証】「本名がバレる?」公表サイトの仕様と屋号表示をめぐる現場の生の声
フリーランスやクリエイター、副業ワーカーの間で根強く渦巻いているのが、「インボイスに登録すると本名が全国に公開されて身バレするのではないか」というプライバシーへの懸念です。SNSや相談窓口には、活動名義やペンネームで仕事をしている個人事業主から切実な声が数多く寄せられてきました。
取材現場で聞かれたイラストレーター(30代・女性)の手記には、登録時の緊迫した胸中が次のように綴られています。
「長年ペンネームだけでクライアントワークを行ってきたため、公表サイトで本名と活動地域が誰にでも検索できる状態になることへ強い恐怖がありました。取引を継続するために登録は避けられませんでしたが、申請書の公表申出欄を何度も読み返し、自宅住所が公表対象から除外されていることを国税局の窓口へ直接電話して確認したほどです」
実際の制度設計として、個人事業主が登録した場合、公表サイトで誰でも閲覧できるデフォルトの情報は「登録番号」「氏名(本名)」「登録年月日」の3点です。自宅の住所は法人のように自動公開されることはなく、別途「住所の公表」を申し出ない限り非公開が保たれます。しかし、本名そのものは原則として公表データベースに収載されます。
屋号の登録を行えば、公表サイト上で「本名」と「屋号」が並んで表示されるため、取引先が屋号から事業者を検索することは可能になります。ただし、屋号を登録したからといって本名の表示を完全に消し去ることは現行法上不可能です。ペンネームのみで活動したいクリエイター層にとっては、公表サイト経由で本名と屋号が紐付くリスクが依然として残るため、プライバシー保護の観点から法人化を検討するか、取引先と事前に合意形成を図って免税事業者のままとどまるかの二者択一を迫られるケースが見られます。
e-Taxと郵送の違いを徹底比較|登録番号はいつ届く?控えの保管方法まで
インボイス登録申請書の提出ルートには、オンラインの「e-Tax」と「紙の郵送」の2つの選択肢が用意されています。手続きの利便性や登録番号の発行スピードには顕著な格差が存在するため、自身の業務スケジュールに合わせて最適な方法を選択しなければなりません。
| 項目 | e-Tax(WEB・スマホ申請) | 書面郵送(インボイス登録センター) | 編集部の見解・評価 |
|---|---|---|---|
| 番号発行までの期間 | 約2週間〜3週間程度 | 約1カ月〜1カ月半程度 | 急ぎで請求書を発行したい事業者はe-Tax一択 |
| 本人確認書類の提出 | マイナポータル連携等で電子認証(コピー不要) | マイナンバー確認書類+身元確認書類の写し貼付 | 郵送時は貼付漏れによる返戻リスクに要注意 |
| 提出先窓口 | オンライン送信(国税庁システム直結) | 管轄地域の「インボイス登録センター」 | 所轄税務署へ直接送ると処理が遅れる要因に |
| 控えの保管方法 | 受信通知および登録通知書データをPDF保存 | 返信用封筒を同封し、収受日付印付き控えを受領 | 紙の場合は返信用封筒を入れ忘れると控えが戻らない |
郵送で提出する際に多くの人が陥る罠が「宛先の間違い」です。一般的な確定申告書などは管轄の税務署へ提出しますが、インボイス登録申請書は全国各国税局に設置された集中処理機関である「インボイス登録センター」へ郵送するルールとなっています。例えば東京国税局管内(東京都・千葉県・神奈川県・山梨県)の事業者は「東京国税局インボイス登録センター」へ送付します。税務署の窓口へ直接持参しても受け付け自体はされますが、内部で登録センターへ転送されるタイムラグが生じ、番号通知までに余計な日数を要することになります。
さらに見落としがちなのが申請書の控えの保管方法です。書面提出で受領印のある控えを手元に残したい場合、申請書正本に加えて「控え用の複写」を用意し、所要額の切手を貼った「返信用封筒」を同封しなければなりません。これを怠ると税務署側から控えが返送されず、後日「本当に提出したか」「どのような内容で記載したか」を客観的に証明できなくなります。e-Taxであれば、送信完了後にメッセージボックスへ格納される「受信通知」と「登録通知データ」をダウンロードしてローカル環境やクラウドストレージへ永久保管できるため、管理の手間と紛失リスクを大幅に圧縮できます。
一般に知られていない盲点とネットの誤解|「登録しないとどうなる?」「2割特例・簡易課税の手続き」
申請書の書き方を調べる事業者の多くが、「登録申請書の中に2割特例を選択するチェック欄が見当たらない」という疑問に直面します。ここにネット上の解説が招きがちな大きな誤解があります。
消費税の納税額を売上税額の2割に抑えることができる「2割特例(インボイス発行事業者となる小規模事業者の税額控除に関する特例)」は、インボイス登録申請書に記入して申請するものではありません。登録申請書を提出して課税事業者となった後、実際に確定申告書(消費税)を作成・提出する段階で「2割特例の適用を受ける」旨のチェックや計算書を添付することで初めて適用されます。事前届出は一切不要であるため、登録申請の段階で特例に関する記述を探し回る必要はありません。
一方で、将来的に「簡易課税制度」を選択したいと考えている場合は注意が必要です。2割特例の適用終了後や、業種によってみなし仕入率が高い事業者は簡易課税が有利になるケースがあります。簡易課税の適用を受けるためには「消費税簡易課税制度選択届出書」を提出しなければなりませんが、免税事業者がインボイス登録に伴って課税事業者となる場合、登録日の属する課税期間中にこの届出書を提出すれば、その課税期間から簡易課税を適用できるという特例措置が設けられています。登録申請書とセットで提出スケジュールを逆算しておかないと、特例期間終了後に予期せぬ本則課税(原則課税)が適用され、領収書の仕訳作業で膨大な事務負担を強いられる事態に陥ります。
では、そもそも個人事業主が「インボイスに登録しない」選択をした場合、現場ではどのような事態が起こるのでしょうか。ネット上では「登録しないと即座に契約を切られる」といった極端な言説が散見されますが、実態は取引先の属性によって完全に二極化しています。
一般消費者向け(BtoC)のビジネス、例えば個人向けのピアノ教室、美容室、一般客相手の飲食店、街の整体院などは、顧客がインボイス(適格請求書)を求める場面がほぼ皆無であるため、登録しなくても売上や取引に何ら影響しません。一方で、企業向け(BtoB)の請負や卸売りを行っている場合、発注元企業が仕入税額控除を使えなくなるため、免税事業者のままでいると「消費税分の値下げ要求」を受けたり、将来的な発注先リストから除外されたりするプレッシャーに晒されます。登録しない場合のデメリットは、相手企業が課税事業者であるかどうかに100%依存しているのが冷酷な現実です。
【実務のリアル】書類不備で損をしないためのチェックリストと落とし穴
申請書を提出する直前に、現場の専門家や税務署相談員が必ず確認を促す「不備多発ポイント」があります。どれほど丁寧に文字を埋めていても、形式的な要件を一つ欠くだけで書類は無情にも差し戻されます。
まず警戒すべきは「提出日と登録希望日のタイムラグ」です。申請書には「登録希望日」を記載する欄がありますが、提出日からあまりに近すぎる日付を指定しても、審査が間に合わなければ希望通りの効力発生日として認められません。e-Taxであれば最短で約2週間後、紙提出であれば1カ月以上先の日付を見込んで記載しなければ、意図したタイミングで適格請求書を発行できず、請求書の再発行や取引先への謝罪といった余計なコストが発生します。
次に、紙提出時における「印鑑・押印の誤解」です。税務関係書類の脱ハンコが進んだ結果、インボイス登録申請書への押印は原則不要となりました。しかし、古い様式を使い回して不鮮明な陰影を残したり、マイナンバー添付台紙側の署名を失念したりするトラブルが後を絶ちません。手書きの数字が崩れていてマイナンバーの照合ができない、あるいは引っ越し前の旧住所を納税地として記載してしまうといったケアレスミスも、差し戻し理由の筆頭に挙げられます。
加えて、銀行口座名義と屋号の不一致にも実務上の落とし穴が存在します。申請書に記載した屋号と、取引先へ請求書を送る際の振込先口座名義が食い違っていると、取引先の経理部門から「登録番号の事業者名と振込先が一致しない」として支払いを保留されるケースが報告されています。屋号を用いて活動する以上、申請書上の屋号、請求書上の屋号、そして銀行口座の表記を完全に統一させておくことが、現場レベルの摩擦を回避する鉄則です。
【プロの結論】経済合理性と心理的負担から見極める「登録すべき人・見送るべき人」
社会心理学や行動経済学の観点から見ると、インボイス制度への対応は単なる税務手続きにとどまらず、事業主自身の「交渉力」と「心理的バウンダリー(境界線)」を可視化させる試練といえます。取引先からの要請を断れない「従属的な関係性」に依存している事業者ほど、損得計算を抜きにしてパニック的に申請書を提出してしまい、後から納税資金の確保に苦しむ構図が浮き彫りになっています。
感情や同調圧力に流されず、冷静に手続きの要否を見極めるための客観的な判断基準は極めて明快です。
【今すぐ登録申請書を提出すべき人】
- 売上の大半が法人や課税事業者相手のBtoB取引であり、代替えが効きやすい業務を請け負っている事業者
- 取引先から公式にインボイス登録番号の提示を求められており、未登録のままでは価格引き下げや契約打ち切りのリスクが極めて高い事業者
- 自身の課税売上高がすでに1,000万円を超えつつあり、遅かれ早かれ課税事業者への転換が確定している事業者
【登録申請書の提出を慎重に見送るべき人】
- 一般個人や免税事業者のみを顧客とするBtoC専業のフリーランス(ヨガインストラクター、ハンドメイド作家、個人向けカウンセラー等)
- 本名や活動拠点の秘匿性を最優先したい匿名クリエイターであり、屋号や登録情報の公開によって生じる心理的リスクが事業継続を脅かすと判断される事業者
- 取引先が極めて協力的で、免税事業者のままでも消費税相当額の全額または一部を維持した価格交渉に応じてくれる見込みがある事業者
インボイス発行事業者になるということは、毎年定期的に消費税の計算を行い、納税資金をプールし、確定申告の手間を背負い続ける「義務」を引き受けることを意味します。単に「周りがみんな出しているから」という同調圧力だけで申請書にペンを走らせるのではなく、自身の事業構造における経済合理性を冷徹に秤にかけることが何よりも重要です。
【インボイス登録申請書の書き方 個人事業主】に関するよくある質問(FAQ)
Q1:屋号を持っていない個人事業主は、申請書の屋号欄を空欄にして提出しても大丈夫ですか?
A1:全く問題ありません。屋号の保有は義務ではないため、個人事業主で屋号がない場合は屋号欄を空欄のまま提出してください。その場合、公表サイトにはあなたの本名と登録番号のみが掲載されます。
Q2:申請書を郵送したあと、登録番号がいつ届くかはどうやって確認できますか?
A2:書面提出の場合、審査状況をWeb上でリアルタイム追跡することは原則できません。提出から1カ月以上経過しても「登録通知書」が届かない場合は、送付先のインボイス登録センターへ電話照会を行う必要があります。進行状況を把握したい場合は、メッセージボックスで進捗確認ができるe-Taxでの提出を強く推奨します。
Q3:申請書にマイナンバーを書き忘れて提出してしまった場合、どうなりますか?
A3:マイナンバーの記載および本人確認書類の添付がない申請書は、書類不備として税務署側で受理されません。後日、税務署から書類一式が返送されてくるか、追完を求める通知が届くため、再提出が必要となり登録完了が大幅に遅れます。
Q4:2割特例を受けたいのですが、申請書のどこかに「2割特例希望」と書く必要がありますか?
A4:登録申請書に記入する必要はありません。2割特例はインボイス登録申請書ではなく、課税期間が終了した後の消費税確定申告書において計算・選択する仕組みです。申請書自体は通常の手順で作成してください。
Q5:登録完了後に引っ越しや結婚で氏名・住所が変わった場合、申請書をもう一度出し直すのですか?
A5:登録申請書を出し直す必要はありません。氏名や屋号、所在地に変更があった場合は「適格請求書発行事業者公表事項の変更申出書」を提出することで登録情報を更新できます。また、所得税の納税地変更届出書を提出していれば、税務署側の基礎情報は自動的に引き継がれます。
まとめ:手続きの迷いを断ち切り本業に集中するための最終アクション
個人事業主にとって、インボイス登録申請書の作成は税務上の転換点となる重大な手続きです。一見すると無機質に見える書類の各マス目には、マイナンバーの厳格な照合や、公表サイトにおけるプライバシー管理、さらには将来の納税負担を左右する制度選択が緻密に絡み合っています。
不備による差し戻しを避け、最短ルートで登録番号を取得したいのであれば、本人確認が即時に完了する「e-Tax」の活用が最善策です。やむを得ず紙の書類を郵送する場合でも、所轄税務署ではなく「インボイス登録センター」へ送付すること、本人確認書類のコピーと控え用の返信用封筒を確実に同封することを忘れてはなりません。
税制の変更に振り回されて本業のパフォーマンスを落としてしまっては本末転倒です。必要な記載項目を正確に埋め、自身の事業にとって最適な提出方法を選び取って速やかに手続きを完結させましょう。 (出典: イン ボイス 登録申請書 書き方 個人事業主(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。