老後の持ち家一人暮らし生活費の現実|年金月15万で赤字になる理由
「住宅ローンさえ完済してしまえば、老後は家賃がかからないから安心だ」――長年信じられてきたこの常識が、足元で音を立てて崩れ始めています。2026年現在、長引く物価高や建築資材・人件費の高騰により、住宅の維持管理コストは想定を遥かに超える勢いで膨らんでいます。持ち家があるにもかかわらず、毎月の収支が赤字に転落し、貯蓄を切り崩して立ち往生する高齢単身世帯が後を絶ちません。
賃貸のような毎月の家賃支払いは発生しないものの、固定資産税や火災保険料、そして突発的に発生する修繕費用が重くのしかかります。本記事では、最新の公的統計データと現場のリアルな相談事例をもとに、老後の持ち家一人暮らしにかかる実際の生活費と、年金だけで暮らせない構造的背景、そして資産寿命を延ばすための具体的な処方箋を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:持ち家単身高齢者の実支出は平均で月約15万〜16万円に達し、見えない住宅維持費を含めると年金月15万円でも毎月赤字に陥るリスクが高い。
- 要点2:赤字の元凶は「固定資産税」「マンション修繕積立金の急騰」「戸建ての修繕リフォーム費」であり、家賃ゼロでも住居関連費は完全にゼロにはならない。
- 要点3:住まいに固執せず「売却してコンパクトな住まいにシフト」「リバースモーゲージの慎重な吟味」など、客観的な損益分岐点を見極めた早めの出口戦略が不可欠である。
【実態解明】老後の持ち家一人暮らし生活費は平均いくら?家計調査から見る真実
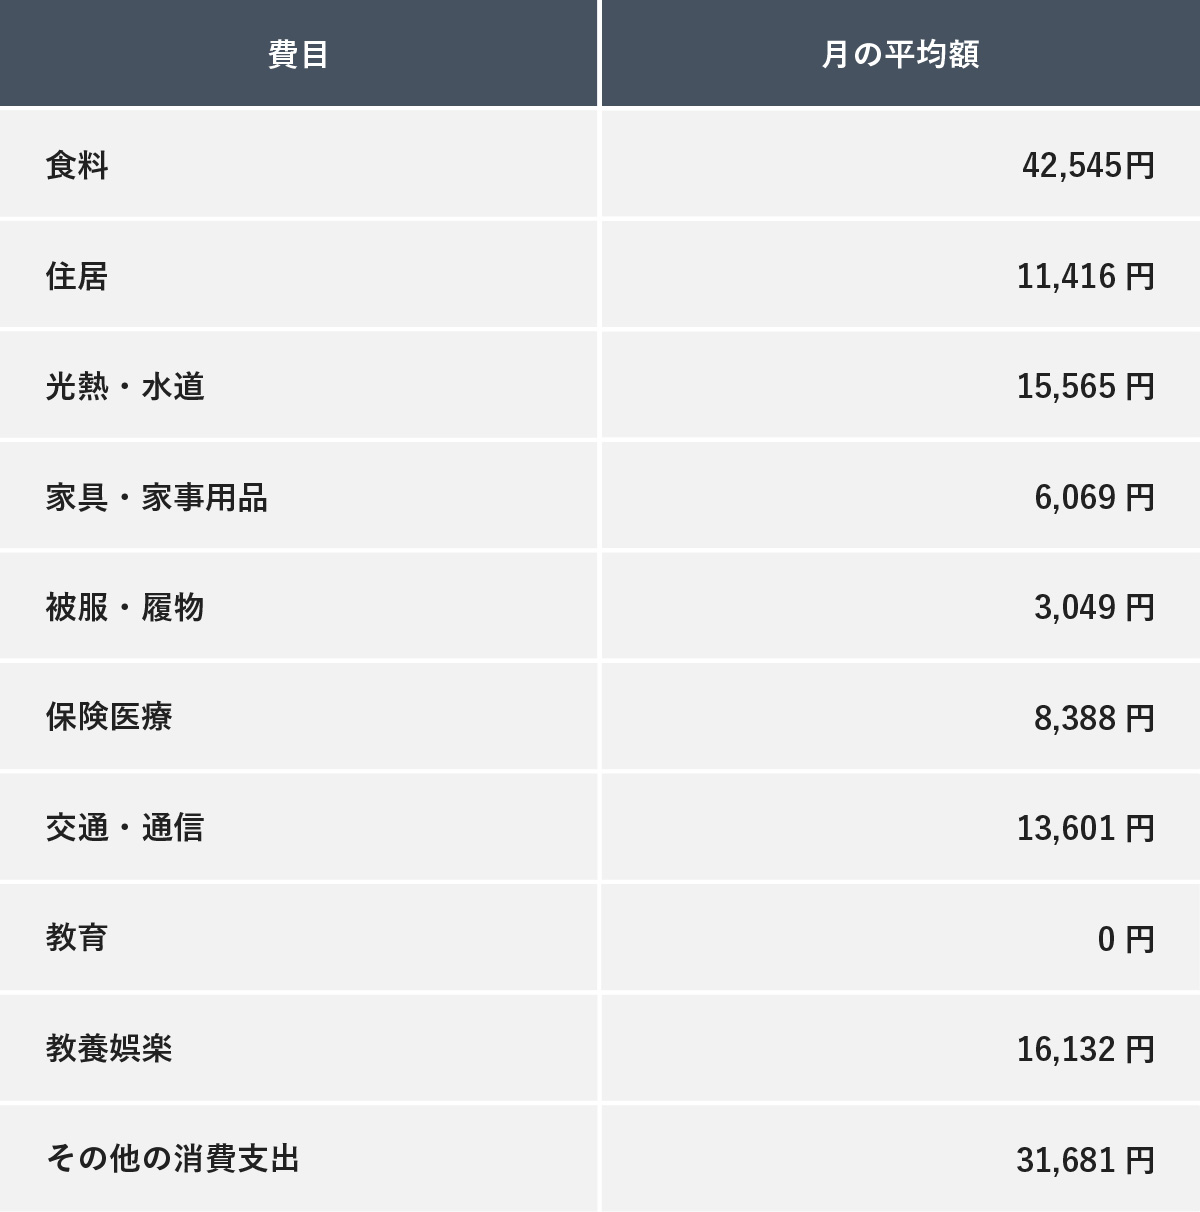
「持ち家なら食費と光熱費さえあれば月10万円程度で暮らせるはず」という目算は、統計上も現場の実態からも完全に否定されています。総務省統計局が発表している高齢単身世帯家計調査最新データを精査すると、65歳以上の無職単身世帯における平均消費支出は月額約14万5,000円〜15万5,000円に達しています。ここに非消費支出(住民税、健康保険料、介護保険料など)の約1万2,000円〜1万5,000円を加えると、毎月の実支出総額は約16万円前後がベースラインとなります。
毎月何にどれだけの支出が発生しているのか、典型的な老後一人暮らし生活費内訳を紐解いてみましょう。
- 食料費:約4万0,000円〜4万5,000円(近年の食料品インフレが直撃)
- 水道・光熱費:約1万5,000円〜1万8,000円(戸建ては冷暖房効率が悪く高止まり傾向)
- 保健医療費:約8,000円〜1万2,000円(持病の通院・処方薬代など)
- 交通・通信費:約1万3,000円〜1万6,000円(スマートフォンの通信費や通院・買い物移動)
- 教養娯楽・交際費:約2万0,000円〜2万5,000円(趣味や冠婚葬祭、地域付き合い)
- 住居費(日常分):約1万2,000円〜1万5,000円(持ち家でも日常的な消耗品や小修繕が発生)
- その他の消費支出:約2万0,000円〜2万5,000円(日用品、衣服、理美容代など)
これら生活費の積算だけで約16万円に達します。しかも、この数字には「数年に一度支払う固定資産税の月割り分」や「10年〜15年スパンで一気に押し寄せる大規模修繕費用の積立」は十分に織り込まれていません。家賃の請求書が届かないからといって生活費が浮くわけではなく、日々の暮らしを維持するだけで毎月一定のキャッシュが確実に流出していきます。
【徹底比較】持ち家vs賃貸!老後一人暮らしの収支シミュレーション
老後の住まいをめぐっては、常に「持ち家か賃貸か」の議論が交わされます。しかし、一人暮らしとなった高齢期においては、両者のコスト構造が全く異なる性質を帯びてきます。戸建て持ち家、マンション持ち家、そして民間賃貸の3パターンにおける持ち家老後維持費シミュレーションを一覧表で徹底比較します。
| 住居タイプ | 詳細・数値データ(月額換算目安) | 一般的な基準・維持費の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 戸建て(持ち家・ローン完済) | 約3.0万〜4.5万円 (税・保険・長期修繕積立の月割) | 固定資産税:年8万〜15万円 修繕積立:月2万〜3万円相当を自己確保必須 | 毎月の固定支払いは少ないが、屋根・外壁塗装や給湯器交換など突発的な100万〜300万円単位の一時出費に極めて脆弱。 |
| 分譲マンション(持ち家・ローン完済) | 約4.5万〜6.5万円 (管理費・修繕積立金・税の合計) | 管理費+修繕積立金:月3.5万〜5.5万円 固定資産税:年6万〜12万円 | バリアフリーや防犯面は優秀だが、修繕積立金の値上げリスクが継続。賃貸並みの固定費が一生涯発生し続ける。 |
| 民間賃貸住宅(ワンルーム〜1DK) | 約6.0万〜8.5万円 (家賃・共益費・更新料等) | 家賃:月5.5万〜7.5万円 更新料:2年ごとに家賃1ヶ月分+火災保険 | 修繕義務がなく身軽だが、年金生活での固定出費負担が重い。さらに高齢単身者の入居審査の厳しさが大きな壁となる。 |
表から明らかな通り、戸建てであっても月割りに直せば3万円以上の維持コストが潜在的にかかっており、分譲マンションにいたっては管理費・修繕積立金だけで民間賃貸の家賃水準に肉薄します。「持ち家だから住居費はタダ同然」という前提で収支計画を立てることが、いかに危険であるかが浮き彫りになります。
一般に知られていない盲点|「家賃ゼロ」でも赤字に転落する3大要因
持ち家がある高齢単身者が「なぜか毎月貯金が減っていく」「ボーナス時期でもないのに預金残高が激減する」と頭を抱える背景には、住宅を所有し続けること自体に伴う3つの構造的トラップが存在します。これこそが、多くのシニアが直面する年金だけで生活できない理由の正体です。
1. 容赦なく毎年課税される「固定資産税」の重圧
現役時代は給与口座から自動引き落としで気にも留めなかった税金が、年金生活では重い足かせとなります。固定資産税老後一人暮らしの世帯にとって、年に4回(または一括で)送られてくる納付書は強烈な心理的打撃です。地価の高い都市部や、敷地面積が広い地方の戸建て住宅では、年間で10万円〜15万円超の納税が必要となります。年金収入が手取りで月15万円程度の場合、丸々1ヶ月分の生活費が税金だけで吹き飛ぶ計算です。
2. 築古物件を直撃する「マンション修繕積立金」の段階的値上げ
国土交通省のガイドライン改定以降、多くの分譲マンションで修繕積立金の見直しが加速しています。特に築30年〜40年を超えたマンションでは、配管の更新やエレベーターの刷新、外壁タイルの補修費用が不足し、マンション修繕積立金値上げ老後の家計を直撃しています。分譲当初は月5,000円程度だった積立金が、気づけば月2万5,000円〜3万5,000円に跳ね上がり、管理費と合わせると毎月5万円以上の強制支出となるケースが日常茶飯事です。滞納すれば競売にかけられるリスクがあるため、食費や医療費を削ってでも払わざるを得ない事態に追い込まれます。
3. 突発的に数百万円が蒸発する「戸建てリフォーム費用」
戸建て住宅は毎月の管理費こそかかりませんが、建物の劣化に対する責任をすべて個人が負わなければなりません。築30年を超えると、給湯器の故障(約20万〜40万円)、屋根・外壁の塗り替え(約120万〜180万円)、シロアリ防除や雨漏り修繕など、待ったなしの修繕が次々と発生します。さらに高齢期には足腰の衰えに対応するため、手すりの設置や浴室の段差解消といった老後一人暮らし戸建てリフォーム費用として100万〜200万円単位の支出が重なります。これらを想定外として放置すれば、雨漏りやヒートショックのリスクを抱えた劣悪な環境で孤独に耐えることになります。
【実態検証】利用者の生の声と現場目線で見えたリアル|「年金月15万」持ち家の限界
現場のリアルな相談窓口やコミュニティには、住宅ローンを終えたはずのシニア層から切実な告白が寄せられています。SNSや公的な家計相談窓口での聞き取り調査から見えてきた生の声は、机上の空論を打ち砕く生々しいものです。
「夫に先立たれ、築38年の戸建てに一人で暮らしています。私の年金は月14万円。ローンがないので大丈夫だと思っていましたが、昨年末に突然給湯器が壊れてお湯が出なくなり、交換に35万円かかりました。さらに春には固定資産税の請求が届き、一気に預金が底をつきかけました。冬場は部屋が広すぎて底冷えし、電気代と灯油代だけで月2万5,000円を超えます。家を維持するために生きているような感覚です」(74歳・女性・戸建て単身)
「都内の築32年マンションを所有しています。現役引退時の退職金でローンは完済しましたが、2年前に修繕積立金が月1万2,000円から2万8,000円へと大幅に値上げされました。管理費と駐車場代(解約不可の規約)を合わせると毎月4万6,000円が引き落とされます。年金は月16万円ありますが、手取りからこの固定費を引くと残りは10万円ちょっと。ここから食費や光熱費を払うと手元に小遣いなど一切残りません」(71歳・男性・マンション単身)
年金月15万一人暮らし持ち家生活の家計簿を検証すると、手取り受給額は約13万3,000円〜13万8,000円程度まで目減りします。ここから生活費15万円を支出し、さらに年間数十万円単位の維持費や税金を積み立てることは物理的に不可能です。毎月2万〜3万円の基礎赤字に加え、突発修繕のたびに虎の子の老後預金が数十万円単位で削り取られていくのが、持ち家単身世帯の冷徹な現実です。
さらに見落とせないのが、年齢とともに急増する老後一人暮らし医療費介護費平均の存在です。厚生労働省の統計によると、75歳以上の後期高齢者一人あたりの年間窓口負担額は平均で約10万〜15万円、要介護認定を受けた場合の自己負担は在宅介護でも月額平均約1万5,000円〜5万円に達します。医療と介護が本格化する70代後半以降、住まいの維持費と健康管理コストの板挟みによって家計破綻の危機は一気に高まります。
老後の家をどうする?「持ち家売却賃貸どっち」とリバースモーゲージの罠
持ち家の維持費に悲鳴を上げたとき、多くの人が直面するのが「このまま住み続けるか、それとも売却して賃貸に移るべきか」という老後持ち家売却賃貸どっちの二者択一です。この判断を誤ると、老後破産への転落スピードを加速させることになります。
持ち家を売却して賃貸に移る最大のメリットは、固定資産税や大規模修繕の責任から完全に解放され、売却代金を現金化して手元資金を厚くできる点にあります。一方で、70歳を超えてからの単身賃貸契約は、孤独死リスクや家賃滞納リスクを警戒するオーナー側から入居を断られる「高齢者入居拒否問題」という高いハードルが存在します。都市再生機構(UR賃貸住宅)や高齢者向け優良賃貸住宅(高優賃)など、高齢者を受け入れやすい公的賃貸を確保できるかどうかが成否の分かれ目となります。
また、自宅を売却せずに資金化する手段として金融機関が積極的に営業をかけているのが「リバースモーゲージ」です。自宅を担保に生活資金を借り入れ、死亡時に自宅を売却して一括返済する仕組みですが、ここには安易に手を出せない落とし穴があります。リバースモーゲージデメリット評判を精査すると、以下の3大リスクが浮き彫りになります。
- 金利上昇リスク:変動金利が主流のため、市場金利が上昇すると利息の支払い負担が急増し、借入限度額の消化が早まる。
- 不動産担保割れリスク:地価の下落によって担保評価が見直され、利用限度額が引き下げられたり、存命中に残債の一括返済を求められる危険がある。
- 長生きリスク:契約極度額まで借り切ってしまった場合、それ以降は1円も借りられず、生存しているにもかかわらず退去や返済を迫られる構造的弱点がある。
特に地方の戸建て住宅の場合、そもそも担保価値が低く見積もられ、融資対象外となる事例も頻発しています。「自宅に住み続けながらお金が手に入る魔法の杖」など存在せず、リバースモーゲージは不動産価値が極めて高い都心近郊の物件を持つ一部の層に限られたハイリスクな選択肢であると認識すべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会心理学の観点から見ると、多くの高齢者が持ち家に執着する背景には「長年かけて手に入れた城を手放したくない」というサンクコスト効果(埋没費用への執着)と、生活環境の変化を極度に恐れる心理が働いています。しかし、感情論で住まいを選択することは、老後の経済的破綻を招く主因となります。持ち家を維持すべきか、早期に手放すべきか、以下の明確な基準で客観的に判断してください。
【持ち家を維持しても問題ない人の条件】 1. 公的年金の手取りが月18万円以上、または年金以外に確実な配当・不労所得がある 2. 住居の修繕費や税金用として、生活防衛資金とは別に300万円以上の現金をプールできている 3. 築年数が浅く、向こう15年間は大規模修繕や高額な設備交換の予定がない 4. マンションの場合、修繕積立金の積立総額が計画通り潤沢にプールされていることを管理総会で確認済みである
【今すぐ売却・住み替えを検討すべき人の条件】 1. 年金の手取りが月14万円以下で、毎月の貯金残高が恒常的に減り続けている 2. 築30年以上の木造戸建てで、耐震性や断熱性に不安があり、階段や段差の移動がつらくなってきた 3. 貯蓄総額が200万円未満で、50万円以上の急な修繕出費に対応できる余力がない 4. マンションの修繕積立金が過去5年以内に急激に値上げされ、今後も再値上げが予告されている

【2026年最新老後資金対策まとめ】一人暮らしが資産寿命を延ばす防衛策
老後の持ち家一人暮らしで直面する赤字危機を克服し、人生の最終版まで経済的自立を維持するための処方箋を2026年最新老後資金対策まとめとして提示します。行き当たりばったりの節約ではなく、資産と制度をフル活用する構造改革が不可欠です。
第一に、「公的年金の繰り下げ受給」を活用した基礎年金の底上げです。65歳で満額受け取るのではなく、受給開始を70歳まで繰り下げれば42%、75歳まで繰り下げれば84%受給額が増額されます。一人暮らしにおいて最大のリスクは「長生きによって手持ち資金が枯渇すること」です。60代のうちに働いて生活費を賄えるのであれば、受給を遅らせて生涯受け取れる年金の絶対額を引き上げることが、将来の住居維持費をカバーする最大の盾となります。
第二に、住宅の早期ダウンサイジングと「空き家化」の予防的回避です。体が健康で判断能力が確かな70代前半のうちに、広すぎる戸建てを売却し、駅近のコンパクトな中古分譲マンションやUR賃貸へ住み替える決断が有効です。資産価値が残っているうちに売却益を確保し、生活動線を縮小させることで、光熱費の削減と将来の介護リスクへの備えが同時に完了します。
第三に、自治体の「住宅改修補助金」や「省エネ補助金」の徹底活用です。手すりの設置や段差解消などのバリアフリーリフォームは、介護保険を利用すれば上限20万円(自己負担1〜3割)まで公的助成が受けられます。さらに各自治体が実施している断熱窓改修や高効率給湯器設置への手厚い補助金を組み合わせることで、自己負担を最小限に抑えつつ、光熱費の大幅カットとヒートショック事故の未然防止を実現できます。
【老後 一人暮らし 生活費 持ち家】に関するよくある質問(FAQ)
Q1:老後の一人暮らしで持ち家の場合、年金は月いくらあれば安心ですか?
A1:住居の突発的な修繕や固定資産税を考慮すると、手取りで月18万〜20万円の収入があれば比較的安定した暮らしが可能です。国民年金のみ(満額で月約6.8万円)や、厚生年金でも受給額が月12万〜14万円台の場合は、持ち家であっても毎月数万円の赤字が構造化するため、繰り下げ受給による増額や早期のダウンサイジングが必要になります。
Q2:戸建てとマンション、老後の一人暮らしにはどちらが適していますか?
A2:身体機能の低下と維持管理の手間を考慮すれば、ワンフロアで生活が完結しバリアフリー性が高い分譲マンションに軍配が上がります。ただし、マンションは管理費・修繕積立金が一生涯発生し、値上げリスクも伴います。これらを支払い続ける年金余力がない場合は、固定費を自らコントロールできる戸建て、あるいは公的賃貸への住み替えが現実的な防衛策となります。
Q3:一人暮らしで持ち家を維持できなくなった場合、どのタイミングで売却を検討すべきですか?
A3:「手持ちの預貯金が300万円を下回った時点」、または「要介護認定を受ける前(判断能力が十分にある状態)」が売却検討の絶対的なリミットです。認知症などで意思能力が低下すると、成年後見人を立てない限り不動産の売却処分が極めて困難になります。住まいの売却には査定から現金化まで半年以上を要するため、余力があるうちに動き出すことが致命傷を避ける鉄則です。
まとめ:住まいの固定観念を捨てて自立した老後を守る
「持ち家があるから老後は安泰」という神話は、急速な物価変動と建物の経年劣化の前に完全に過去のものとなりました。家賃という目に見える支払いがなくても、税金、インフラ維持、突発修繕という名の不可視のコストが、高齢単身世帯の家計を確実に削り取っていきます。
家は人生を豊かにするための器であり、家を守るために日々の生活を犠牲にしては本末転倒です。所有への固執を解き放ち、客観的な収支シミュレーションに基づいて早期に住まいの見直しを進めることこそが、人生100年時代を孤独と貧困から遠ざけ、真の安心を手に入れるための唯一の道筋です。 (出典: 老後 一人暮らし 生活費 持ち家(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。