税理士と会計士の違いを徹底比較!年収・試験難易度と将来性の真相
企業の決算書やお金の流れを扱う最高峰の国家資格として、常に比較の対象となる「税理士」と「公認会計士」。どちらも数字のエキスパートという共通点を持ちながら、両者の担う法的な役割、クライアント層、試験の仕組み、さらには生涯を通じたキャリアパスには決定的な乖離が存在します。進路を選択する受験生やキャリアチェンジを検討するビジネスパーソンにとって、この二者の本質的な違いを曖昧にしたまま学習をスタートさせることは、数千時間に及ぶ努力の方向性を誤る大きなリスクを孕んでいます。
経済環境が激変し、生成AIの急速な現場浸透が進む2026年現在、両資格の現場における立ち位置や求められる専門性にも構造的な変化が訪れています。資格指導の現場や監査法人・会計事務所の内部証言、厚生労働省の賃金構造基本統計調査などの客観的データを交え、知られざる実態を掘り下げていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:税理士は「税務の代理・書類作成・相談」を担う中小企業や個人の味方であり、公認会計士は「財務諸表監査」を通じて大企業の決算の適正性を担保する資本市場の番人である。
- 要点2:公認会計士は税理士登録の権利を法的に有するが、税務実務の経験なしでは独立が難しく、年収推移も「監査法人の高水準な初任給」と「税理士の独立開業による青天井」という対照的な特徴を持つ。
- 要点3:試験制度は「科目合格を数年かけて積み上げる税理士」と「短期間で全科目を網羅する会計士」に分かれ、学習スタイルや人生設計との親和性が選択の成否を分ける。
【決定的な差】似ているようで実は全く違う?独占業務と根拠法の本質
税理士と公認会計士が混同されやすい最大の要因は、どちらも企業の財務諸表(貸借対照表や損益計算書など)を読み解く点にあります。しかし、法的な根拠と守るべき目的を紐解くと、両者は正反対のベクトルのもとに活動していることが分かります。
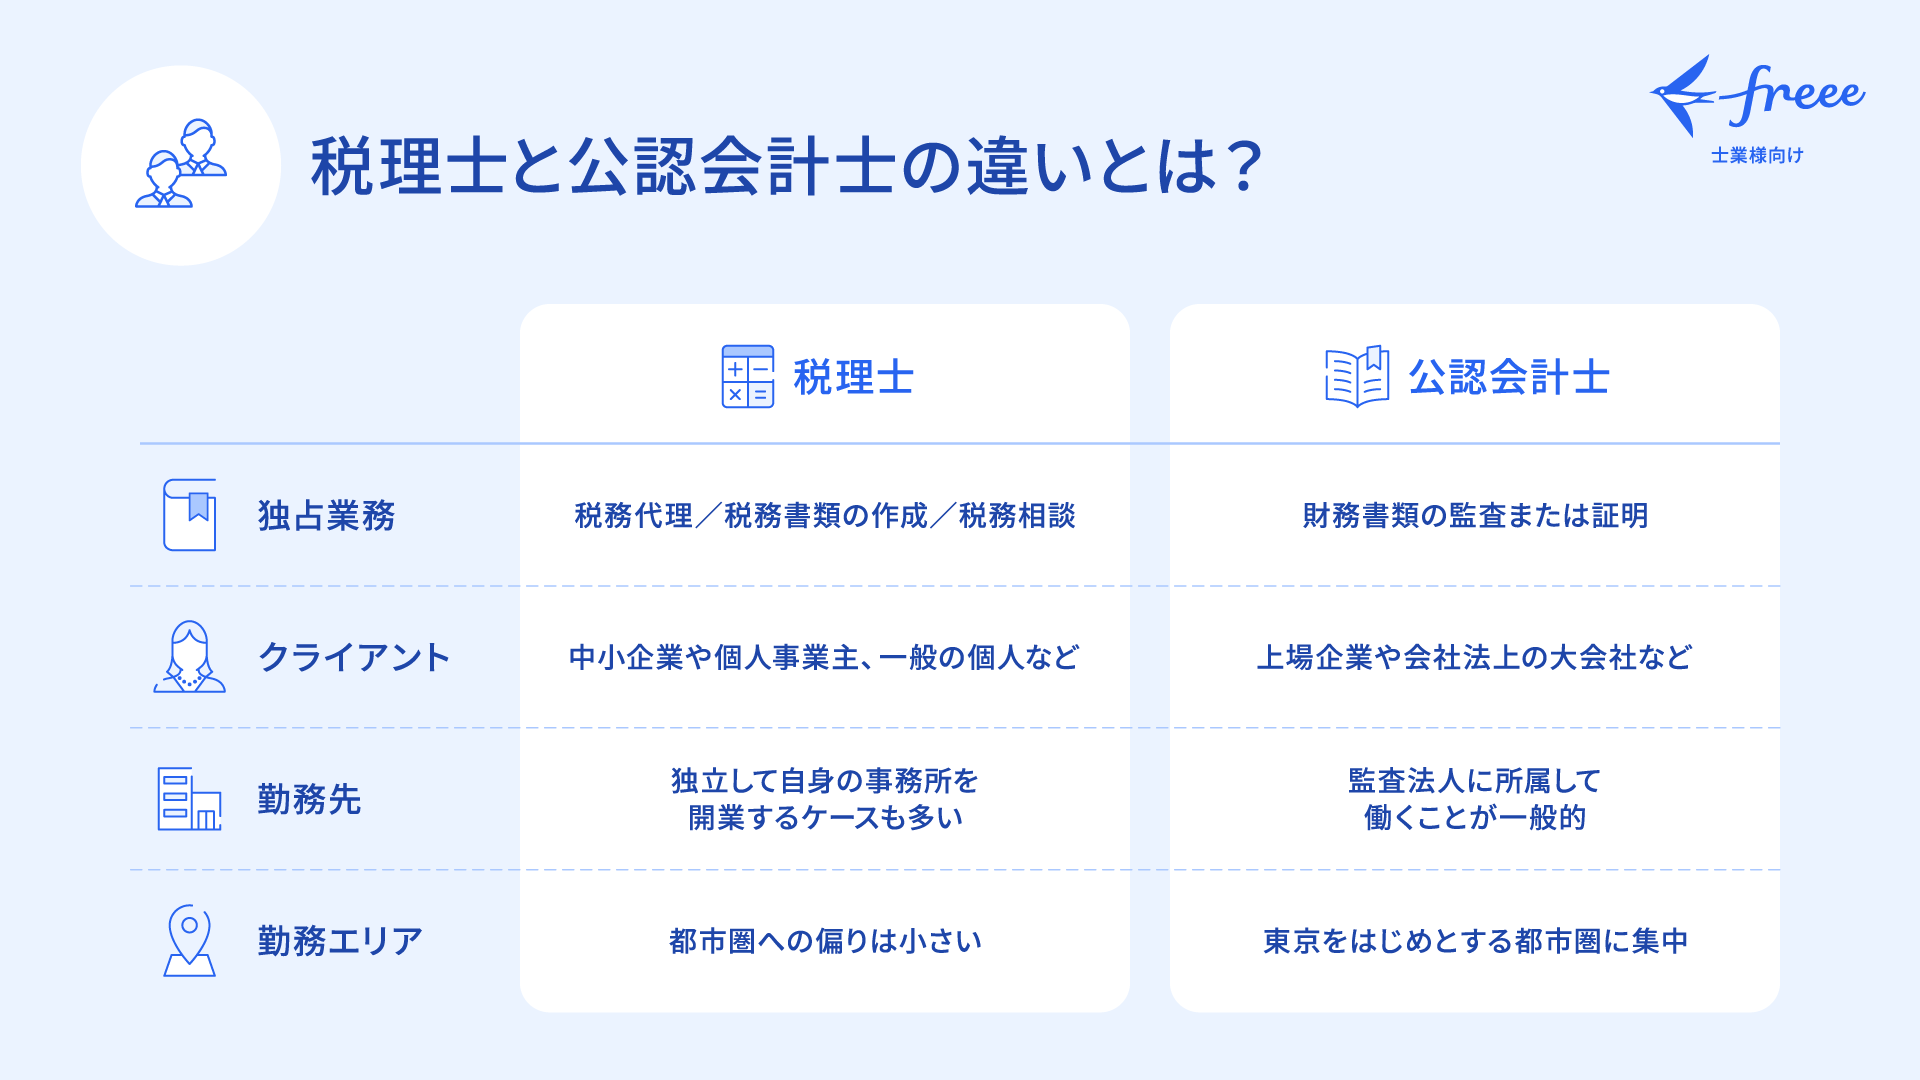
両者の業務領域と根拠法を分かつ最大の境界線が独占業務の範囲と独立開業の真相です。税理士の根拠法である税理士法第1条には、「税務に関する専門家として、独立した公正な立場において、申告納税制度の理念にそって、納税義務者の信頼にこたえ、租税に関する法令に規定された納税義務の適正な実現を図ること」が明記されています。その独占業務は以下の3点に集約されます。
1つ目が確定申告や税務署への各種申請を代理で行う「税務代理」、2つ目が申告書などの書類を作成する「税務書類の作成」、3つ目が節税や事業承継などの相談に応じる「税務相談」です。税理士の主たるクライアントは国内企業の99%以上を占める中小企業や個人事業主であり、基本的には「納税者の立場に寄り添うパートナー」としての性格を色濃く持ちます。
対照的に、公認会計士の根拠法である公認会計士法第1条では、「監査及び会計の専門家として、独立した立場において、財務書類その他の財務に関する情報の信頼性を確保することにより、会社等の公正な事業活動、投資者及び債権者の保護等を図り、もって国民経済の健全な発展に寄与すること」と規定されています。公認会計士にしか許されていない唯一無二の独占業務は公認会計士の独占業務と監査、すなわち「財務諸表監査」です。
上場企業や一定規模以上の大会社は、自ら作成した財務諸表が会計基準に則って正しく作られているか、第三者である公認会計士による監査を受けなければなりません。粉飾決算を防ぎ、投資家や銀行が安心して取引できる市場規律を守ることがその使命です。税理士が「クライアントの利益最大化に寄り添う伴走者」であるならば、公認会計士は「不正や誤りを厳しく見抜く厳格な審判員」という立ち位置を取ります。この会計士と税理士の仕事内容の違いこそが、日々の実務における思考回路や人間関係のあり方を根本から隔てる最大の要因です。
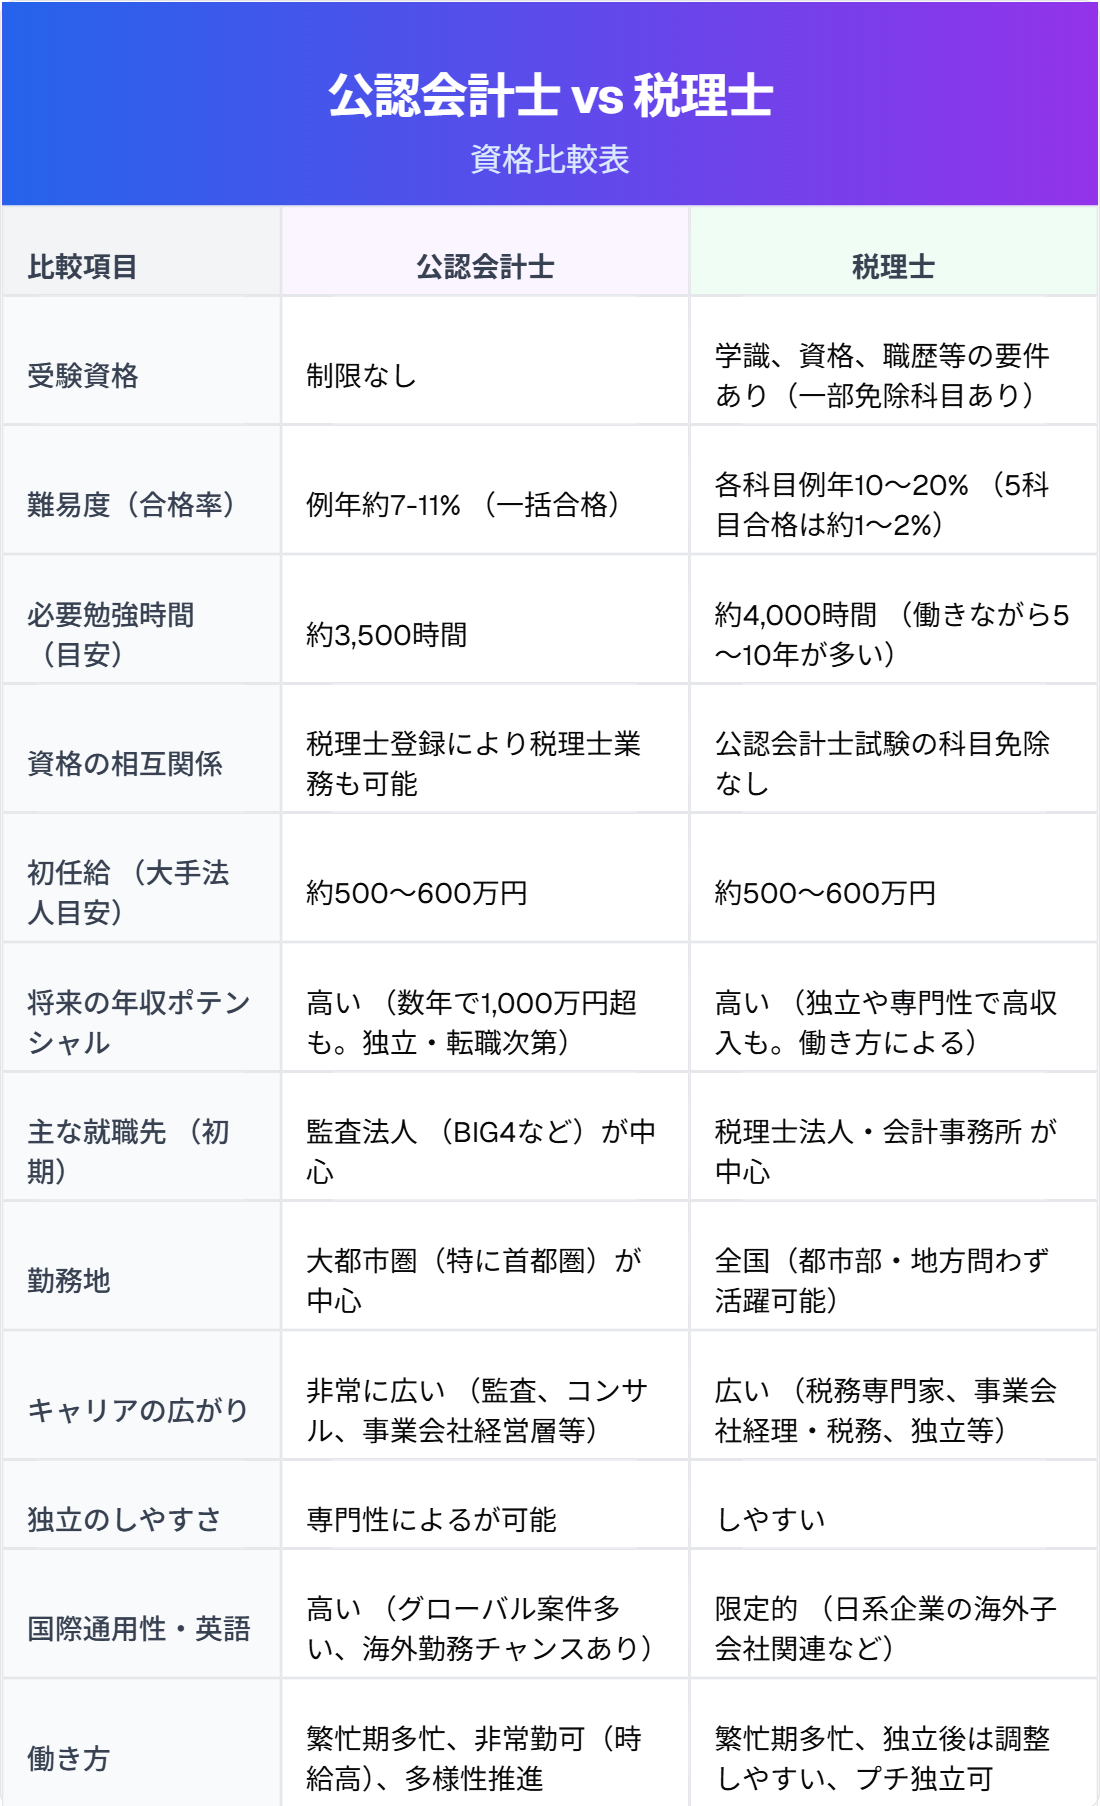
【データで比較】税理士と公認会計士の年収比較・試験難易度の実態
キャリア設計において避けて通れないのが、報酬水準と資格取得に要するコストの比較です。厚生労働省の統計調査や大手資格予備校(TACやLECなど)の開示データをもとに、客観的な比較を行いました。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 平均年収水準(組織所属) | 約800万〜1,100万円 大手監査法人初任給は年俸約600万円スタート | 約650万〜850万円 中小会計事務所の初任給は年俸350万〜450万円台が中心 | 組織人としての初期〜中期の年収安定性は公認会計士が大きく優勢。 |
| 独立開業時の年収 | 数百万円〜2,000万円以上 個人での監査受託は困難。コンサルや社外役員が主軸 | 数百万円〜3,000万円超 顧問先の開拓や相続案件の獲得で数千万円超えの個人も多数 | 独立してストック収入(顧問料)を積み上げやすいのは明確に税理士の強み。 |
| 試験形式・合格要件 | 短答式+論文式 短期間に全科目を総合学習し一括突破する形式 | 科目合格制(全5科目) 1度合格した科目は生涯有効。数年かけて合格を積む | 試験の戦い方が根本的に異なる。会計士は短期集中型、税理士は長期持久戦型。 |
| 合格率・勉強時間 | 合格率:約7〜10% 必要時間:3,500〜5,000時間 | 官報合格率:約15〜20%(各科目10〜15%) 必要時間:4,000〜6,000時間 | 税理士は1科目ずつの沼が深く、5科目揃うまでの総投下時間は会計士を上回るケースも。 |
| 受験資格の制限 | 制限なし(年齢・学歴不問) | 会計科目は制限なし、税法科目は一定の学歴・職歴・資格(簿記1級など)が必要 | 法改正により税理士の門戸も広がったが、税法科目には依然として条件が残る。 |
税理士と公認会計士の年収比較において注目すべきは、キャリア初期と後期のギャップです。公認会計士は、試験合格後にいわゆる「Big4」と呼ばれる四大監査法人(PwC、EY、デロイト、KPMG)に就職するケースが大半を占めます。近年の人手不足も影響し、20代半ばのスタッフ層でも年収600万円前後が保証され、シニアマネージャーやパートナーに昇格すれば1,500万〜2,500万円超に達する安定した報酬基盤が存在します。
一方、税理士の平均年収は所属する事務所の規模によって大きく左右されます。地域の小規模会計事務所では400万〜500万円台にとどまる例も少なくありません。しかし、税理士の真骨頂は「独立開業によるレバレッジ」です。経営者と毎月の顧問契約(月額3万〜10万円)を結び、100社を抱えればそれだけで安定した年間数千万円の売上が立ちます。独立成功組のなかには年収3,000万〜5,000万円を超えるプレイヤーが数多く存在し、分布の分散が大きいのが税理士業界の特徴です。
また、税理士試験の難易度と合格率を語る上で欠かせないのが「科目合格制度」のリアルです。受験資格と科目合格制度の詳細まとめに記載の通り、簿記論や財務諸表論、法人税法、所得税法、消費税法、相続税法などから計5科目を揃える必要があります。一度合格した科目は生涯有効であるため、「働きながら毎年1科目ずつ受験する」という選択が可能です。ただし、各科目の合格率が約10〜15%で推移する相対評価試験であるため、1科目に3〜5年足止めされる「科目沼」に陥り、最終合格まで10年を要する社会人も珍しくありません。
【実態検証】監査法人と会計事務所のキャリアパスと現場の生々しいリアル
資格を取得した後の職場環境や日々のワークスタイルも、両者で全く異なります。会計事務所と監査法人のキャリアパスには、想像以上のカルチャーギャップが存在します。
監査法人のリアルな日常について、SNSで発信を続ける現役公認会計士たちの証言や現場の声を拾うと、共通して語られるのは「大企業の決算期における圧倒的な情報量と精神的プレッシャー」です。公認会計士はチーム単位で動きます。インチャージ(現場主査)になると、クライアント企業の経理部だけでなく、役員や監査役と対等に渡り合い、時に「この会計処理は認められない」とノーを突きつけなければなりません。資本市場を背負う誇りがある反面、数千枚の調書作成や内部統制の不備追究に追われ、深夜までPCと向き合う激務期が存在します。
監査法人を数年で退職した後のキャリアパスは極めて多彩です。近年ではスタートアップのCFO(最高財務責任者)への招聘、戦略コンサルティングファーム、FAS(財務アドバイザリーサービス)、上場企業の財務企画部門など、市場での引き合いは極めて強固です。
一方、税理士事務所・税理士法人に勤める実務家の現場はどうでしょうか。現場での主な業務は、中小企業経営者から領収書や通帳コピーを預かり、月次試算表を作成し、節税アドバイスや資金繰りの相談に乗ることです。ここでの主戦場は「泥臭い人間関係の構築」にあります。
税務の知識がどれほど深くても、横柄な態度を取ったり経営者の苦悩を汲み取れなかったりする税理士はすぐに顧問契約を解除されます。逆に、経営者の家族関係やプライベートな悩み、社員の給与問題にまで真身に耳を傾ける税理士は、生涯の盟友として重宝され、代替の利かない存在となります。監査法人が「組織と組織の契約」であるのに対し、会計事務所は「人と人との泥臭い信頼関係」で動いているのが実情です。
一般に知られていない盲点とネットの誤解|公認会計士から税理士登録できる理由
資格コミュニティや掲示板などで頻繁に議論を呼ぶのが、「公認会計士は税理士資格も持っているから上位互換なのか?」という疑問です。
法的な事実として、公認会計士から税理士登録できる理由は税理士法第3条第1項第3号に明記されています。同条文により、公認会計士試験に合格し、所定の実務補習を経て公認会計士登録を完了した者は、無試験で税理士会に登録する資格が付与されます。この法構造だけを見ると、「会計士を目指した方が一石二鳥でお得ではないか」と考えがちですが、実態はそれほど単純ではありません。
ここに大きな落とし穴が存在します。ネット上で囁かれる「会計士を取れば税理士業務も完璧にこなせる」というのは完全な誤解です。公認会計士試験で学ぶ租税法は、法人税法や所得税法の基礎的な理論計算が中心であり、税理士実務で頻出する実務レベルの消費税区分判定、相続税・贈与税の財産評価、事業承継税制の特例といった極めて複雑な実務知識は試験範囲外です。
このため、公認会計士と税理士のダブルライセンス評判を検証すると、手痛い失敗談も散見されます。監査法人出身の会計士が「税理士登録もしたから」と安易に独立して中小企業の税務申告を引き受けた結果、税務署からの指摘で多額の追徴課税が発生し、損害賠償問題に発展するリスクです。税理士会への登録費用や年会費(年間約10万〜15万円)を払いながらも、実務の怖さから実質的に税理士業務を行わない「名義のみのペーパー税理士」となっている会計士も少なくありません。
さらに、税理士と会計士の将来性2026年最新事情に目を向けると、AIの進化による影響の受け方にも違いが見えてきます。過去に「AIによって10年後に消える職業」の筆頭に挙げられた両職種ですが、現実は異なります。証憑入力や定型の監査手続といった作業は自動化されたものの、税理士は「複雑化するインボイス・電帳法対応や富裕層の国際分散投資・相続対策コンサル」、公認会計士は「ESG・サステナビリティ情報の第三者保証や非財務情報の信頼性担保」へと高付加価値領域へシフトしており、単純作業から解放されたプロフェッショナルの価値はむしろ高騰しています。
【プロの結論】税理士と会計士どっちが向いているか?後悔しない判断基準
「自分はどちらの資格を目指すべきなのか」。この問いに終止符を打つためには、自身の気質、これまでのキャリア、そしてどのようなワークライフバランスを理想とするかを客観的に見極める必要があります。
組織心理学とキャリア志向から見る向き・不向きの構造
公認会計士が向いているのは、「大企業やグローバルな資本市場に身を置き、論理的思考力と客観性を武器にしたい人」です。学生や20代で、一定期間(2〜3年)を完全に勉強に捧げられる環境があるならば、公認会計士試験に一気呵成でチャレンジするリターンは絶大です。若いうちに大手監査法人で上場企業の内部統制やビジネスモデルを徹底的に学ぶ経験は、その後のキャリアを強力に後押しします。
一方、税理士が向いているのは、「個人の力で地域社会や中小企業を支え、生涯現役で独立経営者として生きたい人」です。すでに一般企業や金融機関、会計事務所で社会人として働いており、仕事を辞めずにキャリアアップしたい層にとって、科目合格制の税理士試験は現実的かつ合理的な選択肢となります。他者の痛みに共感し、泥臭い相談事にも親身に応じられるカウンセラー気質の持ち主は、税理士として絶大な支持を集めることができます。
おすすめできる人・慎重になるべき人の判断基準
▼ 公認会計士を目指すべき人
・20代前半〜中盤で、まとまった勉強時間を確保できる環境にある人
・グローバル企業、M&A、IPO支援、大企業の経営戦略に興味がある人
・Big4などの大組織で高水準の年収を得ながら、キャリアの選択肢を広げたい人
・チームプレイでのプロジェクト進行や、客観的・批判的な検証作業が得意な人
▼ 税理士を目指すべき人
・社会人として働きながら、数年がかりで一歩ずつ資格を取得したい人
・将来的に自分の事務所を構え、地元で独立開業して地域経済に貢献したい人
・中小企業の社長や資産家と直接対話し、感情面も含めて伴走することにやりがいを感じる人
・定年のない「生涯現役」のライセンスとして、一生ものの職人技を磨きたい人
【税理士と会計士の違い】に関するよくある質問(FAQ)
Q1:公認会計士資格を取れば、実務経験がなくても税理士事務所を開業できますか?
A1:法的には登録を行えば税理士事務所の看板を掲げることは可能です。しかし、申告書の作成手順や税務調査対応、会計ソフトの扱いなど、税務特有の実務ノウハウは監査法人では学べません。実務未経験のまま独立するとクライアントに迷惑をかけ、自身も賠償責任を負う危険があるため、通常は会計事務所や中堅税理士法人に1〜2年勤務して税務実務を修得してから独立するのが鉄則です。
Q2:30代・40代の未経験から目指すなら、どちらの資格が現実的ですか?
A2:職歴や生活環境によりますが、働きながら目指すのであれば科目合格制のある「税理士」が一般的です。ただし、近年は30代以上で公認会計士試験に合格し、監査法人へ就職する事例も増加しています。フルタイムで学習に専念できる資金と時間があるなら会計士、現在の仕事を維持しながら着実にキャリアチェンジを図りたいなら税理士が堅実な選択です。
Q3:AIがさらに進化した場合、将来的に仕事が減るのはどちらですか?
A3:どちらか一方が極端に衰退することはありません。定型的な記帳代行やルーティンの照合作業はAIに置き換わりますが、税理士は「事業承継や相続、経営者のメンタルサポート」、公認会計士は「不正リスクの検知、サステナビリティ開示の保証、高度な企業価値評価」など、人間による最終判断とコミュニケーションが不可欠な領域へと職務が進化しています。ツールの使い手としてAIを武器にできるプロであれば、将来的な需要は両資格ともに極めて高い水準を維持します。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、数字を扱うという外見上の共通点を持ちながらも、その本質は「資本市場の規律を守る番人」と「納税者の挑戦を支える伴走者」という、まったく異なるプロフェッショナルです。
年収の立ち上がりや若手でのキャリアの多様性を重視するなら公認会計士、独立開業のしやすさや顧客との深い人間関係、生涯現役の職人性を求めるなら税理士。自らの人生の優先順位を明確にし、学習環境とキャリアゴールに最も合致した道を選択することが、長期的な成功を掴むための唯一の羅針盤となります。 (出典: 税理士 と 会計士 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。