エクセル消費税計算で1円ズレる謎|関数の使い分けとインボイス対策
月末の請求書発行や経費精算の締め切り間際、エクセルで作った計算シートの合計金額を電卓で検算した瞬間、「なぜか1円合わない」と背筋が凍った経験を持つ実務担当者は少なくありません。行ごとの金額を足し合わせると合計セルの数値と食い違い、取引先から「請求書の計算が合いません」と差し戻されて冷や汗を流すトラブルは、今も多くのオフィスで日常茶飯事となっています。
この不可解な「1円のズレ」は、決してエクセルのバグでも担当者の計算ミスでもありません。ソフトウェアの内部処理と人間の視覚認識のギャップ、そして四捨五入や切り捨てに関する数式の組み方に明確な原因が存在します。さらに、適格請求書等保存方式(インボイス制度)の定着に伴い、消費税端数処理のルールに厳格な法的制約が加わったことで、旧来の計算テンプレートをそのまま使い続けるリスクは一段と高まりました。本稿では、現場を悩ませる端数ズレの根本原因を解剖し、実務で今すぐ使える計算式とトラブルを防ぐ設計思想を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:1円のズレが生じる主因は、セルの「表示形式による四捨五入」と「内部保持されている端数(浮動小数点)」の不一致にあります。
- 要点2:インボイス制度では「1つの適格請求書につき税率ごとに端数処理は1回」と定められており、明細行ごとの端数処理は税法上認められません。
- 要点3:切り捨てにはROUNDDOWN関数を徹底し、マイナス値引き時に予期せぬズレを招くINT関数の安易な代用は即刻見直す必要があります。
【現場検証】なぜエクセルで「1円のズレ」が起きるのか?表示形式と関数切り捨ての罠
経理や営業事務の現場で最も頻発するトラブルが、1円のズレが発生する理由を巡る混乱です。画面上に見えている数値を手作業で足し算すると「10,000円」になるはずなのに、エクセルのSUM関数が入ったセルには「10,001円」あるいは「9,999円」と表示されてしまう現象が後を絶ちません。
この現象を引き起こす最大の要因は、エクセルの「セルの表示形式」と「内部データ」の乖離です。エクセルのツールバーにある「小数点以下の表示桁数を減らす」ボタンを使って数値を整数表示に設定すると、エクセルは画面上だけで数値を四捨五入して表示します。しかし、セル内部には「105.4円」や「210.8円」といった小数点以下の端数がそのまま保持され続けています。
たとえば、消費税額がそれぞれ「10.4円」となる明細が10行並んでいたとします。セルの表示形式を整数に設定していると、画面上には四捨五入された「10円」が10行表示されます。これを見た人間は「10円 × 10行 = 100円」になると認識します。ところが、SUM関数で合計列を計算させると、エクセルは内部に保持されている「10.4円」を10回足し合わせるため、合計結果は「104円」になります。結果として、見た目の合計(100円)とエクセルが出した合計(104円)の間に4円もの乖離が生じるわけです。
この目に見えない小数の蓄積を断ち切るには、表示形式に頼るのではなく、計算式の段階でROUNDDOWN関数切り捨てやエクセル四捨五入ROUND関数を組み込み、セル内部のデータそのものを整数に確定させる処理が不可欠となります。
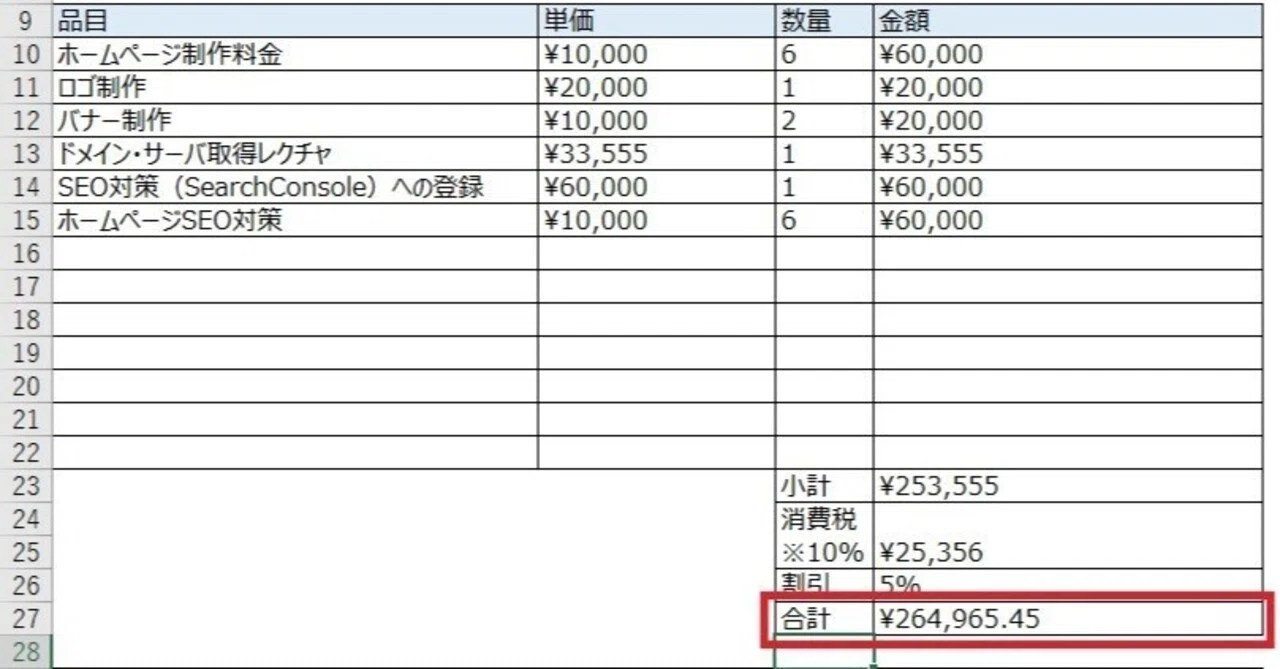
【比較検証】ROUNDDOWN・ROUND・INT関数の決定打|消費税端数処理のルールと違い
エクセルで消費税を処理する際、どの関数を選択すべきかは企業の取引方針や税法上の要件に直結します。国税庁の指針や実務慣行において、消費税の端数処理は事業者の判断で「切り捨て」「四捨五入」「切り上げ」のいずれを選択しても問題ないとされていますが、日本の商習慣では顧客有利となる「切り捨て(切り下げ)」を採用するケースが過半を占めています。
ここで実務担当者が最も注意しなければならないのが、INT関数とROUNDDOWNの違いです。手軽に整数化できる関数としてINT関数を用いるケースが散見されますが、これは値引き処理など「負の数(マイナス)」を扱う際に致命的なエラーを引き起こします。
| 関数名と構文 | 処理内容・特徴 | 負の数(-10.4)の処理結果 | 実務現場での推奨度と評価 |
|---|---|---|---|
| ROUNDDOWN(数値, 0) | 指定した桁数で単純切り捨て(0に近づく方向へ切り下げ) | -10 | 推奨度:高。商業簿記・請求書作成の標準関数。 |
| INT(数値) | その数値を超えない最大の整数を返す(負の方向へ切り下げ) | -11 | 推奨度:低。値引き時に1円余計にマイナスされ事故の原因に。 |
| ROUND(数値, 0) | 小数点第一位を基準にした一般的な四捨五入 | -10 | 社内規程で四捨五入と定められている場合に必須。 |
| TRUNC(数値, 0) | 数値の小数部を単純に切り捨てる | -10 | 挙動はROUNDDOWNと同等だが実務での認知度はやや低い。 |
表から明らかなように、INT関数は正の数であれば「10.4 → 10」と正しく切り捨てますが、値引きなどの負の数になると「-10.4 → -11」へと変換されてしまいます。これはINT関数が数直線上を「左(より小さい数値)」へ進める仕様を持つためです。請求書の返品・値引き行にINT関数を用いていると、知らないうちに1円余分に値引きされてしまい、検算が合わなくなる深刻なバグを生む危険があります。したがって、エクセル消費税計算式を組む際は、迷わずROUNDDOWN関数を選択するのが鉄則です。
【計算式完全ガイド】10%・8%軽減税率と内税・外税の必須エクセル関数
実務では、税抜金額から消費税を求める「外税計算」と、税込金額から本体価格や税額を逆算する「内税計算」が混在します。さらに軽減税率8パーセントが加わったことで、数式の設計はより精緻さを求められています。
1. 外税計算の基本式(10%および8%)
セルA2に税抜金額が入っている場合、標準税率10%の消費税額を切り捨てで求める式は次のとおりです。
=ROUNDDOWN(A2 * 0.1, 0)
食料品や定期購読新聞などの軽減税率8パーセント計算であれば、以下の数式を用います。
=ROUNDDOWN(A2 * 0.08, 0)
税込金額を一発で求めたい場合は、=A2 + ROUNDDOWN(A2 * 0.1, 0)とするか、あるいは全体を掛け算して=ROUNDDOWN(A2 * 1.1, 0)と記述します。ただし、税額と本体価格を帳簿上で明確に区分する必要がある会計実務では、税抜金額と消費税額のセルを分け、足し算で税込合計を算出するスタイルが推奨されます。
2. 内税計算の基本式(税込価格からの逆算)
店頭の総額表示などで税込価格から税抜金額や消費税額を算出するエクセル内税外税計算では、除算(割り算)が入るため必ず微細な端数が発生します。セルA2に税込金額が入力されている場合、10%の消費税額を抜き出す数式は次のようになります。
=ROUNDDOWN(A2 / 1.1 * 0.1, 0) または =ROUNDDOWN(A2 * 10 / 110, 0)
本体の税抜価格を割り出す場合は、税込価格から求めた税額を引くのが最も誤差を生みません。
=A2 - ROUNDDOWN(A2 / 1.1 * 0.1, 0)
直接=ROUNDDOWN(A2 / 1.1, 0)と計算してしまうと、抜き出した消費税額と本体価格を足した際に、元の税込金額と1円ずれてしまう「逆算の罠」に陥ることがあるため、常に「元金額 - 算出税額 = 税抜金額」という整合性を保つ計算順序を意識してください。
3. 複数税率が混在する表でのIF関数活用
1枚の売上伝票や見積書の中に10%と8%の商品が混ざる場合、税率区分列(たとえばC列に「10」または「8」と入力)を設け、IF関数を組み合わせて税額を分岐させます。
=ROUNDDOWN(A2 * IF(C2=8, 0.08, 0.1), 0)
税率区分がブランクの場合や非課税取引(0%)が混在する場合は、SWITCH関数やIFS関数、あるいは税率マスタを参照するXLOOKUP関数を連携させることで、メンテナンス性の高いシートが構築できます。

一般に知られていない盲点とネットの誤解|インボイス対応消費税計算の鉄則
ネット上の古い解説記事や動画解説を鵜呑みにして運用している現場が、税務監査や取引先からの指摘で最も痛手を受けるのが、インボイス対応消費税計算における端数処理の法的ルールです。
適格請求書等保存方式において、国税庁は消費税額の計算方法に関して極めて明確なルールを定めています。それは「1つの適格請求書につき、税率ごとに1回ずつの端数処理を行う」という原則です。国税庁が公表している「インボイス制度の手引き」にも明記されている通り、請求書の明細行ごとに消費税を計算し、それぞれで端数処理を行って合算することは法律上認められていません。
旧来のエクセル請求書テンプレートでは、行ごとに「数量 × 単価 = 小計」「小計 × 0.1 = 消費税」と数式を入れ、最下部でそれらをSUM関数で合算するレイアウトが多く使われていました。しかし、この方式を続けると、行ごとに端数が切り捨てられるため、請求書全体で計算した正式な消費税額と数円のズレが生じることになります。
国税庁が求める正しい手順は、以下のとおりです。
- まず、対象となる取引を「10%対象」と「8%対象」にグルーピングする。
- 税率ごとに税抜金額(または税込金額)の「小計」を算出する。
- その税率別の小計に対して税率(10%または8%)を掛け算し、そこで初めて1回だけ端数処理(ROUNDDOWN等)を行う。
- 税率ごとの税額を合算して最終的な消費税額を算出する。
この複数税率の端数処理詳細まとめに沿った構造になっていないエクセルシートは、インボイスの記載不備として取引先に迷惑をかけるばかりか、仕入税額控除の適用を巡るトラブルを引き起こしかねません。既存の請求書フォーマットを使っている企業は、直ちに数式構造を見直す必要があります。
【実態検証】経理・バックオフィスの生の声と現場目線で見えたリアル
税理士会や中小企業支援窓口には、現在もエクセルの計算ズレに関する切実な相談が寄せられています。大手Q&Aサイトや経理コミュニティの投稿を分析すると、現場の担当者が直面している苦悩が鮮明に浮かび上がってきます。
「取引先の大手企業から『インボイスの端数処理ルールと合っていないため受領できない』と請求書を差し戻された。手動で直そうとするとエクセルのどこかのセルの数値と矛盾してしまい、月末の深夜まで電卓と格闘した」「営業担当者が勝手に作ったエクセル見積書の端数処理がバラバラで、経理システムに入力する段階で1円の不整合が頻発し業務がストップする」といった悲痛な叫びです。
こうしたトラブルの本質は、単なるエクセルの知識不足ではなく、組織内の「属人化」にあります。各部署の担当者が思い思いの計算式や表示形式を使ってシートを作成し、全社的な計算ルールやテンプレートのガバナンスが機能していない現場ほど、1円のズレに対する追跡調査で莫大な時間と精神的エネルギーを浪費しています。
ヒューマンエラーを防ぐ組織論の観点からも、計算セルに直接「1.1」や「0.1」といった数値をベタ打ちさせる運用を廃止し、税率マスタを参照する設計や、シートの保護機能を用いて現場の担当者が数式を改変できない仕組みを構築することが、最も効果的な業務防衛策となります。
【プロの結論】エクセル請求書消費税関数おすすめできる設計・避けるべき運用
経理実務の堅牢性と監査耐性を高めるために、エクセル請求書消費税関数をどのように設計すべきか。導入すべき手法と即刻廃止すべき運用基準を明確に提示します。
【おすすめできる設計基準】
- 税率別小計からの端数処理:明細行では税抜金額のみを計算し、最下部で10%対象小計・8%対象小計をSUMIFS関数等で集計した上で、税率ごとにROUNDDOWN関数を一発適用している。
- 税率セルの独立化:数式内に「0.1」と直接書き込まず、ヘッダー部や別シートに「消費税率(10%)」というパラメータセルを設け、将来的な税率改正にも1箇所の修正で耐えられる設計にしている。
- 関数の厳密な統一:社内規定に基づき、端数処理関数をROUNDDOWN(または社内規程に沿ったROUND)に統一し、INT関数は一切排除している。
【避けるべき・見直すべき運用】
- 明細行ごとの端数処理合算:行ごとにROUNDDOWNを入れた消費税セルを作り、それを縦にSUMで合計している(インボイス要件違反)。
- セルの表示形式頼みの計算:四捨五入関数を挟まず、小数点非表示の設定だけで数値を丸め、SUM関数で集計している(見た目と計算結果が食い違う最大の温床)。
- 負の値引きへのINT関数使用:値引きや返品処理が発生する行でINT関数を使い、不要な1円値引きを発生させている。

【エクセル 関数 消費 税】に関するよくある質問(FAQ)
Q1:消費税の端数処理は「切り捨て」「四捨五入」のどちらが法的に正しいですか?
A1:消費税法上、端数処理の方法(切り捨て、四捨五入、切り上げ)について一律の義務付けはされておらず、事業者が任意に選択できます。ただし、日本の商習慣では顧客とのトラブルを避けるため「切り捨て(ROUNDDOWN)」を採用する事業者が一般的です。重要なのは、取引先との合意および社内ルールとして一貫した処理を継続することです。
Q2:値引きがある場合にINT関数を使ってはいけないのはなぜですか?
A2:INT関数は「その数値を超えない最大の整数」を返す仕様のため、マイナスの数値(例:値引き税額 -10.4円)に適用すると「-11円」となり、意図せず1円多くマイナスされてしまうからです。正負に関わらずゼロに向かって切り捨てるには、必ず「ROUNDDOWN(数値, 0)」を使用してください。
Q3:税込金額から消費税額だけを正確に抜き出す計算式はどう書けばいいですか?
A3:セルA2に税込金額がある場合、標準税率10%であれば「=ROUNDDOWN(A2/1.10.1, 0)」または「=ROUNDDOWN(A210/110, 0)」と記述します。軽減税率8%の場合は「=ROUNDDOWN(A2/1.080.08, 0)」または「=ROUNDDOWN(A28/108, 0)」と記述します。
Q4:インボイスに対応した請求書シートを作る一番の近道は何ですか?
A4:明細行で消費税を計算するのをやめ、明細の右端に「税率区分(10%または8%)」の列を設けてください。表の最下部にSUMIF関数を用いて「10%対象税抜小計」と「8%対象税抜小計」をそれぞれ集計し、その小計セルに対して一度だけROUNDDOWN関数で消費税額を算出するレイアウトに改修することが最も確実な近道です。
まとめ:今後の動向と失敗しないための判断基準
エクセルの消費税計算で生じる「1円のズレ」は、ツールの不具合ではなく、小数の扱い方と制度理解の不一致から生じる構造的な課題です。セルの表示形式による見た目だけの整数化を脱却し、ROUNDDOWN関数による適切な端数処理を組み込むことが実務の第一歩となります。
インボイス制度が深く定着し、デジタルインボイスや電磁的記録のやり取りが主流となるこれからの業務環境において、計算の不整合は企業の経理ガバナンスに対する信頼を直接左右します。明細ごとの計算を排し、「税率ごとに小計をまとめて1回だけ端数処理を行う」という原則をテンプレートに正しく落とし込むことが求められます。
日常の小さな違和感を放置せず、数式の裏側にある挙動を論理的に整理すること。それが、月末の無用な残業と取引先との摩擦を解消し、ミスのない強固なバックオフィス体制を築くための最善の防衛策です。 (出典: エクセル 関数 消費 税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。