世帯年収800万は勝ち組かカツカツか?手取り・住宅ローンの真実
日本国内で「ひとつの大台」として語られることが多い世帯年収800万円。国税庁や厚生労働省の統計を紐解くと、この収入帯は全体の上位2割前後に位置しており、客観的な数値の上では確かに平均を大きく超えたアッパーミドル層(上位中間層)に分類されます。
しかし、ネット掲示板やSNS、家計相談の現場からは「世帯年収800万円もあるのに毎月カツカツで貯蓄ができない」「子育てと住宅ローンで息が詰まりそう」といった切実な悲鳴が絶えません。かつて思い描かれていた「豊かで優雅な暮らし」と、物価高や負担増に直面する2026年のリアルな家計簿の間には、どのような構造的ギャップが横たわっているのでしょうか。手取りの実額から住居費の限界値、見落とされがちな税制の落とし穴まで、その真相を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯年収800万円は全国上位約23%のアッパーミドルだが、片働きか共働きかで年間手取り額に約40万〜60万円の決定的な格差が生じる。
- 要点2:住宅ローンの安全圏は4,000万〜4,800万円程度だが、金利上昇局面で6,000万円以上の借入を抱えた世帯を中心に「家計の窒息」が多発している。
- 要点3:教育費のピークや社会保険料・子ども子育て支援金の天引き増により、生活水準を一度引き上げた世帯ほど「見えない貧困(カツカツ感)」に陥りやすい。
【分布と割合】世帯年収800万は勝ち組か?日本全体の立ち位置と最新データ
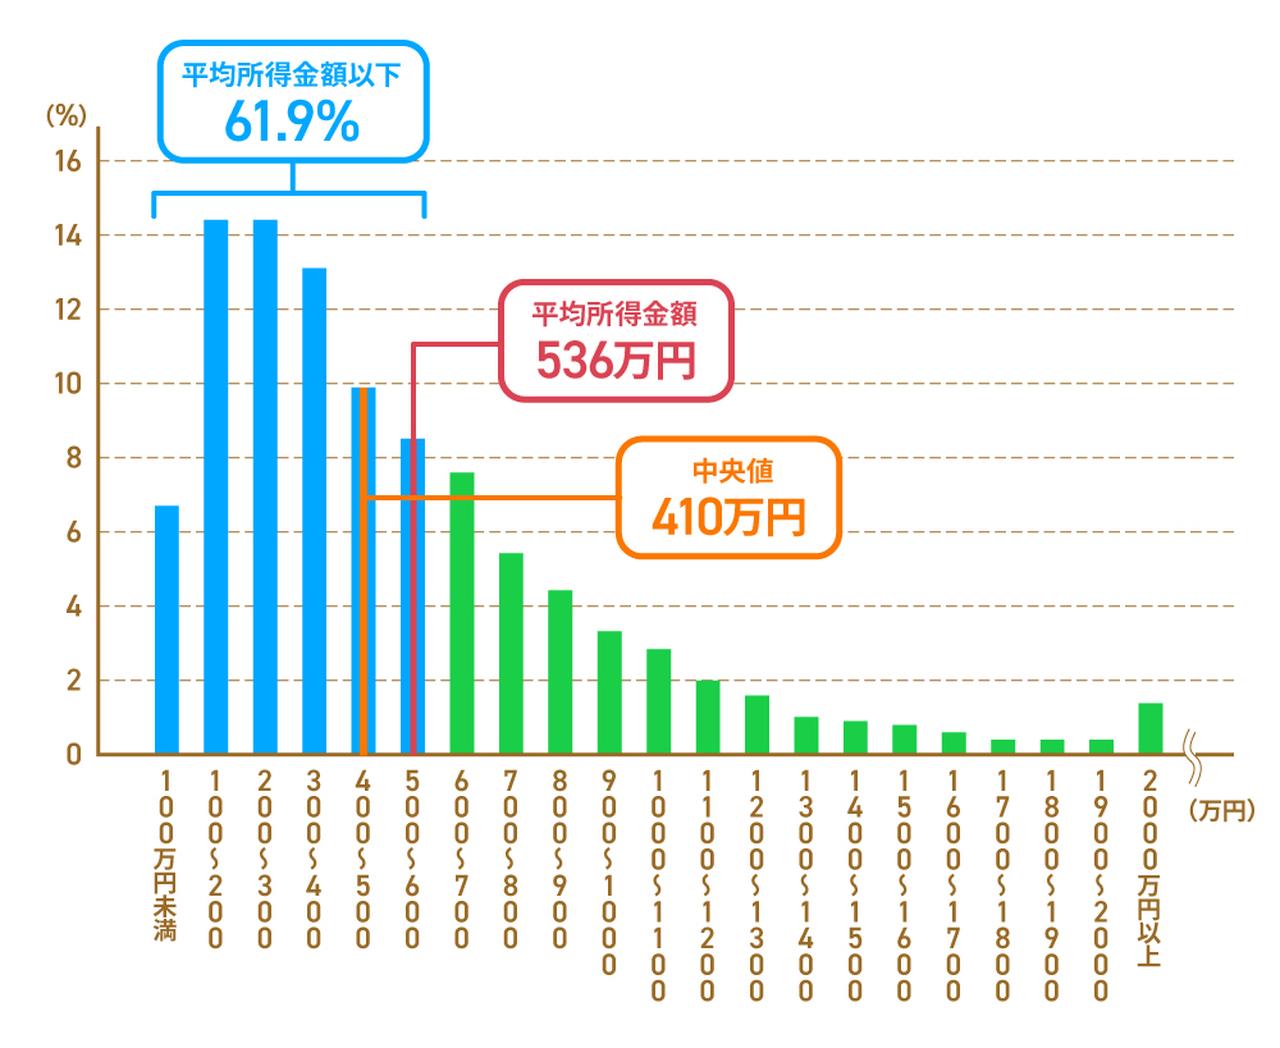
そもそも世帯年収800万は勝ち組かという問いに対して、統計データは明瞭な事実を示しています。厚生労働省が公表している「国民生活基礎調査」の所得分布状況によると、全世帯における世帯年収800万円の割合と分布は、「800万〜900万円未満」が約5〜6%となっており、世帯年収800万円以上の世帯をすべて足し合わせると全体の概ね上位22〜24%前後に位置します。
中央値(約400万〜450万円前後)や平均所得(約540万円前後)と比較しても、全体の約4分の1以内に確実に入っているため、客観的な水準としては「明確な勝ち組寄りの中間上位層」と位置づけて間違いありません。単身世帯を含まない「子育て世帯(児童のいる世帯)」に限定して比較した場合でも、平均世帯年収の約750万〜800万円とほぼ同水準であり、標準よりわずかに上のグループに留まります。
それにもかかわらず、当事者たちが「勝ち組」という実感を持てない背景には、富裕層(年収2,000万円超など)とは異なり、労働を止めた瞬間に家計が破綻する「給与所得依存の脆さ」と、後述する重い公的負担の壁が存在しています。
【手取り額の真相】共働きと片働きの税金比較と2026年最新の税制改正
家計の体感を狂わせる最大の要因が「額面と手取りの乖離」です。世帯年収800万円の手取り額は、一律ではありません。もっとも大きな手取り差を生み出す要因は、一人の稼ぎ手が800万円を稼ぎ出す「片働き世帯」なのか、夫婦で稼ぐ「共働き世帯」なのかという働き方の形態です。
日本は所得税に累進課税制度を採用しているため、1人の年収が高くなるほど税率が跳ね上がります。一方で共働きの場合は、基礎控除や給与所得控除を夫婦それぞれが2人分フルに活用できるため、所得分散効果によって手取り額が跳ね上がります。
共働きと片働きの税金比較を具体的に見てみましょう。
- 片働き(夫800万円・妻0円):手取り年額は約570万〜595万円(月額換算で約47万〜49万円前後)。高い税率と社会保険料が重くのしかかり、約210万〜230万円が控除されます。
- 共働き(夫400万円・妻400万円):手取り年額は約625万〜645万円(月額換算で約52万〜54万円前後)。夫婦それぞれが低い税率ブラケットに収まるため、控除総額は約160万〜175万円程度に抑えられます。
- 共働き(夫500万円・妻300万円):手取り年額は約615万〜635万円。
同じ額面800万円でありながら、共働きと片働きでは手取り額に年約40万〜60万円(月額3万〜5万円)もの差が生じます。この差額は、月々の習い事代や修繕積立金の全額に匹敵する数字です。
さらに2026年最新の税制改正と手取り変化にも注意を払わなければなりません。少子化対策の財源として医療保険料に上乗せ徴収が開始された「子ども・子育て支援金制度」の段階的負担増が家計を圧迫しており、給料の額面が変わらなくても毎月の手取りは静かに削られ続けています。過去の定額減税のような一時的な補助が終了した今、固定費としての公的負担感はこれまで以上に重くのしかかっています。
【客観データ検証】住居費・手取り・貯蓄の実態一覧
世帯年収800万円のリアルな収支構造を可視化するため、手取り・住宅ローン・家賃・貯蓄の適正水準と危険水域を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年間手取り額 | 片働き:約580万円 共働き:約630万円 | 額面の約73〜79% | 共働きの方が手取りは月額換算で約4万円高く、家計の耐久力に優れる。 |
| 適正家賃目安 | 月額12万〜15万円 (共働きでも上限16万円) | 手取り月収の25〜28%以内 | 都心部でファミリー向け物件を借りると20万円超になりやすく、家計圧迫の主因に。 |
| 住宅ローン適正額 | 安全圏:4,000万〜4,800万円 危険域:6,000万円以上 | 返済比率(手取り比)20〜25% 年収倍率5〜6倍以内 | ペアローンで7,000万円超を組むと、金利上昇や産休・育休時に破綻懸念が高まる。 |
| 平均貯蓄額 | 平均値:約1,200万〜1,450万円 中央値:約750万〜900万円 | 金融広報中央委員会データ (年収750万〜1,000万未満) | 平均値は一部の高蓄財層が引き上げている。実態に近い中央値は約800万円程度。 |
住まいに関する指標として、世帯年収800万円の適正家賃目安は、手取り月収(約48万〜53万円)の25%前後、すなわち月額12万〜14万円台が健全なレンジです。首都圏でこの予算内に収めようとすると、駅からバス便の物件や築年数の経過した物件を選択せざるを得ず、生活の満足度と支出管理の間で激しい葛藤が生じます。
また、世帯年収800万円の住宅ローン適正額に関しては、固定金利・変動金利を問わず、金利上昇局面に耐えうる借入額は手取り年収の6倍以内である4,000万〜4,800万円が安全圏です。近年の新築マンション高騰に伴い、ペアローンを駆使して6,500万〜7,500万円もの借入を起こす世帯が散見されますが、これは返済負担率が手取りの30%を優に超え、教育費の増加と重なればたちまち身動きが取れなくなる「高リスク借入」と言わざるを得ません。
金融広報中央委員会の「家計の金融行動に関する世論調査」を参照すると、世帯年収800万円の平均貯蓄額は1,200万円を超える数値が記録されていますが、この層の実態を最もよく表す「中央値」を見ると約800万円前後に落ち着きます。さらに同調査では、年収800万円前後でありながら「金融資産非保有(貯蓄ゼロ)」と回答する世帯が約10〜12%存在しており、家計格差の二極化が浮き彫りになっています。

【なぜカツカツなのか?】生活苦に陥る構造的要因と子育て世帯の教育費負担
なぜ十分な収入があるはずの層から「毎月ギリギリ」という悲鳴が上がるのか。世帯年収800万カツカツの理由を検証すると、個人の浪費癖だけでは片付けられない「3つの構造的な罠」が浮かび上がってきます。
1. 児童手当と支援制度の狭間にある負担感
子育て世帯にとって朗報となったのが、児童手当の所得制限と最新状況における制度改定です。所得制限が撤廃され、高校生(18歳到達後の年度末)までの支給延長や第3子以降の加算が行われたことで、かつて年収制限に苦しめられていた世帯にも給付が行き渡るようになりました。
しかし手放しでは喜べません。児童手当の拡充と引き換えに、高校生の扶養控除縮小や公的支援金の上乗せが進められており、額面800万円世帯の家計収支は「給付された分が税や保険料で相殺される」状態が続いています。高校無償化(就学支援金)制度においても、世帯年収910万円未満が基準ラインとなっている地域が多いものの、地方税の算出基準によっては一部補助にとどまるケースがあり、私立高校進学時には重い学費が家計に直撃します。
2. 首都圏を中心とする「教育費インフレ」の直撃
子育て世帯の教育費負担は、世帯年収800万円の家計を最も激しく揺さぶる要因です。文部科学省の子供の学習費調査によると、幼稚園から高校まで全て公立に通った場合でも子ども1人あたり約570万円、全て私立の場合は約1,800万円以上の学習費が必要です。ここに大学進学費用(国公立で約500万円、私立文系で約700万円、私立理系で約800万〜1,000万円)が上乗せされます。
特に首都圏で過熱する中学受験に参戦した場合、小学校4年生から6年生までの通塾費用だけで子ども1人あたり250万〜350万円が吹き飛びます。子どもが2人いればピーク時の教育費支出は月額15万〜20万円を超え、手取り月収の約35〜40%を教育費だけで消費する計算になります。「教育熱心な家庭ほど貧困化する」というパラドックスがここにあります。
3. 「自分は中流の上」という意識が生む支出のインフレ
世帯年収800万円という立ち位置は、高級外車を乗り回したり頻繁に海外旅行に行ったりするほどの財力はありません。しかし、「100円ショップやディスカウントスーパーで買うのは躊躇する」「休日の外食は少し小綺麗なファミリーレストランや商業施設で1回5,000〜8,000円を使う」「子どもの習い事は2〜3個通わせる」といった、いわゆる「日常のプチ贅沢」が無意識のうちに習慣化しやすい収入帯です。
固定費(高い住宅ローン、車の維持費、複数のサブスクリプション)と日常の微増支出が積み重なることで、毎月口座に残るお金が数万円程度になり、ボーナスが出ても固定資産税や車検、帰省費用で綺麗に消滅していく構造が完成します。
【実態検証】利用者の生の声と現場目線で見えたリアル
取材現場やネット上の相談事例から見えてくるのは、住む地域や家族構成による世帯年収800万円のリアルな生活レベルの落差です。
都内のIT企業に勤める30代後半の男性(妻はパート・年収100万円、子ども2人)は、都内特番インタビューの取材で次のように告白しています。
「会社では『それなりに稼いでいる』と見られますが、現実は都下の建売住宅で組んだ5,000万円のローン返済(月13万円)と、子どものスイミングや英語教室、食費で毎月ほぼ完売です。自分のお小遣いは月3万円。コンビニのコーヒーすら少し躊躇します。『これで年収800万なのか』と、夜中に通帳を見てため息をつくのが日課です」
SNSやネット掲示板のコミュニティでも、実態を反映する書き込みが相次いでいます。
- 地方都市・共働き(夫450万+妻350万・車2台・持ち家):「生活費が安く、親からの土地援助もあったため、年150万円以上は堅実に貯金できている。週末に近場の温泉やキャンプに行くゆとりがあり、暮らしには十分満足している。」
- 首都圏・片働き(夫800万・妻専業主婦・賃貸マンション):「家賃17万円がとにかく重い。子どもの中学受験塾の費用(月8万円)が重なり、毎月赤字でボーナスを取り崩して補填している。とても勝ち組なんて言えない。」
- 都心・DINKS(夫400万+妻400万・子なし):「年に2回は海外旅行に行けて、外食も好きな店を選べる。投資信託にも毎月10万円ずつ回せており、極めて快適。」
このように、「地方か都心か」「子どもの有無と進路」「片働きか共働きか」の3条件が掛け合わさることで、同じ世帯年収800万円でありながら、優雅なリゾート生活から綱渡りの自転車操業まで、天と地ほどの格差が生じています。

一般に知られていない盲点とネットの誤解
世帯年収800万円を巡る議論には、いくつかの根強い誤解が存在します。正しく家計防衛を行うために、以下の事実を整理しておく必要があります。
誤解1:「年収800万円あれば、ペアローンで7,000万円のタワマンが買える」
金融機関の審査基準(返済負担率35%以内など)だけで見れば、世帯年収800万円で7,000万円台の住宅ローン審査が通ってしまうケースは珍しくありません。しかし「借りられる額」と「返せる額」は根本的に異なります。金利が1%上昇するだけで毎月の返済額は数万円跳ね上がり、どちらか一方が病気や育児、介護で休職・離職した瞬間に破綻のカウントダウンが始まります。
誤解2:「共働きなら片働きより絶対に安全」
手取り額の面では圧倒的に有利な共働きですが、弱点も存在します。それは「夫婦2人が働き続ける前提で家計の支出水準(高額な学童保育や外食、家事外注費など)が固定化しやすい」点です。片方が体調を崩して退職した場合、手取りが一気に半減するにもかかわらず、生活レベルを即座に落とせずに家計破綻へ陥る「ダブルインカムの罠」には注意しなければなりません。
【プロの結論】家計が破綻する世帯とゆとりを残せる世帯の決定的な境界線
社会学や行動経済学の観点から見ると、年収800万円世帯が直面しているのは「中流意識の罠」と「相対的剥奪感」です。上位2割の所得を持ちながら、メディアやSNSで流れてくる「港区タワマン層」や「年収1,500万円以上の超パワーカップル」のライフスタイルを目にすることで、「自分たちもこれくらいの暮らしはできるはずだ」という錯覚が生じます。一度上げた生活水準を下げることは極めて困難であり、これが消費行動を麻痺させます。
世帯年収800万円の枠組みの中で、将来にわたってゆとりを維持できる世帯と、常に生活苦に追われる世帯の境界線は以下の通りです。
【危険水域】家計がカツカツになりやすい世帯の条件
- 住宅ローン借入額が5,000万円を超えている(特に金利上昇局面で余力がない世帯)。
- 子どもの進路として「私立中学受験+私立大学」を前提に無計画に突き進んでいる。
- 固定費(自家用車2台保有、高額な通信費や保険料)の見直しを数年間行っていない。
- 「たまのご褒美」という名目で、週に何度も外食や高額デリバリーを利用している。
【健全水域】資産形成とゆとりを両立できる世帯の条件
- 住宅購入額を4,000万円台前半までに抑え、繰り上げ返済や資産運用に資金を回している。
- 手取りの15〜20%(毎月8万〜10万円)を先取り貯蓄・NISA積立に自動配分している。
- 教育費のピーク期(高校〜大学)を逆算し、子どもが小学生のうちに数百万円単位の貯蓄を完了させている。
- 共働きであっても「夫(または妻)1人の収入だけで生活費を賄い、もう1人の収入は全額貯蓄に回す」仕組みを徹底している。
【世帯 年収 800 万】に関するよくある質問(FAQ)
Q1:世帯年収800万円で組める住宅ローンの安全な上限額はいくらですか?
A1:安全な上限額は4,000万〜4,800万円程度です。手取り年収(約580万〜630万円)に対する年間返済比率を20〜25%以内に抑えることが鉄則です。借入額が5,000万円を超えると、将来の金利上昇や修繕積立金の増額、子どもの大学進学費用が重なった際に家計が著しく圧迫されます。
Q2:子ども2人を大学まで私立に行かせることは可能でしょうか?
A2:不可能ではありませんが、高校以前の進路選択と計画的な積立が必須です。幼稚園から高校まで公立を選択し、子どもが小さいうちに年間100万円以上を堅実に貯蓄・資産運用へ回していれば、私立大学の費用(2人で1,400万〜1,800万円)は十分賄えます。しかし、2人とも私立中高一貫校へ進学させる場合は、車の手放しや住居費の大幅な抑制を行わなければ家計が破綻するリスクがあります。
Q3:世帯年収800万円の世帯は、車を所有しても家計は維持できますか?
A3:地方都市など車が生活必需品である地域では、適正な中古車やコンパクトカーを選択することで十分維持可能です。一方、公共交通機関が発達した首都圏で車を所有する場合、駐車場代(月2万〜4万円)や税金、保険料で年間60万〜80万円の固定費が消えるため、住居費と教育費のバランスを慎重に見直す必要があります。
まとめ:今後の動向と失敗しないための判断基準
世帯年収800万円は、日本社会全体を見渡せば間違いなく上位に位置する誇るべき実績です。日々の食費に過度におびえることなく、健康的な生活を送るための経済的土台は十分に整っています。
しかし、現代の日本においては「無計画に使っても勝手にお金が貯まる富裕層」ではありません。税金や社会保険料の天引き、住宅ローンの返済、過熱する教育費負担という3つの支出圧力を意識的にコントロールしなければ、誰でも簡単に「年収800万円の生活苦」へと転落します。
自分たちの手取り実額を正確に把握し、住宅費を身の丈に合った水準に抑え、共働きの強みを活かして先取り貯蓄を仕組み化すること。見栄や周囲の消費行動に惑わされず、自分たちの家庭にとって本当に価値のある支出に資源を集中させることこそが、アッパーミドル層の安定した豊かさを手に入れるための唯一の羅針盤となります。 (出典: 世帯 年収 800 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。