ネットキャッシュとは?倒産リスクと金持ち企業の真相【2026年最新】
株式市場や企業分析の現場で、企業の本当の体力を暴く決定的な指標として定着しているのが「ネットキャッシュ」です。決算書に並ぶ売上高や純利益が華やかであっても、手元の現金が枯渇すれば企業はあっけなく黒字倒産に追い込まれます。一方で、外見上は地味に見える企業が、天文学的な余剰資金を抱えて不況をものともせず生き残るケースも少なくありません。
借入金依存の経営から脱却し、盤石な財務基盤を誇る「実質無借金企業」を見極めるには、従来の自己資本比率や表面的な現預金残高だけを眺めていては本質を見誤ります。本稿では、有利子負債との決定的な違いから具体的な計算式、内部留保との乖離、さらには市場で「キャッシュリッチ企業」と呼ばれる企業の光と影まで、2026年の最新市場動向を踏まえて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ネットキャッシュは「手元の即時換金可能資産から有利子負債を差し引いた正味の手元資金」であり、実質無借金経営と倒産確率を即座に見抜く最強の安全性指標。
- 要点2:「内部留保」や「フリーキャッシュフロー」とは根本的に異なり、過去の蓄積が現在どれだけ自由な現金として残っているかを示すストックの概念である。
- 要点3:2026年現在の株式市場では「多ければ良い」という時代は終焉を迎え、過剰なネットキャッシュの放置は資本効率の悪化として投資家から厳しく追及される両刃の剣となっている。
ネットキャッシュとは?企業の倒産リスクや実質無借金経営を見抜く決定的な指標
ネットキャッシュ(Net Cash:純現金収支残高)とは、企業が保有する「現預金および短期間で現金化できる有価証券の合計」から、銀行借入や社債といった「有利子負債」を全額差し引いた正味の手元資金を指します。企業のバランスシート(貸借対照表)を極限までシンプルにし、「いま仮にすべての借金を即座に一括返済した場合、手元にいくら現金が残るか」を弾き出した数値と言い換えても差し支えありません。
金融機関の融資査定や機関投資家のスクリーニングにおいて、なぜこの指標が最重要視されるのか。その最大の理由は、企業の財務健全性と倒産リスクを最もシビアかつダイレクトに炙り出せる点にあります。帳簿上の利益は売掛金や在庫の評価によってある程度の会計的調整が可能ですが、現金の残高だけは嘘をつけません。ネットキャッシュが潤沢なプラスであれば、売上が急減する突発的な危機に直面しても即座に資金繰りが破綻することはなく、いわゆる「実質無借金経営」の状態を維持できます。
一般的な財務分析で用いられる「有利子負債との違い」に目を向けると、その本質がより鮮明になります。単に有利子負債が100億円ある企業であっても、手元に500億円の現預金があればネットキャッシュはプラス400億円となり、資金繰りの懸念は皆無です。逆に、有利子負債がわずか10億円の企業でも、現預金が1億円しかなければネットキャッシュはマイナス9億円となり、銀行の追加融資が止まった瞬間に債務不履行の引き金が引かれます。表面上の借金の多寡ではなく、手元流動性と借入金の差し引きバランスこそが真の安全性を左右するのです。

【計算式を完全図解】ネットキャッシュ計算方法とネット有利子負債の決定的な違い
ネットキャッシュの算出は、有価証券報告書や決算短信の貸借対照表(B/S)から主要な科目を抽出するだけで、誰でも瞬時に実行できます。基本となる計算ロジックは以下の通りです。
【ネットキャッシュ計算方法の基本式】
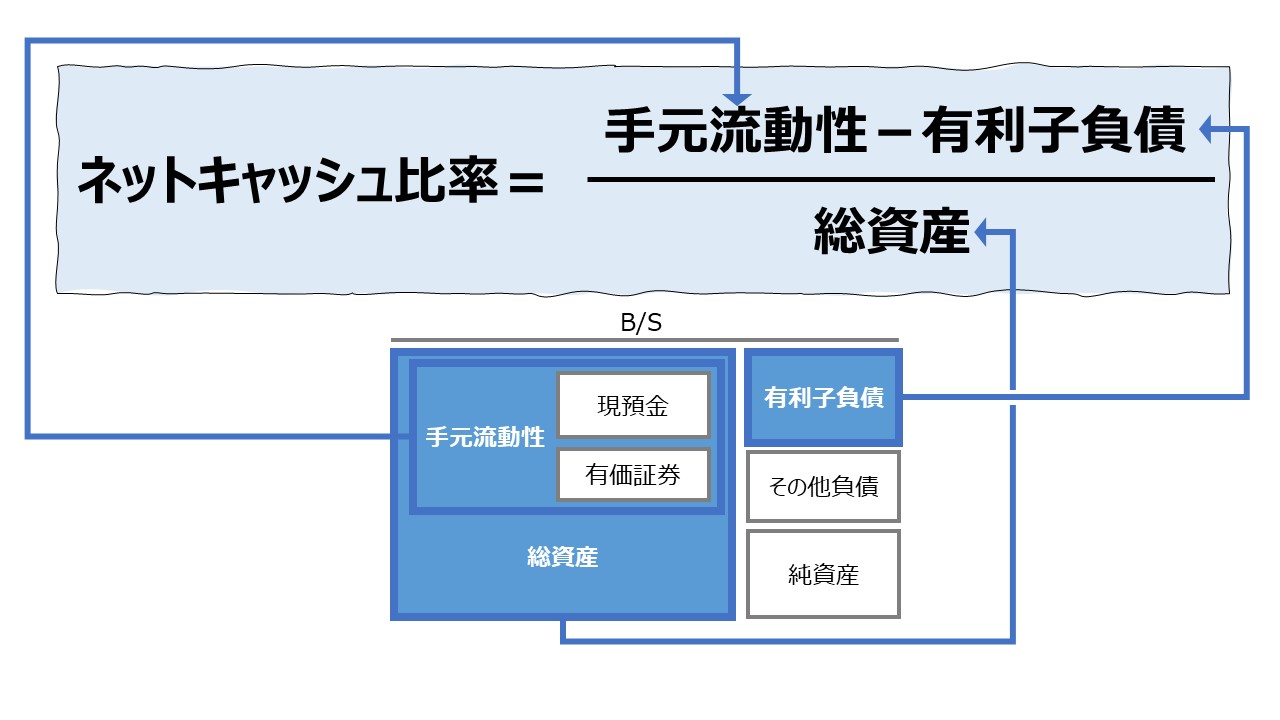
ネットキャッシュ =(現預金 + 流動資産の有価証券) − 有利子負債(短期借入金 + 長期借入金 + 社債 + リース債務等)
ここで重要なポイントは、分子に組み入れる資産を「換金性の極めて高いもの」に限定する点です。固定資産に分類される長期保有の投資有価証券は、市場環境や政策保有株の売却制限によって即時の現金化が困難なケースがあるため、厳格な審査を行うプロの現場では流動資産に計上されている現預金と有価証券の合計をベースに置くのが鉄則となっています。
これと表裏一体の関係にあるのが「ネット有利子負債(純有利子負債)」です。計算式は純粋に符号が逆転した形となります。
【ネット有利子負債の計算式】
ネット有利子負債 = 有利子負債 −(現預金 + 流動資産の有価証券)
企業分析の実務では、ネットキャッシュがプラス(=手元資金が借入を上回っている)であれば「ネットキャッシュ企業」「実質無借金」、マイナス(=借入金が手元資金を上回っている)であれば「ネット有利子負債を抱えている企業」と分類します。負債の絶対額に惑わされず、差し引きの純額でリスクの大きさを測るアプローチです。
フリーキャッシュフロー(FCF)や内部留保との混同を整理する
ネットキャッシュを理解する上で、多くのビジネスパーソンや個人投資家がつまずきやすいのが「フリーキャッシュフロー(FCF)」および「内部留保(利益剰余金)」との混同です。これらは決算書上の立ち位置が根本から異なります。
フリーキャッシュフローとの違いを一言で表すなら、ネットキャッシュが「ある一時点で手元に蓄積されている現金の残高(ストック)」であるのに対し、フリーキャッシュフローは「一定期間(通常は四半期や1年間)の事業活動を通じて実際に生み出された現金の増減額(フロー)」です。キャッシュフロー計算書の見方としては、営業活動によるキャッシュフローから事業維持に必要な投資キャッシュフローを差し引いたものがフリーキャッシュフローであり、これが蛇口から注がれる水の量だとすれば、ネットキャッシュは水槽に溜まった正味の水位に相当します。
さらに誤解の多い内部留保との関係と理由についても明確な線引きが必要です。内部留保とは、過去の純利益から配当金などを引いた残りの累積(利益剰余金)であり、貸借対照表の「純資産の部」に記録される会計上の概念に過ぎません。企業はこの利益を使って工場を建てたり、機械設備を導入したり、在庫を仕入れたりしています。したがって、「内部留保が500億円あるからといって、500億円の現金が金庫に眠っているわけではない」のです。内部留保が莫大でありながら設備投資と借入金が過大でネットキャッシュが赤字に転落している企業は、製造業を中心に無数に存在します。
企業の安全性判断基準とネットキャッシュ比率の目安|財務データ徹底比較
実務においてネットキャッシュの金額をそのまま眺めるだけでは、企業規模に応じた適正水準を測ることはできません。時価総額数兆円のメガキャップと、時価総額数百億円の中小型株では、保有すべき絶対額の桁が違うためです。そこで投資判断や信用調査の現場で指標として多用されるのが「ネットキャッシュ比率」です。
ネットキャッシュ比率は、主に「ネットキャッシュ ÷ 時価総額」あるいは「ネットキャッシュ ÷ 総資産」によって算出されます。株式市場のバリュエーションにおいて「ネットキャッシュ ÷ 時価総額」が50%を超えているような銘柄は、解散価値から見ても極めて割安な「キャッシュリッチ銘柄」としてスクリーニングの常連となります。以下の比較表は、財務健全性を評価する際の客観的な基準値を体系化したものです。
| 指標・安全性水準 | 詳細・数値データの目安 | 一般的な基準・市場の相場 | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 超盤石・過剰流動性 | ネットキャッシュ比率(対時価総額)が50%以上、対総資産30%以上 | 上場企業全体の上位5〜8%程度(任天堂、ファナック、キーエンス等の一部) | 倒産リスクは天文学的にゼロに近いが、株主からは資本効率向上の圧力を受けやすい。 |
| 適正・実質無借金 | ネットキャッシュ比率(対時価総額)が10%〜30%程度、金額がプラス | 東証プライム・スタンダード上場企業の約35〜40% | 攻めの投資資金と防衛資金のバランスが取れており、株主還元余力も高い理想水準。 |
| 中立・標準的レバレッジ | ネット有利子負債が営業キャッシュフローの1〜3年分程度の範囲内 | 重厚長大産業、インフラ、鉄道、通信、総合商社など | 事業が安定した現金を稼ぎ出す前提であれば健全。金利上昇局面での利払い負担を注視。 |
| 警戒・財務脆弱 | ネットキャッシュが大幅マイナス、有利子負債月商倍率が6ヶ月以上 | 業績不振の小売、過剰投資後の新興企業など | 業績の下振れや銀行の融資引き締めが発生した場合、一気に資金ショートの危険が高まる。 |
企業の安全性判断基準をチェックする際は、ネットキャッシュ単体を見るだけでなく、「月商の何ヶ月分の手元流動性があるか」という手元流動性比率と併せて確認するのがプロの流儀です。一般的に、固定費の重い製造業であれば月商の2〜3ヶ月分、ボラティリティの高いIT・スタートアップであれば半年分以上のネットキャッシュが手元にあれば、外部環境の急変に対する十分な防波堤となります。

【実態検証】ネットキャッシュリッチ企業ランキングの真相と投資家たちのリアルな声
経済紙やマネー誌で毎年発表される「ネットキャッシュリッチ企業ランキング」の上位には、任天堂、信越化学工業、SMC、ファナック、キーエンスといった日本を代表する優良企業が名を連ねています。公式決算資料を紐解くと、上位企業のネットキャッシュ保有額は単独で数千億円から1兆円超という桁外れの規模に達しています。
しかし、なぜ日本企業はこれほどまでに巨額のキャッシュを溜め込むのでしょうか。現場の財務担当者へのヒアリングやIR説明会での取材データを突き合わせると、そこには日本企業特有の歴史的トラウマと事業防衛の本能が色濃く反映されています。かつてのバブル崩壊やリーマンショックにおいて、銀行の「貸し剥がし」「貸し渋り」によって数多の企業が黒字倒産に追い込まれた記憶が、経営陣の脳裏に深く刻み込まれているのです。「銀行は晴れた日に傘を貸し、雨の日に取り上げる」という痛烈な教訓が、内部留保を現金の形で温存させる強力なインセンティブとなってきました。
これに対し、投資コミュニティや市場参加者からは賛否両論のリアルな声が噴出しています。
「地政学リスクや景気後退局面でも、手元に1兆円のネットキャッシュがあれば研究開発費を一切削らずに次のパラダイムシフトへ投資できる。実質無借金経営のメリットは、不況期にライバルを兵糧攻めにできる圧倒的な耐久力だ」(独立系ファンドマネージャー)
「時価総額の60%が現預金という地方の中堅メーカーを保有しているが、経営陣は何年も有効な投資先を見出せず、ただ金を寝かせているだけ。これでは株主の資本を預かって運用する株式会社の体をなしていない」(国内個人投資家・SNSコミュニティの声)
ネットの知恵袋や投資系掲示板では「キャッシュが多い=絶対に潰れない安全な超優良株」と短絡的に信じ込む初心者の書き込みが後を絶ちません。しかし、後述するように、2026年現在のマーケットではネットキャッシュが多い企業の真相は「安全性」という美名と「成長の放棄・資本のサボり」という怠慢が背中合わせになった、極めて複雑な評価軸の上に立っています。
一般に知られていない盲点とネットの誤解|「金持ち企業=超優良株」の罠
株式市場や就職市場において広く蔓延している「ネットキャッシュが多ければ多いほど良い企業である」という言説は、現代のファイナンス理論においては明白な誤解です。ここには、財務分析における3つの決定的な盲点が隠されています。
第1の盲点は、資本効率(ROE・自己資本利益率)の構造的な低下です。株主から預かった資本や過去の利益を現金のまま銀行口座に眠らせておけば、資産は増えるものの利益はほとんど生み出されません。分母である純資産ばかりが膨らみ、分子である当期純利益が伸び悩めば、ROEは確実に低下します。資本コスト(株主が期待するリターン)を上回る利益を創出できない企業は、市場経済の観点からは「企業価値を毀損している」と見なされるのです。
第2の盲点は、「成長投資先の欠如」を告白しているリスクです。優れたビジネスモデルと旺盛な事業意欲を持つ企業であれば、手元資金を新規事業の立ち上げ、最先端のDX投資、M&A(企業の買収・合併)、あるいは優秀な人材獲得に向けた人件費へ再配分するはずです。巨額のネットキャッシュを抱えたまま何年間も配当性向を上げず、投資も行わない企業は、単に「儲かる使い道を思いつかない経営陣の思考停止」に陥っている可能性を疑わなければなりません。
そして第3の盲点が、2026年最新の財務分析トレンドである「東証の資本効率改革とアクティビストのターゲット化」です。東京証券取引所が主導する「PBR(株価純資産倍率)1倍割れ是正」や「資本コストや株価を意識した経営」の要請は、2026年現在、プライム市場からスタンダード市場の隅々にまで浸透しています。余剰なネットキャッシュを抱え込み、PBRが低迷している企業は、国内外のアクティビスト(物言う株主)にとって格好の標的です。自社株買いや大幅増配、場合によっては経営陣の退任を突きつけられるケースが急増しており、経営陣にとってキャッシュを溜め込む行為は、もはや「安全の砦」ではなく「買収・攻撃を招く着火点」へと変貌を遂げています。
【プロの結論】ネットキャッシュ銘柄を選ぶべき投資家・避けるべき人の判断基準
日本企業の財務構造を心理学的・組織論的な視座から読み解くと、過剰なネットキャッシュの背景には、昭和から続く「リスク回避型保全心理」と「不確実性への強烈な恐怖」が存在します。失敗を過度に恐れ、余剰金を手元に抱え込むことで心理的安定を得ようとする経営スタイルは、日本社会特有の集団主義と無過失責任の風土が産み落とした産物と言えます。しかし、投資やビジネスの現場において、私たちはその企業の姿勢を冷徹に見極めなければなりません。
財務指標としてのネットキャッシュを武器に意思決定を下す際、自身の目的や属性に応じて明確な選別基準を持つことが肝要です。
【おすすめできる人】ネットキャッシュ重視の選定が最適なケース
- 下落相場に強いディフェンシブ投資を志向する人:市場全体の暴落局面や不況期において、実質無借金企業の底堅さは絶大です。キャッシュリッチ企業は倒産リスクが極小化されているため、精神的な安心感を重視する長期配当狙いの投資家に適しています。
- 株主還元強化の「カタリスト(起爆剤)」を狙うバリュー投資家:ネットキャッシュが潤沢であるにもかかわらずPBRが1倍を割り込んでいる銘柄は、アクティビストの介入や東証の要請によって、突然の「大規模な自社株買い」や「大幅増配」を発表し、株価が急騰するポテンシャルを秘めています。
- 絶対的な雇用の安定を最優先する就活生・転職者:不況になった瞬間にリストラや賞与カットに走る負債過多の企業とは異なり、ネットキャッシュが豊富な企業は数年間の赤字に耐えうる体力があります。激動の時代において生活の安全圏を確保したい人には強力な選択基準となります。
【おすすめできない人】ネットキャッシュを指標にすると失敗するケース
- 数倍から数十倍のリターンを狙うグロース(成長株)投資家:急成長を遂げるスタートアップやハイテク企業は、利益や調達資金を手元に残さず、全て成長のための設備投資やマーケティングに注ぎ込みます。こうした企業はネットキャッシュが一時的にマイナスになるのが常態であり、ネットキャッシュの多さで銘柄を絞ると大化け株をすべてスクリーニングから除外してしまうことになります。
- 経営陣のダイナミズムや積極果敢な挑戦を評価したい人:過剰なネットキャッシュを何年も放置している企業は、組織風土として保守的・事なかれ主義が蔓延している危険性があります。破壊的イノベーションを期待する投資対象としてはミスマッチを引き起こします。
【ネットキャッシュとは】に関するよくある質問(FAQ)
Q1:ネットキャッシュがマイナスの企業は、すぐに倒産する危険があるということですか?
A1:直ちに倒産するわけではありません。電力・ガス、鉄道、通信インフラ、不動産デベロッパーなどの重厚長大産業は、巨額の設備投資を借入金で賄い、長期間かけて事業活動から安定的に現金を回収するビジネスモデルです。これらは恒常的にネット有利子負債(マイナスのネットキャッシュ)を抱えていますが、営業活動によるキャッシュフローが黒字で利払いを十分にカバーできていれば健全と判断されます。警戒すべきは「営業キャッシュフローが赤字でありながら、ネットキャッシュもマイナスで借入依存度が高まっている企業」です。
Q2:ネットキャッシュと「現金及び預金」はどのように使い分けるべきですか?
A2:企業の単なる「現金及び預金」は、巨額の借金を抱えて調達しただけのものである可能性があります。例えば、銀行から100億円借りて口座にそのまま置いておけば現預金は100億円と表示されますが、これは見かけ上の資金力に過ぎません。その借入金を差し引いた「真の自己資金」を把握するためにネットキャッシュを用います。財務の安全性を論じる際には、現預金残高ではなく必ずネットキャッシュを見る必要があります。
Q3:なぜアメリカの巨大IT企業(Appleなど)は、大金持ちなのにあえて巨額の有利子負債を抱えているのですか?
A3:これは「資本コストの最適化」と「節税効果(タックスシールド)」を狙った高度な財務戦略です。超優良企業は信用力が高いため、社債を極めて低い金利で発行できます。借入金の利息は税法上損金算入できるため法人税を圧縮できる上、調達した低利資金で自社株買いを行うことで一株当たり利益(EPS)を押し上げ、株価を効率的に高めることができます。無借金に固執せず、適度な借金を活用して企業価値を最大化するアプローチです。
まとめ:2026年以降の企業分析で失敗しないための実践的アプローチ
ネットキャッシュは、企業の生命線である手元流動性と借入金の関係を浮き彫りにし、実質無借金経営の強度や倒産リスクを瞬時に判定できる極めて強力な財務指標です。決算書の表面的な利益や売上規模に惑わされず、正味の現金力を見抜くスキルは、先行き不透明な経済環境を生き抜く投資家やビジネスパーソンにとって不可欠なリテラシーと言えます。
しかし同時に、2026年の市場環境が突きつける現実は「無借金で現金を溜め込むだけの経営は評価されない」というシビアな規律です。真に優れた企業とは、万一の有事に備える防衛的ネットキャッシュを適切に確保しつつ、それを超える余剰資金は積極的な成長投資や株主還元へと果敢に振り向け、資本効率を最大化できる企業に他なりません。
決算書を開いたときは、まずネットキャッシュの正負と規模を確認し、次に「その現金が未来の成長のためにどう活かされようとしているか」という経営陣の意志を読み解く。この複眼的なアプローチこそが、企業分析において失敗を回避し、持続的な果実を手に入れるための最も確実な道筋です。 (出典: ネット キャッシュ と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。