予定納税の減額申請で資金ショート回避!認められる理由と書き方徹底解剖
6月中旬、税務署から届いた圧着ハガキを開いて息を呑む個人事業主やフリーランスは少なくありません。そこに印字されているのは、前年の好業績をベースに算出された容赦のない「予定納税基準額」と、7月・11月に支払うべき高額な分納額です。前年は確かに利益が出たものの、急激な受注減や取引先の倒産、体調不良による休業などが重なり、今期の売上が激減している事業者にとって、前年並みの納税を前払いすることは死活問題に直結します。
資金繰りが逼迫しているにもかかわらず、「あとで確定申告をすれば還付されるから」と無理をして工面したり、納付書を放置して延滞税の泥沼に陥ったりするのは最大の悪手です。税法には、手元のキャッシュを守るための正当な権利として「予定納税の減額申請」が明確に規定されています。制度の趣旨を正しく理解し、税務署が納得する客観的根拠を示せば、理不尽な資金流出を食い止めることができます。
📌 【この記事の重要ポイントまとめ】
- 要点1:今期の業績悪化や休業で資金繰りが厳しい事業者は、7月15日までの「第1期減額申請」を行うことで手元資金の流出を合法的に回避できる。
- 要点2:申請が通る決定的な理由は「客観的な所得減少の証明」であり、6月30日時点の試算表や帳簿に基づく正確な見積もりが審査通過の生命線となる。
- 要点3:「減額申請をすると税務調査に入られる」という俗説は完全な誤解であり、e-Taxを活用すればペーパーレスで迅速な手続きが完了する。
放置は資金ショート直結|予定納税の減額申請が認められる「決定的な理由」とは?
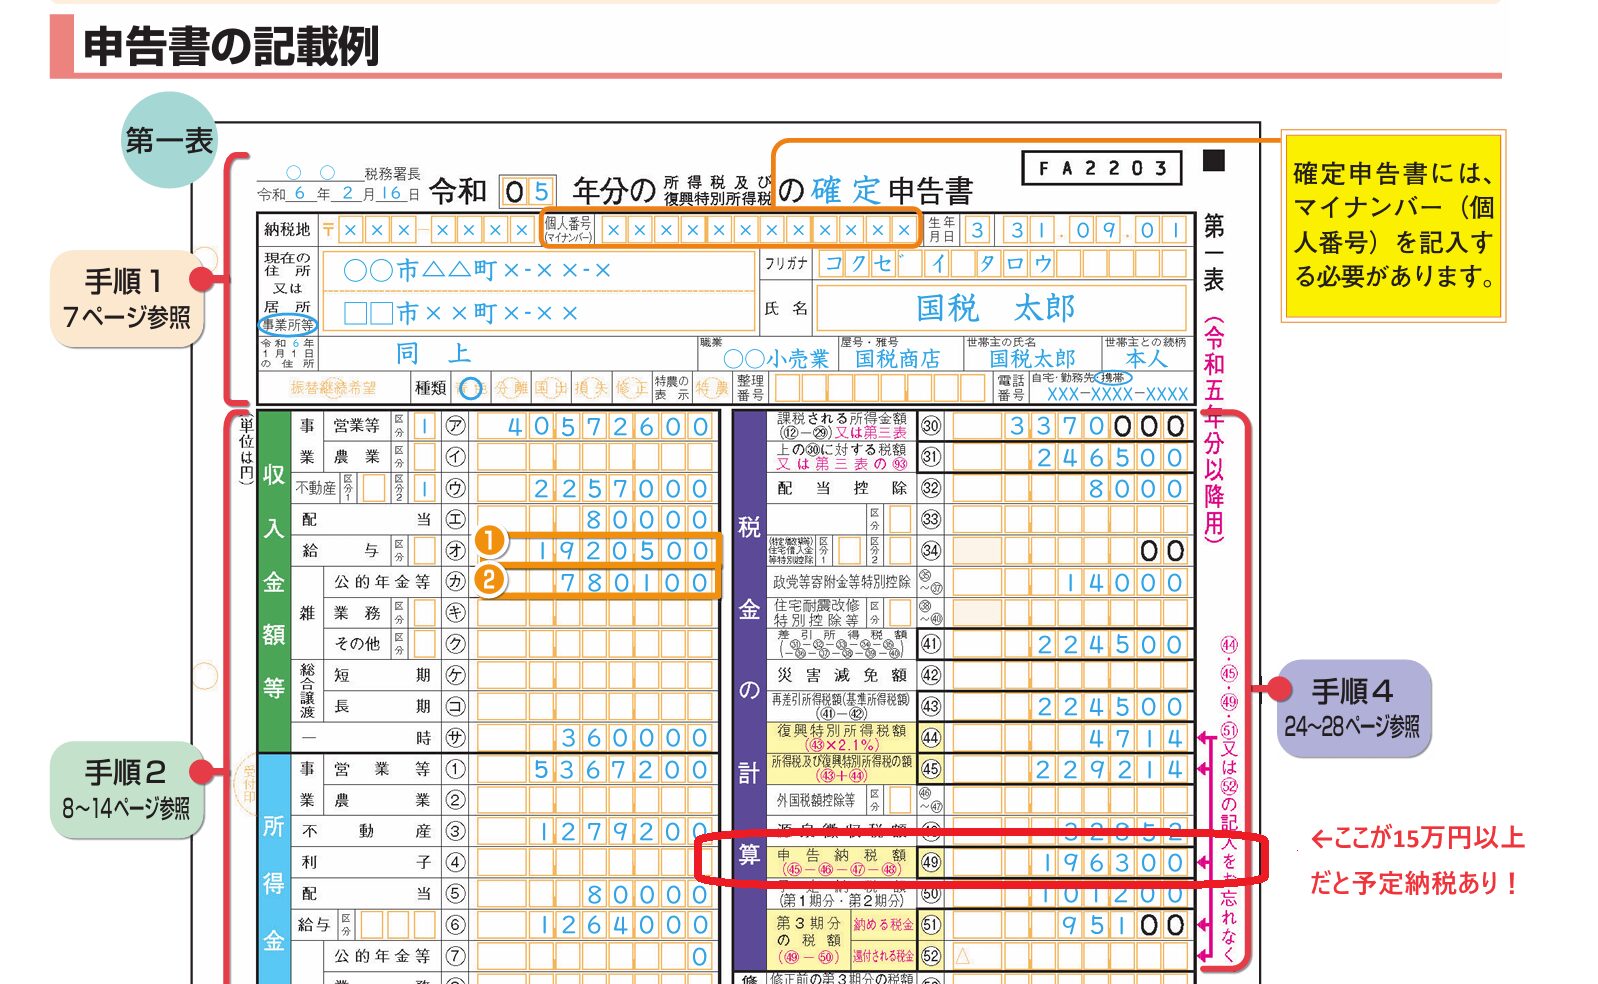
予定納税とは、前年分の確定申告における申告納税見積額(基準所得税額)が15万円以上となった事業者が、その年の所得税の一部をあらかじめ前納する制度(所得税法第104条)です。本来は翌年3月の納税負担を分散させる趣旨ですが、事業環境が激変した際には「利益が出ていないのに現金を吸い上げられる」という理不尽なキャッシュフロー圧迫要因へと豹変します。
国税庁に対して「所得税予定納税額の減額申請手続」を行い、それが承認されるためには、法令で定められた正当な「予定納税減額申請理由」に合致していなければなりません。所得税法第111条に基づき、減額が認められる決定的な理由は主に以下の通りです。
① 業況不振による事業所得の大幅な減少
主要取引先からの発注打ち切り、単価の下落、原材料費や仕入れ価格の急騰による粗利率の悪化などにより、6月30日時点の業績が前年同期を大きく下回り、通期の申告納税見積額が予定納税基準額を下回ることが確実な場合です。
② 廃業、休業、または著しい事業規模の縮小
事業主自身の病気療養やケガによる休業、店舗の閉鎖、事業の全部または一部の譲渡・廃止を行ったケースです。今後の売上発生が見込めない客観的事実があるため、最も承認を得やすい理由に該当します。
③ 災害、盗難、横領などによる実質的な損失
自然災害による店舗・設備の損壊や盗難被害、売掛金の回収不能(貸倒損失)が発生し、多額の損失を計上せざるを得なくなった場合です。雑損控除や事業上の損失として認められます。
④ 各種所得控除・税額控除の新規適用や大幅な増加
多額の医療費を支払ったことによる医療費控除の見込み、親族を新たに扶養に入れたことによる扶養控除の増加、住宅ローンを新規に組んだことによる住宅借入金等特別控除の適用など、税額計算上で控除額が前年より著しく膨らむケースも正式な理由として受理されます。
ここで痛恨のミスとなりやすいのが、「現在の手元資金がショートしているから」という理由だけで申請しようとする行為です。税務署が見ているのは「現金の有無」ではなく、あくまで「今期の所得税見積額が下がっているかどうか」です。どんなに資金繰りが苦しくても、売上と利益が前年並みに出ている場合は減額申請の理由として成立しません。

【2026年最新スケジュール】予定納税第1期・第2期の申請期限と厳格な審査日程
予定納税の減額申請において、何よりも冷酷かつ厳格に運用されているのが「予定納税減額申請期限」です。税務手続きの中でも、この期限設定は1分たりとも遅延が許されない「絶対締切」として知られています。
年間スケジュールにおいて、減額申請のチャンスは年2回存在します。
【第1期納付分(および第2期納付分の同時申請)】
・申請期間:7月1日から7月15日まで
・対象:第1期(7月1日〜7月31日納期限)および第2期の予定納税額
※6月30日現在の現況において、申告納税見積額が予定納税基準額に満たないと見込まれる場合に申請を行います。
【第2期納付分のみの減額申請】
・申請期間:11月1日から11月15日まで(※2026年は11月15日が日曜日のため、翌11月16日月曜日が法定納期限)
・対象:第2期(11月1日〜11月30日納期限)の予定納税額
※7月16日以降の業績悪化、あるいは10月31日現在の現況において、通期の所得税が予定納税基準額に満たないと見込まれる場合に申請します。
税務署の審査実務では、提出された申請書類を精査し、原則として納期限の前日までに「承認」「一部承認」「却下」の決定を納税者へ通知します。仮に7月15日の消印や送信日時を逃して7月16日に提出した場合、事情の如何を問わず門前払いで却下処分となり、当初通知された金額を7月31日までに全額納付しなければなりません。
通常納付と減額申請の決定的な違い|キャッシュフローと税務リスク比較表
予定納税を通知通りに納付するか、それとも減額申請に踏み切るかによって、事業者が直面する資金繰りと実務負荷は劇的に変化します。各選択肢のメリット・デメリットを整理したのが下表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 通常納付(満額払い) | 前年基準額の3分の1ずつを7月・11月に支払う | 基準額30万円なら各期10万円の即時支出 | 翌春まで資金が拘束されるため、減収時の資金ショート要因になりやすい |
| 第1期減額申請(7月) | 上半期(1〜6月)の実績から通年税額を見積もり減額 | 承認されれば第1期・第2期の納付額がゼロまたは大幅減 | 手元現金を最大防衛できる最善策。ただし7月15日までの短期決戦が必須 |
| 第2期減額申請(11月) | 1〜10月の実績を反映し、第2期納付分のみを減額 | 第1期で払い過ぎた分は翌春の確定申告で還付加算金付きで精算 | 第1期に間に合わなかった場合のセカンドチャンス。年末の資金繰り緩和に有効 |
| 未納・放置(滞納) | 納期限翌日から年7.3%〜14.6%相当の延滞税が日割り加算 | 督促状送付後、最短数週間で銀行口座等の差押えに着手 | 絶対に避けるべき最悪の選択肢。信用情報と事業継続性が致命傷を負う |
多くの個人事業主が「どうせ確定申告すれば戻ってくる」と安易に通常納付を選びがちですが、金利が上昇傾向にある近年の金融情勢において、手元流動性を失う機会損失は看過できません。国税庁に無利息で現金を半年以上預けておく余裕があるのか、それとも運転資金として手元にプールしておくべきなのか、経営判断の差がキャッシュフローの安全性を左右します。

失敗しない予定納税減額申請書の書き方と添付書類|e-Taxでのスマート申請術
予定納税の減額申請を通すための核心は、「予定納税減額申請書の書き方」のツボを押さえ、客観的な証拠書類を漏れなく揃えることに尽きます。税務署の審査官は、提出された数字の整合性と証拠資料の裏付けだけを機械的にチェックしています。
申請書は、国税庁のウェブサイトからPDFをダウンロードするか、国税電子申告・納税システム(e-Tax)から直接作成・送信することが可能です。
【申請書記載における3大重要ポイント】
1. 「申告納税見積額の計算の基礎」の正確性
用紙中央にある損益計算の概算記入欄には、6月30日までの確定実績と、7月1日から12月31日までの厳密な見積もりを合算した金額を記載します。総収入金額だけでなく、売上原価、必要経費、各種所得控除(基礎控除、社会保険料控除、小規模企業共済等掛金控除など)を積み上げ、最終的な「申告納税見積額」を算出します。
2. 「減額申請の理由」の具体的かつ簡潔な記述
「不況のため」といった抽象的な言葉はNGです。「主要発注元である株式会社〇〇からの受注が5月以降に45%減少したため」「体調悪化に伴い5月1日より休業状態に入り、下半期の売上が見込めないため」といったように、数字や具体的な取引状況を明記します。
3. 審査を即決させる「予定納税減額申請添付書類」の整備
申請書単体で提出しても、税務署は事実確認が取れないため承認を下せません。以下の添付書類を必ずセットで提出します。
- 1月1日から6月30日までの月次試算表、または売上台帳・経費帳簿の写し
- 取引先からの契約解除通知書や発注キャンセルメール、減額合意書の控え
- 廃業・休業の場合は、廃業届の控えや医師の診断書
- 高額な医療費支出を理由とする場合は、医療費の領収書や明細書のコピー
実務面で圧倒的におすすめなのが、e-Tax(電子申告)によるオンライン提出です。書類の郵送コストや窓口へ赴く手間を完全に排除できるだけでなく、添付書類もPDF形式で即座に同時送信できます。「送信完了通知(メッセージボックス)」が即時発行されるため、7月15日の深夜であっても確実に期限内提出を立証できる点が大きなアドバンテージとなります。
【実態検証】「申請が通らない」個人事業主の共通点と現場のリアルな証言
ネット上の相談窓口や知恵袋、SNS上では「予定納税の減額申請を出したのに通らなかった」「税務署から電話がかかってきて書類の出し直しを迫られた」という悲鳴が散見されます。しかし、国税OBの税理士や現場取材によって浮かび上がるのは、税務署側の意地悪ではなく、申請者側の「準備不足」という身も蓋もない現実です。
都内で会計事務所を営むベテラン税理士は次のように証言します。
「税務署員が最も困惑するのは、売上減少の理由欄に『物価高で苦しい』と一言だけ殴り書きされ、帳簿のコピーが1枚もついていない申請書です。税務署は感情で減額を認めることはできません。通らないケースの9割は、6月30日までの試算表がない『どんぶり勘定』か、下半期の下見積もりが非現実的に低すぎるケースです」
実際に減額申請を巡って税務署とのやり取りを経験した個人事業主らの生の声からも、審査のリアルな境界線が見えてきます。
「前年の利益が跳ね上がった反動で70万円超の予定納税通知が届き、真っ青になって減額申請書を出しました。しかし、7月上旬までバタバタしていて帳簿付けをサボっていたため、概算の数字だけを書いたら数日後に税務署から直電が入り、『6月末までの売上台帳と経費帳を出してください。出せなければ承認できません』と冷たく言われました。徹夜で会計ソフトに入力してe-Taxで追加送信し、なんとか半額への減額承認を勝ち取りましたが、あのプレッシャーは二度と味わいたくありません」(30代・Web制作業フリーランス)
「取引先が1社倒産して売掛金が焦げ付いたため、その証明書と残高証明を添付して第1期の減額申請を提出。余計な電話すら一切かかってこず、7月25日頃に『全額減額承認』のハガキが届きました。客観的な紙さえあれば、税務署は驚くほどあっさり通してくれます」(40代・店舗内装業)
審査官は「減額を阻止したい」のではなく、「監査や上席の決裁に耐えうる客観的証拠が手元に欲しい」だけなのです。相手が求めるエビデンスを先回りして揃えておくことこそが、減額承認を確実に勝ち取る最大の秘訣です。
税務署に目をつけられる?減額申請にまつわる誤解とリスクの真実
減額申請を躊躇する事業者の間で根強く囁かれているのが、「減額申請を提出すると、目をつけられて秋に税務調査が入るのではないか」という都市伝説です。しかし、これは制度の仕組みを無視した完全な誤解に過ぎません。
所得税予定納税の減額申請は、税法に保障された正当な権利行使です。国税庁の統計資料を見ても、毎年膨大な件数の減額申請が全国の税務署で事務的に処理されており、申請したこと自体が調査選定のトリガーになることはあり得ません。むしろ、無理に予定納税を工面しようとして滞納リストに名前が載る方が、徴収部門からマークされる危険性は遥かに跳ね上がります。
ただし、減額申請には「悪用」に対する明確なペナルティが存在することを知っておかなければなりません。
【下見積もりが外れた場合の延滞税リスク】
「手元にお金を残したいから」と、下半期に売上が回復する見込みがあるにもかかわらず、故意に所得を極端に低く見積もって減額申請を通したとします。その後、秋以降に予想外の大型案件を受注するなどして実際の年間所得が跳ね上がり、翌年3月の確定申告で多額の税額が発生した場合どうなるでしょうか。
当初の減額承認額と本来納付すべきだった予定納税額との差額について、減額申請の基礎となった見積もりに「正当な理由」がないと税務署に判断された場合、7月または11月の納期限の翌日に遡って延滞税が課される恐れがあります。意図的な過小見積もりによる資金繰りのごまかしは通用しないという規律が、税制上しっかりと組み込まれている点には十分な留意が必要です。
【プロの結論】減額申請をすべき事業主・見送るべき事業主の明確な判断基準
資金繰りの観点から、予定納税の減額申請を実行すべきか、あるいは見送って通常通り支払うべきか。事業主が迷った際に取るべき明確な境界線は以下の通りです。
【減額申請を直ちに実行すべき人】
・上半期の売上が前年同期比で30%以上減少しており、回復の目処が立っていない
・手元の現預金が月商の2ヶ月分以下に低下しており、納税によって運転資金が枯渇する危険がある
・すでに主要取引先の契約解除や店舗休業など、決定的な減収要因が発生している
・日頃からクラウド会計等で月次決算を行っており、6月30日時点の試算表がすぐに出せる
【申請を見送り、通常納付を選ぶべき人】
・上半期は落ち込んだものの、すでに下半期(秋以降)に前年を大幅に上回る大型受注や売上入金が確定している
・手元資金が極めて潤沢であり、翌年3月の還付金(年利換算の還付加算金を含む)として受け取っても資金繰りに一切支障がない
・帳簿付けが大幅に遅れており、7月15日までに辻褄の合う書類を用意するコストや税理士報酬の方が納付額より高くつく
事業の資金防衛において最も重要なのは、曖昧な見通しにすがることなく、6月末時点の冷酷な数字を直視して迅速に舵を切ることです。
【予定納税の減額申請】に関するよくある質問(FAQ)
Q1:予定納税の減額申請が承認されたかどうかは、いつ、どのような形で分かりますか?
A1:提出後、税務署内の審査を経て、原則として第1期分の納期限である7月31日(第2期の場合は11月30日)までに「所得税及び復興特別所得税の予定納税額の減額申請承認決定通知書」という書面が郵送されてきます。e-Taxで提出した場合でも、通知書自体は公的な証明書として郵送で届くのが一般的です。通知書には承認された新たな納税額(ゼロ円の場合はその旨)が明記されています。
Q2:第1期(7月)の申請期限をうっかり過ぎてしまいました。もう手遅れですか?
A2:第1期納付分(7月31日期限)については残念ながら救済措置がなく、期限を1日でも過ぎていれば減額できません。まずは手元資金から納付するか、どうしても工面できない場合は直ちに税務署の「徴収課」へ相談して納税の猶予等の相談を行う必要があります。ただし、11月1日〜11月15日(2026年は11月16日)に受付が行われる「第2期分の減額申請」は別途可能ですので、10月末までの実績をもとに準備を進めてください。
Q3:下半期に売上が急回復した場合、税務署に修正の連絡を入れなければなりませんか?
A3:申請書を提出した「6月30日時点(または10月31日時点)」における見積もりが、当時の客観的事実に基づいて正当に行われていたのであれば、その後予期せぬ売上回復があったとしても途中で申請を取り消したり修正したりする必要はありません。翌年2月16日〜3月15日の確定申告の際に、通年の確定実績に基づいて正しく精算・納税を行えば法的な問題やペナルティは生じません。
まとめ:資金繰り悪化を防ぐために今すぐ着手すべき実務対策
前年の実績に引きずられて機械的に課される予定納税は、業績が後退局面にある事業者にとって極めて過酷な制度です。しかし、国の税制は「知っている者だけが守られ、知らない者が損をする」冷徹なルールで動いています。赤字や減収に喘ぎながら、黙って高額な納付書に従う必要はどこにもありません。
今期、売上の減少や不測の出費に直面しているなら、カレンダーの「7月15日」を赤丸で囲み、直ちに上半期の帳簿整理に着手してください。6月30日までの実績をまとめ、試算表と証拠書類を揃えてe-Taxの送信ボタンを押す――このわずか数時間の実務が、大切な事業の手元資金を確実に守り抜き、事業継続に向けた強い防壁となります。 (出典: 予定 納税 の 減額 申請(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。