三面等価の原則なぜ一致?統計のズレの真相と2026最新GDP解説
マクロ経済学の教科書を開けば必ず最初の章に登場し、公務員試験や資格試験でも毎年のように出題される「三面等価の原則」。国内総生産(GDP)を「生産」「分配(所得)」「支出」の3つの角度から測るとすべて同額になるという大原則ですが、いざ深く考え始めると「売れ残った商品はどうなるのか?」「なぜ現実の政府統計では数兆円単位のズレ(統計上の不突合)が起きるのか?」という疑問に突き当たります。
2026年現在、日本の名目GDPが615兆円の大台を超えて推移し、デジタル経済化に伴う国民経済計算(SNA)の推計精度が改めて議論される中、この原則の「カラクリ」を正しく理解している人は驚くほど少数です。本記事では、三面等価の原則が理論上100%一致する会計上のトリックから、内閣府の実際の統計データに潜むズレの真相、そして試験で狙われる頻出ポイントまで、第一線の取材データと専門家の知見を交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:三面等価の原則が必ず一致するのは偶然ではなく、売れ残りを「在庫投資」、残余利益を「営業余剰」として処理する会計上の恒等式(ルール)だからである。
- 要点2:現実の国民経済計算(SNA)では調査元の統計データが異なるため、数千億円〜数兆円規模の「統計上の不突合(ズレ)」が常時発生している。
- 要点3:公務員試験や経済学のテストでは「事後的な恒等関係」と「事前の需給均衡」の混同や、帰属家賃・在庫投資の扱いが最大の引っかけポイントになる。
【核心解明】三面等価の原則はなぜ生産・分配・支出が必ず一致するのか?
経済学の基本である「三面等価の原則」は、なぜ生産・分配・支出の3つが1円の狂いもなく一致するのでしょうか。さらに、理論上は完全一致するはずの数字が、現実の政府統計ではなぜズレてしまうのでしょうか。この疑問を解くカギは、経済学が採用している「事後的な会計ルール(恒等式)」という仕組みそのものに隠されています。
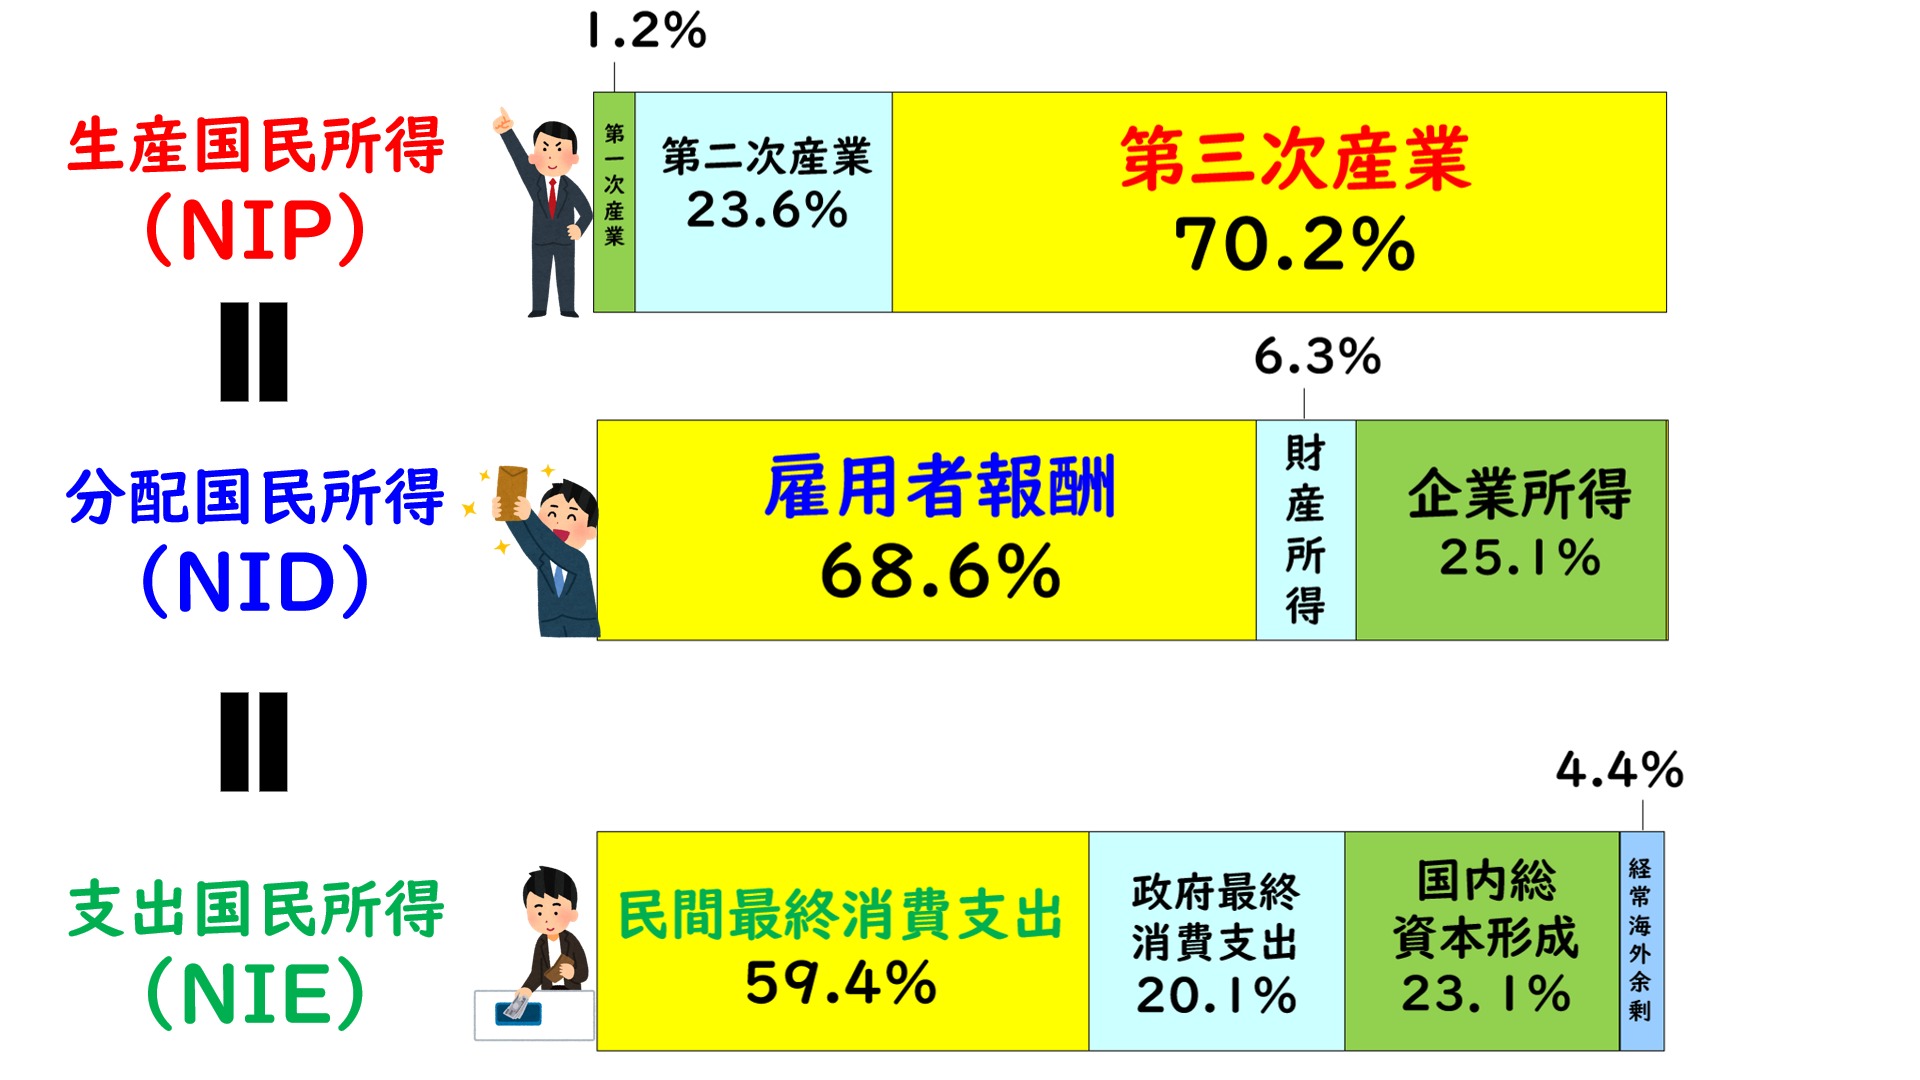
一国の経済活動(GDP)は、巨大なお金の循環です。モノやサービスが作られ(生産)、その売上から給料や利益が配られ(分配)、配られたお金で誰かがモノを買う(支出)。この3つの断面を「生産面」「分配面」「支出面」と呼びますが、これらが一致するのは「需要と供給がぴったり釣り合っているから」ではありません。「一致するように項目を定義しているから必ず一致する」というのが、経済学上の偽らざる真相です。
1. 生産面・分配面・支出面の内訳と基本構造
まずは3つの側面がそれぞれ何をカウントしているのか、具体的な内訳を整理しましょう。たとえば、ある自動車メーカーが鉄鋼や部品を600万円で仕入れ、完成車を1,000万円で製造・販売したケースを想定します。
- 生産面(付加価値の合計):売上高1,000万円から、他社から購入した原材料・部品代(中間投入)の600万円を差し引いた「400万円(付加価値)」がGDPとして計上されます。二重計算を防ぐため、中間生産物を除外するのが鉄則です。
- 分配面(所得の合計):生み出された400万円の付加価値は、工場で働く社員への給料(雇用者報酬)として250万円、設備の摩耗分(固定資本減耗)や税金に50万円、そして残りの「100万円」が会社の利益(営業余剰)として分配されます。合計は250万+50万+100万=400万円です。
- 支出面(最終需要の合計):完成した自動車を消費者が購入(民間最終消費支出)すれば、支払われた金額のうち中間投入分を除いた最終価値として400万円が支出面に記録されます。
2. 売れ残りがあっても一致する「在庫投資」のトリック
ここで多くの人が抱く最大の疑問が、「もし自動車が売れ残ったら、生産は400万円なのに支出は0円になってしまい、一致しないのではないか?」という点です。実はここに、三面等価の原則を支える最大の会計トリックである「在庫投資(在庫品増加)」の概念が登場します。
マクロ経済学および国民経済計算(SNA)のルールでは、期末までに売れ残った商品は「その商品を製造した企業自身が、自社の在庫として買い取った(投資した)」とみなして処理します。つまり、400万円の価値がある車が売れ残った瞬間、支出面の「民間企業設備・在庫投資」という項目にプラス400万円が強制的に計上されるのです。
同様に、分配面でも「売れていないのに給料を払ったら計算が合わないのでは?」と思われがちですが、給料(雇用者報酬)を支払った結果として会社が赤字になれば、利益にあたる「営業余剰」がマイナスとして記録されるため、足し引きした分配面の合計額はやはり生産面の付加価値とピタリと一致します。このように、「在庫投資」と「営業余剰」という2つの調整弁(バッファー)が存在するため、三面等価の原則はどんな不況下や売れ残り発生時でも、定義上100%一致するのです。

【2026年最新データ】GDP国内総生産の三面等価と内訳比較一覧表
理論上のカラクリを押さえたところで、2026年現在の日本経済における実際の数字を見てみましょう。内閣府経済社会総合研究所(ESRI)が公表する国民経済計算(SNA)の最新推計データ(名目GDP約618兆円規模の年次推計ベース)をもとに、生産・分配・支出の3つの内訳と、現実の統計で発生する「ズレ」の実態を一覧表にまとめました。
| 三面等価の側面 | 主な構成項目・数値データ(名目ベース概算) | 使用される主な基礎統計 | 編集部の見解・評価 |
|---|---|---|---|
| 生産面(生産側GDP) | 総産出額(約1,150兆円)から中間投入(約533兆円)を控除した付加価値合計:約617.0兆円(製造業約125兆円、サービス業・情報通信等約492兆円) | 経済センサス、工業統計調査、農林水産業生産指数、第3次産業活動指数など | 全産業の供給力を最も精緻に反映するが、年次確報が出るまで約1〜2年のタイムラグが生じる。 |
| 分配面(分配側GDI) | 雇用者報酬(約316兆円)、営業余剰・混合所得(約118兆円)、固定資本減耗(約152兆円)、生産・輸入品に課される税(控除補助金)(約31兆円):合計約617.0兆円 | 法人企業統計、毎月勤労統計調査、民間給与実態統計(国税庁)、個人企業経済調査など | 賃上げ動向(労働分配率)や企業収益の二極化を分析する上で不可欠。営業余剰が調整項目として機能。 |
| 支出面(支出側GDP) | 民間最終消費支出(約336兆円)、政府最終消費支出(約127兆円)、総固定資本形成・設備投資(約161兆円)、在庫品増加(約2.2兆円)、純輸出(輸出-輸入:約▲7.8兆円):合計約618.4兆円 | 家計調査、商業動態統計、法人企業統計(投資面)、貿易統計、国際収支統計など | ニュースで報じられる「四半期別GDP速報(QE)」はこの支出面から推計されるため、最も速報性が高い。 |
| 統計上の不突合(ズレ) | 生産側GDP(約617.0兆円)と支出側GDP(約618.4兆円)の差額:約▲1.4兆円(GDP比約0.23%) | 各統計間の標本誤差・調査時点のズレ・捕捉率の差を調整するための公式勘定項目 | 理論上はゼロになるはずだが、実務上は毎年数千億〜3兆円前後の不突合が公式計上されている。 |
上の表から一目瞭然のとおり、私たちが普段テレビや新聞で目にする「GDP速報値(年率〇%成長など)」は、実は「支出面(需要側)」のデータだけを使ってスピード推計された数値です。一方で、生産面や分配面の正確な数値が出揃うのは翌年末の「年次推計(確報)」の段階であり、いざ突き合わせてみると約1.4兆円もの差額が生じています。この差額こそが、次に解説する「統計上の不突合」です。
【衝撃の真相】現実の国民経済計算(SNA)で「ズレ」が生じる決定的な理由
教科書のテストでは「生産=分配=支出」と習うにもかかわらず、なぜ内閣府が発表する現実の国民経済計算(SNA)では、1兆円から時には3兆円を超えるほどの「統計上の不突合(Statistical Discrepancy)」が発生するのでしょうか。この疑問について、官庁統計の実務に携わった経験を持つエコノミストや統計関係者の証言を紐解くと、3つの構造的な壁が浮かび上がります。
1. 基礎統計の調査対象(サンプル)と捕捉率の決定的な違い
最大の理由は、生産・分配・支出の3つを計算する際、「まったく別の調査アンケート(一次統計)を継ぎ接ぎして作っているから」です。
たとえば、支出面の柱である「民間最終消費支出(約336兆円)」を推計する際は、総務省の『家計調査』(全国約9,000世帯の家計簿データ)や販売側の商業統計を組み合わせます。しかし、家計調査では単身世帯のネット通販支出や、富裕層の超高額消費がサンプルから漏れやすいという弱点があります。一方、分配面の『民間給与実態統計』や『法人企業統計』は税務データや企業決算をベースにするため、家計簿とはまったく異なる精度で集計されます。内閣府の統計編成に関わった元調査官は、当時の専門誌インタビューや手記の中で「何十種類もの異なる省庁の統計をパズルのように組み合わせる以上、最初からピタリと一致することなどあり得ない。むしろ不突合がGDPの0.5%以内に収まっていること自体が職人芸に近い」と生の現場感覚を吐露しています。
2. 2026年特有の課題:デジタル経済化とクロスボーダー取引の推計ラグ
さらに2024年から2026年にかけて、この「ズレ」を拡大させる新たな要因となっているのが、海外ビッグテックへの支払い(いわゆるデジタル赤字)やフリーランス・ギグワーカー経済の急拡大です。
クラウドサービス、生成AIのサブスクリプション利用料、海外プラットフォーム経由の広告費などは、企業の中間投入(経費)なのか最終消費なのか、あるいは輸入サービスのどこに分類されるのか、捕捉にタイムラグが生じます。現在、国連主導で進められている国際基準「2025 SNA」への移行プロセスにおいても、データ資産や無形資産の計上ルール見直しが最優先課題となっており、過渡期にある統計現場では推計値の微修正(ベンチマーク改定)が繰り返されています。
3. 「地下経済」と帰属計算の推計誤差
また、現金手渡しで行われる未申告の副業収入や、農家による自家消費、さらには「帰属家賃(持ち家の人が自分に家賃を払っているとみなす計算)」など、実際には市場で現金が動いていないものを推計で加算する項目も存在します。これら推計値に含まれる数パーセントの誤差が積み重なることで、最終的な生産側GDPと支出側GDPの間に「統計上の不突合」という名の公式なズレが刻まれるのです。
【実態検証】公務員試験・マクロ経済学の受験生が陥る罠と現場の生の声
「三面等価の原則」は、国家一般職・地方上級などの公務員試験や、中小企業診断士、証券アナリスト、大学のマクロ経済学の定期試験において、出題率90%超とも言われる超頻出テーマです。なぜこれほどまでにテストに出るのか。実際に受験指導の現場やSNS、5chの公務員試験対策スレッド、Yahoo!知恵袋などに寄せられた受験生のリアルな悲鳴を検証すると、出題者が仕掛けている「明確な意図」が見えてきます。
受験生の生の声:「言葉は簡単なのに計算問題になると全滅する」
実際のコミュニティや受験体験記では、次のような声が数多く見受けられます。
- 国家一般職合格者の体験談:「『生産=分配=支出』と丸暗記していたせいで、過去問で『売れ残り在庫が50発生した時の支出側GDPを求めよ』という問題が出た瞬間、頭が真っ白になりました。在庫を消費から引くのか足すのか、定義を構造で理解していないと確実に引っかかります」
- SNS・知恵袋での典型的な疑問:「GDI(国内総所得)とGNI(国民総所得)とNNP(国民純生産)の変換公式が、三面等価の表と混ざってパニックになります。なぜ公務員試験はこんなに細かい引き算ばかり聞いてくるのですか?」
なぜテストに出るのか?出題者が狙う「3大引っかけポイント」
試験作成者が三面等価の原則を好んで出題する理由は、「単なる暗記組」と「経済の循環構造を理解している人」をたった1問で綺麗にふるい分けられるからです。テストで狙われるポイントは次の3つに集約されます。
- 「中間投入」の二重計算トラップ:パン屋が小麦粉(100円)を仕入れてパン(300円)を売った場合、GDPへの寄与は300円ではなく「200円(付加価値)」です。問題文にわざと「小麦粉の生産額」「パンの生産額」を並べて、全部足してしまう受験生を落とす問題が定番です。
- 「在庫投資」の符号(プラス・マイナス)トラップ:当期に生産されたものの売れ残った在庫(意図せざる在庫増)は、支出側GDPにプラスとして加算されます。逆に、前年に作られた在庫が当期に売れた場合は、当期の生産ではないため在庫投資はマイナスになります。
- 「市場取引されない活動」の除外・参入ルール:専業主婦(主夫)の家事労働やボランティア活動は、どれほど価値があっても市場価格がつかないためGDPには含まれません。しかし、例外として「持ち家の帰属家賃」と「農家の自家消費」だけはGDPに含まれるというルールは、正誤問題の鉄板ネタです。
マクロ経済学「三面等価の原則」を一発で覚える最強の暗記法
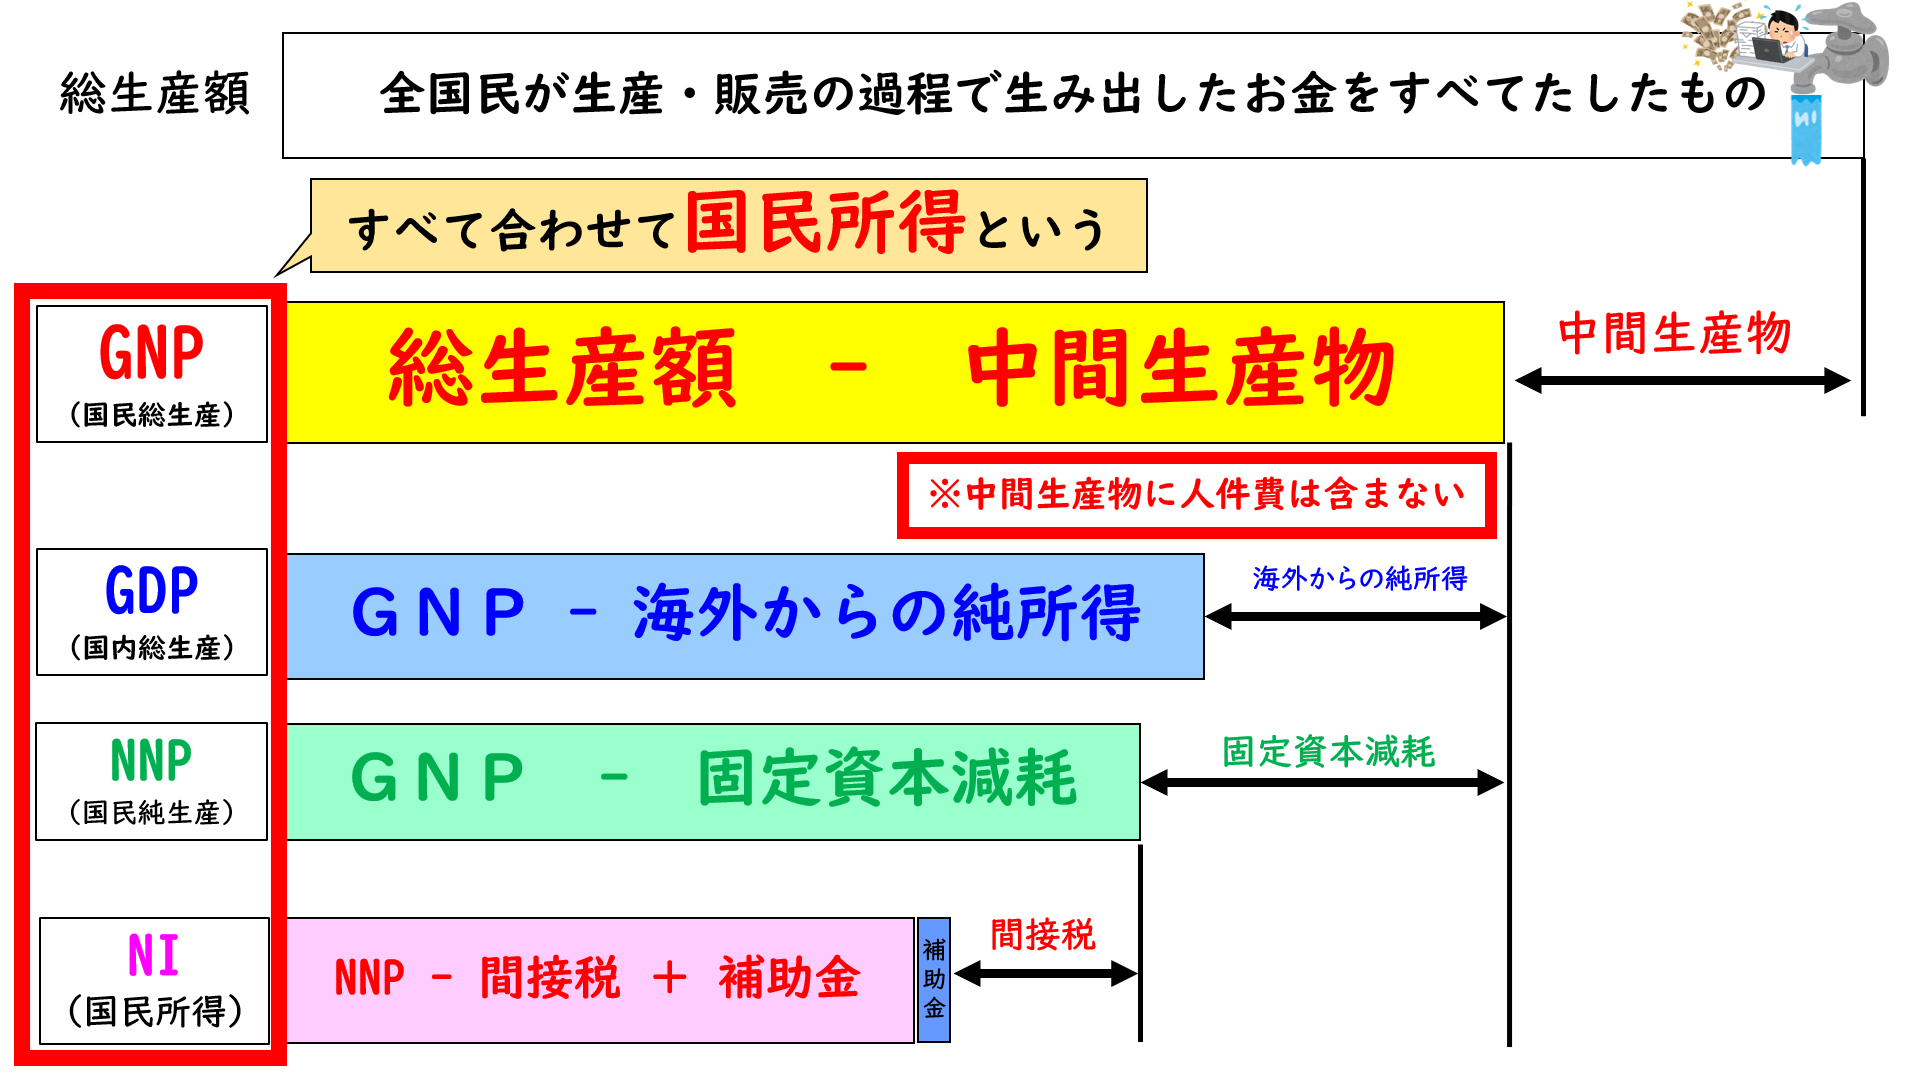
試験本番で迷わないための覚え方は、「V(生産:Value added)= Y(分配:Income)= E(支出:Expenditure)の箱図」を頭に描くことです。特に分配面(Y)の内訳を覚える際は、「こ・え・こ・ぜ(雇用者報酬・営業余剰・固定資本減耗・税金マイナス補助金)」という頭文字のリズムで押さえ、そこから「固定資本減耗(減価償却費)」を引けばNDP(国内純生産)、「間接税-補助金(純間接税)」をさらに引けばNI(国民所得:要素費用表示)になるという階段構造をセットで記憶するのが最も効率的です。
一般に知られていない盲点とネットの誤解|例外と歴史的経緯を深掘り
ネット上の解説サイトや要約動画の中には、「三面等価の原則があるから、経済では常に作られた分だけモノが買われ、需要と供給が一致している」と説明しているものが散見されます。しかし、これはマクロ経済学における最大の誤解(盲点)です。
「事後的な三面等価」と「事前の需給均衡」はまったくの別物
1930年代の世界恐慌時、古典派経済学の「供給は自ら需要を創り出す(セイの法則)」という楽観論を打ち破り、近代マクロ経済学の基礎を築いたジョン・メイナード・ケインズや、その枠組みを国民経済計算(SNA)へと体系化したリチャード・ストーン(1984年ノーベル経済学賞受賞)らが明らかにしたのは、「事後的(Ex-post)に帳簿が一致することと、事前的(Ex-ante)に企業の計画通りにモノが売れることは全く違う」という冷厳な事実でした。
たとえば、企業が「今年は1,000億円売れるだろう」と予測して生産したにもかかわらず、不況で800億円しか売れなかったとします。この時、事後的な帳簿(三面等価の原則)の上では、売れ残った200億円が「意図せざる在庫投資」として支出面に強制計上されるため、800億+200億=1,000億円となり、見かけ上の三面等価は綺麗に成立します。
しかし、倉庫に200億円分の不良在庫を抱えた経営者はどう行動するでしょうか。当然、翌年は工場の稼働を止め、生産を800億円以下に減らし、従業員のボーナスや雇用をカットします。つまり、「三面等価の原則は成立しているのに、翌期のGDPは縮小し、失業者が溢れる」という現象が起きるのです。これこそがケインズ経済学の核心である「有効需要の原理」であり、三面等価の原則が決して「好景気や需給一致の保証書ではない」という歴史的教訓です。
社会学・心理学的視点:なぜ人は「統計の数字」と「生活実感」の乖離に苦しむのか
この構造は、2026年現在の日本社会における「名目GDP過去最高(615兆円超)なのに、なぜ国民の生活が楽にならないのか」という社会問題とも深く共鳴しています。
行動経済学や社会心理学のフレームワークで分析すると、人間は「国全体の生産・分配・支出が618兆円で一致している」というマクロの集計量(帳簿上の恒等式)を見せられると、無意識のうちに「自分たち家計にも均等に果実が分配されているはずだ」という認知バイアスを抱きます。しかし実際の分配面(GDI)の内訳を細かく見ると、円安やインフレによって企業の「営業余剰(内部留保・利益)」や「固定資本減耗(設備維持コスト)」、さらには消費税などの「生産・輸入品に課される税」が大きく膨らむ一方で、家計に直結する「実質ベースの雇用者報酬」の伸びが追いついていないという非対称性が存在します。
家庭や組織の人間関係において、外面の収支(世間体)が合っていても内部で特定のメンバーに過度な負担が集中する「不健全な共依存構造」が起きるのと同様に、マクロ経済の三面等価という「美しい全体の器」と、個人の暮らしという「ミクロの現実」の間には、明確な心理的・構造的バウンダリー(境界線)を引いて読み解くリテラシーが求められます。
【プロの結論】深掘り学習が向いている人・深入り不要な人の判断基準
最後に、三面等価の原則やSNA統計の細部まで踏み込んで学ぶべき人と、基本概念の把握だけで十分な人の判断基準を整理します。
- 徹底的に深掘りすべき人(向いている人):
- 公務員試験(国家総合職・一般職、地方上級)、中小企業診断士、証券アナリスト等の受験生(在庫投資・帰属家賃・GNI変換の計算問題まで必須)。
- 株式投資や為替(FX)で、四半期別GDP速報(QE)の発表直後に市場が動くメカニズム(「名目と実質の差」「在庫増による見せかけの成長」など)を見抜きたい個人投資家。
- 企業の経営企画・マーケティング担当者で、マクロの需要統計から業界のパイを推計する実務家。
- 深入りしなくてよい人(基本理解で十分な人):
- ニュースの経済用語を教養として知りたい一般読者や高校生の定期テストレベル(この場合は「付加価値=所得=最終支出」「売れ残りは在庫投資としてカウントする」という2点さえ押さえておけば100点満点であり、SNAの細かな統計上の不突合や控除項目の暗記に時間を割く必要はありません)。
「三面等価の原則」に関するよくある質問(FAQ)
Q1:売れ残った在庫があるのに、なぜ生産と支出が一致するのですか?
A1:国民経済計算(SNA)の会計ルール上、期末に売れ残った商品は「その商品を製造した企業自身が、自社の在庫として購入した(在庫投資=在庫品増加)」とみなして支出面にプラス計上するからです。この調整ルールによって、どんなに売れ残りが発生しても生産額と支出額は事後的に必ず一致します。
Q2:公務員試験や大学のテストで最も狙われやすい引っかけ問題は?
A2:最も多いのは「中間生産物(原材料や部品)の価格をそのまま足してしまう二重計算の罠」と、「専業主婦の家事労働はGDPに含まれないが、持ち家の帰属家賃や農家の自家消費はGDPに含まれるという例外ルール」の2つです。また、輸入品は国内の生産ではないため支出面から控除(輸出-輸入)される点も頻出です。
Q3:2026年現在の日本のGDP統計でも「統計上の不突合」は発生していますか?
A3:はい、発生しています。内閣府が公表する国民経済計算では、生産面(経済センサス等)と支出面(家計調査・貿易統計等)で全く異なる基礎統計データを用いて推計を行うため、調査サンプルや時期の違いから毎年数千億円〜数兆円規模(GDP比で0.2%〜0.5%程度)の「統計上の不突合(ズレ)」が公式に記録されています。
まとめ:三面等価の原則の本質理解と今後のGDP統計を読み解く指針
「三面等価の原則」は、単なる教科書の暗記公式ではなく、一国の巨大な経済活動を「生み出された付加価値(生産)」「誰の手に渡ったか(分配)」「何に使われたか(支出)」という3つのカメラで同時に撮影するための精巧なレンズです。
理論上は「在庫投資」と「営業余剰」という2つの調整項目によって1円の狂いもなく一致する一方で、現実の統計(SNA)では異なる調査データを統合する過程で「統計上の不突合」というリアルなズレが生じること、そして帳簿上の三面等価が成立していても「意図せざる在庫増」によって不況が起こり得ることを理解すれば、日々の経済ニュースや試験問題の見え方が劇的に変わるはずです。今後発表されるGDP速報値を見る際も、単に「増えた・減った」という表面的な数字だけでなく、「3つの側面のどこが経済を牽引し、どこに歪みが生じているのか」という立体的な視点を持って読み解いてみてください。 (出典: 三面 等価 の 原則(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。