中高齢寡婦加算とは?金額と受給条件・2026年見直し議論の真相
大黒柱である夫に先立たれた家庭において、残された妻の生活を支える公的セーフティネットの要となってきたのが「中高齢寡婦加算」です。特に子育てを終えた世代や子のいない世帯にとって、家計の急変を食い止める極めて重要な給付として機能してきました。しかし制度の仕組みは複雑で、「自分が対象になるのか分からない」「65歳になると突然打ち切られると聞いて不安になった」という相談が年金事務所に後を絶ちません。
さらに現在、社会保障審議会における年金制度改正の議論が進展し、ネット上では「制度が廃止されるのではないか」という不安の声も広がっています。本稿では、2026年度の最新支給額や受給要件の全体像を整理したうえで、なぜ65歳で加算が終了するのか、制度見直しが取り沙汰される背景にはどのような社会構造の変化があるのかまで、制度の核心を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中高齢寡婦加算は、遺族厚生年金を受ける40歳以上65歳未満の妻に上乗せされる手当で、2026年度の支給額は年額635,500円(月額約52,958円)。
- 要点2:遺族基礎年金が受給できない「子のない妻」や「子が18歳年度末を迎えて年金が終了した妻」の生計を支える橋渡し役であり、原則として遺族基礎年金との重複受給は不可。
- 要点3:見直し議論が進むものの既存受給者への影響は抑えられ、2028年4月以降の新規裁定分から約25年かけた段階的移行が計画されており、早急な受給権の確認と家計設計が必須。
【徹底解剖】中高齢寡婦加算とは?誰がいくらもらえるのか&65歳打ち切りの真相
夫が死亡した際、残された遺族に支給される公的年金には「遺族基礎年金」と「遺族厚生年金」の2階建て構造が存在します。このうち、1階部分にあたる遺族基礎年金は「生計を同じくしていた18歳未満(障害等級1・2級は20歳未満)の子のある配偶者」または「子」にしか支給されません。そのため、子どもがいない妻や、子どもが高校を卒業して成長した妻は、一気に1階部分の給付を失い、生活基盤が揺らいでしまいます。
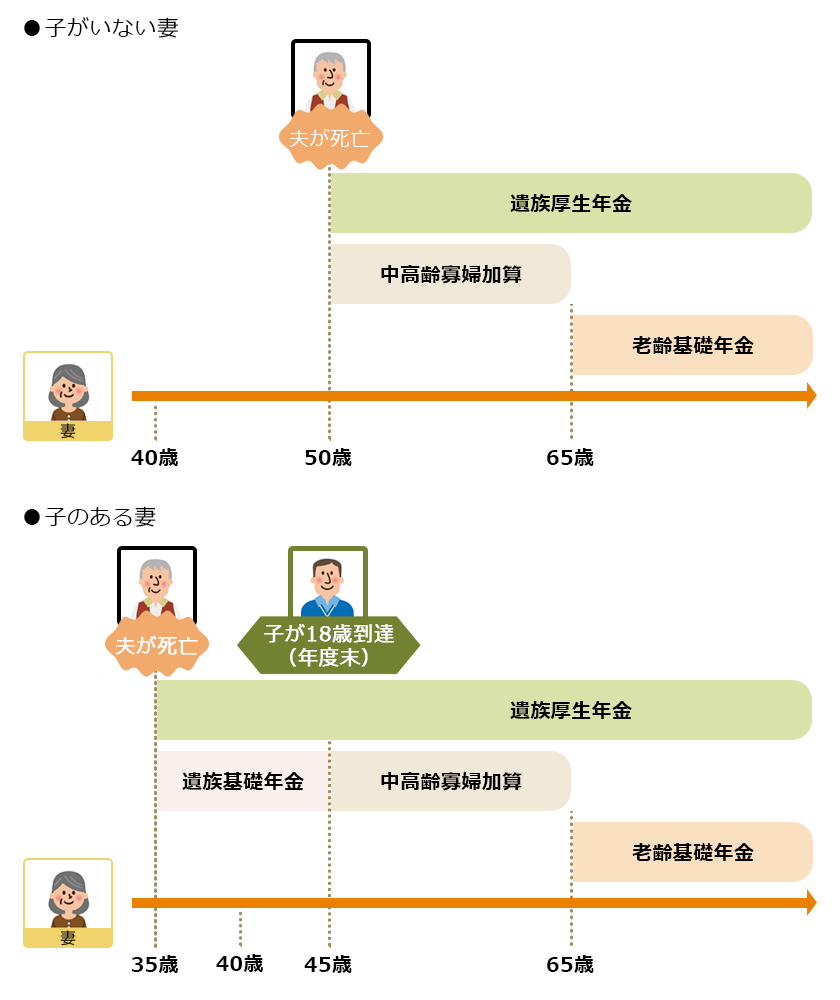
この経済的空白を埋めるために設けられているのが中高齢寡婦加算です。夫の死亡によって遺族厚生年金の受給権を得た妻に対し、40歳から65歳に達するまでの間、遺族厚生年金へ手厚く上乗せされます。遺族厚生年金そのものが「亡くなった夫の報酬や加入期間に応じた比例報酬部分」であるのに対し、中高齢寡婦加算は一定の要件を満たすすべての対象者に同額が支給される定額給付という明確な違いがあります。
気になる2026年度の支給金額は年額635,500円(月額換算で約52,958円)です。この金額は法律上、「遺族基礎年金の満額(老齢基礎年金満額と同額)の4分の3」に相当する額として計算されており、毎年度の物価や名目手取り賃金変動率に応じた年金改定ルールによってスライド改定されます。
では、なぜこの給付は「65歳で打ち切られる」のでしょうか。ネット上では「国の都合で年金を削られた」と受け取られがちですが、年金制度の基本設計に理由があります。65歳になると、妻自身が納めてきた国民年金保険料に基づき、自分名義の「老齢基礎年金」の受給が始まります。中高齢寡婦加算は「自分の基礎年金を受け取るまでの生活費の穴埋め(つなぎ給付)」として設計されているため、妻自身の老齢基礎年金が発生する65歳を迎えた時点で役割を終え、自動的に支給終了となる仕組みです。
受給対象となる妻の年齢条件と生年月日|遺族基礎年金との重複不可ルール
中高齢寡婦加算を受給するには、亡くなった夫側の条件と、残された妻側の条件の双方が厳密に定められています。日本年金機構の規定に基づき、対象となる基準を整理します。
まず夫側の条件として、民間企業などに勤務して厚生年金に加入していた期間が原則として20年以上(中高齢者の資格期間短縮特例に該当する場合はその期間)あることが大前提です。短期の加入や国民年金のみの第1号被保険者だった場合は、この加算の対象にはなりません。
続いて、妻側に求められる条件は以下のいずれかに該当する必要があります。
- 夫が亡くなった当時、40歳以上65歳未満で、生計を同じくする子がいない妻
- 夫が亡くなった当時、子があったことで遺族基礎年金と遺族厚生年金を受けていた妻で、子が18歳到達年度の末日(3月31日)を迎えるなどして遺族基礎年金の受給権が終了した時点で40歳以上65歳未満である妻
ここで極めて重要なのが、「遺族基礎年金」と「中高齢寡婦加算」の受給期間は絶対に重複しないという鉄則です。子どもが高校を卒業するまでは子どもの加算がついた遺族基礎年金が手厚く支給され、その受給権が消滅した翌月からバトンタッチするように中高齢寡婦加算がスタートします。最初から子どものいない40歳以上の妻であれば、夫の死亡直後から遺族厚生年金に中高齢寡婦加算が上乗せされます。
なお、夫が死亡した時点で妻の年齢が40歳未満であった場合、子どもがいなければ中高齢寡婦加算の権利は発生しません。後から40歳に到達しても加算は受けられないため、配偶者を亡くした瞬間の「生年月日と年齢」が受給可否を分ける決定的な境界線となります。
【制度比較表】寡婦年金と中高齢寡婦加算の違い&受給資格喪失の条件
制度名が酷似しているため混同されやすい給付に、国民年金独自の「寡婦年金」があります。両者は加入していた年金制度の種別から受給期間、支給額まで全く異なる仕組みです。それぞれの相違点と受給権が消滅・停止する条件を整理しました。
| 項目 | 中高齢寡婦加算(厚生年金) | 寡婦年金(国民年金) | 編集部の見解・評価 |
|---|---|---|---|
| 根拠となる年金制度 | 遺族厚生年金への上乗せ給付(会社員・公務員の妻向け) | 第1号被保険者(自営業・フリーランス等の妻向け) | 夫が生涯どの年金制度に長く加入していたかで分岐する構造。 |
| 支給金額 | 年額635,500円(2026年度定額、月額約5.3万円) | 夫の第1号期間で算定した老齢基礎年金額の4分の3 | 定額の中高齢寡婦加算に対し、寡婦年金は夫の納付月数で変動。 |
| 受給可能期間 | 40歳〜65歳未満(最長25年間) | 60歳〜65歳未満(最長5年間) | 支給総額のインパクトは中高齢寡婦加算が圧倒的に大きい。 |
| 主な資格喪失条件 | 再婚(事実婚含む)、65歳到達、死亡、直系血族等以外との養子縁組 | 再婚、65歳到達、繰り上げ受給の請求、本人の死亡 | 再婚や事実婚の成立は即座に受給権喪失となるため届出が必須。 |
上記のように、受給資格を喪失するトリガーには十分な注意が必要です。婚姻の届出を行っていなくても、同居や家計の共有といった事実上の婚姻関係(内縁関係)が認められた場合、法律上の受給権は消滅します。万一、喪失手続きを怠ったまま受給を続けた場合、日本年金機構から過誤払いとして過去の支給分を全額返還請求されるリスクを背負うことになります。

【廃止の噂を検証】2026年最新の年金制度改正動向と見直し議論の経緯
SNSやマネー系掲示板で定期的に過熱するのが「中高齢寡婦加算の全廃」を巡る噂です。「国が専業主婦の権利を一方的に奪うのか」といった不安交じりの言説が散見されますが、厚生労働省の社会保障審議会年金部会における議論を検証すると、噂の事実関係と実態は異なります。
見直し議論が本格化した背景には、昭和の高度経済成長期に構築された「夫=正社員・一家の稼ぎ手、妻=専業主婦」という標準世帯モデルと、共働きが7割を超える現代の実態との間に生じた制度的ギャップがあります。「なぜ男性(遺族厚生年金を受ける夫)には中高齢寡夫加算が存在せず、女性だけに手厚い加算がつくのか」「男女平等の観点や女性の就労拡大が進む中で、公的年金として特定性別の配偶者だけを優遇し続けるのは整合性が取れないのではないか」という指摘が、審議会で重ねられてきました。
2026年現在の制度改革ロードマップでは、すでに受給している年金受給者や受給間近の世代に激変緩和措置を講じることが大前提とされています。厚生労働省が提示している見直し方針によると、2028年4月以降に新たに受給資格を得る対象者から、約25年間という極めて長い年月をかけて段階的に給付割合を縮小・廃止していく方針です。現在すでに加算を受けている妻の給付がいきなり打ち切られたり、40代・50代の受給直前世代が一律に排除されたりするような乱暴な改変ではありません。
したがって、「明日から全員もらえなくなる」という言説は明確なデマです。しかしながら、将来的に中高齢寡婦加算が縮小していく方向性自体は不可逆のトレンドであり、これからの世代は公的年金の上乗せだけに依存しない資産防衛と就労継続の視点が不可欠になります。
【実態検証】年金窓口に寄せられる切実な相談と現場目線で見えたリアル
年金事務所やFP相談の現場では、制度の変わり目やライフステージの移行に伴う深刻なトラブルや戸惑いが報告されています。
典型的な事例として挙げられるのが、「子どもが高校を卒業した直後の世帯収入の落差」です。都内在住の50代女性は、夫の急逝後、遺族基礎年金(子どもの加算付き)と遺族厚生年金で月額約14万円前後を受給していました。しかし、子どもが18歳年度末(高校卒業)を迎えた翌月、遺族基礎年金の受給権が消滅。中高齢寡婦加算へと切り替わったものの、月額受給額は約5万円以上減少し、「進学費用が最もかさむ時期に手取りが急減し、パニックになった」と述懐しています。
もう一つの大きな混乱は、「65歳到達時の年金額の錯覚」です。前述の通り、65歳になると中高齢寡婦加算は完全に停止します。代わりに自分自身の「老齢基礎年金」が支給されますが、過去に国民年金保険料の未納期間があったり、免除期間が長かったりした場合、自身の老齢基礎年金満額が中高齢寡婦加算の額(約63.5万円)に届かないケースが多発します。「65歳になった途端、年金受給額が下がって生活が立ち行かない」と訴える相談者の多くは、この加算終了と自身の満額でない基礎年金との差額に直面した方々です。
現場の実態から見えてくるのは、加算給付を「永久に支給される基本給付」と同一視してしまう危険性です。あくまで有期の生活支援であることを正しく認識していなければ、将来の家計設計に致命的なズレを生じさせることになります。

一般に知られていない盲点と手続きの実務|日本年金機構への申請と振替加算
中高齢寡婦加算の実務において、知っておくべき手続き上の盲点と65歳以降の救済措置が存在します。
自動支給はされない:日本年金機構への請求手続きと必要書類
公的年金の鉄則として、「請求しなければ1円も支給されない」という申請主義があります。夫が死亡した際、所轄の年金事務所または街角の年金相談センターへ「年金請求書(遺族給付)」を提出します。必要となる主な書類は以下の通りです。
- 年金請求書(年金事務所備え付け、または日本年金機構ホームページより出力)
- 戸籍謄本(死亡した夫と請求者である妻の続柄、死亡年月日を確認できるもの)
- 世帯全員の住民票の写し(生計を同じくしていたことの証明)
- 死亡した夫の住民票の除票
- 請求者本人の所得証明書・非課税証明書等(夫によって生計を維持されていたことの確認)
- 死亡診断書のコピー、または死亡届の記載事項証明書
- 受取を希望する預金通帳のコピー
子どもが18歳を迎えて遺族基礎年金から中高齢寡婦加算へ切り替わるケースでは、原則として日本年金機構側で職権による加算処理が行われますが、世帯状況に変更があった場合や機構から届く各種届出用紙を放置していると、一時的に支給が保留されるトラブルもあるため注意が必要です。
65歳以降の「振替加算」という引き継ぎの仕組み
65歳で中高齢寡婦加算が終了した後の受け皿として、妻の生年月日に応じて支給されるのが振替加算です。振替加算とは、かつて国民年金への加入が任意だった専業主婦世代に対して、無年金・低年金を防ぐ目的で導入された経過措置です。
対象となるのは昭和41年(1966年)4月1日以前に生まれた妻に限られます。妻が65歳に達すると、それまで夫の年金についていた加給年金、あるいは妻自身が受けていた中高齢寡婦加算が終了する代わりに、妻自身の老齢基礎年金に一生涯加算されます。加算額は生年月日が古い人ほど手厚く、若い人ほど少額になるスライド構造となっており、昭和41年4月2日以降に生まれた世代には振替加算は一切つきません。自身の生年月日がこの境界線より前か後かを把握しておくことは、老後資金の計算において極めて重要な要素です。
【プロの結論】昭和型家族観からの脱却と共働き時代の防衛策
かつての社会保障制度は、「終身雇用の夫が定年まで働き、妻は家事と育児を一手に担う」という性別役割分担を基盤に、残された妻を国が手厚く保護する構造をとっていました。中高齢寡婦加算はその最たる象徴です。しかし、共働きが標準となり女性のキャリア形成が長期化する現代において、厚生労働省の年金改革は「配偶者の属性に依存する保障」から「個人単位の拠出と保障」へと舵を切っています。
今まさにこの制度と向き合う現役世代およびシニア世代には、以下の二極化した判断基準と立ち振る舞いが求められます。
- 受給権を最大限に行使すべき人:現在40代後半〜60代前半で夫を亡くした専業主婦やパートタイム勤務の妻。2026年現在の現行法において満額受給する正当な権利があるため、受給手続きの不備や漏れをなくし、65歳までの約63.5万円/年を生活の立て直しと老後資金のプールに充てるべきです。
- 加算をあてにせず防衛を固めるべき人:現在20代〜30代の共働き世代。2028年以降の見直しにより、将来自身が夫と死別した際には中高齢寡婦加算が大幅に縮小または廃止されている可能性が極めて濃厚です。「夫の遺族年金があるから大丈夫」という昭和型の発想を捨て、自らの厚生年金加入期間を長く確保して自身の老齢厚生年金を増やすこと、また民間の定期保険やiDeCo、新NISAなどを駆使した自律的なリスクヘッジが不可欠となります。
【中 高齢 寡婦 加算 と は】に関するよくある質問(FAQ)
Q1:夫が亡くなった時に妻が38歳だった場合、40歳になったら中高齢寡婦加算はもらえますか?
A1:受け取れません。中高齢寡婦加算の権利は、「夫が亡くなった日」または「遺族基礎年金の受給が終了した日」の時点で40歳以上65歳未満でなければ発生しません。死別時に子がいない30代の妻は、将来40歳に達しても中高齢寡婦加算の対象にはならないため、夫の厚生年金加入期間が20年未満であっても受給できる「30歳未満の5年有期給付」などの別規定を確認する必要があります。
Q2:再婚した場合や事実婚(内縁関係)ができた場合はどうなりますか?
A2:受給資格は完全に消滅します。戸籍上の再婚だけでなく、同一生計で共同生活を送る事実上の婚姻関係が成立した時点で法律上の権利を失います。速やかに「遺族年金失権届」を日本年金機構に提出しなければならず、放置して受け取り続けた場合は不正受給とみなされ、遡及して全額返還を求められます。
Q3:遺族基礎年金と中高齢寡婦加算は両方同時にもらえますか?
A3:同時に受け取ることはできません。遺族基礎年金は18歳未満の子を育てる配偶者への手当であり、中高齢寡婦加算は基礎年金を受け取れない空白期間を埋めるための給付です。子どもが高校を卒業して遺族基礎年金が打ち切られた「翌月」から中高齢寡婦加算が開始されるという排他的な関係になっています。
Q4:2028年以降の制度見直しで、今もらっている人の加算もなくなってしまうのですか?
A4:現在すでに受給権を持っている方の給付が突然打ち切られることはありません。年金制度の法改正では常に受給権者の既得権保護と激変緩和措置が講じられます。今回の見直しも「2028年4月以降に新たに受給事由が生じた新規裁定者」を皮切りに、四半世紀近くかけて段階的に縮小・移行していく計画となっています。
まとめ:ライフプランの再構築と後悔しない受給の判断基準
中高齢寡婦加算は、突然の配偶者との別離によって困窮しかねない40歳から64歳までの妻にとって、生活を立て直すための強力な防貧セーフティネットです。2026年度において年額635,500円という給付額は、月々の固定費や教育費の補填として決して小さくない重みを持っています。
しかし、この制度は65歳到達とともに必ず終了し、長期的には社会の変容に伴って制度自体の段階的縮小・廃止という大きな歴史的転換期を迎えています。自身や家族の生年月日、現在の厚生年金加入状況を正しく棚卸しし、「受け取れる権利は確実に申請して活用する」と同時に、「給付に頼り切らない自分自身の年金基盤を築く」という両輪の構えこそが、これからの時代を生き抜く最も賢明な生活防衛策となります。 (出典: 中 高齢 寡婦 加算 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。