未払金と買掛金の違いは本業か否か!実務と簿記で迷わない判断基準
企業や個人事業主の日々の記帳において、後払いの取引を処理する際に誰もが一度は立ち止まるのが「未払金」と「買掛金」の使い分けです。どちらも「すでに商品やサービスを受け取っているが、代金の支払いが完了していない債務」という点では全く同じ性質を持っています。しかし、決算書や帳簿の上では、これらは明確な意図を持って厳格に区別されています。
クラウド会計やAI自動仕訳が主流となった2026年現在でも、勘定科目の自動推測が誤ったまま放置され、月次決算の数値が歪んでしまうトラブルが後を絶ちません。両者を分ける本質的な境界線はどこにあるのか、なぜ分ける必要があるのか。本業の取引かそれ以外かという知っておくべき決定的な判断基準から、簿記3級の頻出論点、経理実務における仕訳の具体例まで、迷いを根本から解消する実践的なルールを解き明かします。
📌 【この記事の重要ポイントまとめ】
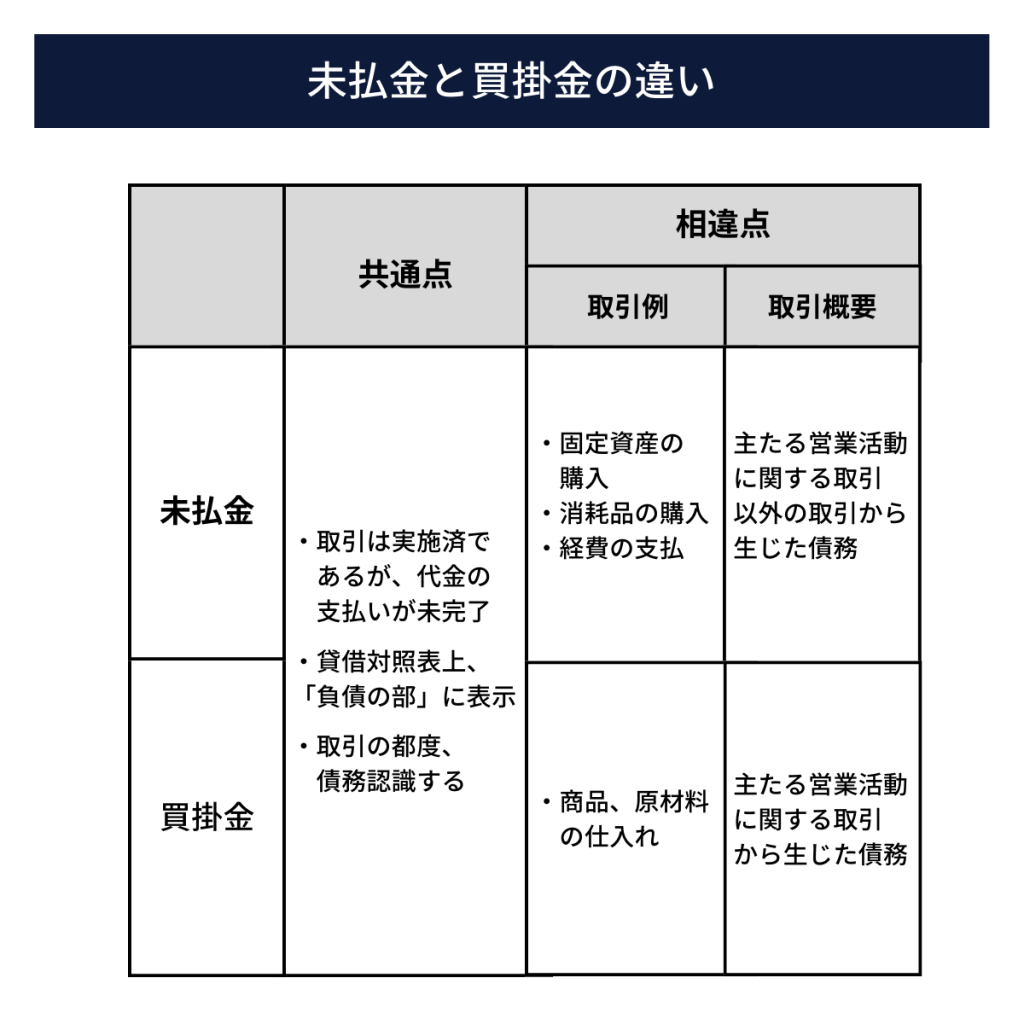
- 要点1:買掛金は「本業の商品・原材料仕入(営業取引)」に限定され、未払金は「PC備品や事務用品など本業以外(営業外取引)」に用いるのが決定的な違いである。
- 要点2:両者を混同すると売上原価や運転資本の計算が狂い、金融機関からの融資審査や経営指標(仕入債務回転期間など)に悪影響を及ぼす。
- 要点3:「継続的な役務提供」を対象とする未払費用や、実務で頻発する法人クレジットカード決済の処理パターンを把握することで記帳ミスを完全に防げる。
【2026年最新】未払金と買掛金の違い 簡単まとめ|本業か否かを見極める決定的な境界線
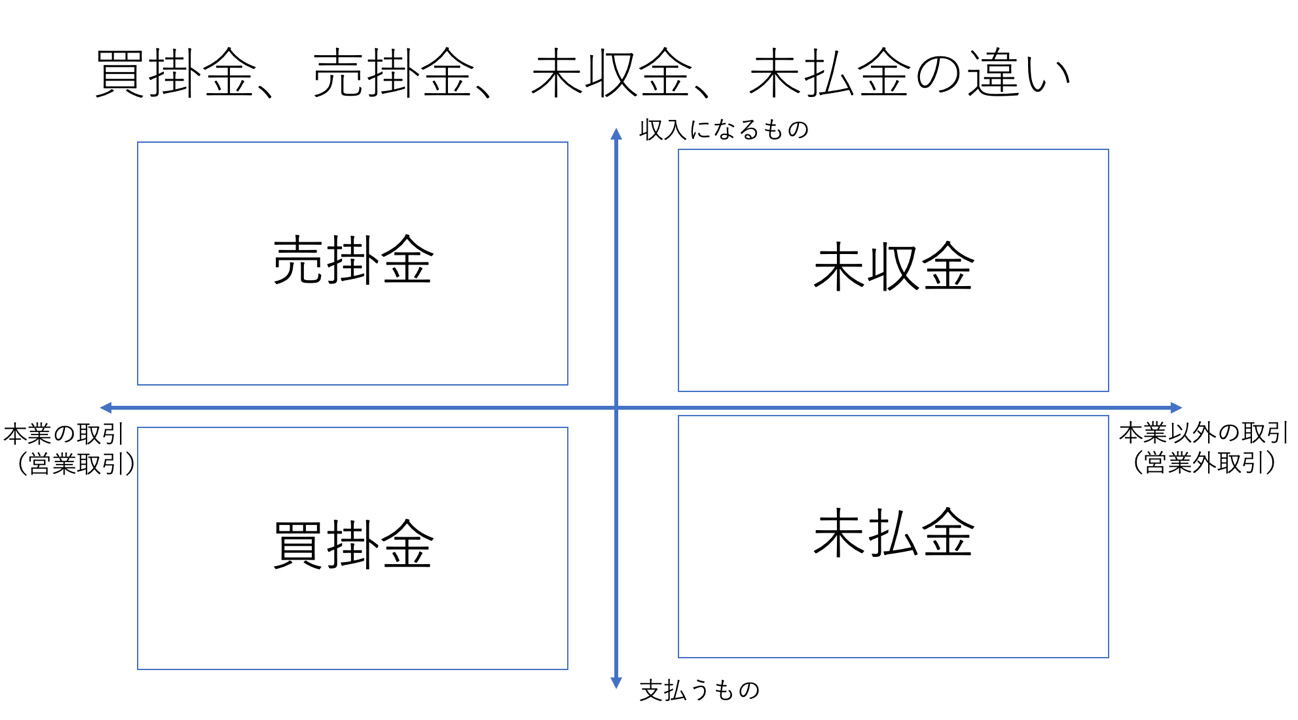
未払金と買掛金を正しく使い分けるための最大の鍵は、取引の対象が「本業の売上に直結する仕入れ(営業取引)」であるか、それとも「事業を支えるための周辺環境の整備(営業外取引)」であるかという1点に集約されます。
企業の活動は、主たる目的である営業取引と、それを後方支援する営業外取引に大別されます。会計学では、会社の根幹となる事業活動で生じた債務を特別に扱い、その他の付随的な債務と明確に区分して財務諸表に載せるルールを採用しています。
具体的な判断基準を業種別に整理すると、その境界線は極めて明快になります。
例えば、アパレルショップが店頭で販売するためにメーカーから買い付けた洋服の代金(後払い)は、本業の売り物そのものであるため「買掛金」として計上します。一方で、そのショップが店内で使用するレジ端末、スタッフ用のPC、店舗の陳列棚を購入した際の後払い代金は、本業の商品そのものではないため「未払金」となります。
同様に、飲食チェーンにおける食材や調味料の仕入れ代金は「買掛金」ですが、厨房のフライヤーや客席のテーブル、チラシの印刷代金は「未払金」です。ITシステム開発会社であれば、顧客に納品するシステムの一部を外注した開発費は本業の売上原価を構成するため「買掛金」となり、社内エンジニアが開発に使用する高スペックモニターの後払い代金は「未払金」に振り分けられます。
このように、「購入したものがそのまま自社の売上を生み出す主役(商品・原材料・直結する外注費)かどうか」を問うだけで、どちらの勘定科目を選択すべきかは即座に判断できます。
なぜ区別が必要なのか?仕入債務に買掛金を分類する財務的理由
「後で現金を支払うことに変わりはないのに、なぜわざわざ分ける必要があるのか」という疑問を抱く初学者や経営者は少なくありません。しかし、財務分析や金融機関との対話において、この2つを混同することは致命的な経営判断の狂いを生み出します。
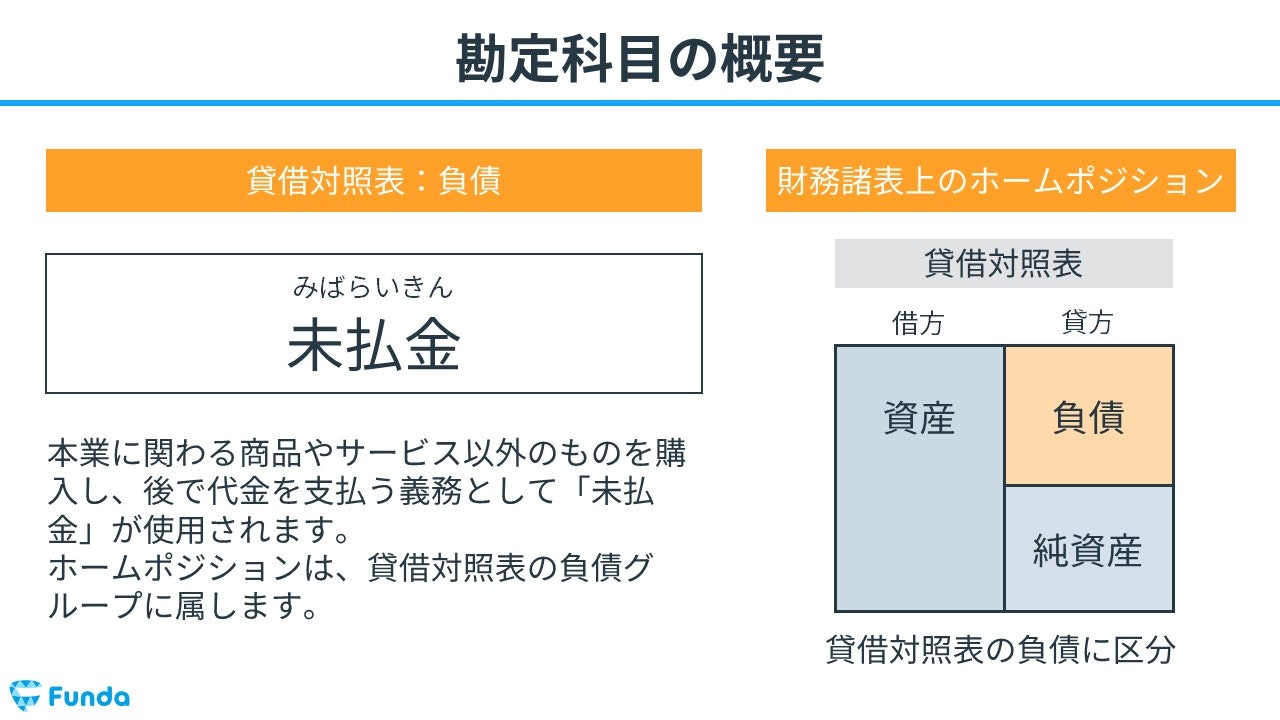
貸借対照表(B/S)の構造において、買掛金は支払手形とともに「仕入債務(売上原価に紐づく営業上の債務)」として集計されます。一方で、未払金は仕入債務には含まれず、その他の「流動負債」に区分されます。この配置の違いが、企業の資金繰り実態を評価する上で決定的な意味を持つのです。
金融機関が融資審査を行う際、必ず確認する指標のひとつに「運転資本(運転資金=売掛債権+棚卸資産-仕入債務)」があります。買掛金として計上されるべき金額が未払金に紛れ込んでしまうと、見かけ上の仕入債務が過少申告となり、企業が必要とする正常運転資金の試算が歪んでしまいます。
さらに、取引先との契約で設定される「買掛金の支払期日(支払いサイト:月末締め翌月末払いなど通常30日〜60日)」と実際の回収サイトのバランスを見る「仕入債務回転期間」の精度も崩れてしまいます。仕入れの規模に対して仕入債務が不自然に小さければ、銀行の審査担当者から「この企業は正確な月次決算を組めていないのではないか」という内部統制上の懸念を抱かれるリスクすら生じます。
単なる名前の違いではなく、「本業の商流サイクルに乗っている債務(仕入債務)」と「臨時的・固定的な設備投資や経費の債務」を切り離すことこそが、企業の真の資金繰り状態を把握するための絶対条件なのです。
【実態検証】経理現場の生の声と簿記3級学習者が直面する「つまずきの罠」
実際のビジネス現場や日商簿記検定の試験会場では、どのような誤解やトラブルが起きているのでしょうか。実務担当者への取材やSNS・質問掲示板に寄せられるリアルな声から、共通するつまずきのパターンが浮き彫りになっています。
都内のITスタートアップで経理責任者を務める30代男性は、近年の現場の実情を次のように証言します。
「クラウド会計が普及し、請求書データのOCR読み取りやクレジットカード連携で仕訳が全自動化されつつあります。しかし、AIは『株式会社〇〇からの請求書』という取引先名だけを見て、前回の仕訳履歴から機械的に買掛金や未払金を割り振ってしまいます。例えば、普段は原材料を仕入れている問屋から、たまたま事務所用の保管ラック(備品)を同時購入した際、AIがすべて『買掛金』にしてしまい、期末監査で公認会計士から大量の修正仕訳を指示された事例がありました」
また、簿記3級の学習者コミュニティでも「文脈による判断ミス」が毎期大量に報告されています。
大手資格スクールの講師によると、本試験で最も正答率が下がる典型例が「備品購入の未払金処理」です。問題文に『商品100,000円と事務用パソコン200,000円を購入し、代金はともに掛けとした』と記載されていた場合、慌てて合計300,000円を「買掛金」として合算してしまう受験生が後を絶ちません。正解は「買掛金 100,000円」「未払金 200,000円」と完全に泣き別れで記帳しなければなりませんが、日常会話で「ツケにする=掛け」という言葉の響きに引っ張られてしまうのが原因です。
ネット上のQ&Aサイトでも、「フリーランスが仕事用のiPadを後払いで買った場合は買掛金ですか?」「自社で使う文房具の後払いはどちらですか?」といった初歩的な相談が年間を通じて数百件以上投稿されており、実務と学習の双方において「言葉の定義の曖昧さ」が混乱を招き続けている実態が伺えます。
【徹底比較】未払金・買掛金・未払費用の違いが一目でわかる詳細データ表
ここで混同しやすい負債科目を一元化し、実務や試験ですぐに照合できる比較表に整理しました。特に「未払金」と「未払費用」の違いは、監査や決算整理で最も厳しくチェックされる重要項目です。
| 勘定科目 | 取引の対象と発生理由 | 取引の性質(単発か継続か) | 決算書上の表示区分 |
|---|---|---|---|
| 買掛金 | 本業の売上を構成する商品、原材料、製品仕入れ、直接の外注費 | 営業取引(商流上の継続的な掛取引) | 流動負債(仕入債務) |
| 未払金 | PC・車両などの固定資産、消耗品、事務機器、単発の広告宣伝費など | 営業外取引(単発的・スポット的な契約) | 流動負債(その他の負債) |
| 未払費用 | オフィスの家賃、借入金の支払利息、従業員の当月分未払給与など | 営業外取引(時間の経過に伴い継続して役務提供を受ける契約) | 流動負債(経過勘定項目) |
表から明らかな通り、未払金と未払費用の違いは「単発契約か、時間の経過に応じた継続的役務提供か」という契約形態にあります。
例えば、オフィスの引っ越し費用(単発作業)の請求書を受け取って後日払う場合は「未払金」です。しかし、毎月利用しているオフィス家賃やサーバーの月額利用料、あるいは当月末締めで翌月10日に支払う従業員の給与のように、「時間の経過とともにサービスを継続して受けており、期末時点で役務提供が完了しているが支払期日が未到来のもの」は決算整理仕訳において「未払費用(経過勘定)」として計上します。
実務で即使える!未払金と買掛金の仕訳具体例とクレジットカード決済の処理
ここからは、経理実務や検定試験でそのまま使える実践的な仕訳パターンを解説します。数字を交えた具体例を見ることで、頭の中の整理が一気に進みます。
ケース1:本業の商品を仕入れた場合(買掛金)
雑貨店を営む企業が、販売用の雑貨150,000円を掛けで仕入れ、翌月末に当座預金から振り込んで支払った。
【仕入時の仕訳】
(借方)仕入 150,000 /(貸方)買掛金 150,000
【代金決済時の仕訳】
(借方)買掛金 150,000 /(貸方)当座預金 150,000
本業の商品であるため、費用科目は「仕入」、相手勘定は「買掛金」となります。
ケース2:社内業務用のパソコンを購入した場合(未払金)
同じ雑貨店が、店舗管理および事務作業用としてパソコン250,000円を購入し、代金は来月末払いの請求書を受け取った。
【購入時の仕訳】
(借方)工具器具備品 250,000 /(貸方)未払金 250,000
【代金決済時の仕訳】
(借方)未払金 250,000 /(貸方)普通預金 250,000
パソコンは販売目的ではなく自社で使用する資産(備品)であるため、掛取引であっても「未払金」を使用します。
ケース3:法人クレジットカードで備品を購入した場合(未払金)
現代の経理実務において頻出するのが、コーポレートカード決済です。事務用消耗品30,000円をクレジットカードで購入し、翌月27日に口座から引き落とされた場合の正しい処理です。
【カード利用日の仕訳】
(借方)消耗品費 30,000 /(貸方)未払金 30,000
【口座引落日の仕訳】
(借方)未払金 30,000 /(貸方)普通預金 30,000
クレジットカードはカード会社に対する債務であり、本業の仕入れでない限り「未払金」で処理するのが標準的です(※企業によっては「未払費用」や補助科目「未払金(カード)」を設けて管理します)。なお、カードで本業の原材料を決済した場合は、例外的に「買掛金」で管理するか、仕入発生日に買掛金を立ててカード決済時に未払金へ振り替える厳密な処理を行うケースもあります。
一般に知られていない盲点とネットの誤解|「後払いなら全部同じ」が招く財務リスク
ネット上の掲示板や一部の簡易解説記事では、「個人事業主や小規模法人なら、税金の金額(所得税や法人税)自体は変わらないのだから、全部未払金で処理しても問題ない」といった乱暴な意見が見受けられます。しかし、これは税務と財務の混同による重大な誤解です。
確かに、買掛金にしようと未払金にしようと、借方の費用(仕入や消耗品費)の計上時期と金額が適正であれば、最終的な当期純利益や課税所得の総額は一致するため、税務署から「脱税である」として追徴課税を受ける可能性は高くありません。しかし、リスクは税務署以外の場所から牙を剥きます。
第1のリスクは、前述した「金融機関からの信用失墜」です。地方銀行や信用金庫、日本政策金融公庫などの融資担当者は、決算書の貸借対照表において「売上原価の規模に対して買掛金がゼロ、あるいは極端に少なく、未払金だけが肥大化している企業」を見ると、即座に決算書の信頼性に疑問符を打ちます。記帳の杜撰さは経営管理能力の低さと直結して評価されるため、融資の金利引き上げや限度額の縮小という実害をもたらします。
第2のリスクは、「キャッシュフロー計画の崩壊」です。買掛金は通常、月ごとの締日と支払サイト(例:月末締め翌月末払い)が厳格に統一されています。これに対して未払金は、取引ごとのスポット契約やクレジットカードの締め日など、支払期日がバラバラになりがちです。これらを同一視して管理を怠ると、特定の支払い期日に予期せぬ多額の引き落としが重なり、資金ショートを引き起こす「黒字倒産」の引き金になりかねません。
【プロの結論】経理ミスを根絶する判断基準とクラウド会計との付き合い方
2026年現在のデジタル経理において、人間が介在すべき価値は「機械的な仕訳入力」ではなく、「取引の意図を正しく見極める統制力」にシフトしています。
実務担当者や個人事業主がミスを根本から防ぐためには、自社の「勘定科目マニュアル(勘定科目一覧)」において、買掛金を使用する取引先と対象品目をあらかじめリスト化して固定してしまうのが最も効果的です。指定した主要仕入先以外からの請求書は原則として「未払金」とし、例外的な案件のみ上長や顧問税理士が判断するフローを構築します。
会計ソフトのAI自動提案を過信せず、「この支出は今月の売上を作るための主役なのか、それとも会社を回すための脇役なのか」というシンプルな自問自答を徹底すること。この習慣こそが、数字に強い健全な会社経営を支える強固な防壁となります。
【未払金 買掛 金 違い】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスでも買掛金と未払金は厳密に分けるべきですか?
A1:青色申告で65万円の特別控除を受ける場合や、将来的に事業拡大・銀行融資を視野に入れている場合は、厳格に分ける必要があります。物販事業であれば仕入れた商品は「買掛金」、PCや通信費などは「未払金」とします。ただし、仕入れが一切発生しないWEBライターやコンサルタントなど完全な役務提供業の場合は、商品仕入れが存在しないため買掛金は使わず、後払い費用はすべて「未払金」または「未払費用」で処理して差し支えありません。
Q2:オフィスの家賃や水道光熱費の後払いは未払金ですか、未払費用ですか?
A2:厳密な企業会計のルールでは「未払費用」として処理します。家賃や電気代は「時間の経過に伴い継続してサービスの提供を受ける取引」であるため、経過勘定である未払費用に該当します。ただし、実務上は毎月の請求書に基づいて「未払金」として処理している中小企業も存在します。大切なのは、決算期をまたぐ際に当期分の費用を適正に期間按分(発生主義の適用)して計上することです。
Q3:ネット通販で販売用の仕入れ商品をクレジットカード決済した場合、どちらを使うべきですか?
A3:本業の販売用商品であるため、理論上は「買掛金」の性質を持ちます。実務では2通りの処理があります。1つは、購入時に「(借方)仕入 /(貸方)買掛金」とし、カード決済データが確定した段階で「(借方)買掛金 /(貸方)未払金」と振り替える方法。もう1つは、カード決済であることを重視して最初から「(借方)仕入 /(貸方)未払金」とする方法です。どちらを採用しても問題ありませんが、社内でルールを統一し、期末時点で未払いの仕入代金が把握できるように管理することが不可欠です。
まとめ:迷いをゼロにする判断軸と健全な経理体制の構築に向けて
「未払金」と「買掛金」の使い分けに迷ったときは、複雑なルールを思い出す必要はありません。ただ一点、「本業の売上を生み出すための仕入れ(営業取引)か、それ以外の費用・資産の購入(営業外取引)か」という境界線に立ち返るだけで、すべての答えは導き出せます。
買掛金を仕入債務として正確に区分することは、適切な財務分析、健全なキャッシュフロー管理、そして金融機関からの高い信用力を勝ち取るための基本中の基本です。仕入と備品の区別を徹底し、クレジットカード処理や未払費用との違いをマスターして、ミスや手戻りのない強固な経理基盤を確立してください。 (出典: 未払金 買掛 金 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。