【2026最新】文芸美術国民健康保険組合の保険料と審査落ちの盲点
インボイス制度の定着や物価高騰、さらには自治体が運営する国民健康保険(自治体国保)の賦課限度額引き上げが相次ぐ2026年現在、一定の所得を超えるクリエイターや個人事業主の間で「社会保険料の最適化」が死活問題となっています。所得に比例して年間80万円〜100万円超へと跳ね上がる自治体国保の負担から逃れる有力な選択肢として、いま再び熱い視線を集めているのが文芸美術国民健康保険組合(通称:文美国保)です。
しかし、SNSやブログ上で「クリエイターなら誰でも国保が半額になる」といった断片的な情報だけが独り歩きした結果、加盟団体への入会金を支払った後に審査で否決されたり、家族構成を無視して切り替えたためにかえって年間負担額が増えたりする失敗事例が後を絶ちません。本記事では、2026年度(令和8年度)の最新保険料データや公式の審査基準、さらには現場のクリエイターたちが直面した確定申告書のチェック実態まで、文美国保の表と裏を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:文美国保は所得に関わらず保険料が定額(均等割)であり、単身の黒字フリーランスにとって年間数十万円規模の固定費削減につながる。
- 要点2:加入には「加盟団体への所属」に加え、確定申告書等で「文芸・美術・著作活動による継続的な事業収入」を証明する厳格な審査が存在する。
- 要点3:「扶養家族」の概念がないため配偶者や子どもの人数分だけ保険料が加算されるほか、法人化(マイクロ法人設立)の際には原則として脱退対象となる盲点がある。
なぜ文芸美術国民健康保険組合(文美国保)が注目されるのか?2026年最新の保険料と切り替え理由
フリーランスや個人事業主の間で文美国保への切り替えが急増している最大の理由は、市区町村が運営する国民健康保険との「保険料算出ロジックの決定的な違い」にあります。自治体の国保が前年の所得金額に応じて容赦なく保険料を引き上げる「所得割」を主軸としているのに対し、文美国保は組合員の収入額にかかわらず毎月の保険料が一定となる「完全定額制(均等割)」を採用しているためです。
公式発表資料および2026年度(令和8年度)の最新改定データに基づくと、文美国保の保険料は近年の医療費増大や高齢者支援金の負担増を受けて段階的な改定が行われているものの、一定以上の所得がある個人事業主にとっては依然として圧倒的な優位性を保っています。まずは、2026年時点における文美国保の月額保険料と、自治体国保(東京都内・40代単身モデル)との具体的なコスト差を比較表で確認してみましょう。
| 比較項目・区分 | 文美国保(2026年度目安) | 自治体国保(課税所得500万円の目安) | 編集部の見解・評価 |
|---|---|---|---|
| 組合員本人(医療分+後期高齢者支援金) | 月額 約25,700円〜26,700円(※年度改定幅を含む) | 月額 約52,000円〜58,000円(所得割+均等割) | 単身者ならこれだけで月額2.5万円以上の差が発生 |
| 介護保険料(40歳〜64歳の対象者) | 月額 約6,500円〜7,000円(定額) | 月額 約11,000円〜14,000円(所得連動) | 40代以降のミドル層ほど定額制の恩恵が拡大 |
| 家族(被保険者1人あたり) | 月額 約13,800円〜14,800円(介護対象外の場合) | 均等割のみ加算(年額 約5万円〜6万円程度) | 家族が多い世帯では文美国保の優位性が逆転する要因に |
| 加盟団体の年会費コスト | 年額 24,000円〜36,000円(初年度は別途入会金あり) | 0円(加入要件なし) | 団体会費を含めても課税所得350万円超なら黒字化しやすい |
表から明らかなとおり、40歳以上の単身フリーランスが文美国保に加入した場合、介護保険料を含めた毎月の支払額は3万2,000円〜3万3,700円前後(年間約39万〜40万円)で頭打ちとなります。これに所属団体の年会費(約2.5万〜3万円)を上乗せしても、年間の総コストは約43万円前後に収まります。一方、自治体国保では課税所得(売上から経費や青色申告特別控除、基礎控除などを差し引いた金額)が400万円を超えると年間保険料が60万円を突破し、高所得層では年間106万円(2026年時点の上限目安)に迫るケースも珍しくありません。この「利益が出ても保険料が絶対に上がらない安心感」こそが、多くの個人事業主を惹きつける核心です。

加入条件と審査基準の全貌|Webデザイナーやイラストレーターはどう審査される?
魅力的な保険料体系を持つ文美国保ですが、希望すれば誰でも入れるわけではありません。文美国保の規約および公式ガイドラインによると、加入資格を得るためには「日本国内に住所を有し、文芸・美術および著作活動に従事し、かつ組合加盟の各専門団体の会員であること」という大原則をクリアする必要があります。ここには、団体側の入会審査と、文美国保本体の加入審査という「二段階のハードル」が存在します。
加盟団体一覧と年会費のリアル|日本イラストレーション協会(JILLA)が選ばれる理由
文美国保には現在、日本文藝家協会、日本美術家連盟、日本写真家協会、日本グラフィックデザイン協会(JAGDA)、日本マンガ家協会など、歴史ある約70以上の専門団体が加盟しています。かつては「著名な現会員からの推薦状が2通必要」「全国公募展での入選実績が必須」といった高い壁を持つ団体が大半を占めていましたが、デジタル領域のクリエイターに広く門戸を開いている団体として圧倒的な認知度を誇るのが協同組合日本イラストレーション協会(JILLA)や日本ネットクリエイター協会(JNCA)です。
なかでも日本イラストレーション協会(JILLA)は、イラストレーターだけでなくグラフィックデザイナーやWebデザイナーの加入条件としても柔軟に対応しており、出資金(退会時に返還される10,000円)と事務手数料、そして月額2,000円(年額24,000円)の賦課金という明朗なコスト構造で人気を集めています。ただし、近年は「国保の節約目的だけ」の駆け込み申請が急増したため、ポートフォリオ(制作実績サイト)やクライアントとの取引実態の確認が以前よりも厳格化しています。
確定申告書と審査の手続き経緯|最重要視される「職業欄」と「収入の内訳」
加盟団体への入会が承認された後、いよいよ文美国保本体への加入申込みへと進みます。文美国保の公式アナウンスによると、「毎月5日を申込締切日としており、審査の結果、加入が決定となったものを翌月1日から資格取得とし、当組合より資格確認書(旧保険証)を送付する」というスケジュールで厳格に運用されています。
この審査において最も重視されるエビデンスが、税務署の受付印(またはe-Taxの受信通知)がある直近の確定申告書(第一表・第二表)および青色申告決算書(または収支内訳書)の控えです。審査担当者がチェックするポイントは以下の3点に集約されます。
- 確定申告書の「職業欄」の記載内容:ここに「イラストレーター」「Webデザイナー」「グラフィックデザイナー」「著述業」「漫画家」など、文芸・美術・著作活動に直結する職種名が明記されている必要があります。「経営コンサルタント」「広告代理業」「システムエンジニア」「せどり・物販」といった記載になっている場合、クリエイティブ業務との関連性が否定され、審査落ちの直接原因となります。
- 売上(事業収入)の継続性と実態:決算書の売上明細や取引先情報から、実際にデザイン制作や執筆、イラスト納品によって生計を立てているかが確認されます。開業したばかりで確定申告の実績が1期分もない場合は、発注書・請求書・入金履歴のコピーなど複数の補足資料が求められ、審査ハードルが一段階上がります。
- 個人事業主であることの証明:Wikipedia等の公開情報や組合規約でも明記されている通り、アーティストやクリエイター自身が「法人事業所の事業主(代表取締役など)」や「法人の従業員」である場合は、全国健康保険協会(協会けんぽ)などの被用者保険に加入する法的義務が生じるため、原則として文美国保には加入できません。
【実態検証】利用者の生の声と現場目線で見えた審査手続きのリアル
制度の表面的なルールだけでは見えてこない現場の実情を探るため、実際に2024年〜2026年にかけて文美国保への切り替えを行ったクリエイターたちの手記や、SNS・匿名掲示板(5ch)・クリエイターコミュニティに寄せられた生の証言を検証しました。そこからは、審査を通過した人と涙を呑んだ人の決定的な境界線が浮かび上がってきます。
都内でフリーランスのUI/UXおよびWebデザイナーとして活動する30代男性は、自身の切り替え体験を振り返り、取材や体験記の中で次のように語っています。
「普段の仕事はFigmaを使ったWebサイトのデザインとフロントエンドのコーディングが半々くらいでした。知り合いのエンジニアが『コーディングメインで出したらJILLAの段階では通ったのに、文美国保の本審査で職業欄の記載を理由に差し戻された』と嘆いているのを聞き、春の確定申告の段階で職業欄を『Webシステム開発』から実態に即した『Webデザイナー』へ正式に改めました。さらにポートフォリオにもデザインカンプの制作実績を厚めに掲載して申請したところ、5日締切の翌月1日には無事に資格取得通知が届きました。年間で38万円近く保険料が浮いた時の安堵感は今でも忘れられません」
一方で、ネット上の反応や知恵袋等の相談事例を精査すると、「副業クリエイター」や「ディレクション・コンサル偏重層」の審査落ち報告が目立ちます。たとえば「本業はマーケティング支援だが、バナー制作も一部請け負っている」というケースでは、確定申告書の主たる収入源がコンサルティング報酬と見なされ、「文芸・美術・著作活動の専業者とは認めがたい」として非承認になった事例が複数確認されています。組合側は「単なる節税スキームとしての悪用」を強く警戒しており、制作物と売上の整合性を人間の目で細かく照合しているのが2026年現在のリアルな現場環境です。
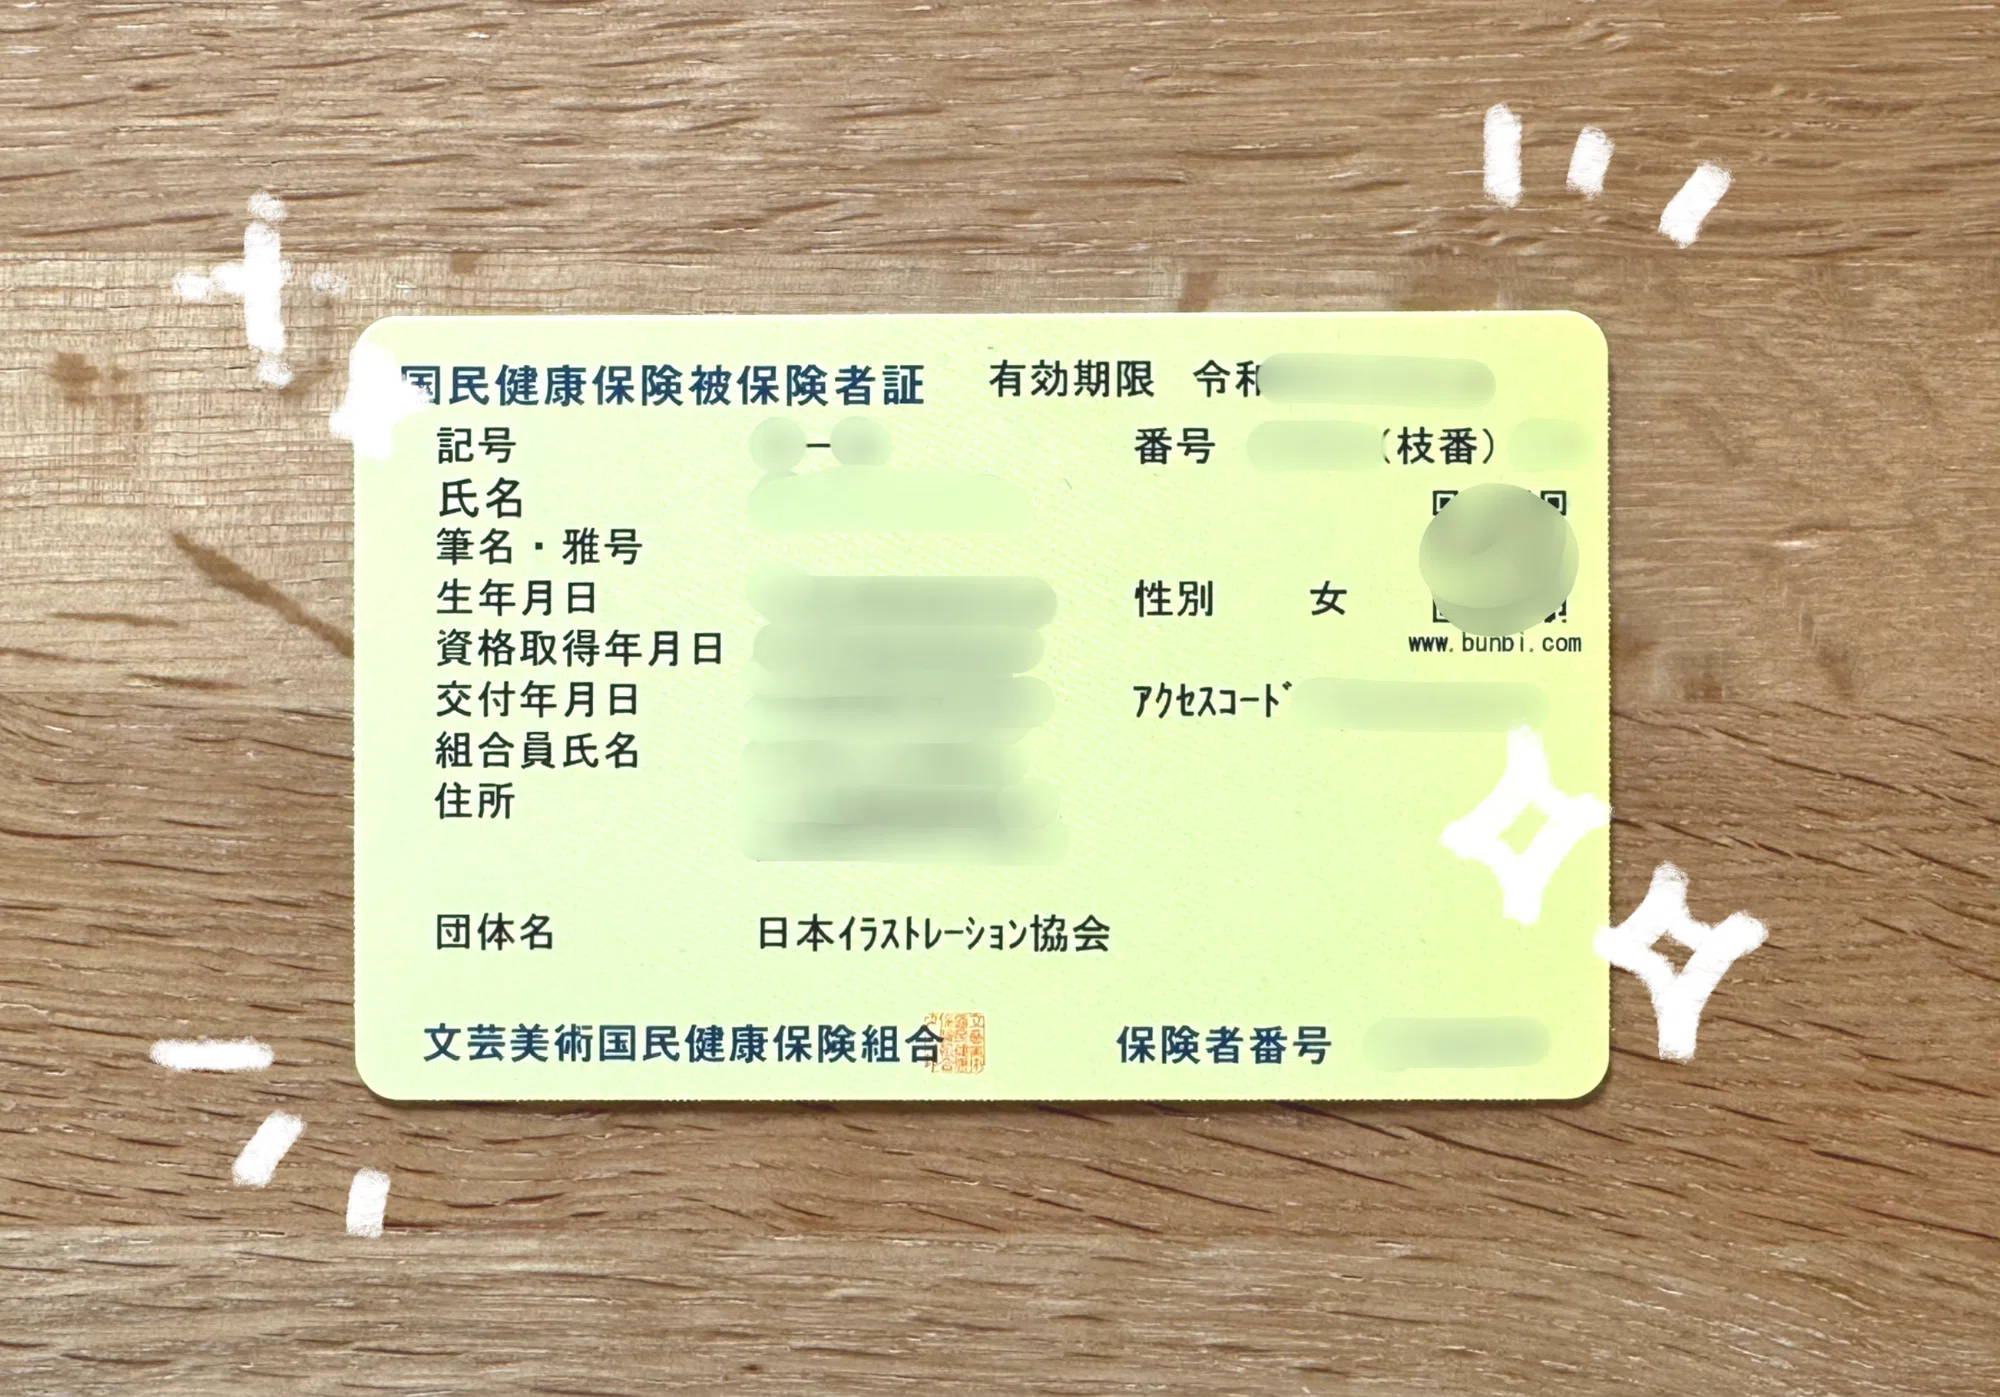
一般に知られていない文美国保の盲点|「誰でも安くなる」というネットの誤解
SNS上では「フリーランスになったら即・文美国保一択!」といった極端な言説が拡散されがちですが、ここには重大なデメリットと注意点が隠されています。加入後に「こんなはずではなかった」と後悔しないために、必ず押さえておくべき3つの盲点を整理します。
盲点1:扶養家族の保険料シミュレーションで判明する「家族割高」の罠
会社員が加入する健康保険(協会けんぽや組合健保)とは異なり、文美国保には「被扶養者(保険料が無料になる扶養家族)」という概念が一切存在しません。配偶者であれ、生まれたばかりの0歳の乳幼児であれ、加入する家族1人につき毎月約1万3,800円〜1万4,800円の家族保険料が容赦なく加算されます。
具体的な扶養家族の保険料シミュレーションを行ってみましょう。たとえば「42歳のクリエイター本人+専業主婦の妻(40歳)+子ども2人」の4人家族で加入した場合、本人の保険料(介護込み約3.3万円)+妻の保険料(介護込み約2.1万円)+子ども2人分(約1.4万円×2=2.8万円)となり、毎月の保険料だけで約8万2,000円(年額約98万4,000円)に達します。これに加盟団体の年会費を加えると年間100万円を突破してしまい、自治体国保にそのまま入っていた方が年間15万〜25万円も安かったという逆転現象が頻繁に起こるのです。
盲点2:毎年のように続く「保険料の段階的引き上げ」リスク
10年前のブログ記事などでは「文美国保は月額1万円台で入れる夢の保険」と紹介されていましたが、医療費の財源圧迫に伴い、文美国保の保険料もこの数年間でほぼ毎年のように1,000円〜1,700円単位の値上げ(改定)が繰り返されてきました。2026年度現在では介護保険料を含めると月額3万円を超える水準に達しており、課税所得が250万円〜300万円前後のクリエイターにとっては、団体年会費を差し引くと自治体国保との差額が年間数万円程度に縮小しています。
盲点3:インボイス・節税対策での「マイクロ法人設立」との相性問題
近年、個人事業主の社会保険料削減策として「自分のマイクロ法人を設立し、そこから最低限の役員報酬を受け取って協会けんぽの最低等級に加入する」という手法が流行しています。しかし、前述の通り法人の代表者や従業員として社会保険(協会けんぽ等)の適用を受ける場合、文美国保の組合員資格は喪失します。「法人成り」を検討している段階のクリエイターが、高い入会金と年会費を払って文美国保に入った直後に法人化して脱退せざるを得なくなるケースは、典型的なコストの二重払いと言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準とフリーランスの自立戦略
なぜ多くのフリーランスが、自身の世帯状況や将来の事業形態を計算せずに「文美国保に入れば安心だ」と飛びついてしまうのでしょうか。日本の労働社会学やクリエイター業界の構造を紐解くと、組織から独立した個人が抱える「制度的孤独への不安」と、コミュニティの口コミに対する「同調圧力・共依存的な模倣行動」が見えてきます。
同業者のSNSで「文美国保の審査に通った!これで一人前のクリエイター」という投稿を見ると、本来は冷徹な数字の損益分岐点で判断すべき社会保険の選択が、いつしか「クリエイターとしての承認欲求」や「仲間外れになりたくない心理」と混同されてしまいます。健全なフリーランス経営において不可欠なのは、他者の成功体験と自身の事業キャッシュフローとの間に明確な「心理的バウンダリー(境界線)」を引き、客観的な数値で意思決定を行う姿勢です。
- 文美国保への切り替えを強くおすすめできる人:
- 単身(独身)または共働きで配偶者が別の社会保険に加入しているクリエイター
- 確定申告の課税所得が安定して350万円〜400万円以上あり、今後も個人事業主(非法人)として活動し続ける人
- イラスト、漫画、デザイン、執筆など、誰が見ても文芸・美術・著作活動と認められる売上実績が過半数を占めている人
- 加入を慎重になるべき・おすすめできない人:
- 社会保険に入れる必要がある専業主婦(夫)や子どもが2人以上いる多人数世帯(自治体国保の方が安くなる可能性が大)
- 1〜2年以内に法人化(株式会社や合同会社の設立)を予定している人
- 売上の大半がシステム受託開発、コンサルティング、動画広告運用代行など、純粋な制作・著作活動から外れる領域にある人
【文芸美術国民健康保険組合】に関するよくある質問(FAQ)
Q1:年度の途中からでも文芸美術国民健康保険組合に切り替えられますか?
A1:はい、年度途中からでも毎月切り替えが可能です。文美国保では毎月5日(必着)を新規加入申込の締切日として定めており、審査を通過した場合は「翌月1日」から資格取得となります。なお、加盟団体(日本イラストレーション協会など)への入会審査にも1〜2ヶ月程度を要するため、逆算して2〜3ヶ月前から準備を始めるのが鉄則です。
Q2:加入した後に売上が減ったり、職種が少し変わったりしたら即脱退になりますか?
A2:一度加入が認められた後、特定の年に売上が落ち込んだからといって直ちに資格を剥奪されることはありません(そもそも所得がゼロや赤字の年でも定額の保険料を納める仕組みです)。ただし、数年に一度実施される組合員の資格確認調査(検認)の際に確定申告書の提出を求められることがあり、その時点で全く異なる業種(飲食業や不動産業など)へ完全転業している場合や、加盟団体を退会している場合は資格喪失となります。
Q3:自治体国保から文美国保への切り替え手続きで、保険料の二重払いは発生しませんか?
A3:適切な脱退手続きを行えば二重払いにはなりません。文美国保から新しい「資格確認書(旧保険証)」が手元に届いた後、それを持参して居住地の市区町村役場の窓口(または郵送)で「自治体の国民健康保険の資格喪失手続き」を行います。もし口座振替のタイミング等で自治体国保の保険料が引き落とされてしまった場合でも、後日、自治体から日割り・月割り計算された過払い分の還付通知が届き、指定口座へ返金されます。

まとめ:今後の動向と失敗しないための判断基準
2026年現在、文芸美術国民健康保険組合(文美国保)は、高所得な単身・少人数世帯のクリエイターにとって、年間数十万円のキャッシュを手元に残せる極めて強力なセーフティネットとして機能しています。自治体国保の賦課限度額が毎年のように引き上げられる中、定額制である文美国保の価値は、売上を伸ばすほど相対的に高まっていく構造にあります。
その一方で、加盟団体の年会費負担や扶養家族に対する均等割の加算、そして確定申告書の「職業欄」を中心とした厳格な審査基準など、事前のシミュレーションを怠ればコスト増や審査落ちを招くシビアな側面も持ち合わせています。まずはご自身の直近の確定申告書と市区町村の保険料通知書を手元に用意し、「現在の年間支払額」と「文美国保+団体年会費+家族分の合計額」を1円単位で比較してみてください。雰囲気やネットの評判に流されず、数字と事実に基づいた冷静な選択を行うことこそが、2026年以降のフリーランス時代を生き抜く最大の武器となります。 (出典: 文芸 美術 国民 健康 保険 組合(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。