資本コストとは?東証要請で激変する経営基準とWACC計算を徹底解説
東京証券取引所が2023年3月に打ち出した「資本コストや株価を意識した経営の実現に向けた対応」の要請から月日が流れ、2026年現在の日本市場では、上場企業に対する市場の選別がかつてない厳しさで進行しています。「本業で黒字を出していれば問題ない」という旧来の経営感覚は通用しなくなり、いまやあらゆる企業が「資本コスト」という投資家の物差しに晒されています。
しかし、IR資料や経済ニュースで頻繁に目にする一方で、「そもそもなぜ株主のお金にコストがかかるのか」「借入金の金利と何が違うのか」を直感的に把握できているビジネスパーソンは多くありません。投下した資金に対して企業がどれだけの利益を生み出さなければならないのか、その分岐点を明確にする概念こそが資本コストです。本記事では、東証が改革を迫った本質的な理由から、実務で使われるWACCの計算手順、企業価値を高める資本政策のカラクリまでを体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:資本コストとは事業資金の調達に伴う費用であり、投資家側から見れば「最低限達成すべき期待収益率」というコインの表裏の関係にある。
- 要点2:銀行からの融資コスト(負債コスト)と株主の要求リターン(株主資本コスト)を比率に応じて按分した「加重平均資本コスト(WACC)」で把握する。
- 要点3:東証のPBR1倍割れ改善要請の本質は「資本コストを上回る利益(ROE)を出せない企業の淘汰」にあり、資本コストを意識した経営が2026年の企業価値を左右している。
【根本解剖】なぜ東証は企業に資本コストを意識せよと迫るのか?期待収益率の正体
経済ニュースや決算発表で「資本コスト」という言葉がこれほどまでに連呼されるようになった最大の契機は、東証によるPBR(株価純資産倍率)1倍割れ改善要請です。長年、日本の上場企業のおよそ半数がPBR1倍を割り込み、「解散価値すら下回る状態」で放置されていました。この構造的な低迷に対し、東証が突きつけたメスこそが資本コストへの意識改革でした。
では、そもそもなぜ株主から集めた資金にコストがかかるのでしょうか。銀行からの借入金には明確な「利息」が存在するため、コストとして認識しやすい反面、株式市場から集めた自己資本(株主資本)には法的な返済義務も確定利息もありません。そのため、かつての日本企業の間では「株主資本はコストのかからないタダの資金」という致命的な錯覚が蔓延していました。
しかし、株式投資家は無償で資金を提供しているわけではありません。「国債よりもリスクの高い事業に大切なお金を投じるのだから、最低でも年利7%〜8%程度のリターンは還元してほしい」という要求を抱いています。この投資家の要求水準こそが期待収益率であり、それを資金調達側の企業から見た呼び名が株主資本コストです。つまり、資本コストと期待収益率は同一の数値をどちらの立場から見ているかの違いに過ぎません。
もし企業が資本コストを下回る利益しか生み出せない場合、投資家にとっては「他社に投資したほうがマシだった」ということになり、実質的に企業価値を破壊していると判断されます。東証が企業に迫ったのは、まさに「投資家が求めるハードルレートを超えて富を生み出しているのか」という根本的な問い直しでした。

資本コストの構造と計算方法|負債コストと株主資本コスト(CAPM理論)の求め方
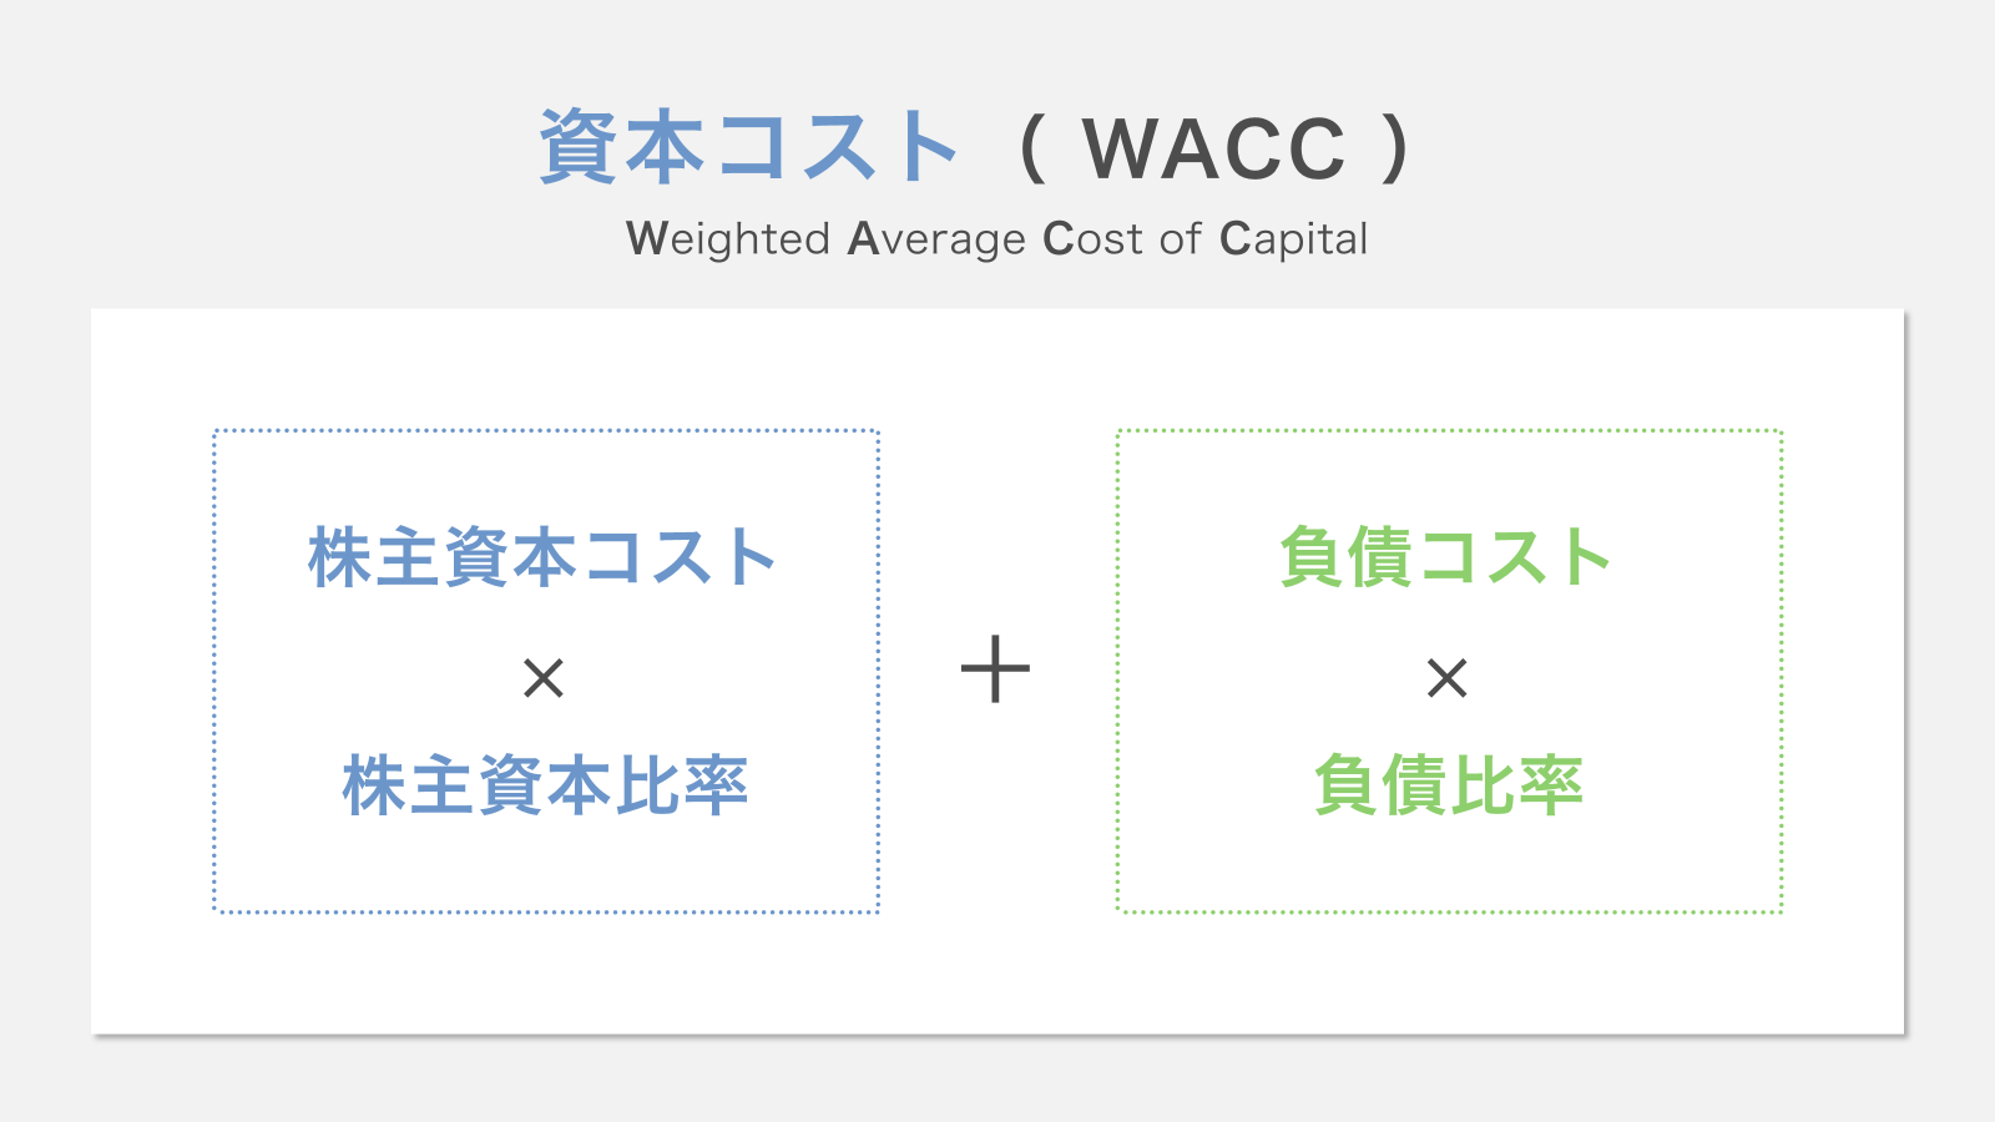
企業が事業を営むための資金は、大きく分けて「金融機関からの借入や社債(他人資本=負債)」と「株主からの出資や利益の蓄積(自己資本=株主資本)」の2つで構成されます。実務において企業全体の総合的な資本コストを割り出す際は、これら2つの調達コストを金額の比率に応じてブレンドする加重平均資本コスト(WACC:Weighted Average Cost of Capital)を算出します。
まずは、WACCを構成する2つの柱である「負債コスト」と「株主資本コスト」の求め方を整理します。
1. 負債コストの計算式(節税効果の考慮)
負債コストは、借入金の金利や社債の発行利回りをもとに求めます。ここで不可欠となるのが、支払利息が税務上の損金(経費)として算入されることによる節税効果(タックスシールド)の反映です。
負債コストの計算式は次の通りです。
負債コスト = 借入金利 × (1 - 実効税率)
たとえば、借入金利が2.0%、実効税率が30%である場合、企業が実質的に負担する負債コストは「2.0% × (1 - 0.3) = 1.4%」まで圧縮されます。
2. 株主資本コストの求め方(CAPM理論)
負債コストと異なり、契約書に利息の記載がない株主資本コストは、ファイナンス理論であるCAPM(資本資産評価モデル:Capital Asset Pricing Model)を用いて推計するのが世界標準の手法です。
CAPMによる計算式は以下のようになります。
株主資本コスト = リスクフリーレート + β(ベータ) × マーケットリスクプレミアム
それぞれの要素の意味は明快です。
- リスクフリーレート(Rf):10年物国債など、元本割れリスクが極めて低い資産の利回り(日本国債金利の上昇を受け、足元では1%超の水準を前提に置く企業が増加)。
- マーケットリスクプレミアム(Rm - Rf):株式市場全体に投資する場合、無リスク資産に対して投資家が上乗せを求める超過リターン(日本市場では一般的に5%〜6%前後で設定)。
- β(ベータ値):市場全体の動きに対して、その企業の株価がどれだけ連動・変動しやすいかを示す指標。景気変動に左右されにくいインフラ企業は0.5程度と低く、変動の激しい新興テック企業は1.5〜2.0といった高い数値を示します。
3. 加重平均資本コスト(WACC)の統合式
負債コストと株主資本コストが算出できたら、それぞれの時価ベースの金額比率で加重平均を行います。
WACC = [D / (D + E)] × 負債コスト + [E / (D + E)] × 株主資本コスト
※D=有利子負債総額(時価)、E=株式時価総額
このWACCが、企業が事業全体で達成しなければならない「最低限の合格ライン」となります。
【業種別目安データ】資本コストとROEの差が示す「稼ぐ力」の格差
資本コストはすべての企業で一律ではありません。事業のボラティリティや財務基盤、業界の成熟度によって大きく変動します。投資家は、企業が上げた利益の効率性を示すROE(自己資本当期純利益率)と、投資家が要求する株主資本コストを比較し、その差分であるエクイティスプレッド(ROE - 株主資本コスト)を厳格に注視しています。
エクイティスプレッドがプラスであれば企業価値は向上し、マイナスであれば黒字決算であっても実質的に価値が目減りしていると評価されます。以下は、主要産業における資本コストの傾向と市場評価の構造をまとめたデータ比較です。
| 業種区分 | 想定WACC水準 | 株主資本コスト目安 | 編集部の見解・評価 |
|---|---|---|---|
| IT・情報通信・SaaS | 6.0% 〜 9.0% | 8.0% 〜 12.0% | 事業リスクや成長期待が高くβ値が大きいため要求水準も高い。ROE15%以上の高収益体質が維持できなければ株価は急落しやすい。 |
| 自動車・重工業・輸送機 | 4.5% 〜 6.5% | 6.5% 〜 8.5% | 景気循環の波を受けやすい。脱炭素投資など巨額の設備投資を回収できるだけのROIC(投下資本利益率)の設計が死活問題。 |
| 医薬品・ヘルスケア | 5.0% 〜 7.0% | 6.0% 〜 8.0% | 創薬開発の長期リスクはあるものの需要は安定。無借金に近い企業が多く、株主還元と成長投資のバランス管理が評価を分ける。 |
| 電力・ガス・インフラ | 2.5% 〜 4.5% | 4.0% 〜 6.0% | ディフェンシブ株としてβ値が極めて低く、負債調達比率が高いためWACCは低位。安定した配当維持が最重要課題となる。 |
| 小売・外食・サービス | 4.0% 〜 6.0% | 5.5% 〜 7.5% | 内需中心で参入障壁が低いため薄利に陥りがち。資本コストを意識した不採算店舗の早期撤退・スクラップ&ビルドが評価の鍵。 |
経済産業省の「伊藤レポート」以来、日本企業が最低限目指すべきROE水準として8%が提示されてきました。これは、当時の日本企業の株主資本コストがおおむね7%〜8%前後と見積もられていたからです。資本コストを1%でも上回るリターンを出し続けられるかどうかが、持続的な企業価値向上の境目となります。

【実態検証】市場とIR現場の生の声|PBR1倍割れ是正に揺れる企業のリアル
現在、企業財務の現場や機関投資家との対話の場では、どのような議論が交わされているのでしょうか。大手製造業のIR担当役員や機関投資家のファンドマネージャーへの取材、そして投資家コミュニティの反応から、日本企業の生々しい実態が浮き彫りになっています。
「自社株買いでお茶を濁すな」機関投資家のシビアな視線
国内大手アセットマネジメントのシニアファンドマネージャーは、企業の姿勢について次のように苦言を呈します。
「PBR1倍割れの改善要請が出た当初、多くの企業が一過性の自社株買いや増配を発表してPBRを一時的に押し上げようとしました。しかし、我々が見ているのは小手先の株主還元ではありません。事業そのものの投下資本利益率(ROIC)が資本コスト(WACC)を上回る事業ポートフォリオへの再編です。不採算事業を切り離す覚悟のない企業の還元策は、単なる延命措置として見透かされます」
財務現場が直面する「理論と経営の乖離」
一方で、東証一部からプライム市場へ移行した中堅機械メーカーの財務部長は、社内改革の難しさを吐露します。
「長年、社内では『売上高』と『営業利益率』だけが事業部の評価基準でした。『各事業部がどれだけの資産を寝かせているか』や『資本コストを上回る稼ぎを出しているか』というROIC経営の概念を現場に落とし込もうとすると、『なぜ黒字なのに事業縮小を迫られるのか』と激しい抵抗に遭います。経営幹部自体のリテラシーの変革が最も重いハードルです」
個人投資家・SNSコミュニティの冷静な選別眼
SNSや投資コミュニティ(旧Twitterや投資掲示板)でも、個人投資家の視線は急速に洗練されています。
「決算発表で自社株買いが出ても、経営陣がWACCを具体的に何パーセントと認識しているか開示しない企業は買えない」
「資本コストを開示したうえで、それをどうやって上回るのか中期経営計画に数値で示せる企業だけがポートフォリオに残る」
といった声が日常的に飛び交っており、資本コストへの意識はプロの機関投資家だけの関心事ではなくなっています。
一般に知られていない盲点とネットの誤解|「借金ゼロ=優良企業」という罠
資本コストを巡っては、ネット上や旧来の経営論において重大な誤解が放置されているケースが少なくありません。最も典型的な3つの盲点を紐解きます。
誤解1:無借金経営こそが最も安全で優れた経営である?
「借金がない会社=優良企業」という言説は、家計や個人の感覚としては正しい側面もありますが、コーポレートファイナンスの視点では必ずしも正解とは言えません。なぜなら、前述の通り負債コストは株主資本コストよりも圧倒的に安いからです。
負債は返済義務があるため債権者のリスクが低く、金利も低水準です。さらに支払利息には節税効果があります。一方、株主資本コストはリスクが高いため7%〜10%と高コストです。もし企業が負債を一切使わず、100%自己資本で経営した場合、その企業のWACCは最も高額な株主資本コストと等しくなってしまいます。
安全性を過度に重視して現金を溜め込みすぎると、加重平均資本コストが高止まりし、かえって企業価値を損なう「怠慢な財務構造」と評価されるリスクがあります。適度なレバレッジ(借入)を活用して資本構成を最適化することこそが、WACCを引き下げる賢明なアプローチです。
誤解2:資本コストは下げることだけが正義である?
WACCを低く抑えることは重要ですが、資本コストを下げること自体を目的に据えると本末転倒に陥ります。極端な例として、成長投資を完全に停止し、事業リスクを極限まで削れば一時的にβ値は下がり、計算上の資本コストは低下します。しかし、それでは将来の利益成長が望めず、株価は低迷します。
重要なのは、資本コストを下げることと並行して、「資本コストを大幅に上回る投資先を見つけ、果敢にリスクを取って事業を成長させること」です。
誤解3:資本コストを下げるための具体的な施策とは?
企業が実効的に資本コストを低減させるには、財務テクニックだけでは不十分です。市場との対話を通じて事業リスクの不確実性を排除する包括的な戦略が求められます。
- 積極的かつ透明性の高いIR開示:情報の非対称性を解消し、投資家が抱くリスクプレミアム(不透明さへの警戒心)を軽減する。
- ESG・ガバナンス改革:不祥事や環境規制への耐性を高めることで、企業のダウンサイドリスクを抑え、β値を低下させる。
- 最適資本構成の追求:信用格付けを損なわない範囲で有利子負債を適度に活用し、節税効果を最大化してWACCを圧縮する。
【プロの結論】資本コスト経営が定着した時代を生き抜く判断基準
日本企業が長年引きずってきた「売上高至上主義」や「無借金・内部留保蓄積信仰」の背景には、昭和・平成期に形成された組織的な心理構造があります。雇用維持を最優先とし、痛みを伴う事業の切り離しを避け、株主を「口うるさい外部の部外者」として遠ざけてきた村社会的なメンタリティです。
しかし、もはや市場はそのような甘えを許しません。資本コストを直視する経営とは、経営陣が株主の貴重な資本を預かっているという受託者責任(スチュワードシップ)に向き合うことそのものです。ビジネスパーソンや投資家が、2026年以降の企業を正しく見極めるための判断基準を提示します。
投資・就職先として「おすすめできる企業」の条件
- 自社のWACCや株主資本コストを推定値として公表し、投資家と対話している企業。
- 営業利益だけでなく、投下資本利益率(ROIC)を事業部単位のKPIに導入している企業。
- ROEが安定して8%〜10%を超え、資本コストとの差(エクイティスプレッド)が恒常的にプラスの企業。
- 成長分野への設備投資や研究開発と、自社株買い・増配の規律あるバランスが取れている企業。
投資・就職先として「慎重になるべき企業」の条件
- 現預金や保有有価証券を過剰に溜め込みながら、具体的な投資戦略を示さない無借金企業。
- PBR1倍割れ対策として、事業構造改革を伴わない「一時的な自社株買い」のみを繰り返す企業。
- IR資料において「資本効率」「資本コスト」に関する言及が皆無、または定性的な記述でお茶を濁している企業。
- 赤字や低収益の祖業・不採算部門を「社歴が長い」「社内の聖域だから」という理由で撤退させられない企業。
【資本コストとは】に関するよくある質問(FAQ)
Q1:資本コストと「期待収益率」の違いは何ですか?
A1:本質的には同じ数値を指していますが、立場の違いによって呼び方が変わります。資金を提供する投資家側から見れば「リスクに見合う分としてこれだけ儲けさせてほしい」という要求水準であるため【期待収益率】と呼び、資金を調達して事業を運営する企業側から見れば「調達した資金に対して最低限支払わなければならない対価」であるため【資本コスト】と呼びます。両者は表裏一体の関係です。
Q2:中小企業や非上場企業にとっても資本コストの概念は関係ありますか?
A2:極めて重要です。非上場企業には市場株価が存在しないため、CAPMによる株主資本コストの厳密な算定は困難ですが、類似上場企業のデータを参考に推計します。特に事業承継、M&A(企業の買収・売却)、金融機関からの融資審査において、企業が自社の資本コストを上回るキャッシュフローを生み出せているかどうかは、企業価値算定(バリュエーション)の根幹をなす要素となります。
Q3:なぜ国債金利が上昇すると株主資本コストも上昇するのですか?
A3:CAPMの計算式において、株主資本コストは「リスクフリーレート(無リスク金利)+ リスクプレミアム」で構成されているためです。日本国債の利回りが上昇すると、元本が保証された安全資産でも一定の利回りが得られるようになります。そのため、投資家は「あえてリスクの高い株式に投資するなら、上がった国債利回りよりもさらに高いリターンを出してもらわなければ困る」と要求水準を引き上げます。結果として、企業の株主資本コストは押し上げられます。
まとめ:今後の動向と失敗しないための判断基準
資本コストは、単なるファイナンスの専門用語や計算テストの数式ではありません。それは「投資家から託された大切な資本を使って、どれだけの付加価値を社会に生み出したのか」を測る、企業経営における最も客観的でシビアな通信簿です。
東証による市場改革が進展し、金利のある世界が完全に定着した現在、資本コストを意識しない経営は確実に市場から淘汰される局面に突入しました。企業側には、自社のWACCを正確に把握し、それを上回る事業への集中投資と資本構成の最適化が求められます。また、個人投資家やビジネスパーソンにとっても、企業の「見かけの利益」に惑わされず、資本コストを上回る価値創造力があるかどうかを見抜く眼力こそが、将来の資産形成やキャリア選択における最大の防壁となります。 (出典: 資本 コスト と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。