求償権とは?不倫慰謝料や保証人で請求された時の拒否法と時効を徹底解説
ある日突然、見覚えのない法律事務所や保険会社から届く「求償金請求書」や「内容証明郵便」。文面に並ぶ高額な金額と法律用語を前に、激しい動揺やパニックに襲われる方は少なくありません。「すでに終わったはずのトラブルなのに、なぜ今になって自分へ請求が来るのか」「この請求は法的に拒否できないのか」と、出口の見えない不安を抱える相談が法律相談の現場で後を絶ちません。
求償権は、他人の借金や損害賠償を肩代わりして支払った人物が、本来負担すべき責任者に対して「自分が立て替えた分を返還してほしい」と正当に請求できる権利です。不倫の慰謝料問題、交通事故の過失割合をめぐる示談、連帯保証人による代位弁済など、日常のあらゆる法的トラブルの背後にこの権利が存在します。不当な請求に屈せず、法的に正しく対処するための決定的な知識と防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:求償権とは肩代わりした債務の返還請求権であり、不倫・交通事故・連帯保証人の3大トラブルで頻発する。
- 要点2:請求されても無条件に従う必要はなく、過失・負担割合の精査、時効(原則5年/10年)、放棄条項の有無で拒否できる場合がある。
- 要点3:内容証明が届いたら感情的に反論せず、安易な債務承認を避けて専門家と事実関係を洗い直すのが鉄則。
【2026年最新】求償権とは何か?仕組みと民法改正要件を基礎から紐解く
求償権(きゅうしょうけん)という言葉は、民法などの法律で定められた正当な権利です。基本原理はシンプルで、「複数人で責任を負う関係において、一方が自己の出捐(金銭の支払いなど)によって他方の債務を免れさせた場合、その免れさせた限度で負担を分担させる」という公平の原則に基づいています。
例えば、2人で連帯して負っている200万円の借金をAさんが全額返済した場合、Aさんはもう1人の当事者であるBさんに対し、Bさんの本来の負担分(原則として折半なら100万円)を「返してくれ」と請求できます。これが求償権の典型的な行使です。民法第442条をはじめとする条文に明確な根拠が存在します。
実務上で極めて重要なのが、民法改正に伴う要件の整理です。かつて職業や契約内容によって複雑に分かれていた消滅時効のルールは大幅に刷新され、求償権の時効判断にも直接影響を及ぼしています。
具体的には、「債権者が権利を行使できることを知った時から5年間」行使しないとき、または「権利を行使できる時から10年間」行使しないときに時効によって消滅します。求償権が発生するタイミングは原則として「実際に肩代わりして金銭を支払った日」であるため、代位弁済や示談金の全額支払いが完了した瞬間から、このカウントダウンがスタートします。

突然の内容証明にどう対処する?【不倫・交通事故・連帯保証人】3大ケースと過失割合
日常生活で一般の方が求償権トラブルに巻き込まれる場面は、大きく分けて3つの類型に集約されます。それぞれのケースにおいて、法的な性質や請求金額の計算基準はまったく異なります。
1つ目は、不倫問題(不貞行為)に伴う慰謝料請求です。法律上、不貞行為は配偶者と不倫相手の2人による「共同不法行為」とみなされます。不倫相手が被害者である配偶者へ慰謝料200万円を全額支払った場合、支払った側はもう1人の加担者である既婚者本人に対して、「共同不法行為 求償権 負担割合」に基づき、自己の負担分を超えた額を請求する権利を持ちます。
2つ目は、交通事故における過失割合の精査です。物損事故や人身事故が発生した際、過失割合が「過失70対30」などの形で決定されます。被害者に対して加害者側の任意保険会社が損害金全額を一括して先行払い(一括払いサービス)した場合、保険会社は相手方の過失割合30%分について、相手方や相手方保険会社に対して「保険会社 求償権 行使 手続き」を進めることになります。
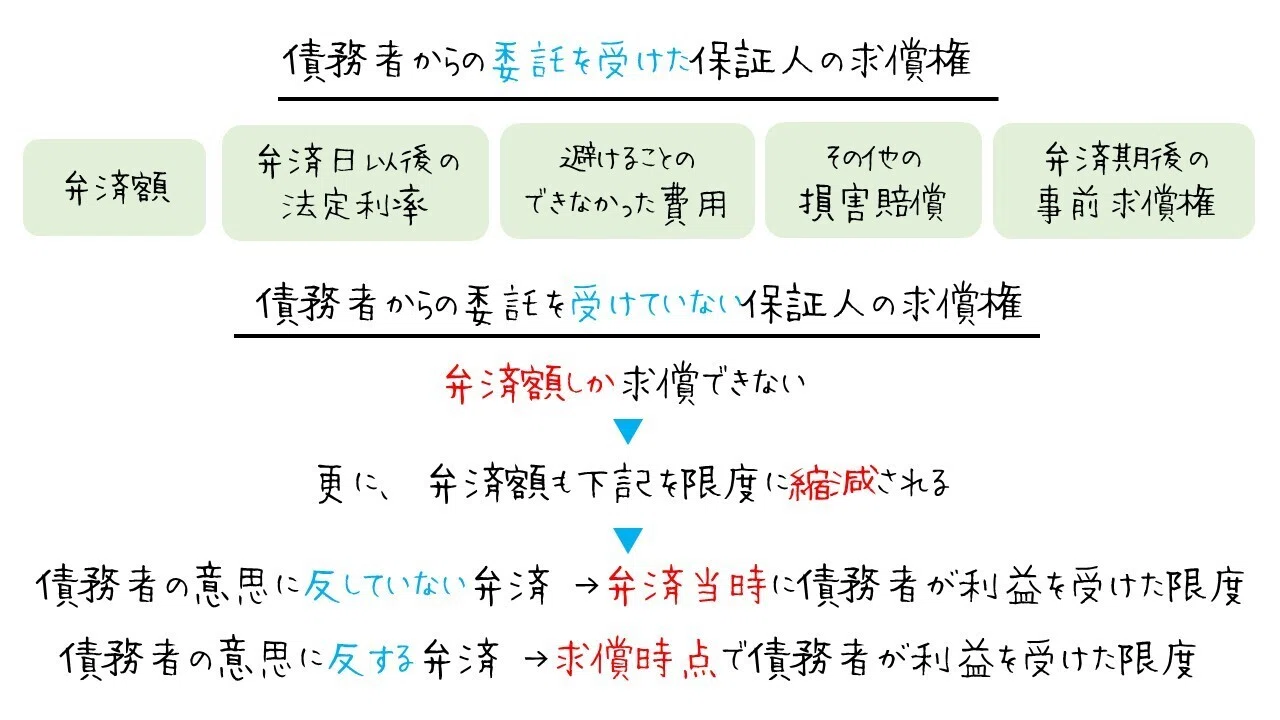
3つ目は、連帯保証人による代位弁済です。主債務者が事業資金や住宅ローン、家賃などの支払いを滞納した際、保証人や保証会社が債権者(金融機関や賃貸人)に対して債務全額を代わりに返済(代位弁済)します。これにより、代位弁済を行った保証会社は、主債務者に対して返還を求める求償権を取得します。
| 類型 | 主な発生原因・負担割合 | 消滅時効の基準 | 編集部の実務的評価・注意点 |
|---|---|---|---|
| 不倫(不貞行為) | 共同不法行為。 原則は5対5を基準に、主導性や婚姻破綻度合で4:6〜3:7に変動。 | 肩代わり弁済時から5年 (権利行使可能から10年) | 夫婦が離婚しない場合、家計同一を理由に実質的な相殺や放棄交渉が極めて有効。 |
| 交通事故 | 道路交通法・判例タイムズ基準。 双方の過失割合(%)に応じて配分。 | 弁済翌日から5年 (物損は事故時から3年等の個別規定に留意) | ドライブレコーダー映像の解析によって過失割合を再交渉し、請求額を減額可能。 |
| 連帯保証人・保証会社 | 主債務者が100%負担。 代位弁済した全額+法定利息・遅延損害金。 | 代位弁済時から5年 (金融業者・法人の商事債権基準等) | 金額が巨大化しやすいため、一括返済不能なら迅速な債務整理(任意整理等)が必須。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に求償権のトラブルに直面した当事者は、どのような心理的葛藤と現実的課題に追い込まれるのでしょうか。債務整理や家事事件を多数扱う司法書士法人杉山事務所などの実務現場データによると、全国拠点に寄せられる毎月1万件を超える借金・債務相談の中でも、「数年前の連帯保証契約のツケが突然回ってきた」「過去の不倫の示談金の求償通知が自宅に届いた」という相談は一定割合を占め続けています。
SNSや知恵袋、取材班が入手した当事者手記からも、突然の通知に直面した人々の生々しい肉声が浮き彫りになります。
「別れた元不倫相手の弁護士から、突然『慰謝料150万円の求償通知書』が配達証明付きで自宅に届きました。妻に隠し通して終わったはずの過ちが、数ヶ月後に蒸し返された衝撃で心臓が止まりそうでした。家族に知られたくない一心で、言い値で振り込もうとしてしまっていた」(30代男性・会社員の手記より)
「友人が事業を立ち上げる際、頼まれて借金の連帯保証人になりました。それから3年後、友人が夜逃げしたとの連絡が保証会社から入り、利息を含めた800万円の求償金請求書が一括請求で届いたのです。生活が一瞬で暗転しました」(40代自営業・相談者の告白より)
現場の実態から見えてくるのは、「通知を受け取った瞬間の恐怖心から、事実確認を怠って相手の要求通りの約束を結んでしまう」という初動の致命的ミスです。一度でも「支払いを約束する合意書」にサインしたり、少額でも口座に振り込んで債務を承認してしまうと、本来主張できたはずの時効や過失相殺の権利が法的に封じられてしまいます。
一般に知られていない盲点とネットの誤解|支払い拒否できる4大理由
ネット上の掲示板やSNSでは、「求償権の通知が来たら一律に支払わなければならない」「無視していればそのうち諦める」といった極端な言説が散見されますが、これらはどちらも危険な誤解です。法的に正当な根拠があれば、求償権の支払いを拒絶したり大幅に減額させたりすることが可能です。
請求を受けた際に主張できる「求償権 支払い拒否 理由」は、主に以下の4点です。
第1に、消滅時効の成立です。「求償権 時効 何年」という疑問に対しては、原則として弁済時から5年が経過していれば時効援用権を行使できます。債権者側が裁判上の請求を起こしていない限り、時効援用通知を送達することで支払い義務は完全に消滅します。
第2に、負担割合の不当性です。特に不倫慰謝料のケースでは、相手方が被害者配偶者へ支払った全額をそのまま求償してくるケースが多発しています。しかし、不貞行為は双方の責任であるため、全額を負担する義務は法的にありません。さらに、主導権が相手方にあった場合(職場の上司からの強要や積極的な勧誘など)は、相手方の負担割合が6割〜7割と判断されることも珍しくありません。
第3に、「求償権放棄」の合意が事前に成立している場合です。示談交渉の際、示談書に求償権の放棄条項が含まれていれば、後から請求することは契約違反となり一切認められません。
第4に、民法第443条に定める「通知義務違反」による対抗です。連帯債務者や保証人が弁済する際、事前に他の債務者へ通知を怠った場合、請求された側は「本来債権者に対して主張できた相殺の抗弁」などを求償者に対抗できます。勝手に高額な示談金を支払ってから「払ったから全額返せ」と言われても、法的に全額認める必要はありません。
示談書・合意書への記載必須!求償権放棄条項の雛形
トラブルを最終的に解決し、将来の蒸し返しを完全に断ち切るために欠かせないのが「求償権の放棄」です。特に不倫トラブルの示談交渉において、被害者へ支払う慰謝料の減額と引き換えに求償権を放棄させる手法は、紛争を一回的に終結させるための常套手段となっています。
もし求償権を放棄させずに示談金を支払うと、支払った加害者がもう一方の配偶者に求償し、結果として夫婦の共通家計からお金が出ていくという「堂々巡りのトラブル」が発生します。合意書には、明確な放棄条項を組み込まなければなりません。
実務で広く利用される標準的な合意条項の雛形は以下の通りです。
【求償権放棄条項の記載例】
第〇条(求償権の放棄)
乙(支払者)は、本合意書第〇条に基づき甲(被害者)に対して支払う金銭に関し、甲の配偶者である丙に対して有する一切の求償権を確定的に放棄し、今後いかなる名目においても丙に対して金銭の支払いを請求しないことを誓約する。第〇条(清算条項)
甲及び乙は、本合意書に定めるもののほか、甲乙間に何らの債権債務が存在しないことを相互に確認する。
単なる「相互に債権債務がないことを確認する」という清算条項だけでは、第三者である配偶者への求償権まで網羅しきれないリスクが残ります。当事者関係を具体的に特定した放棄条項を明記することが、将来の紛争を防ぐ防壁となります。

【プロの結論】心理的バウンダリーと法的境界線|人間関係の歪みが生むリスクの防ぎ方
求償権をめぐるトラブルの深層を取材していくと、根底には法律論だけでは片付けられない「日本社会特有の人間関係の歪み」が浮き彫りになります。連帯保証人を安請け合いしてしまう心理や、不倫関係における泥沼の金銭清算には、相手との健全な距離感を失った「心理的バウンダリー(境界線)」の崩壊が色濃く影を落としています。
「友人だから断れない」「愛していた相手だから信じたい」という情理や共依存的な関係性に流され、法的な責任の所在を曖昧にした結果、関係が破綻した瞬間に法律という冷徹な刃が求償権という形で突きつけられるのです。感情と法的責任は完全に別物であるという認識を持たなければ、自己の生活基盤そのものが崩壊しかねません。
もし理不尽な求償請求に直面した場合は、相手への感情論で応酬するのではなく、法律の定規で淡々と境界線を引き直す覚悟が求められます。自己資金での解決が難しい巨額の求償債務に対しては、法テラスや弁護士・司法書士を介した債務整理(自己破産・個人再生など)という法的な救済ルートが整備されています。関係を自力で修復しようと抱え込まず、専門家を介入させて第三者的な法的清算を断行することが、生活再建への唯一の道筋です。
【求償 権 と は】に関するよくある質問(FAQ)
Q1:元不倫相手から求償権を行使された場合、家族にバレずに解決することは可能ですか?
A1:弁護士や司法書士に依頼して受任通知を相手方に送付すれば、以後の連絡窓口はすべて代理人事務所となり、自宅への郵便物や直接の連絡を法的にストップできます。速やかに水面下で示談や放棄交渉を進めることで、同居の配偶者に知られずに解決できる可能性は十分にあります。
Q2:連帯保証人として借金を立て替えました。主債務者が自己破産した場合、求償権はどうなりますか?
A2:主債務者が破産手続きを行い、裁判所から免責許可決定が下りると、求償権も原則として免責(支払い義務の免除)の対象となります。その場合、破産した本人から法的に回収することは不可能になるため、破産配当の手続き内でわずかな配当を受けるにとどまるのが実情です。
Q3:保険会社から届いた過失割合に基づく求償通知書は、記載された金額をそのまま払う必要がありますか?
A3:提示された過失割合や損害額が適正とは限りません。保険会社側の算定が過大であるケースも多いため、事故当時のドライブレコーダーや現場状況の証拠を再検証し、過失割合の是正を主張することで減額交渉が可能です。自身の加入する任意保険の弁護士費用特約などを活用して交渉を委任することをおすすめします。
Q4:時効が成立している可能性がある場合、相手に何を伝えれば良いですか?
A4:絶対に「分割でなら払える」「もう少し待ってほしい」といった返答をしてはいけません。債務の承認とみなされ時効が更新(リセット)される危険があります。まずは回答を保留し、専門家を通じて「消滅時効を援用する」旨を記載した内容証明郵便を相手方に送達するのが法的に確実な手順です。
まとめ:今後の動向と失敗しないための判断基準
求償権は、他人の債務を立て替えた側の正当な救済措置である反面、請求を受ける側にとっては寝耳に水の事態となりやすい強力な権利です。内容証明が届いたからといって絶望する必要はありませんが、放置すれば裁判を起こされ、財産や給与の差し押さえへと直結します。
突然の請求を受けた際は、「①時効期間が経過していないか」「②請求された金額の負担割合は法的に妥当か」「③過去に放棄の合意がないか」という3つのチェックポイントを冷静に確認してください。感情的な直接対決を避け、法律のルールに則って淡々と対処することが、最少の被害で平穏な生活を取り戻すための確実な防御策となります。 (出典: 求償 権 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。