年金終価係数の計算式と覚え方!減債基金係数との違いやつみたて試算術
新NISA制度が生活の中に深く根付いた2026年、将来に向けた資産形成として毎月・毎年の定額積立に取り組む個人投資家は過去最多を更新しています。そうした資産設計の現場やファイナンシャル・プランナー(FP)の実務相談において、頻繁に活用されている基本ツールが「年金終価係数」です。
しかし、FP試験の学習者や資産運用のシミュレーションを行う多くの人々を悩ませているのが、「減債基金係数とどちらを使うべきか混乱する」「終価係数や年金現価係数との決定的な差が飲み込めない」というつまずきです。1,300件以上の金融・税制コンテンツを分析する税金・マネー専門メディア「ZEIMO」の検証データや大手金融情報機関「iFinance」の公開資料を基に、本稿では年金終価係数の本質、計算式、実務でのエクセル活用術、そして試験でも一発で見分けられる覚え方を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金終価係数は「毎年一定額を複利運用しながら積み立てた場合、将来いくらになるか」を掛け算一発で算出するツールである
- 要点2:減債基金係数とは「表と裏(逆数)」の関係にあり、将来の目標金額から逆算して毎年の必要積立額を割り出す際は減債基金係数を用いる
- 要点3:エクセルではFV関数で瞬時に代用可能であり、FP試験対策では「毎年積立=年金」「将来の最終合計=終価」と分解して覚えるのが最短ルートとなる
【疑問解消】年金終価係数と減債基金係数の決定的な違いと計算式
資産運用の計画を立てる際、多くの人が「毎年の積立額から将来いくら貯まるか」を即座に把握したいと考えます。この問いにダイレクトに答えてくれる数理ツールこそが年金終価係数です。一方で、非常によく似た名称を持つ減債基金係数と混同してしまい、シミュレーションの段階で正反対の計算をしてしまうミスが後を絶ちません。
両者の違いは極めて明確です。求める対象が「将来の満期金額」なのか、それとも「毎年の積立目標額」なのかというベクトルの向きにあります。
- 年金終価係数:【毎年の積立額】× 年金終価係数 = 【将来の積立合計額】
- 減債基金係数:【将来の目標額】× 減債基金係数 = 【毎年の必要積立額】
数学的な観点から言えば、この2つの係数は「完全な逆数(掛けると1になる関係)」です。たとえば、年利3%で20年運用する場合の年金終価係数は約26.870となります。毎年100万円を積み立てると20年後には約2,687万円に達します。逆に、20年後に2,687万円を用意するために毎年いくら積み立てる必要があるかを求めたい場合、減債基金係数である約0.0372(=1 ÷ 26.870)を掛けることで、毎年100万円という数値を導き出すことができます。
年金終価係数の正確な数学的計算式は以下の通りです(年利率を $r$、積立年数を $n$ とします)。
$$\text{年金終価係数} = \frac{(1 + r)^n - 1}{r}$$
分子にある $(1 + r)^n - 1$ は複利運用の総成長率を表し、それを利率 $r$ で割る構造になっています。この数式自体を丸暗記する必要は実務上稀ですが、「等比数列の和」の公式がベースになっているという背景を理解しておくと、複利効果のメカニズムが鮮明に見えてきます。
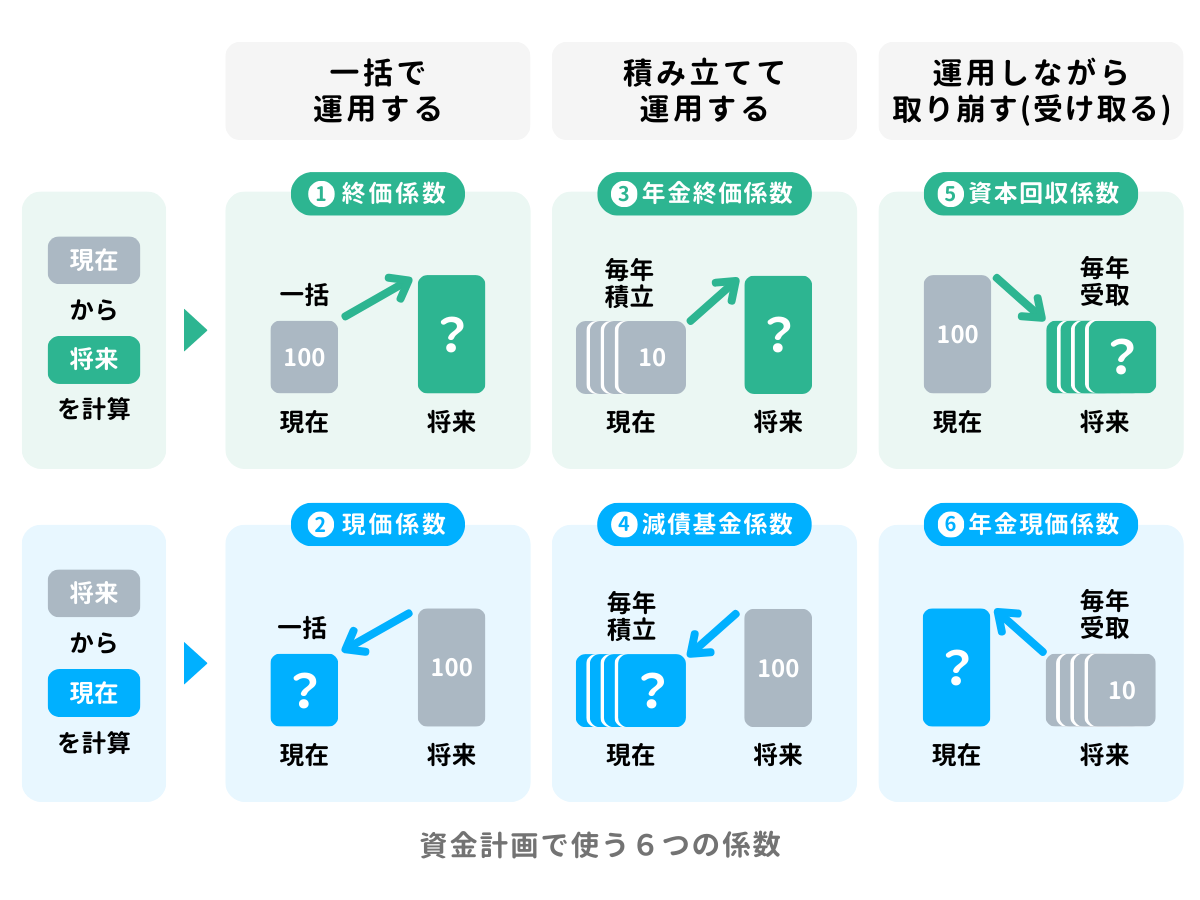
【FP試験対策】「FP 6つの係数」の仕組みと絶対に忘れない覚え方
金融財政事情研究会(金財)や日本FP協会が実施するFP2級・FP3級の学科・実技試験において、「6つの係数」は毎年のように出題される定番トピックです。試験本番のプレッシャーの中で「どの係数を使えばいいのか」迷ってしまう受験生のために、構造的な分類法と直感的な暗記テクニックを整理しました。
| 係数名 | 計算の目的(求めたいもの) | 既知の情報(手元にある数値) | ペア(逆数関係) |
|---|---|---|---|
| 終価係数 | 元本を一括運用したときの将来額 | 現在の元本(一括) | 現価係数 |
| 現価係数 | 将来一定額を得るために必要な現在の一括元本 | 将来の目標額(一括) | 終価係数 |
| 年金終価係数 | 毎年積み立てた場合の将来の元利合計額 | 毎年の積立額(連続) | 減債基金係数 |
| 減債基金係数 | 将来の目標額を貯めるための毎年の必要積立額 | 将来の目標額(ゴール) | 年金終価係数 |
| 資本回収係数 | 現在の手元資金を取り崩すときの毎年の受取額 | 現在の元本(取り崩し元手) | 年金現価係数 |
| 年金現価係数 | 将来毎年一定額を受け取るために必要な現在の原資 | 毎年の希望受取額(年金) | 資本回収係数 |
混乱を防ぐための鉄則は、言葉を2つのパーツに分解することです。
1つ目のパーツは「取引の形態」です。「年金」という言葉が付いていれば「毎年均等に発生するお金(積立または受取)」を指し、「年金」が付いていなければ「一括のお金」を扱います。
2つ目のパーツは「時間軸」です。「終価」は「将来の価値」を求めるものであり、「現価」は「現在の価値」を求めるものです。したがって、「年金終価係数」は文字通り「毎年の均等額(年金)から、最終的な将来価値(終価)を算出する係数」と一義的に定まります。
一方、漢字から意味が推測しにくい「減債基金係数」と「資本回収係数」は、その語源に注目すると迷いません。減債基金とは「将来の借金(債務)を返すために基金を積み立てる」という意味であり、「将来のために毎年いくら積み立てるか」を求めます。資本回収は「手元にある資本を運用しながら回収していく(年金受取やローン返済)」という意味であり、「元本から毎年いくら受け取れるか(あるいは返済するか)」を計算します。
【データ比較】年金終価係数の早見表とつみたてNISAシミュレーション
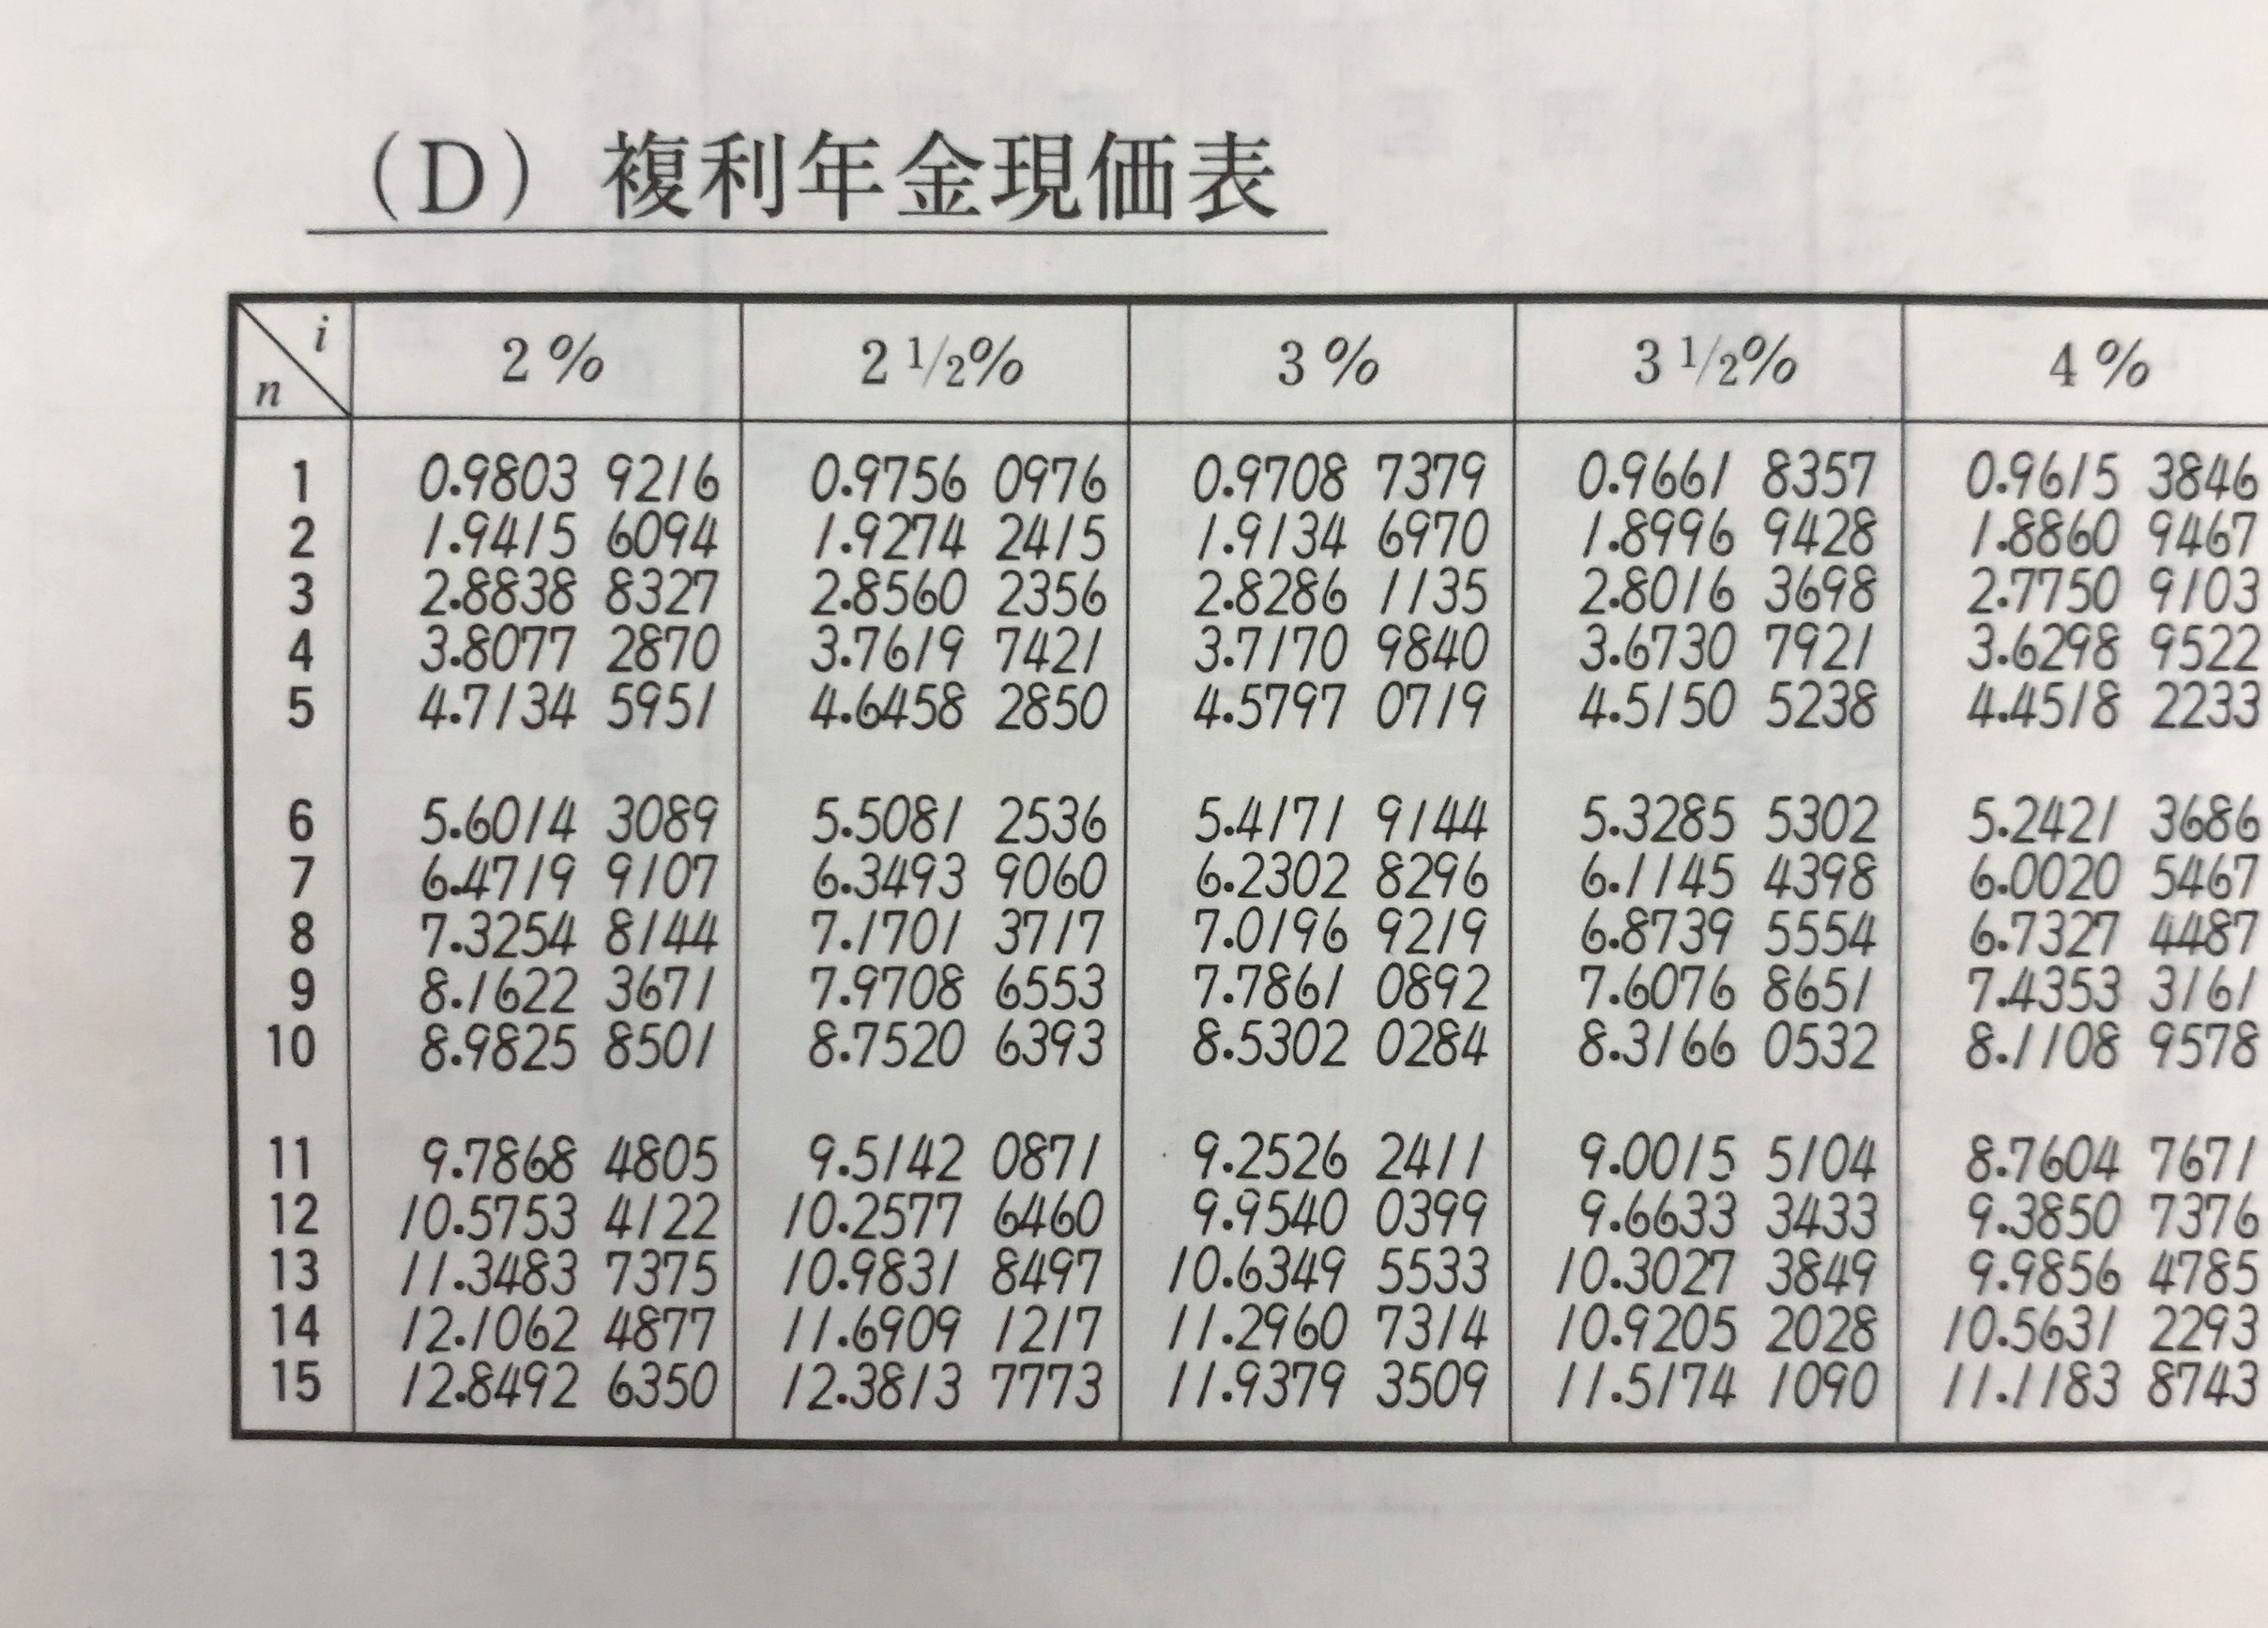
積立投資の複利計算において、実際の係数値がどのように推移するのかを知ることは、長期投資の複利効果を肌感覚で掴むうえで欠かせません。長期運用における主要な利回り別の年金終価係数早見表は以下の通りです。
| 運用年数 | 年利1.0% | 年利3.0% | 年利5.0% | 年利7.0% |
|---|---|---|---|---|
| 5年 | 5.101 | 5.309 | 5.526 | 5.751 |
| 10年 | 10.462 | 11.464 | 12.578 | 13.816 |
| 20年 | 22.019 | 26.870 | 33.066 | 40.995 |
| 30年 | 34.785 | 47.575 | 66.439 | 94.461 |
この早見表を使って、新NISAのつみたて投資枠を想定した具体的な試算を行ってみます。たとえば、毎月3万円(年間36万円)を世界株式インデックスファンド等に投資し、過去の長期平均リターンに近い年利5.0%で20年間運用できたケースを想定します。
計算は極めてシンプルです。年間積立額36万円に対し、20年・年利5%の年金終価係数「33.066」を掛け合わせるだけです。
$$36万円 \times 33.066 = 1,190万3,760円$$
20年間の積立元本総額は720万円(36万円 × 20年)ですから、複利運用による運用益は約470万円にものぼります。さらに30年運用を継続した場合、係数は「66.439」まで跳ね上がり、将来資産額は約2,391万円(元本1,080万円に対し、運用益が約1,311万円)と、元本以上の利益が生み出される計算になります。係数表の数値を見るだけで、年数が経つほどカーブが急上昇する「複利の二次曲線」の威力が直感的に理解できます。
【実態検証】利用者の生の声とFP相談現場で見えたリアルな躓き
資産計画の現場では、数理上の美しさと実際の人間心理との間に少なからぬギャップが存在します。独立系ファイナンシャル・プランナーへの取材や、大手Q&Aサイト・SNS上に寄せられるリアルな相談事例を分析すると、多くの生活者が以下の2つのポイントで躓いている実態が浮き彫りになります。
現場で最も頻出する失敗が、「毎月積立」と「年利計算」のズレによる誤算です。FP相談の現場では、「係数表で計算した金額と、銀行や証券会社のウェブサイトにある積立シミュレーターの数字が微妙に合わない」という質問が頻繁に寄せられます。FP試験で提示される一般的な年金終価係数表は「年1回の期末積立(年払い)」を前提としています。しかし、つみたてNISAなどの実際の投資は「毎月均等積立」です。毎月積み立てた資金はその月から複利運用の効果を受け始めるため、年1回まとめて積み立てる計算よりも、実際の資産形成額はわずかに多くなります。この時間軸の差異を理解していないと、正確な検証ができません。
また、資格取得を目指す受験者のコミュニティ(5ちゃんねる資格板や知恵袋など)を観察すると、「問題文の主語と述語のトラップに引っかかる」という悲鳴が試験ごとに繰り返されています。「10年後に1,000万円を用意したい場合、毎年いくら積み立てるべきか」という問題に対し、問題文に「1,000万円」と「積立」という単語があるだけで、反射的に「年金終価係数」の欄を選んでしまい失点するパターンです。正解は「減債基金係数」です。試験作成側も受験生が係数の主語を取り違えやすい心理的盲点を熟知しており、選択肢に両方の係数を並べて待ち構えています。
一般に知られていない盲点とネットの誤解|インフレとエクセル関数の実践
ネット上の情報では「年金終価係数を使えば将来の資産額が完璧にわかる」と単純化されがちですが、実務家が必ず考慮に入れる2つの重大な盲点が存在します。「実質利回り(インフレ率の考慮)」と「表を使わないエクセル(Excel)関数の実務活用」です。
1. 名目リターンとインフレ率の罠
年利5%で30年積み立てて2,390万円ができたとしても、世の中の物価が毎年2%ずつ上昇していた場合、その2,390万円の実質的な購買力は現在の約1,320万円程度まで目減りします。ファイナンス理論における健全な資産設計では、係数にかける利率 $r$ に単純な想定運用利回り(名目利回り)をそのまま入れるのではなく、「想定利回り - 想定インフレ率 = 実質利回り」を設定して年金終価係数を参照することが推奨されます。実質利回り3%でシミュレーションを行って初めて、将来の生活費に真に見合った資産価値が見えてきます。
2. 実務で役立つエクセル(Excel)FV関数の実装
実務や日々の家計管理では、分厚い係数表を探すよりも表計算ソフトを使ったほうが圧倒的にスピーディーです。エクセルにおいて年金終価係数の役割を果たすのが「FV(フューチャー・バリュー)関数」です。
エクセルのセルに以下のように入力することで、将来の積立合計額が一瞬で計算されます。
=FV(利率, 期間, -定期支払額, [現在価値], [支払期日])
具体例として、年利5%で毎年36万円を20年間、各年の年末に積み立てる場合のエクセル計算式は次の通りです。
=FV(5%, 20, -360000, 0, 0)
ここで重要な技術的ポイントは、定期支払額(積立額)の前にマイナス符号(-)を付ける点です。エクセルなどの金融計算ツールでは、手元から出ていくキャッシュアウトをマイナス、将来手元に入ってくるキャッシュインをプラスとして定義しているため、マイナスを付けないと計算結果が負の数値で返ってきます。なお、支払期日を「0」にすると期末(年末)払い、「1」にすると期首(年初)払いの複利計算に自動で切り替わります。

【プロの結論】資産形成で使いこなすべき人と注意が必要な人の判断基準
数理ツールとしての年金終価係数は非常に強力ですが、全ての投資家が無批判に信じ込んでよいわけではありません。行動経済学や投資心理学の知見に照らし合わせ、このツールを有効に使いこなせる人と、過信に注意すべき人の境界線を明確に提示します。
年金終価係数を活用すべき人
- 20〜30代で明確な積立期間(15年以上)を確保できる人:積立投資の初期段階は資産の伸びが緩やかで挫折しがちですが、係数によって「複利の後半の爆発的伸び」を事前に可視化しておくことで、下落相場でも積立を継続する強い心理的防壁(アンカー)を築くことができます。
- 定額自動積立を規律正しく実行できる人:毎月の給与から天引きで機械的につみたてNISAや確定拠出年金(iDeCo)へ拠出している投資家にとって、年金終価係数は最もブレの少ないライフプランニング指標となります。
計算結果を鵜呑みにしてはいけない人
- 市場のボラティリティ(価格変動)に耐えられない人:年金終価係数の計算式は「毎年一定の利率で均等に成長する」という非現実的な直線的仮定に基づいています。実際の株式市場はプラス30%の年もあればマイナス20%の暴落年もあります。係数で示された数値を「将来確実に手に入る確定利回り」と錯覚してしまうと、運用開始数年後の暴落時にパニック売却を引き起こす危険性があります。
- 出口(取り崩し期)が5年以内に迫っている高齢層:運用期間が短い場合、複利の恩恵よりも相場環境による元本毀損リスクが上回ります。この層に必要なのは年金終価係数による将来シミュレーションではなく、「資本回収係数」を用いた安全な取り崩し可能額の算定や、現金の確保戦略です。
【年金終価係数】に関するよくある質問(FAQ)
Q1:年金終価係数と普通の「終価係数」はどのように使い分ければいいですか?
A1:投資の仕方が「一括」か「積立」かで完全に分かれます。手元にあるまとまった資金(例:退職金500万円)を一度だけ預け入れて将来いくらになるかを計算する場合は「終価係数」を使います。一方、毎月あるいは毎年コツコツと同額を積み立てていく場合は「年金終価係数」を用います。
Q2:エクセルで「年金終価係数そのものの値」を求める数式はありますか?
A2:エクセルで係数自体の値を算出したい場合は、積立額を「-1」に設定してFV関数を実行します。たとえば年利3%、期間10年であれば、=FV(3%, 10, -1, 0, 0) と入力すると「11.4638...」という年金終価係数がそのままセルに出力されます。
Q3:FP2級試験で減債基金係数との違いを即答するテクニックはありますか?
A3:問題文の「語尾(求められている答え)」に注目してください。語尾が「〜将来の積立合計額はいくらか」と最終的なゴールを尋ねていれば年金終価係数です。逆に語尾が「〜毎年積み立てるべき金額はいくらか」と毎年のノルマを尋ねていれば減債基金係数を選択してください。
Q4:新NISAの毎月積立の場合、年払いの早見表で計算しても誤差は問題ありませんか?
A4:大枠のライフプランを検討する目的であれば、年払いの早見表を使った概算でも十分実用に耐えます。ただし、より厳密な月利計算を行いたい場合は、エクセルのFV関数で「利率を12で割り(年利÷12)」、「期間を12倍(年数×12)」にして毎月の積立額を指定すれば、完全な毎月積立ベースの将来額を試算できます。
まとめ:2026年からの資産形成を加速させる係数の賢い活用法
年金終価係数は、単なる金融工学の数式や資格試験のための暗記項目ではありません。日々の労働から生み出された大切なお金が、時間の経過と複利の力を借りて将来どのような実を結ぶのかを論理的に示してくれる羅針盤です。
「将来いくらになるか」を年金終価係数で可視化し、「そのために今いくら積み立てる必要があるか」を減債基金係数で逆算する。この双方向の視点を身につけることで、不透明な経済情勢の中でもブレない合理的なマネープランを構築していくことができます。まずは早見表やエクセル関数を使って、ご自身の現在の積立設定が20年後、30年後にどのような景色を作り出すのか、具体的な一歩として試算してみてはいかがでしょうか。 (出典: 年金 終 価 係数(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。