使途不明金とは?税務調査の罰則と相続トラブルの全貌【2026最新】
企業の決算期や被相続人の他界後に突如として浮上し、関係者の平穏を一瞬で奪い去る「使途不明金」。領収書が見当たらない、出納帳と残高が合わない、あるいは親の通帳から多額の現金が消えている――こうした事態は、単なる事務処理の不手際では片付きません。税務署による容赦ない追徴課税や、親族間での骨肉の法廷闘争へと直結する極めて危険な火種です。
2026年現在、金融機関のデータ連携やマイナンバー制度の進展、さらに税務当局の高度なデジタル分析システムの導入により、不自然な資金移動を完全に隠蔽することは実質的に不可能となりました。本記事では、企業税務における破滅的なペナルティの実態から、相続現場を泥沼化させる不当利得返還請求の法理まで、使途不明金にまつわるリスクと解決策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:使途不明金は法人税法上で損金不算入となり、役員賞与認定による源泉徴収漏れや重加算税など致命的な追徴課税を招く。
- 要点2:使途秘匿金との違いは「隠蔽の悪質性」にあり、秘匿金に認定されると通常の法人税に加えて40%の追加税率が科される。
- 要点3:相続時の預金引き出しは過去10年分の履歴開示で高確率で露呈し、民法上の不当利得返還請求訴訟へと発展する。
【2026年最新】使途不明金とは一体何か?使途秘匿金との決定的な違い
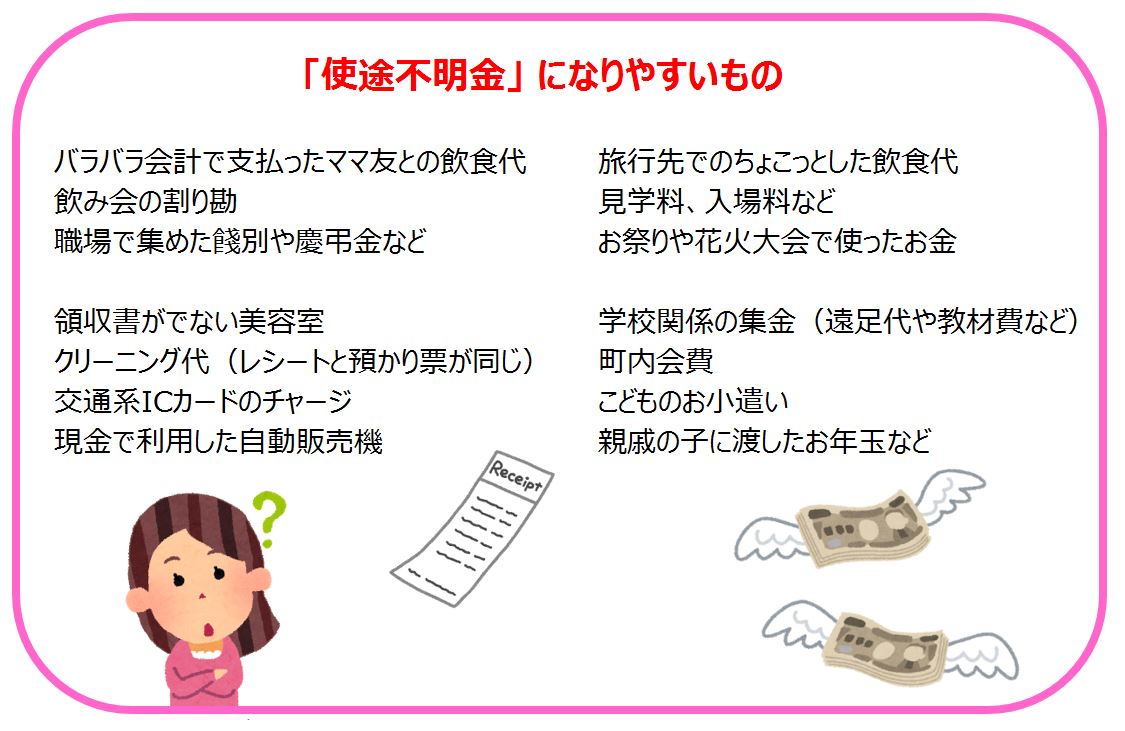
使途不明金とは、法人の事業活動や個人の財産管理において、「実際に出金された事実は確認できるものの、相手方の氏名・名称や支出の正当な目的が立証できない資金」を指します。日常のビジネスでは領収書の紛失やメモの欠落から生じるケースもありますが、税法および民法においては、極めて厳しい法的評価が下されます。
ここで決定的に整理しておくべき概念が、使途秘匿金との違いです。使途不明金が「相手方や目的を証明できない状態」全般を指すのに対し、使途秘匿金は租税特別措置法第61条の4に基づき、「法人が金銭の支出をしたにもかかわらず、正当な理由なく相手方の氏名や住所、事由を帳簿等に記載していない支出」と定義されます。つまり、裏金やリベート、贈賄資金など、意図的に相手方を秘匿したとみなされる悪質な支出がこれに該当します。
| 項目 | 使途不明金 | 使途秘匿金 | 正常な経費支出 |
|---|---|---|---|
| 定義・実態 | 支払先や目的が帳簿・証憑から立証不能な支出 | 相手方や使途を意図的に隠蔽・秘匿した支出 | 業務関連性が請求書・領収書等で証明された支出 |
| 法人税法上の扱い | 全額が損金不算入(課税所得へ加算) | 全額が損金不算入 | 原則として全額が損金算入 |
| 追加課税・ペナルティ | 役員賞与認定による源泉所得税+重加算税 | 法人税に加え、支出額の40%を追加課税 | ペナルティなし |
| 典型例 | 領収書紛失、内容不明の現金出金、個人的立替 | 官公庁や大口取引先へのリベート、キックバック | 適格請求書が保存された出張旅費、広告宣伝費 |
企業が使途不明金を計上した場合、税務当局からは「事業に関連した経費とは認められない」と判断され、全額が損金不算入となります。さらに、その資金が代表者や担当役員の個人的な利得に向けられたとみなされれば、役員賞与として再構成されます。この場合、法人側で損金に落ちないだけでなく、役員個人への所得税の源泉徴収義務違反として、追徴税額が雪だるま式に膨れ上がる二重の罠が待ち受けています。
税務調査でなぜバレるのか?国税局の追跡包囲網と重加算税の真相
「領収書がなくても、雑費や交際費として処理しておけば誤魔化せるのではないか」という安易な目論見は、現代の税務調査の前では完全に粉砕されます。現場で税務調査でバレる理由の筆頭に挙げられるのが、国税局が誇る「KSKシステム(国税総合管理システム)」の高度化と、徹底した反面調査です。
国税庁は全国の納税者の申告データ、法定調書、銀行口座の取引履歴を網羅的にデータベース化しています。同業他社と比較して売上高に対する現金支出比率が突出して高い企業や、決算直前に「仮払金」や「使途不明な現預金の引き出し」が頻発している企業は、AIによるリスクスコアリングによって一瞬で抽出されます。
さらに決定打となるのが、取引先を急襲する反面調査です。調査官は会社の帳簿に記載された架空の請求書や不明瞭な支払先を見逃さず、相手方の銀行口座や帳簿を照合します。そこで入金の形跡がなかったり、即座に現金でキックバックされていたりする事実が判明すれば、もはや言い逃れはできません。
仮装や隠蔽が認定された場合、待ち受けているのが重加算税ペナルティの真相です。通常の過少申告加算税(10〜15%)に代わり、35%から最大40%に達する重加算税が課され、悪質な無申告が絡む場合は45%に跳ね上がります。延滞税も含めれば、本税と合わせて支出額と同等以上のキャッシュが瞬時に消し飛ぶ計算となり、中小企業にとっては致命傷になり得ます。
親の預金が勝手に引き出される悲劇|相続トラブルが泥沼化する背景
使途不明金が最も凄惨な争いを生み出すもう一つの舞台が、家庭内の使途不明金 相続トラブルです。親が亡くなり、いざ遺産分割協議を始めようとした矢先、残された預貯金通帳を開いて絶句する相続人は後を絶ちません。「生前に数千万円あったはずの貯金が、わずか数百万円に激減している」「親が寝たきりだった時期に、毎月50万円ずつATMから引き出されている」という事態です。
これが典型的な親の預金 勝手な引き出し問題です。多くの場合、被相続人の晩年に同居していた親族や、通帳・キャッシュカードを預かって身の回りの世話をしていた長男・長女などが疑いの対象となります。
法廷や調停の現場で頻繁に交わされる主張の対立は、極めて生々しいものです。
「母の介護費用や入院費、生活費として母の承諾を得て引き出した。私的な流用など一切していない」と主張する介護担当の相続人に対し、別居していた兄弟姉妹は「認知症で判断能力がなかった親が、毎月何十万円も使うはずがない。お前が自分の住宅ローンや子どもの学費に着服したはずだ」と激しく詰め寄ります。感情論が先行し、家族としての信頼関係は修復不可能なレベルにまで崩壊します。
【深層分析】なぜ家族間で預金の私物化が起きるのか?
この現象の根底には、日本固有の家族社会学的な構造と心理学的な罠が存在します。長年、献身的に親の介護を一手に引き受けてきた側には、「過酷な介護を負担しているのだから、親の資産を自分の裁量で使っても当然だ」「親もそれを望んでいるはずだ」という無意識の報償期待が生じやすくなります。
親族間の関係において「心理的バウンダリー(境界線)」が曖昧になり、親の財産と自己の財産の区別が心理的に融解してしまうのです。一方、介護に関与していなかった別居親族は、親の資産状況の変化を知らされていないため、疑心暗鬼を募らせます。この認知の断絶こそが、話し合いによる解決を拒絶させ、民事訴訟へと発展する主因です。
使途不明金を取り戻す法的手順|通帳履歴の調査方法と裁判例まとめ
消えた預金の使途を明らかにし、返還を求めるためには、感情的な追及ではなく綿密な証拠収集が不可欠です。まず実行すべき初動対応が、徹底した通帳履歴の調査方法の確立です。
相続人であれば、単独で被相続人の口座が存在した金融機関に対し、取引履歴の開示請求を行う権利があります。他の相続人の同意は不要です。窓口で「10年分の入出金明細書」を取り寄せ、まとまった現金の引き出し日、出金店舗、引き出し方法(ATMか窓口か)をすべて精査します。窓口での出金であれば、出金伝票の筆跡照会を行うことで、誰が書類を記入して窓口を訪れたのかが完全に特定されます。
法的な回収ルートにおいては、手続きの切り分けが極めて重要です。遺産分割調停の場では、相続開始前に引き出された使途不明金を直接取り戻す決定を下す権限が家庭裁判所には原則としてありません。相手方が引き出しの事実や遺産への持ち戻しに同意しない場合、地方裁判所に対して不当利得返還請求 訴訟または不法行為に基づく損害賠償請求訴訟を提起する必要があります。
ここで勝敗を分けるのが、立証責任と裁判例まとめから導き出される法理です。最高裁および各下級審の確立された裁判例において、立証責任の所在は以下のように整理されています。
第1に、「被相続人の口座から金員が払い戻され、被告(疑われている相続人)の手元に渡ったこと」は原告側が立証しなければなりません。第2に、引き出しの事実が立証された場合、「その出金が被相続人の承諾に基づくものであること」や、「出金された金員が被相続人の医療費・生活費など本人の利益のために費消されたこと」の立証責任は、引き出しを行った被告側に事実上転換されます。
裁判例では、引き出し当時の被相続人の要介護度や長谷川式認知症スケールの点数、医師のカルテが極めて重視されます。重度の認知症で意思能力を喪失していた時期の多額の出金について、明確な領収書や使途の裏付けを提出できない被告に対し、数千万円単位の全額返還を命じる判決が相次いで下されています。
なお、使途不明金の時効と経緯についても厳重な警戒を要します。不当利得返還請求権の消滅時効は、民法第166条に基づき「権利を行使できることを知った時から5年間」または「権利を行使できる時から10年間」です。親の死後、通帳の不審な動きに気づきながら放置していれば、正当に取り戻せたはずの権利が時効によって完全に消滅してしまいます。
一般に知られていない盲点とネットの誤解|「領収書さえあれば大丈夫」の落とし穴
インターネット上の法律相談フォーラムやSNSでは、使途不明金に関して誤ったアドバイスや危険な都市伝説が散見されます。それらを盲信することは、税務署や裁判所での立場を決定的に悪化させます。
典型的な誤解が、「とりあえず金額に見合う領収書を集めておけば経費として通る」という言説です。税法および裁判実務における判断基準は、形式的な紙切れの有無ではなく実質的な事業関連性・必要性です。宛名のない領収書、業務内容と乖離した高級レストランの飲食代、あるいは被相続人の身体状況と矛盾する購入品(寝たきりの高齢者名義で購入された高級家電や宝石など)の領収書を提出しても、調査官や裁判官の不信感を煽るだけに終わります。
また、「遺産分割調停を申し立てれば、家庭裁判所が自動的に消えた預金も調べて取り返してくれる」という認識も完全な誤謬です。前述の通り、相続開始前の使途不明金について相手方が「親からもらった贈与だ」「生活費に使った」と争った場合、遺産分割調停は不成立となり、地裁での民事訴訟を別途戦わなければなりません。適切な証拠保全を行わないまま漫然と時間を浪費すれば、相手方に資金を隠匿されたり、消費されたりして回収不能に陥るリスクが高まります。
【プロの結論】法的・税務的トラブルを回避できる人・破滅する人の判断基準
使途不明金の泥沼に沈むか、平穏に解決できるかを分ける境界線は、「第三者に対する説明責任の仕組みを平時から構築していたか」という一点に集約されます。
慎重になるべき・トラブルを起こしやすい人の特徴: 親族の介護を理由に「家族だから細かな記録は不要」と過信し、現金管理をどんぶり勘定で行っている人。法人の代表者で、私的な支出と会社の経費を同一の財布から出費している人。これらは数年後、親族間訴訟や税務調査で破滅的な代償を払うことになります。
トラブルを回避できる人の特徴: 親の介護を担う際、専用の銀行口座を新設して支出を完全キャッシュレス化し、家計簿アプリや専用ノートに1円単位でレシートを保管している人。親の認知能力が健全なうちに、公正証書による任意後見契約や家族信託を結び、他の親族へ定期的に収支報告を行っている人です。透明性こそが、あらゆる法的リスクに対する唯一無二の防壁となります。

【使途不明金とは】に関するよくある質問(FAQ)
Q1:親が生前に引き出した現金を「生前贈与された」と主張された場合、取り戻すことはできませんか?
A1:相手方の単なる口頭主張だけで贈与が認められることは極めて稀です。贈与が法的に成立するためには、贈与契約書の存在や、被相続人が生前に贈与を明確に承諾していた客観的な証拠が必要です。また、引き出し当時の親の認知機能が低下していた場合、贈与契約自体が無効と判断され、不当利得返還請求によって全額の返還を命じる判決が下される可能性が高くなります。
Q2:法人の使途不明金について、領収書を紛失した場合はどう処理すべきですか?
A2:領収書を紛失した場合でも、出金伝票に支払日時、支払先、具体的な業務内容を詳細に記録し、相手方の納品書、請求書、銀行振込明細、メールのやり取りなどを突合することで経費性を立証できる場合があります。客観的な裏付けが一切取れない金員については、無理に架空の経費として潜り込ませず、税理士と相談の上で事前に適正な会計処理を行い、使途秘匿金や重加算税の対象となる事態を回避することが最優先です。
Q3:親の通帳履歴は、亡くなってから何年前まで遡って調査できますか?
A3:多くの主要金融機関において、取引履歴の開示請求は過去10年分まで対応可能です。10年を超える古い履歴については金融機関の保管期限が切れている場合がありますが、高額な資産移転や不動産の売却が絡む場合は、可能な限り最長期間の開示を請求し、不動産登記簿や確定申告書の控えと照らし合わせて検証することが実務上の鉄則です。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた現在、金融・行政のデジタル化はかつてない速度で深化しています。法改正により相続手続きにおける公的な財産把握機能が強化され、法人の電子取引データ保存も完全定着したことで、「証拠を残さずに資金を動かす」という不透明な行為は、即座に致命的なリスクへと反転する環境が整いました。
使途不明金問題の本質は、税務署や家族に対する不誠実さの代償です。ビジネスにおける適正な帳簿作成と内部統制の徹底はもちろんのこと、家族間であっても金銭が絡む以上は「証拠を残すことこそが最大の愛情であり防御である」という冷徹な認識を持たなければなりません。万が一、不可解な資金の流出に直面した際は、独断で相手を糾弾することなく、速やかに相続・税務に精通した弁護士や税理士などの専門家に相談し、法理に基づいた迅速な初動調査に着手してください。 (出典: 使途 不明 金 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。