建設仮勘定とは?減価償却できない理由と仕訳・税務調査の盲点を徹底解剖
事業規模の拡大に伴う新工場の建設や本社ビルの改修、大型生産設備の導入といった局面において、数千万円から数十億円規模の資金が動く設備投資の現場。そこで経理・財務担当者が必ず向き合うことになる勘定科目が「建設仮勘定(けんせつかりかんじょう)」です。日常的な消耗品の購入や小規模な修繕とは異なり、完成・稼働までに数カ月から数年を要するプロジェクトでは、支払った資金を即座に「建物」や「機械装置」として固定資産計上することはできません。
しかし、実務の現場では「前払金と同じ感覚で漫然と処理していた」「期末になって減価償却費が計上できないことに気づいた」「消費税の仕入税額控除の時期を誤り、税務署から修正申告を求められた」といったトラブルが後を絶ちません。2026年最新の会計処理実務においても、建設仮勘定は税務調査における重点確認項目の筆頭に挙げられています。本稿では、建設仮勘定の基本構造から、減価償却が認められない法的な根拠、本勘定振替の正確なタイミング、そして消費税課税仕入れの落とし穴まで、現場の一次情報を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:建設仮勘定は事業供用前の未完成な有形固定資産への支出を一時的にプールする資産科目であり、稼働前であるため税法上も会計上も減価償却は一切認められない。
- 要点2:完成後の本勘定振替は「検収・事業供用開始」が厳格な基準であり、振替遅延による減価償却の先送りや固定資産税の計上漏れは税務調査で真っ先に否認対象となる。
- 要点3:消費税の仕入税額控除は原則として「物の引渡しや役務の提供を受けた日」に認識するため、支出時の仮勘定計上と控除時期のズレを適切に管理しなければ追徴課税のリスクを招く。
【基礎知識】建設仮勘定とは何か?計上基準と有形固定資産の取得原価
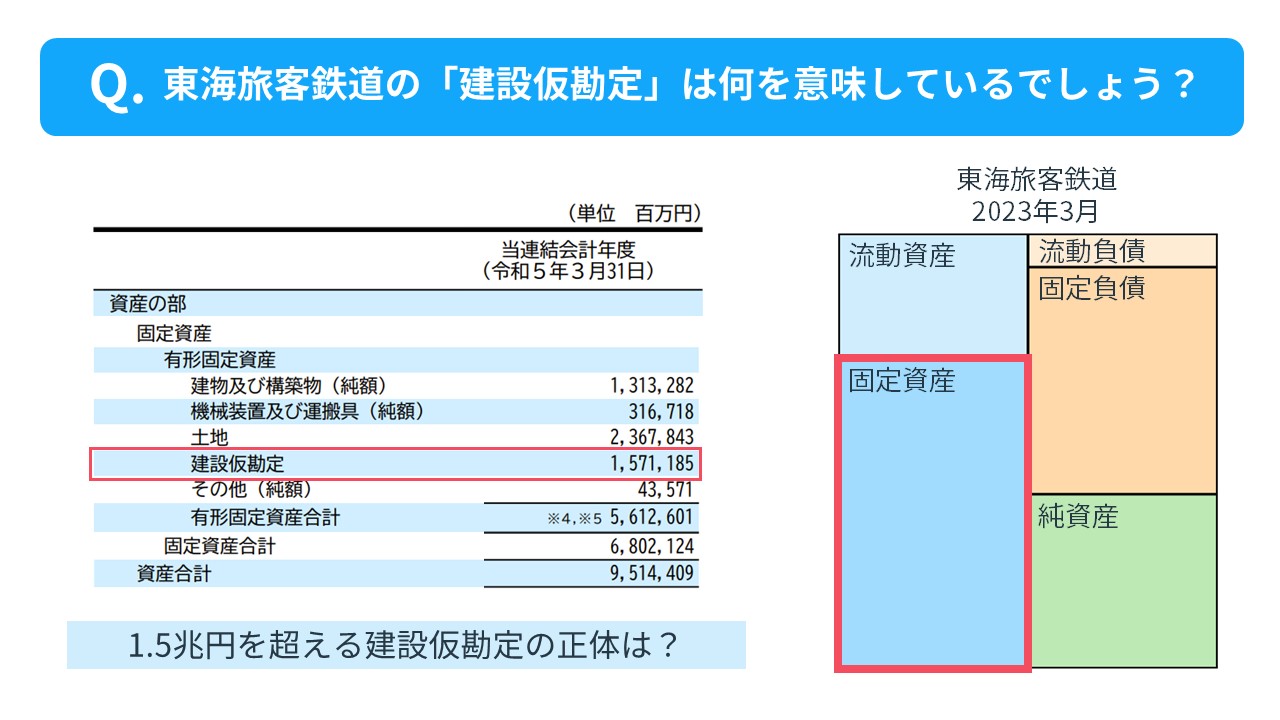
建設仮勘定とは、有形固定資産を建設・製作・導入する過程において、完成して事業の用に供するまでの間に支払った手付金・中間金・工事請負代金などを一時的に集約しておくための経過勘定(資産科目)です。貸借対照表(B/S)においては、投資その他の資産ではなく、有形固定資産の区分に表示されます。
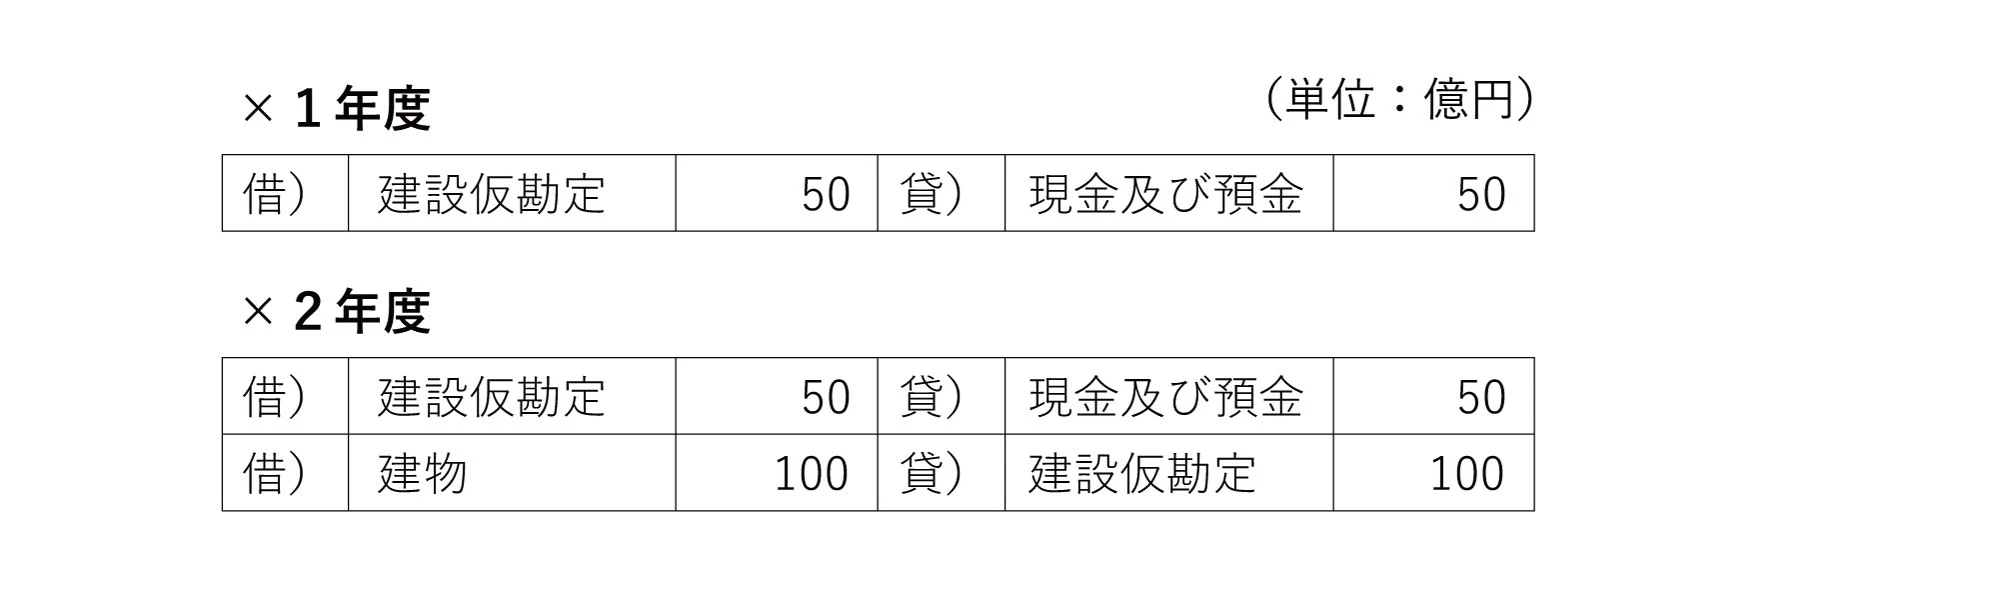
通常、固定資産を購入した際は、納品と同時に「機械装置」や「建物」といった本勘定へ計上し、耐用年数に応じた減価償却を開始します。しかし、工期が数カ月以上に及ぶ建設工事や大型設備の特注製作では、工事の進捗に応じて「着工金」「中間金」「残代金」と複数回に分けて多額の資金を支払うのが通例です。工事の途中で支払った代金をその都度「建物」として計上してしまうと、未完成で使えない資産に対して減価償却が発生したり、資産の完成状態が歪んで把握されたりする問題が生じます。そのため、完成引き渡しを受けるまでの間、支出した資金を安全にストックしておく「一時的な受け皿」として建設仮勘定が機能します。
建設仮勘定の計上要件として留意すべきなのが、有形固定資産の取得原価の範囲です。建設会社へ支払う直接の請負工事代金だけでなく、建設のために直接要した設計・監理料、地質調査費、固定資産取得のために借り入れた資金の利息(一定の要件を満たす建設利息)、試運転費用なども建設仮勘定に含める必要があります。一方で、建設用地を取得した際の土地代金は減価償却をしない独立した資産であるため、建設仮勘定ではなく「土地」として最初から計上するのが原則です。
【最大の疑問】なぜ減価償却ができないのか?本勘定振替とタイミングの真相
「多額のキャッシュを投じているのに、なぜ当期の経費(減価償却費)として落とせないのか」――経営者や事業部門から頻繁に寄せられるこの疑問には、会計および法人税法の根本原則が関わっています。
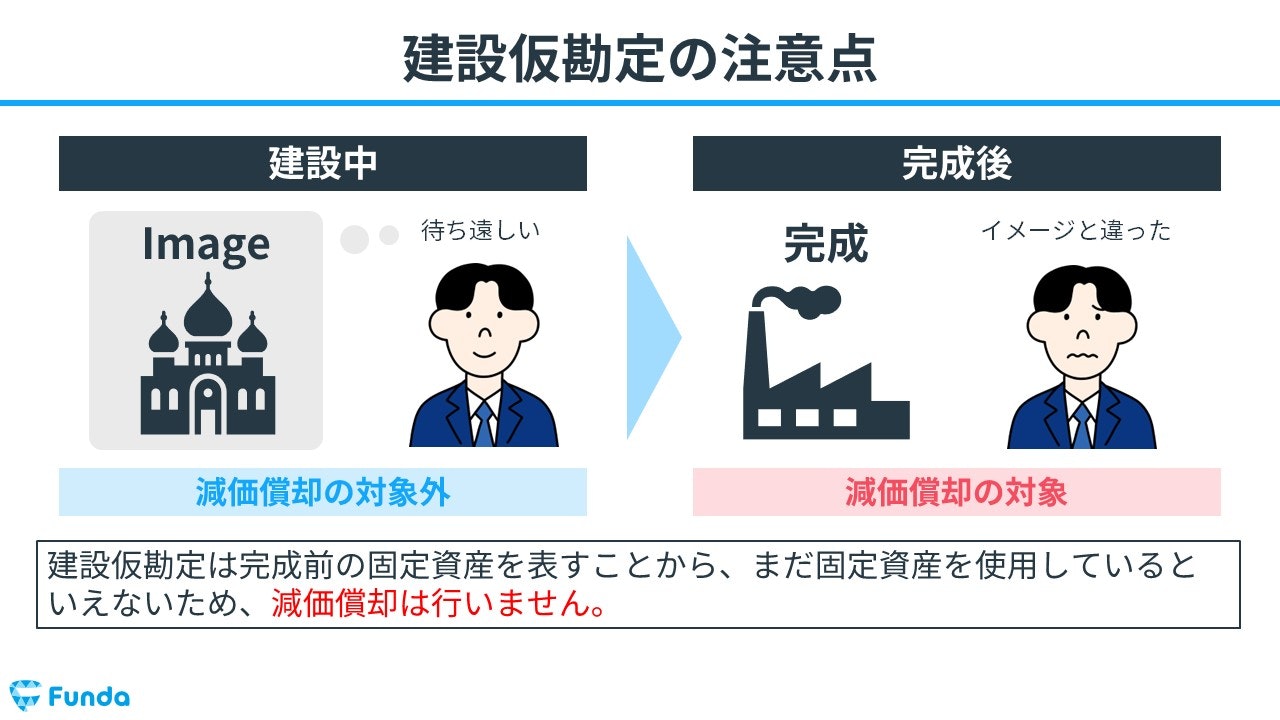
減価償却という制度は、「資産を事業のために使用し、収益を獲得する過程で生じた物理的・機能的な価値の損耗を費用化する」という費用収益対応の原則に基づいています。建設仮勘定に計上されている状態の資産は、まだ建設の途中にあり、工場も機械も稼働していません。収益を一切生み出しておらず、物理的な稼働損耗も始まっていない未稼働資産であるため、会計基準および法人税法第31条の規定上、「減価償却を行うことは一切できない」と明確に定められているのです。
したがって、減価償却をスタートさせるためには、建設仮勘定から「建物」「構築物」「機械装置」といった本来の科目へと切り替える「本勘定振替」を行わなければなりません。この本勘定振替のトリガーとなるタイミングこそが、実務上の最大の論点である「事業の用に供した日」です。
税務調査で特に厳しく追及されるのが、以下のような振替遅延による不正や誤謬です。
- 実態としての稼働と帳簿のズレ:工場が完成し、実際の製品製造を開始しているにもかかわらず、最終的な請求書が届いていない、あるいは社内検収手続きが完了していないことを理由に建設仮勘定のまま放置するケース。
- 利益操作の疑念:当期の利益を多く見せたい企業が、減価償却費の発生を避けるために意図的に本勘定への振替を翌期へ先送りする行為。これは税務調査において「減価償却の過大・過少操作」や「固定資産台帳の不備」として厳しく指摘されます。
- 部分完成時の按分処理:複合施設や大型ラインにおいて、一部の設備やフロアが先行して稼働している場合は、全体が完成していなくとも「稼働した部分に相当する金額」を合理的に計算し、先行して本勘定へ振り替えて減価償却を開始しなければなりません。
【消費税の落とし穴】仕入税額控除はいつ行う?「支出時」と「完成時」の決定的な違い
建設仮勘定の実務において、経理担当者を最も悩ませ、かつ税務調査で多額の追徴課税(加算税・延滞税)に直結しやすいのが消費税の課税仕入れの認識時期です。
法人税法上の本勘定振替と、消費税法上の仕入税額控除のタイミングは「必ずしも一致しない」という決定的な罠が存在します。消費税法上、課税仕入れを行う時期は「課税資産の譲渡等を受けた日」、すなわち「目的物の引渡しを受けた日」または「役務の提供の完了した日」と定められています(消費税法基本通達11-3-1)。
建設工事の着工時や中間段階で支払う「手付金」「中間金」は、実質的には将来の給付に対する前払金に過ぎず、この時点ではまだ目的物の引渡しを受けていません。したがって、原則的な処理(引渡時課税方式)では、工事代金を支払って建設仮勘定に計上した時点では消費税の課税仕入れには該当せず、「建物等の引き渡し(検収)が完了した課税期間」において一括して仕入税額控除を適用することになります。
ただし、実務の煩雑さを考慮し、消費税法基本通達11-3-4では例外規定(支払時課税方式)が認められています。建設工事等の請負契約において、工事の進行状況に応じて支払う金銭について、その支出した日の属する課税期間において課税仕入れとして処理している場合には、その処理が継続して適用されていることを条件に追認されるという特例です。
2026年現在のインボイス制度(適格請求書等保存方式)下では、この処理がさらにシビアになっています。中間金の段階で適格請求書が発行されているのか、最終引き渡し時に一括交付されるのかによって、経理システム上の税区分フラグをどう設定すべきかが変わります。仮払消費税を支出時点で計上するのか、本勘定振替時にまとめて認識するのか、社内の会計方針を明確に統一していなければ、中間申告や年度決算で消費税の計算が大きく狂う危険を孕んでいます。
【徹底比較】建設仮勘定・有形固定資産・ソフトウェア仮勘定の違い
決算書の数値を正しく読み解き、適切な開示を行うためには、有形固定資産の本勘定や、近年急増しているDX投資に伴う「ソフトウェア仮勘定」との相違点を立体的に理解しておく必要があります。それぞれの特徴と会計・税務上の取り扱いを以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 建設仮勘定 | 有形固定資産(未完成・未稼働) 減価償却:不可(0円) | 工期:3カ月〜3年程度 対象:建物・機械・構築物など | 長期間滞留していると税務調査で「完成隠蔽」や「除却漏れ」を疑われる高リスク科目。 |
| 有形固定資産(本勘定) | 事業供用済みの固定資産 減価償却:必須(法定耐用年数) | 耐用年数:建物(22〜50年) 機械装置(一般に7〜12年) | 稼働日(検収日)を起点とした適時な振替が必須。固定資産税(償却資産税)の課税対象。 |
| ソフトウェア仮勘定 | 無形固定資産(開発中のシステム) 減価償却:不可(0円) | 開発期間:半年〜2年程度 本勘定後の耐用年数:5年(社内利用) | 物理的実体がないため「研究開発費(費用)」との境界線判定が極めて難解。 |
| 前払金・前払費用 | 流動資産(契約に基づく前払い) 減価償却:対象外 | 役務提供や物品納入の前渡金 1年基準(ワン・イヤー・ルール) | 固定資産の取得に関わる支出は前払金ではなく建設仮勘定で一括管理するのが会計慣行。 |
決算書での表示方法にも細心の注意が求められます。建設仮勘定は、企業の資金が将来の生産性向上に向けてどれだけ投じられているかを示すポジティブな指標である一方、巨額に膨らむと「総資産利益率(ROA)の低下」や「固定長期適合率の悪化」を招きます。金融機関や投資家は、建設仮勘定の残高推移を見て「設備投資計画が計画通りに進捗しているか」「巨額投資がキャッシュフローを圧迫していないか」を厳格に評価しています。
【現場の実態】経理が直面する進捗のブラックボックス化と「除却損」の判断
建設仮勘定の管理が崩壊する原因の多くは、会計理論ではなく「工事現場・技術部門と管理部門(経理)のコミュニケーション断絶」にあります。
実際のビジネス現場では、設計変更による追加工事の発生、工期の度重なる遅延、現場監督の判断による一部設備の先行試運転など、契約当初の計画から乖離した事象が日常茶飯事です。大手製造業の経理担当者が明かす実態調査やSNS・コミュニティ上の証言でも、次のような悲痛な声が散見されます。
「工場側が『検収書はまだサインしていないが、先月からテスト生産品を市場に出荷している』と期末間際に告げてきた。すでに事業供用されているため、過年度に遡って減価償却を修正しなければならずパニックになった」「プロジェクトが技術的課題で暗礁に乗り上げ、実質的に中止されていたのに、現場が予算未消化を隠すために建設仮勘定に3年間放置していた」
特に判断が難しいのが、計画が途中で頓折した場合の「建設仮勘定除却損」の計上タイミングです。
開発中止や新設計画の白紙撤回が決まった場合、それまでに建設仮勘定へ積み上げてきた設計費用や着工金は、将来の収益に貢献しないため資産性を失います。したがって、計画の中止が決定した事業年度において、全額を「建設仮勘定除却損(または固定資産除却損)」として特別損失に計上しなければなりません。
しかし、現場側が「まだ再開の可能性がゼロではない」「損失計上による責任追及を避けたい」として報告を先延ばしにすると、税法上の「除却損の損金算入時期のズレ」が生じます。税務署から「実質的には前期に中止が決定していたため、当期の損金算入は認められない」と否認され、多額の追徴課税を受けるリスクがあるのです。客観的な取締役会議事録や開発中止命令の社内文書など、中止の確固たる証拠を残す作業が欠かせません。
【税務調査対策】調査官が狙う3大ポイントと追徴課税を防ぐチェック体制
国税庁の税務調査官にとって、残高が大きく、取引が長期にわたる建設仮勘定は「最も追徴課税を指摘しやすいドル箱勘定」と言っても過言ではありません。調査現場で必ず精査される3大チェックポイントを把握し、事前に対策を講じる必要があります。
- 供用開始時期の意図的ずらし(減価償却・固定資産税の回避):
調査官は、工場のタイムカード、電気・水道の使用量明細、納品伝票、さらには守衛室の入退出記録まで照合します。検収書の日付が4月であっても、3月中に実質的な製品製造が行われていれば「3月中に供用開始された」と判定され、期末の資産計上漏れを指摘されます。 - 修繕費(一括費用)と資本的支出(資産計上)の混同:
既存設備の改修工事において、建物の耐久性を増す「資本的支出」であるにもかかわらず、利益圧縮のために建設仮勘定を経由せず一気呵成に「修繕費」として損金処理していないかが厳しく問われます。 - 完成資産の遊休化・撤去費用の処理:
新設に伴って取り壊した旧設備の解体費用が、誤って新資産の取得原価(建設仮勘定)に算入されていないか、あるいは適切に除却処理がなされているかが突合されます。
【プロの結論】建設仮勘定の管理に向く組織・崩壊する組織の分水嶺
建設仮勘定のコントロールは、単なる仕訳入力の正確性ではなく、「現場と管理部門の心理的バウンダリー(境界線)と協調関係」という組織論の問題に行き着きます。
建設仮勘定の処理が整然としている企業は、工事契約の締結時から検収フロー、支払条件、部分使用の開始条件に至るまで、技術部門と経理部門が密接に連携するクロスファンクショナルな運用ルールが確立されています。一方で、設備投資の権限が現場に過度に集中し、経理が「請求書が回ってきた時だけ処理する下請け」に甘んじている企業では、建設仮勘定はブラックボックス化し、必ず税務リスクが破裂します。
2026年の企業経営において、ガバナンスと投資効率を高めるためには、半期に一度の「建設仮勘定の実地棚卸(現物確認と進捗ヒアリング)」を制度化し、放置された未稼働資産をゼロにする強固な内部統制が不可欠です。
【建設仮勘定とは】に関するよくある質問(FAQ)
Q1:建設仮勘定は決算書(貸借対照表)のどこに表示されますか?
A1:貸借対照表の「固定資産」の中にある「有形固定資産」の区分に表示されます。流動資産ではなく固定資産として扱われますが、完成前であるため個別の「建物」や「機械装置」とは明確に区分して掲記されます。
Q2:建設中に設計変更が発生し、一部の資材が無駄になった場合の仕訳はどうなりますか?
A2:設計変更によって不要となり廃棄された部材の費用や、手戻り工事にかかる費用は、最終的な固定資産の価値を高めるものではないため、取得原価(建設仮勘定)には含められません。これらは判明した時点で建設仮勘定から振り替え、「固定資産除却損」などの費用(特別損失)として処理するのが原則です。
Q3:ソフトウェアの開発着手金も「建設仮勘定」で処理してよいのでしょうか?
A3:原則として建設仮勘定ではなく、無形固定資産の区分にある「ソフトウェア仮勘定」を使用します。有形固定資産(建設仮勘定)と無形固定資産(ソフトウェア仮勘定)では、会計基準や税務上の耐用年数(社内利用は原則5年など)、減損損失の判定基準が異なるため、混同して計上することは認められません。
まとめ:2026年の会計実務に求められる「現場と経理の同期」
建設仮勘定は、企業の成長を牽引する大型投資を正確に財務諸表へ反映させるための極めて重要なクッション役を果たしています。しかし、その本質が「一時的な待避所」であるからこそ、減価償却の制限、本勘定振替の客観的な時期判定、そして消費税の課税仕入れタイミングなど、税務上の地雷が数多く埋め込まれています。
形式的な伝票処理だけに頼る時代は終わりました。現場の工事進捗、引渡し検収の事実、そして実際の稼働実態を経理がリアルタイムに同期させる強固なプロセスの構築こそが、税務リスクを遮断し、健全な設備投資を成功させるための唯一の道筋です。 (出典: 建設 仮 勘定 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。