5人家族の生活費平均はいくら?赤字脱出のリアル家計簿と防衛術
夫婦に子ども3人、あるいは夫婦と子ども2人に親1人といった「5人家族」の暮らしは、日々の活気に満ちている一方で、レジに立つたびに合計金額の大きさに息をのむ瞬間が少なくありません。物価高の影響が家計をじわじわと圧迫する2026年現在、「隣の家は一体いくらで暮らしているのか」「我が家の支出は使いすぎではないか」と不安を抱く声が家計相談の現場にも数多く寄せられています。
家族の人数が増えるほど、食費や光熱費などの基本生活費は掛け算で跳ね上がり、成長とともに教育費の重圧がのしかかります。この記事では、公的統計が示すリアルな客観データと実際の家計簿シミュレーションを徹底比較しながら、無理な我慢に頼らず赤字体質を根本から断ち切る具体的な家計防衛術を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:総務省家計調査に基づく5人世帯の平均消費支出は約35万〜38万円であり、住居費や税金を含めると実質45万円前後の手取りが標準ラインとなる。
- 要点2:最大の圧迫要因は月9万〜12万円に達する食費と電気・ガス代の高止まりであり、手取り30万〜40万円台では構造的な赤字に陥りやすい。
- 要点3:教育費のピーク(高校〜大学)を乗り切るには、子どもが小・中学生のうちに固定費の徹底見直しと週予算制の確立が不可欠である。
【実態調査】5人家族の生活費平均と内訳|「使いすぎ?」の不安をデータで検証
「買い物カゴ2つ分が数日で空になる」「外食を1回しただけで1万円札が消える」といった悩みを抱える家庭は決して異常ではありません。総務省統計局が公表している「家計調査報告(家計収支編)」の最新データを分析すると、5人世帯における1カ月あたりの平均消費支出は約35万8,000円に達しています。
ただし、この公的統計に記載される住居費(約1万8,000円〜2万円)は持ち家率の高さに引っ張られた極端に低い数値です。賃貸住宅の家賃や住宅ローン返済(月10万〜14万円程度)を実態に合わせて加算し、さらに給与から天引きされる社会保険料や住民税などの非消費支出(約8万〜12万円)を加えると、手取りベースで毎月42万〜46万円前後が標準的な生活費の総枠となります。
支出の細部を紐解くと、5人家族特有の突出した項目が浮き彫りになります。筆者が取材したファイナンシャルプランナーのもとには、「食費だけで月10万円を超えてしまい自己嫌悪に陥る」という相談が絶えません。しかし、統計上の5人家族の食費平均は約9万2,000円〜10万5,000円であり、食べ盛りの男子が2人以上いる家庭では12万円を超えるケースも日常茶飯事です。決してあなたの管理能力が欠如しているわけではありません。
水道光熱費も同様です。エアコンを複数部屋で同時に稼働させ、洗濯機を1日2〜3回回し、お風呂の追い焚きを繰り返す5人世帯では、光熱費の相場は月額2万8,000円〜3万6,000円、冬場のピーク時には4万円を突破することも珍しくありません。基本生活費の土台そのものが単身者や3人家族とは根本的に異なるスケールで動いている事実を認識することが、家計改善の第一歩です。

【徹底比較】手取り別の生活水準と家計簿シミュレーション
世帯の収入規模によって、5人家族が直面する家計の現実と取り得る選択肢は劇的に変化します。手取り30万円、40万円、50万円の各ステージにおける生活水準と理想の配分割合を客観的データに基づいて比較整理しました。
| 項目・手取り区分 | 詳細・数値データ(月額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手取り30万円 (年収約460万〜480万円) | 住居:7.5万 / 食費:7万 光熱:2.5万 / 教育:3万 通信・雑費:6万 / 貯金:4万 | 全国平均を大きく下回る緊縮型配分 | 公営住宅や地方在住でなければ赤字リスク極大。児童手当の全額貯蓄と公的支援の徹底活用が必須。 |
| 手取り40万円 (年収約620万〜650万円) | 住居:10万 / 食費:9万 光熱:3万 / 教育:5万 通信・車:7万 / 貯金:6万 | 子育て中間層のボリュームゾーン | 一見回っているように見えるが突発的な出費で崩れやすい。習い事の精査と車両維持費の圧縮が分岐点。 |
| 手取り50万円 (年収約780万〜820万円) | 住居:12.5万 / 食費:10.5万 光熱:3.5万 / 教育:8万 通信・娯楽:7.5万 / 貯金:8万 | 都市部での標準的なゆとり水準 | 大学進学資金を安定確保できる安全圏。ただし「生活水準のインフレ」による使途不明金に注意が必要。 |
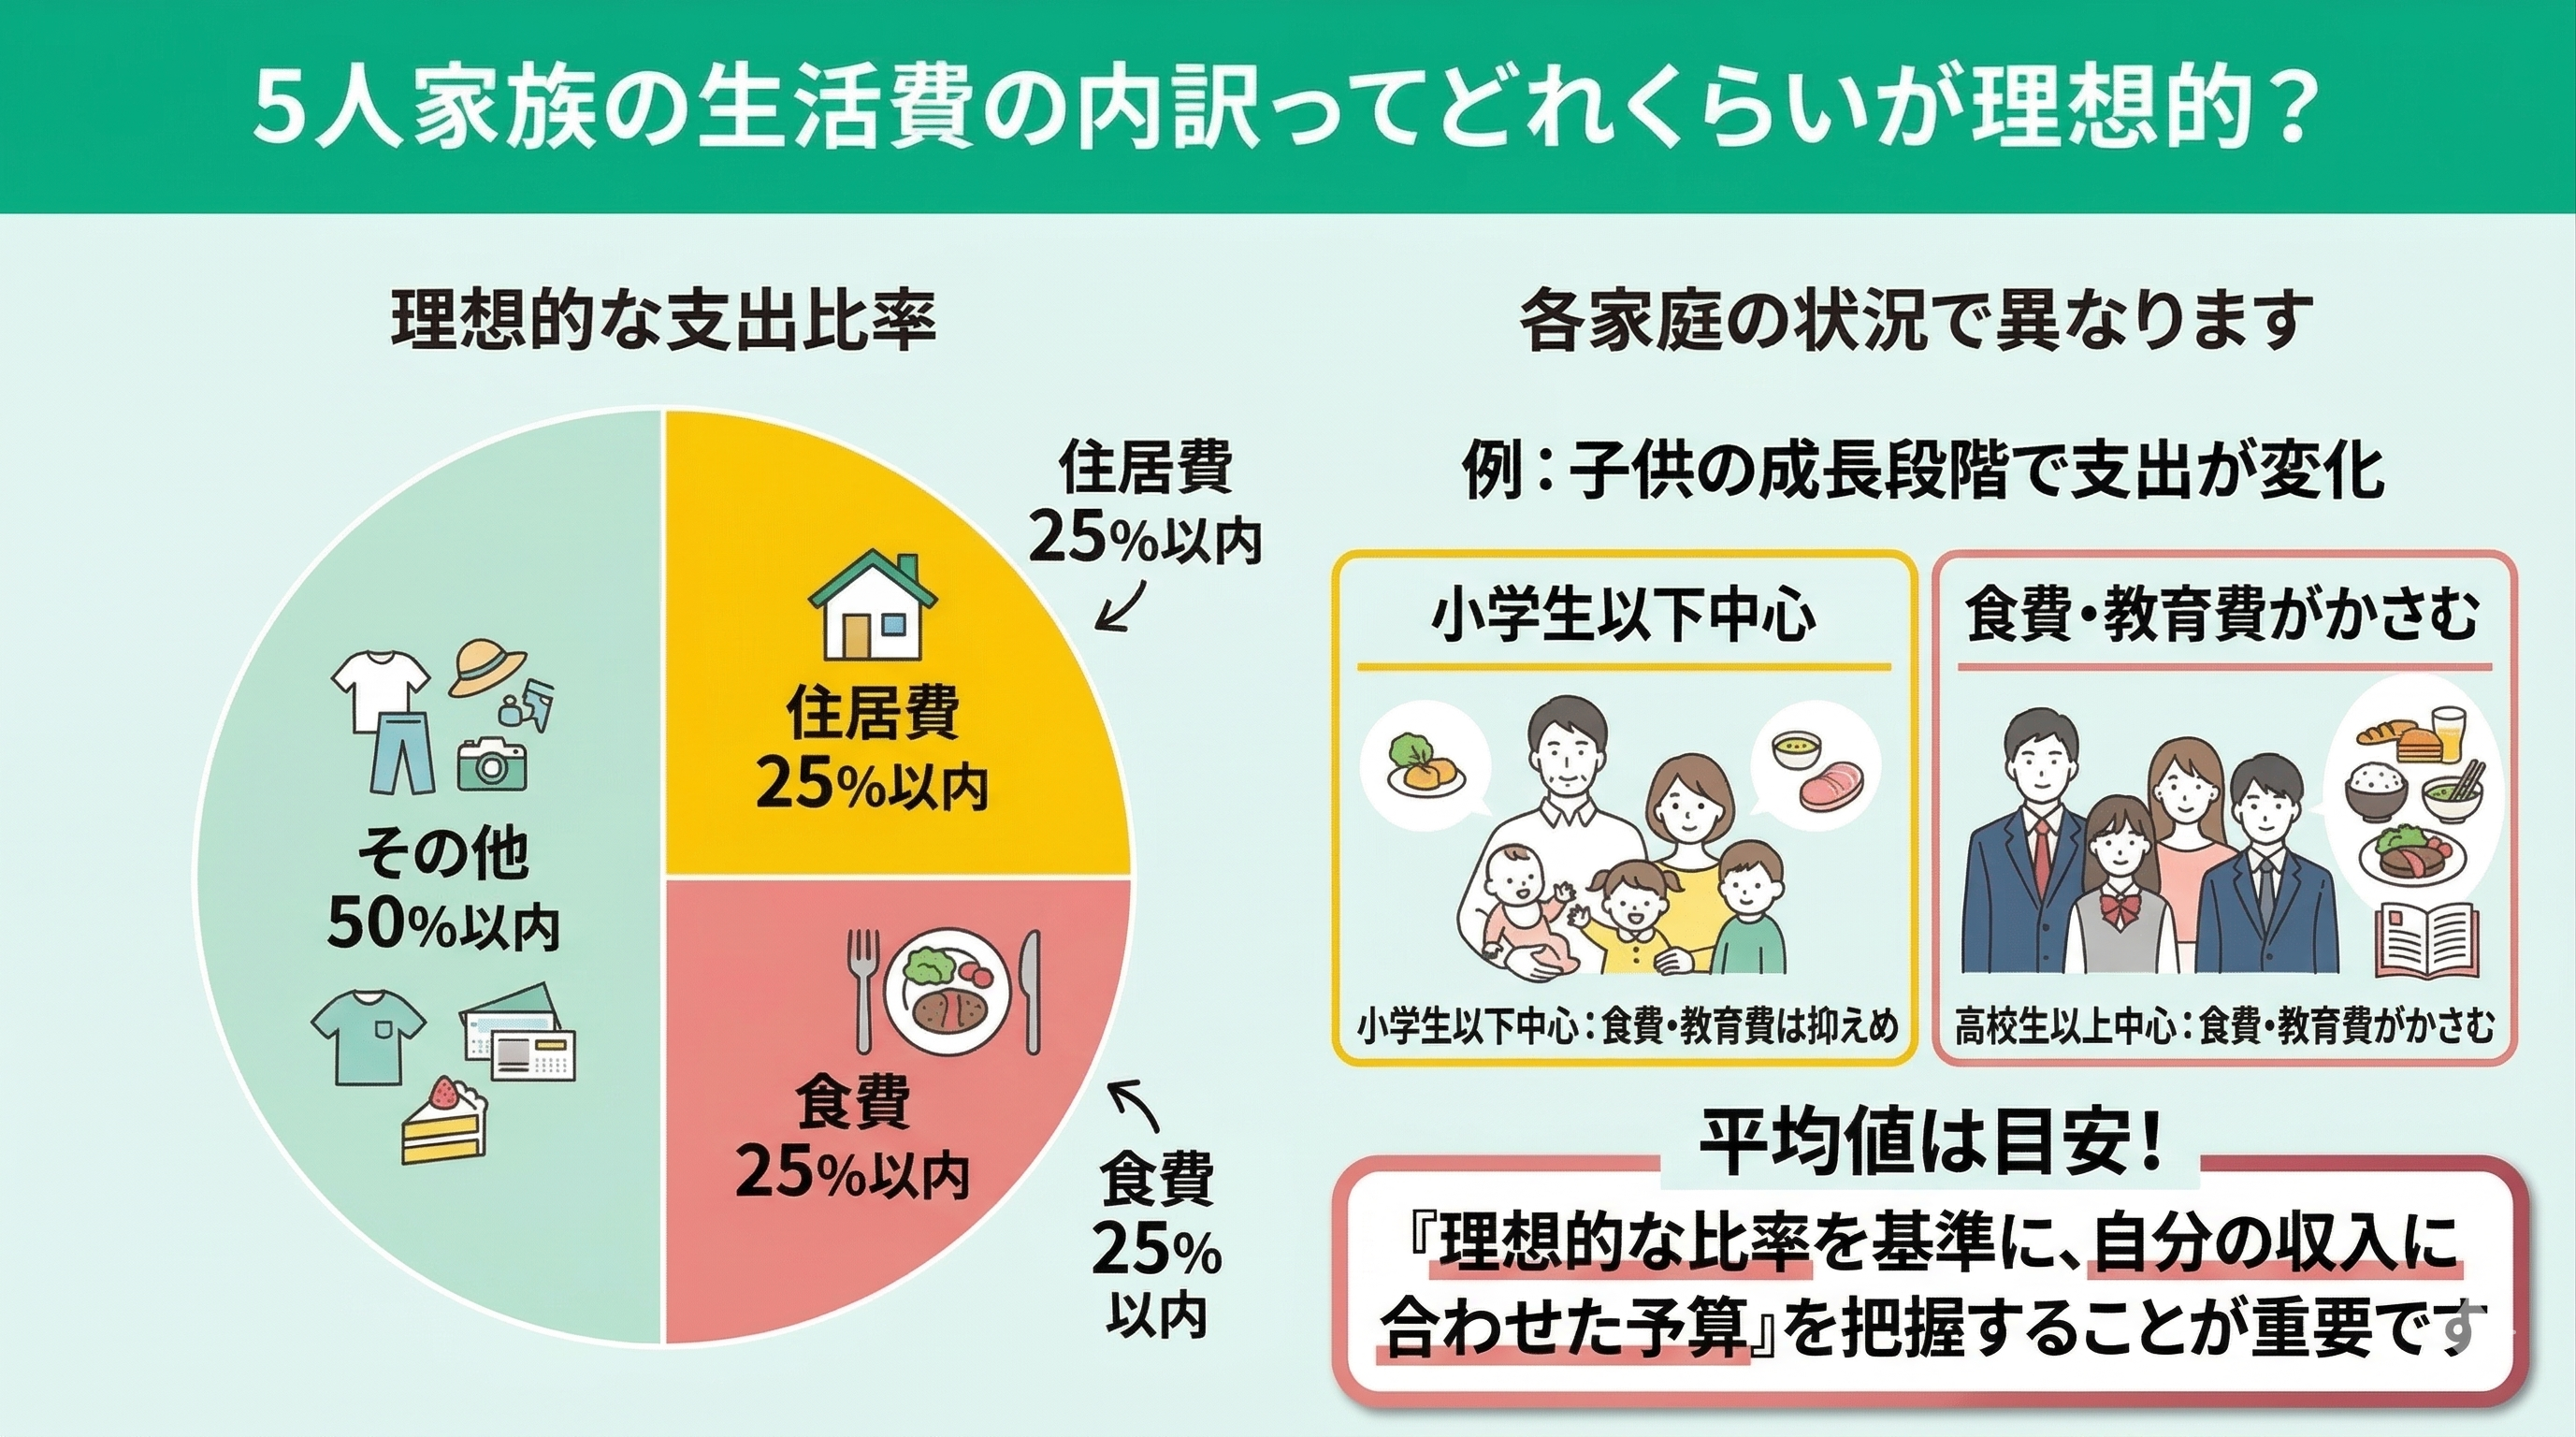
| 理想の家計割合 (黄金比率モデル) | 住居:20〜25% 食費:18〜22% 貯蓄:10〜15% | 固定費45%以内・流動費40%・貯金15% | 家族数が多い世帯では食費比率が上がるため、住居費と通信費を標準より5%引き締める設計が理想。 |
手取り30万円で5人を養う場合、家計は常にギリギリの綱渡りを強いられます。住宅ローンや家賃が8万円を超えていると、食費や消耗品を極限まで切り詰めても毎月の貯蓄はほぼゼロとなり、ボーナスを生活費の補填に回さざるを得ない負の連鎖に陥ります。
一方、手取り40万円の世帯では「普通に生活しているはずなのに、なぜか手元にお金が残らない」というミドル層特有の壁に直面します。この層の多くは、子ども全員に塾や習い事をさせ、ファミリーカーを1〜2台維持しているため、固定支出のベースラインが無意識のうちに引き上がっている傾向が見て取れます。
【実態検証】利用者の生の声と現場目線で見えたリアル
家計相談窓口やSNSのコミュニティを調査すると、数字の表面には現れない5人世帯のリアルな苦悩が浮き彫りになります。都内在住の40代会社員(子ども3人:中3・小6・小3)は、取材に対して次のように切実な胸の内を語ってくれました。
「給料日直後は口座に40万円以上入っているのに、住宅ローン、光熱費、学資保険、クレジットカードの引き落としが連続して通過すると、10日目には残高が数万円に縮んでいる。毎週末のスーパーで『お菓子は1人1個まで』と言い聞かせる自分に嫌気がさします。夫婦ともに贅沢品を買っている自覚は全くないのに、まるでバケツの底に穴が空いている感覚です」
大手ネット掲示板や知恵袋の投稿を定性分析しても、「週末のドラッグストアで日用品を買うだけで1万5,000円」「部活の遠征費とユニフォーム代の集金が3人分重なって今月は完全赤字」といった声が目立ちます。5人世帯の支出膨張は、親の放漫な消費ではなく、「家族の頭数に伴う微小な必需品の積み重ね」によって引き起こされているのです。トイレットペーパーやシャンプーの減る速度、靴の買い替え頻度、医療費の窓口負担など、単価は小さくとも頻度と数量が圧倒的に増大する構造があります。

【教育費の現実】子ども3人分の教育費と貯蓄目安|ピーク期を乗り切る資金計画
5人家族の家計において、将来最大の爆弾となり得るのは教育費の集中です。文部科学省の「子供の学習費調査」および日本政策金融公庫の調査を総合すると、子ども1人を幼稚園から大学卒業まで育てるための費用は、オール国公立でも約1,000万〜1,200万円、オール私立(文系)では約2,200万〜2,500万円に達します。
子どもが3人いる家庭では、単純計算で総額3,000万〜5,000万円超の教育資金が必要になります。もちろん、この全額を一括で現金用意する必要はありません。日々の給与から支払う「月々の月謝・学費」と、大学入学前までにストックしておくべき「進学準備資金」を明確に切り分ける必要があります。
編集部が推奨する教育費のリアルな貯蓄目標は、「高校3年生の冬までに子ども1人につき大学進学費用として最低300万円、できれば400万円」(3人で計900万〜1,200万円)です。国による「高等教育の修学支援新制度(給付型奨学金・授業料減免)」の拡充や高校授業料の実質無償化が進められているとはいえ、所得制限の存在や下宿代・教材費などの自己負担分を考慮すると、事前準備なしでの突破は極めて危険です。
特に危険なのは、長男・長女が大学在学中に、次男や三男が高校・大学へ進学する「教育費重複の魔の5年間」です。この時期は年間200万〜300万円規模の教育支出が継続するため、事前の貯蓄が底をつき、親の退職金や老後資金に手をつけざるを得なくなる家庭が後を絶ちません。
一般に知られていない盲点とネットの誤解|「食費5万円」神話の嘘
SNSや動画配信サイトで度々トレンド入りする「5人家族で食費月4万円・5万円を達成!」といったコンテンツに目を奪われ、激しい自己嫌悪に陥る必要は一切ありません。こうした極端な成功事例を詳しくリサーチすると、一般的な家庭には適用できない特殊条件が隠されていることがほとんどです。
実態を精査すると、実家の親から米や野菜が無償で定期的に送られてきているケースや、ふるさと納税の返礼品(肉や海産物)を食費計算から完全に除外しているケース、あるいは外食費・惣菜費を「レジャー費」として別計上しているカラクリが散見されます。さらに深刻なのは、育ち盛りの子どもに必要なタンパク質やビタミンを削り、炭水化物(うどん、パスタ、もやし)に過度に偏重した食事構成で乗り切っている事例です。
過度な節約は、家族間の空気を殺伐とさせ、夫婦喧嘩の引き金や子どものストレスへと直結します。「食費5万円神話」という非現実的な幻想に振り回されるのは今日限りでやめ、「適正な栄養バランスを保ちながら、廃棄ロスゼロとまとめ買いで月8万〜9万円台に収める」ことこそが、健全な家庭運営における真の合格点です。
【2026年最新 家計防衛術】5人家族の支出を無理なく削る実践メソッド
変動の激しい食料品や日用品の価格に一喜一憂する前に、効果が永久に持続する「固定費の外科手術」を優先的に断行する必要があります。以下の3つのアプローチを組み合わせることで、生活の満足度を落とすことなく月3万〜5万円の浮上余地が生まれます。
1. 通信費とサブスクリプションの世帯統合
大手キャリアの家族割を利用している場合でも、2026年水準の格安SIMやサブスク型回線プランを再比較してください。家族5人全員(親2人+スマホを持つ子ども2〜3人)の回線を乗り換えるだけで、月額通信費は従来の2万5,000円から1万円未満へと即座に圧縮可能です。さらに、各自が個別に契約している動画・音楽配信サービスを「ファミリープラン」に集約し、使っていないアカウントを解約するだけで月数千円が浮きます。
2. 「1週間予算制」による買い出しのルール化
食費管理が破綻する最大の原因は、「冷蔵庫が空になったら都度スーパーへ行く」という行き当たりばったりの行動パターンにあります。5人世帯では、買い物の回数に比例して不要な嗜好品や惣菜のカゴ入れが増加します。解決策はシンプルです。月の食費予算(例えば8万円)を「1週間1万7,000円+予備費1万2,000円」に分割し、まとめ買いは週に原則1〜2回と定めます。週予算が余れば翌週に回さず貯蓄用の封筒に移すゲーム感覚を取り入れることで、無駄遣いを視覚的に食い止められます。
3. 保険の重複排除と民間医療保険のスリム化
子どもの誕生とともに不安から加入した民間保険を見直してください。日本には高額療養費制度があり、一般的な所得世帯であれば1カ月の医療費自己負担限度額は約8万円前後で頭打ちになります。子ども医療費助成が充実している自治体であれば、中学生や高校生までは子どもの医療費は実質無料です。手厚すぎる子どもの民間医療保険を解約し、大黒柱の死亡保障を「掛け捨て型の定期保険」や「収入保障保険」に一本化するだけで、月1万〜2万円の保険料削減が可能です。
【プロの結論】支出膨張の心理的メカニズムと家族が守るべき境界線
家計相談の現場から導き出される本質的な課題は、数字の過不足よりも「心理的バウンダリー(境界線)」の欠如にあります。経済学でいう「ラチェット効果(一度引き上げた生活水準は、収入が下がっても容易には元に戻せない心理傾向)」に加え、子育て世帯には「他の子どもに劣らない環境を与えてあげたい」という親心由来のサンクコスト効果が働きがちです。
「周りの子が通っているから」「断ると可哀想だから」と、子どものすべての要求を無条件に受け入れることは、教育的な愛情ではなく親の不安の代償行為になりかねません。家計の収支限界を子どもに隠し、親が水面下で無理を重ねる家庭ほど、ある日突然の教育費枯渇や夫婦関係の破綻というリスクに直面します。
お金の限界を共有することは、子どもにとって最高の生きた金融教育です。「我が家が大切にしたい優先順位」を家族会議で言語化し、削るべき部分には毅然とした境界線を引く姿勢こそが、5人家族の家計と絆を同時に守り抜く決定打となります。
▼ 今すぐ家計改善に取り組むべき人と慎重になるべき人の判断基準
【向いている人・今すぐ実践すべき家庭】
・毎月赤字でボーナス補填が常態化している家庭
・固定費(スマホ、保険、サブスク)を2年以上見直していない家庭
・スーパーへ週に4回以上行き、1回の買い物で目的外の支出が多い家庭
【おすすめできない人・慎重になるべき家庭】
・すでに食費を月6万円台まで極限に切り詰めており、これ以上の削減で家族にギスギスした空気が出ている家庭(※これ以上の節約は健康被害やメンタル悪化を招くため、収入増へ舵を切るべきです)
・教育費の削りすぎによって子どもの進路選択肢を一方的に奪おうとしている家庭
【5人家族の生活費】に関するよくある質問(FAQ)
Q1:手取り30万円台前半ですが、5人家族でマイホームを購入するのは無謀でしょうか?
A1:借入額と立地を極めて慎重に見極める必要があります。手取り30万円台前半の場合、住宅ローン返済は月額6万〜7万円台(借入総額2,000万〜2,500万円程度)に抑えなければ、将来の教育費ピーク時に家計が破綻します。固定資産税や将来の修繕積立金(月1.5万〜2万円)も考慮し、過度な背伸びは絶対に避けるべきです。
Q2:5人家族で毎月いくら貯蓄できていれば合格ラインといえますか?
A2:手取り月収の「10%〜15%」が目安です。手取り40万円の家庭であれば月4万〜6万円、手取り50万円であれば月5万〜7.5万円をコンスタントに貯蓄・運用に回せていれば順調です。未就学児〜小学生の時期にこの水準を維持し、教育費がかさむ高校・大学期に備えておく必要があります。
Q3:食費を抑えながら食べ盛りの子どもの栄養を保つコツは何ですか?
A3:単価の高い牛肉・豚肉の割合を減らし、鶏むね肉、ささみ、豆腐、納豆、厚揚げ、卵、ツナ缶などの「高タンパク・低価格食材」を料理のベースに据えることです。ひき肉料理には豆腐やおから、刻みキノコをかさ増しして食物繊維とボリュームを同時に補う手法が現場でも極めて有効です。
まとめ:数字を直視しチームとして家計を再構築する
5人家族の生活費がかさむのは、決して誰かの落ち度ではなく、家族が元気に成長している証そのものです。平均値やSNSのキラキラした投稿に惑わされて焦る必要はありません。まずは直近3カ月間の支出をありのままに書き出し、固定費の無駄を削ぎ落とすことから始めてみてください。
家計の防衛は親1人の孤独な戦いではなく、家族というチーム全体のプロジェクトです。明確な目標とルールを共有し、無駄のない筋肉質な家計基盤を築き上げることが、家族全員の豊かな未来と笑顔を守り抜く最大の鍵となります。 (出典: 5 人 家族 生活費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。