マザーファンドとは?仕組みとベビーとの違い・隠れたリスクを徹底解説
投資信託の交付目論見書や月次レポートを開くと、必ずと言っていいほど登場する「マザーファンド」という言葉。自分が購入した銘柄名とは異なる名称が記載されており、「知らない別のファンドに資金が回されているのではないか」「二重に手数料を取られているのでは」と戸惑う初心者は少なくありません。
新NISAの普及によって個人投資家の裾野が劇的に広がった2026年の資産運用現場において、この仕組みを正しく把握しているかどうかは、長期運用のリターンやリスク管理に直結します。本稿では、大手運用会社のディスクローズ資料や業界の最新データをもとに、マザーファンドが作られた歴史的背景から、ベビーファンドとの明確な違い、信託報酬が劇的に抑えられるカラクリ、そして目論見書の行間に隠された見落としがちなリスクまで、金融報道の現場目線で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:マザーファンド(親)は株式や債券の実質的な運用を一括して行う母体であり、投資家が窓口で購入するベビーファンド(子)と資金を束ねる「ファミリーファンド方式」の中核を担う。
- 要点2:複数の子ファンドの資金を1つの巨大な鍋に集約する合同運用によって、売買委託手数料や管理費用の劇的なコスト削減(スケールメリット)を実現している。
- 要点3:ベビーファンドの残高が小さくてもマザーファンド純資産総額が潤沢であれば安定運用が可能だが、逆にマザー全体の資金流出が止まらない場合は繰上償還の連鎖リスクに直面する。
【目論見書の真相】なぜわざわざ分ける?ファミリーファンド方式の仕組みとベビーファンドとの違い
投資信託の目論見書で目にする「マザーファンドとは」一体どんな仕組みなのか。なぜ投資家が直接投資する商品と、実際に運用する組織をわざわざ分けなければならないのでしょうか。その根本的な理由は、運用会社における「運用効率の最大化」と「商品バリエーションの多様化」の両立にあります。
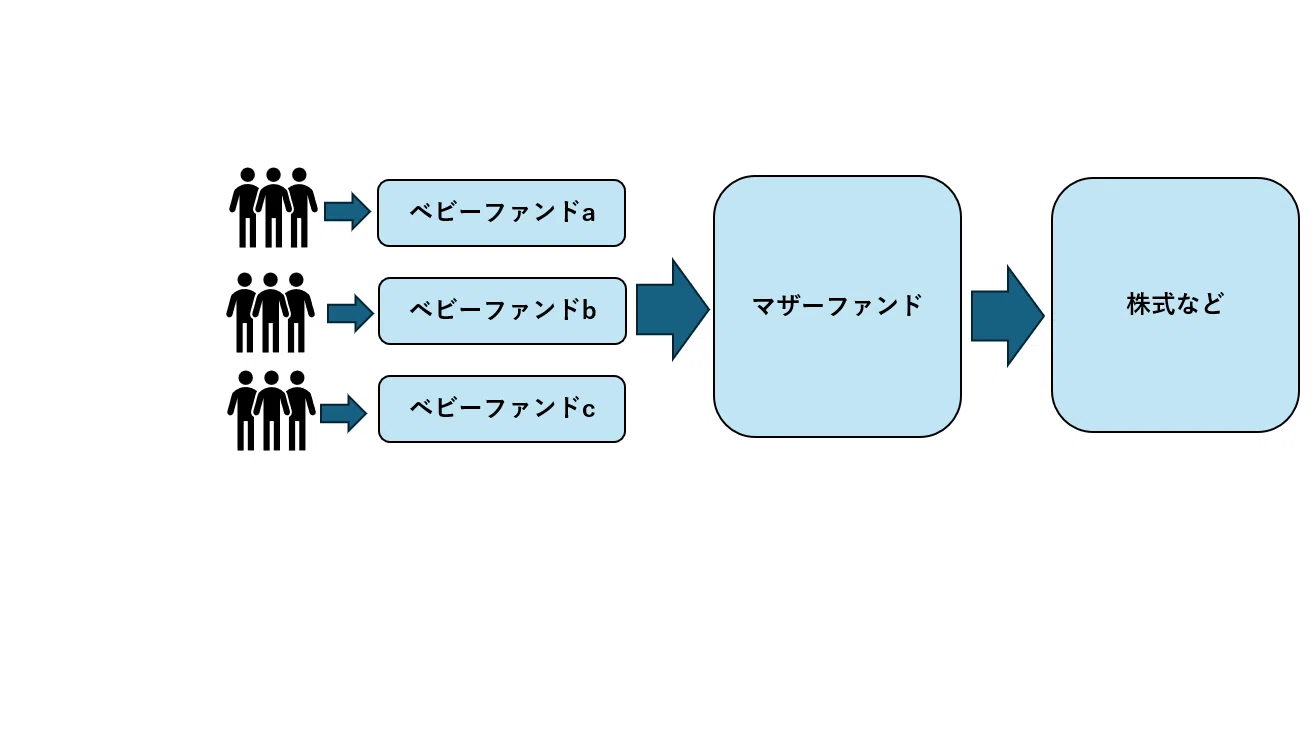
日本国内で広く採用されているこの形態は、専門用語で「ファミリーファンド方式」と呼ばれます。仕組みは至ってシンプルです。私たち投資家がお金を払い込んで購入するのは「ベビーファンド(子ファンド)」です。しかし、ベビーファンド自体は直接トヨタ自動車やアップルの株式、あるいは米国国債などを買い付けるわけではありません。集まった資金をそのまま「マザーファンド(親ファンド)」と呼ばれる別の巨大な専用プールへ拠出(投資)します。そして、実際に世界中の市場で銘柄選定や売買注文を行うのは、このマザーファンドを動かす専任のファンドマネージャーです。
大和アセットマネジメントやiFinanceの解説資料でも示されている通り、この構造は「1つの巨大な調理場(マザーファンド)で大量のスープを仕込み、注文カウンター(ベビーファンド)ごとに異なる味付けやトッピングを施して提供するレストラン」に例えられます。運用会社は同一の投資対象(例えば「全世界株式」や「先進国債券」)をベースにしながら、窓口となるベビーファンド側で以下のような細かな味付けを変えることができます。
- 為替ヘッジの有無:為替変動リスクを回避したい人向け(為替ヘッジあり)と、為替差益も狙いたい人向け(為替ヘッジなし)を別々のベビーファンドとして設定。
- 分配方針の違い:年1回決算で再投資を最優先するコースと、定期的に分配金を支払うコースを分割。
- 販売チャネルの分離:大手ネット証券の積立専用窓口と、地方銀行や対面証券の窓口で異なるブランド名をつけて販売。
もしマザーファンドを作らず、これら全ての商品で個別に個別株や債券を売買していたらどうなるでしょうか。運用会社は10個も20個も同じ銘柄群を別々の口座でチマチマと発注し、銘柄組み替えのたびに膨大な事務作業と売買手数料を二重三重に支払う羽目になります。合同運用の経緯と仕組みを紐解けば、この非効率を打破し、巨額の資金を一元管理するために編み出された合理的な金融インフラこそがマザーファンドなのです。

信託報酬とコスト削減の理由|投資信託ファミリーファンドメリットの核心
投資家にとって最大の関心事は「この仕組みが自分の資産形成にどうプラスに働くのか」という点に尽きます。ファミリーファンド方式がもたらす最大の恩恵は、信託報酬をはじめとする保有コストの徹底的な引き下げです。
機関投資家の世界では、一度に発注する取引規模が大きければ大きいほど、証券会社に支払う売買委託手数料のレートを低く抑えられます。100万円の資金で米国株100銘柄を分散購入しようとすれば、端株取引の手数料負けや最低手数料の壁に阻まれますが、数千億円規模のマザーファンドが一括で発注すれば、取引コストは限界まで圧縮されます。これこそが「規模の経済(スケールメリット)」です。
また、基準価額への影響と真相についても誤解を解いておく必要があります。ベビーファンドの基準価額は、マザーファンドの純資産価値の変動分に直結しています。マザーファンド側で取引コストが極小化されれば、その分だけ無駄なキャッシュ流出が抑えられ、私たちが保有するベビーファンドの基準価額を押し上げる強力な原動力となるのです。
| 項目 | ファミリーファンド方式(マザー・ベビー) | 独立運用方式(単独直接投資) | 編集部の見解・評価 |
|---|---|---|---|
| 売買委託手数料 | 極めて低い(巨額資金で一括発注するため大口優遇レートが適用) | 相対的に高い(ファンド単体の規模ごとに都度発注が必要) | 長期複利運用において手数料差は数十万円単位の資産差を生む。 |
| 信託報酬(年率) | 0.05%〜0.15%前後(主要インデックス型) | 0.30%〜1.00%超(規模が小さいファンドほど高騰) | 超低コストインデックスファンドの実現にはマザーファンド集約が必須条件。 |
| 現金比率の無駄 | ほぼゼロに近い水準(解約対応のバッファを最小化可能) | 数%〜10%程度の現金を待機させる必要あり | 余剰現金を抱え込まないため、フルインベストメントによる追従性が高まる。 |
| 商品展開の自由度 | 極めて高い(為替ヘッジあり/なし、年金向けなど容易に派生) | 低い(商品ごとにゼロから組成と運用体制が必要) | 投資家の多様なニーズに柔軟対応できる運用会社の生命線。 |
マザーファンド残高推移2026年最新動向と純資産総額が示す安全ライン
投資信託を評価する際、大半の個人投資家は「自分が買おうとしているベビーファンドの純資産総額」だけをチェックして安心しがちです。しかし、投信分析のプロが真っ先に見るのは「マザーファンド純資産総額」と「マザーファンド残高推移2026年最新」のグラフです。
新NISA導入から満2年が経過した2026年現在の国内投信市場では、資金の「超巨大ファンドへの一極集中」と「中小型ファンドの急速な過疎化」という極端な二極化が起きています。三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」に代表される主力マザーファンドの残高は、それぞれ数兆円から十数兆円規模へと膨れ上がっています。
ここで重要な現場の知識があります。仮に新設されたばかりのマイナーなベビーファンドの純資産総額がわずか10億円しかなかったとしても、その資金が流れ込んでいるマザーファンドの純資産が5,000億円あれば、その商品の運用基盤は極めて強固です。マザーファンド側で何百銘柄もの分散投資が完了しているため、小型ベビーファンドであっても信託報酬通りの高精度なインデックス連動が維持されます。
逆に警戒すべき安全ラインはどこにあるのか。大手運用会社の内部基準や投信調査機関のアナリスト見解を総合すると、マザーファンド全体の純資産総額が30億円〜50億円を割り込み、年々残高が右肩下がりに減少しているケースは極めて危険です。実質的な母体が細ると、指数構成銘柄の買い付けを均等に行うことが物理的に不可能になり、指数からの乖離(トラッキングエラー)が頻発するようになります。

一般に知られていない盲点とネットの誤解|マザーファンド繰上償還リスクの真実
インターネット上の掲示板やSNSでは、ファミリーファンド方式に関して事実無根のデマや過度な不安が定期的に拡散されています。その最たるものが「マザーファンドでも信託報酬が引かれ、ベビーファンドでも引かれるから実質二重課金されている」という言説です。これは明確な事実誤認です。
投資信託の目論見書に記載されている「信託報酬率(年〇%)」は、ベビーファンドとマザーファンドの運用にかかる全ての費用を合計した「実質的な負担上限」として表記されています。マザーファンド側で別途隠れ手数料が中抜きされているわけではありません。
しかし、ネット上で軽視されがちな「本当の構造的リスク」は別の場所に存在します。それが「マザーファンド繰上償還リスク」と「兄弟ファンドの解約連座リスク」です。
ファミリーファンド方式では、1つのマザーファンドに対して複数のベビーファンドがぶら下がっています。ここで起こりうる最悪のシナリオは次の通りです。
- あるマザーファンドに「個人向けベビーファンドA(資産20億円)」と「特定の機関投資家・年金基金向けベビーファンドB(資産180億円)」が相乗りしていたとする。
- ある日、機関投資家Bが自社のポートフォリオ見直しのため、180億円の全額解約を一気に断行する。
- マザーファンドの総資産は200億円から20億円へと激減し、運用の継続が困難になる。
- 結果として、堅調に積み立てを続けていた個人投資家Aのファンドまで、マザーファンドの解散に巻き込まれて「強制繰上償還(ファンドの途中強制終了)」に追い込まれる。
これは理論上の話ではなく、過去の国内公募投信の歴史において何度も実際に起きてきた実例です。運用報告書を詳細に読み解き、「このマザーファンドにはどのようなベビーファンドが相乗りしているのか」「特定の巨大口に依存していないか」を確認することは、長期投資における極めて重要な自己防衛策となります。
【実態検証】マザーファンドの評判とネットの反応|投資家の生の声と現場のリアル
ネット上のコミュニティ(Xや知恵袋、投信ブロガー界隈)で飛び交う、マザーファンドに関するリアルな声を集約すると、個人投資家が直面している戸惑いと運用のリアルが浮き彫りになります。
「目論見書を見たら、自分が買った『米国高配当株ファンド』なのに、マザーファンドの組入トップに無配のハイテク株が入っていて驚いた。問い合わせたらマザーが複数の派生ファンドと共有されている複合型だった」という報告が知恵袋で見られます。特化型やスマートベータ系のファンドを購入したつもりが、マザーファンド側の運用の都合で、純粋な個別株買い付けとは異なるデリバティブ取引や別銘柄がキャッシュ調整用に含まれているケースがあるのです。
また、某大手掲示板では「為替ヘッジありのベビーファンドを買っている層が、為替ヘッジなしのマザーファンドに同居している場合、為替コストは本当に切り分けられているのか?」という鋭い疑問も書き込まれています。運用報告書の注記を検証すると、為替予約取引の損益や手数料はベビーファンド単体の信託財産で厳密に分別管理されているため、ヘッジなしの投資家に為替コストが転嫁されることはありません。しかし、こうした説明が目論見書の極小フォントで書かれた注記に埋もれているため、ユーザーの猜疑心を生む温床となっています。
現場のファンドマネージャー経験者はこう証言します。
「投資家の資金を守るため、マザーファンドの規模が1,000億円を超えるまでは個別の流動性リスクに神経を尖らせています。ネットでは信託報酬の0.001%の差ばかりが議論されますが、実務上はマザーファンドの純資産規模がもたらす『売買インパクトの抑制力』こそが、インデックスの連動性を担保するすべてなのです」
つみたてNISAマザーファンド選び方と失敗しない資産防衛術
2026年現在、新NISAのつみたて投資枠や成長投資枠で毎月淡々と積立を行っている投資家は、具体的に目論見書のどの数値をチェックし、どう判断すべきなのでしょうか。銘柄選びで失敗しないための実践的なステップを整理します。
交付目論見書を手に取ったら、表紙の愛称や信託報酬の安さだけで即決していけません。必ず中盤に配置されている「ファンドの仕組み(ファミリーファンド方式の図解)」と「マザーファンドの概要」のページを開いてください。チェックすべきポイントは以下の3点に集約されます。
- 1. マザーファンド純資産総額の絶対値:最低でも100億円以上、インデックス型なら300億円以上あるか。数千億円規模あれば満点です。
- 2. 直近3年の残高推移:右肩上がりに純資産が増えているか。市場全体の株価上昇だけでなく、資金流入(純流入)が継続しているかを確認します。
- 3. ベビーファンドの構成比率:自分が購入するベビーファンドの資金が、マザー全体の極端に小さな割合(数%未満)で、かつ他の相乗りファンドが機関投資家の私募ファンドばかりでないか。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学および資産運用の本質から見た、マザーファンド方式の投信との付き合い方は明快です。
【向いている人・積極的に選ぶべき人】
低コストで王道のインデックス運用(S&P500、全世界株式、TOPIXなど)を行いたい長期積立投資家。巨大なマザーファンドに資金を預けることで、運用会社のスケールメリットを最大限に享受し、年率0.0数%という極限の低コスト環境の恩恵をフルに受けることができます。
【慎重になるべき人・投資を避けるべき条件】
「AI」「宇宙開発」「メタバース」など、流行り廃りの激しい特化型テーマ型ファンドや、マザーファンド純資産が数十億円未満で減少トレンドにある商品。ブームが去った後にマザーファンド全体の資金流出が加速し、繰上償還によって意図しないタイミングで利益確定(または損失確定)を強制されるリスクが極めて高いためです。
【マザー ファンド と は】に関するよくある質問(FAQ)
Q1:個人投資家がベビーファンドを介さず、マザーファンドを直接購入することはできますか?
A1:できません。マザーファンドは公募投資信託の運用を効率化するための「受託会社(信託銀行)と委託会社(運用会社)の間の合同運用プール」であり、一般の市場には販売窓口が存在しません。個人が投資する際は、必ず証券会社等を通じてベビーファンドを購入する形になります。
Q2:ベビーファンドとマザーファンドで信託報酬が二重取りされる心配はありませんか?
A2:二重取りされることはありません。目論見書に明記されている信託報酬率は、ベビーファンドとマザーファンドの双方で発生する管理費用を合算した全体の料率です。記載されている手数料率以上の隠れコストがマザー側で二重に引かれる仕組みにはなっていません。
Q3:同じマザーファンドに連動する別のベビーファンドが暴落・大量解約されたら巻き添えを食らいますか?
A3:原則として、他のベビーファンドの損益が直接移転することはありません。ただし、巨大なベビーファンドから天文学的な金額の解約が一気に発生した場合、マザーファンド側で現金化のために保有株式を安値で投げ売りせざるを得なくなり、一時的にマザーファンド全体のパフォーマンスに悪影響が及ぶ「流動性リスク」は構造的にゼロではありません。
Q4:目論見書や運用報告書のどこを見ればマザーファンドの情報が載っていますか?
A4:交付目論見書の「ファンドの仕組み」という項目に、親子関係の図解が掲載されています。また、年1〜2回発行される「運用報告書(全体版)」には、マザーファンド自体の純資産総額、組入銘柄上位10社、業種別比率、売買高などが極めて詳細に開示されています。
まとめ:今後の動向と失敗しないための判断基準
投資信託の目論見書に登場する「マザーファンド」は、怪しい隠し口座などではなく、私たち個人投資家が極めて低い手数料で世界最高水準の分散投資を享受するために不可欠な金融業界の知恵とインフラの結晶です。
2026年以降の資産形成において重要なのは、単にSNSで話題のファンド名(ベビーファンド)を鵜呑みにして買うことではありません。その背後にあるマザーファンドの純資産総額が健全に拡大しているか、十分な流動性を備えているかを自らの目で確かめるリテラシーです。目論見書の図解を1枚めくり、母体となるファンドの体力を確認するわずか1分の習慣が、10年後、20年後の運用成績を決定づける大きな分岐点となります。 (出典: マザー ファンド と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。