月次とは?読み方や月並みとの違い・決算の流れとDX実務を徹底解説
ビジネスの現場やニュースで毎日のように飛び交う「月次」という言葉。「月次報告」「月次決算」「月次ミーティング」など、何気なく使われているものの、新社会人や異動直後のビジネスパーソンにとっては「そもそも何と読むのか」「月並みや年次とはどう違うのか」と戸惑う場面も少なくありません。特に社内チャットや会議の場で読み間違えたり、意味を取り違えたりして気まずい思いをした経験を持つ人は決して少数派ではないはずです。
単なる「毎月のルーティン」と軽視されがちな月次業務ですが、企業経営においては会社の命運を左右する極めて重大な役割を担っています。2026年のビジネス環境において、なぜ多くの企業が月次のスピードアップに血道を上げるのか。基礎となる言葉の意味や「月並み」との決定的な違いから、実務の具体的な手順、そしてAI時代における最新の経理DX動向まで、現場取材の知見を交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「月次」の正しい読み方は「げつじ」であり、平凡を意味する「月並み(つきなみ)」や毎日の「日次(にちじ)」、年間の「年次(ねんじ)」と明確に区別される。
- 要点2:月次決算は法律上の義務ではないものの、経営の舵取りや銀行融資の信用維持に不可欠であり、締め日から5営業日以内の早期化が業界標準になりつつある。
- 要点3:2026年現在は電帳法・インボイス制度の定着と生成AI連携により、月次業務は「手作業の過去集計」から「リアルタイムな未来予測」へと劇的な進化を遂げている。
【言葉の定義】「月次」の正しい読み方と語源|「月並み」との決定的な違いとは?
ビジネス用語としての「月次」は、一般に「げつじ」と読みます。「つきなみ」や「がちじ」と読んでしまうケースが散見されますが、ビジネスの公式な場では「げつじ」が統一された標準語です。漢字の構成を見ると、「月」に順序や巡りを意味する「次」が組み合わさっており、「ひと月ごとに行われること」「毎月の決まった順序」を指しています。
ここで多くの人が疑問を抱くのが、「月並み(つきなみ)」との違いです。日常会話で「月並みなアイデア」「月並みな表現」と言う場合、「平凡で新鮮味がない」「ありふれている」というネガティブ寄りのニュアンスを含みます。この言葉のルーツは、平安時代から続く毎月定期的に開催されていた俳句や和歌の会(月並の会)にあります。明治期に正岡子規らが、形式ばかりにとらわれて陳腐化した当時の俳諧を「月並俳句」と痛烈に批判したことから、「月並み=平凡でつまらないもの」という意味が定着しました。
一方で、ビジネスにおける「月次」にはそのような価値を貶めるニュアンスは一切ありません。純粋に期間の単位としての「毎月」を表す専門用語です。さらに、実務では時間軸を捉えるために日次週次月次の意味をセットで把握しておく必要があります。1日ごとの数値を追う「日次(にちじ)」、週単位で進捗を測る「週次(しゅうじ)」、1か月を総括する「月次(げつじ)」、3か月ごとの「四半期(しはんき)」、そして1年単位の「年次(ねんじ)」。これらは経営管理の解像度を段階的に切り替えるための重要なタイムフレームなのです。
【体系比較】日次・週次・月次・年次は何が違う?業務サイクルと法的位置づけ
業務管理において、それぞれのサイクルがどのような目的と役割を持っているのかを整理することは、日々の仕事の優先順位をつける上で欠かせません。とりわけ実務担当者が押さえておくべきは月次と年次の違いです。年次決算(本決算)は会社法や税法によって作成と開示が義務付けられている法定義務ですが、月次決算は法律で義務付けられたものではなく、あくまで企業が自発的に行う「社内管理会計」の性格を持っています。
それにもかかわらず、上場企業から優良中小企業に至るまで例外なく月次処理を徹底しているのは、1年に1回の数字確認では激変する市場環境に対応できないためです。各サイクルの特徴とビジネス上の位置づけを以下の表にまとめました。
| サイクル | 主な目的・業務内容 | 法的位置づけ・基準 | 編集部の見解・実務上の重要度 |
|---|---|---|---|
| 日次(にちじ) | 日々の売上入力、現金出納管理、受発注処理、勤怠打刻管理 | 任意(業務オペレーション) 毎日締めが基本 | ミスや不正の即時検知に必須。ここが滞ると月次の早期化は絶対に達成できない。 |
| 週次(しゅうじ) | プロジェクト進捗確認、営業パイプライン進捗、短期資金繰り見直し | 任意(社内ミーティング基準) 週初または週末締め | 現場のPDCAを回す実務単位。目標未達の兆候を月内にリカバリーするための防波堤。 |
| 月次(げつじ) | 請求書発行・支払、月次試算表作成、損益分析、予算実績差異の把握 | 任意(経営管理・融資維持) 翌月3〜10営業日完了が相場 | 経営判断の基軸。赤字部門の早期テコ入れや迅速な投資判断を下すための必須情報。 |
| 年次(ねんじ) | 財務諸表作成、法人税等申告、監査対応、株主総会報告、事業計画策定 | 法律上の義務(会社法・税法) 決算期末から2か月以内 | 対外的な成績証明書。1年間の月次積み上げの最終結果であり、税額確定の場。 |
【実務の全体像】経理の月次処理と月次決算の流れ|試算表から報告書作成まで
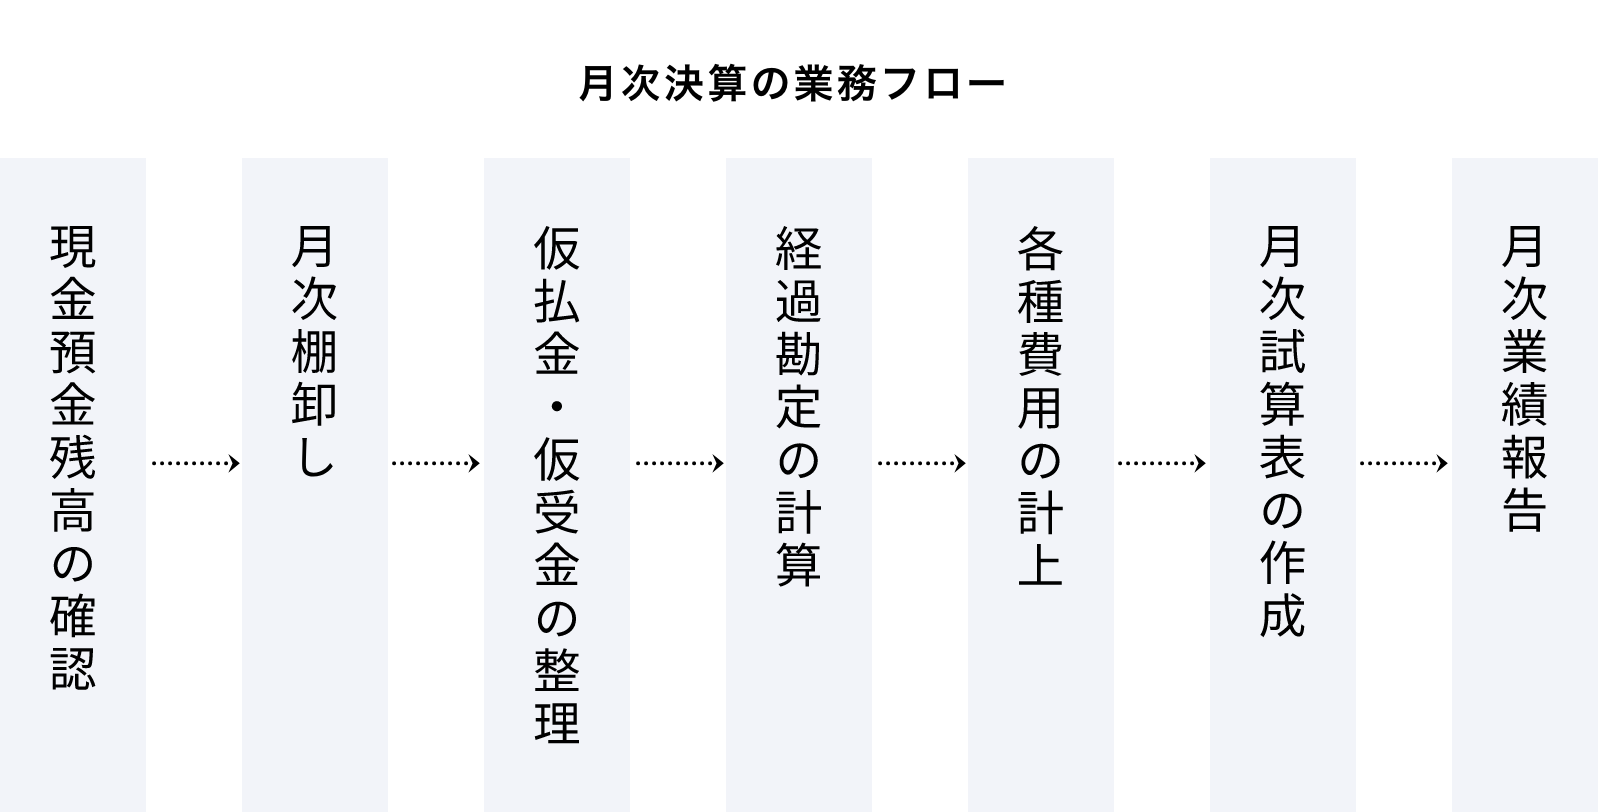
バックオフィスや管理部門において、毎月繰り返される経理の月次処理はまさに心臓部と言えます。実務がどのようなステップで進むのか、その具体的なメカニズムを整理します。
1. 月次締め日の設定理由と取引の確定
月次業務の号砲となるのが「締め日」です。多くの企業では「月末締め」または「20日締め」などが採用されています。月次締め日の設定理由は、業界の商習慣や資金回収サイクル、そして経理部門の業務平準化に直結しています。例えば、取引先の多くが末日締めの場合、自社も末日締めに合わせることで請求照合がスムーズになります。一方で、給与計算の支払日や銀行の営業日との兼ね合いから、あえて20日や25日に設定して業務負荷のピークを月末からずらす設計を選ぶ企業も少なくありません。
2. 月次決算の流れと月次試算表の作成手順
締め日を迎えると、実務は月次決算の流れに沿って一気に加速します。具体的な月次試算表の作成手順は以下の通りです。
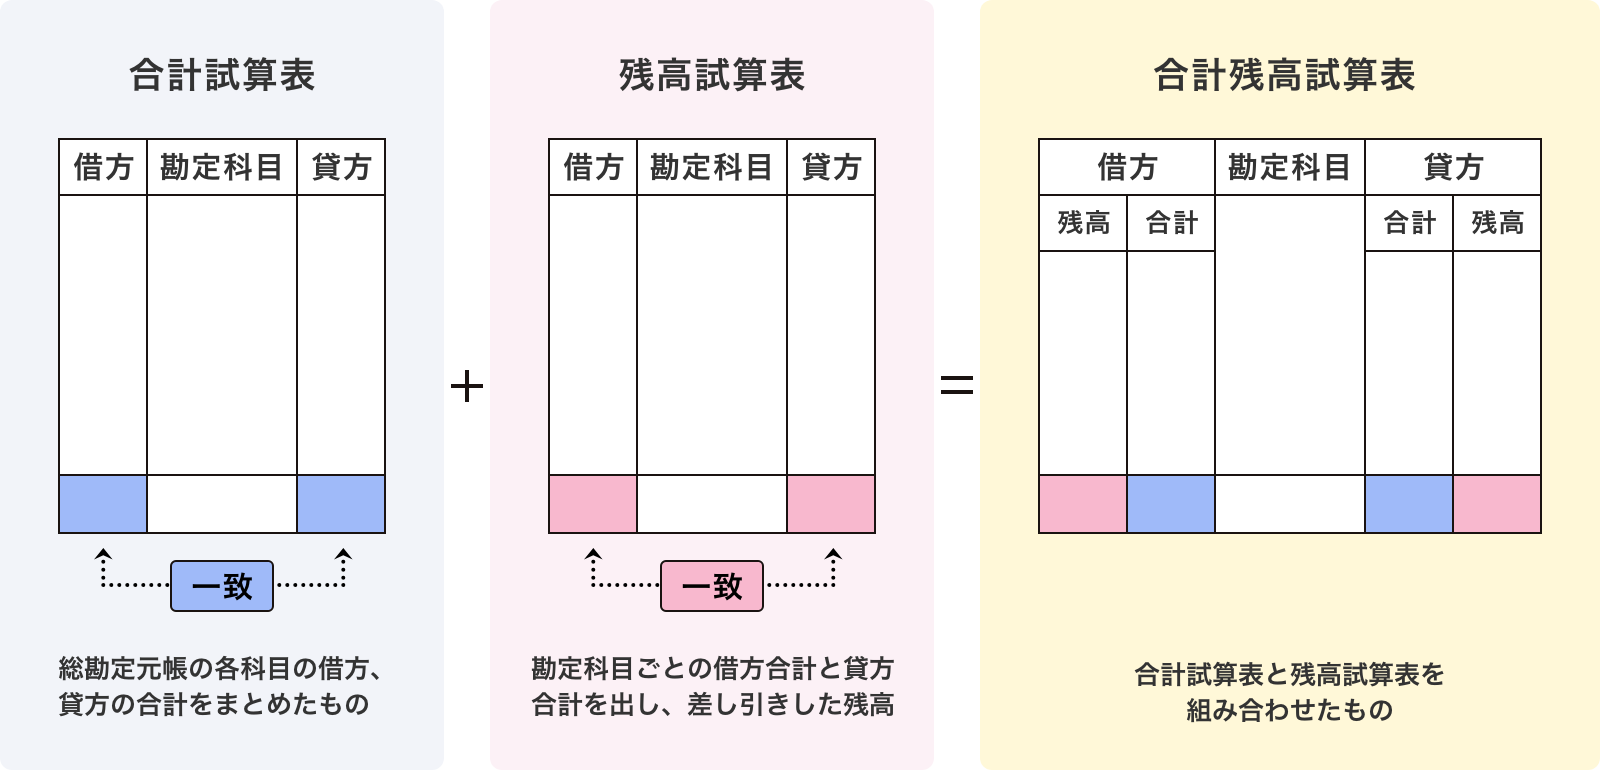
まず、請求書の回収と発行を完了させ、売掛金と買掛金を確定させます。続いて、預金通帳の残高と帳簿残高を照合する預金実査、在庫を持つ業種であれば月末の棚卸資産の確定作業を行います。さらに、年払いの保険料などを毎月の費用に配分する経過勘定の処理(前払費用の振替)や、減価償却費の月割計上を実施。これらの仕訳が揃った段階で「合計残高試算表」を出力し、借方と貸方の数値が一致しているか、異常な勘定科目残高がないかを厳しくチェックします。
3. 月次損益計算書の見方と月次報告書の書き方
試算表が完成した後に重要なのが、経営陣に向けた分析とアウトプットです。経営会議で提示される月次損益計算書の見方には明確なセオリーが存在します。単に「売上高がいくらだったか」を見るのではなく、以下の3点を重点的に追うのがプロの視点です。
①売上総利益(粗利)の推移:原価高騰や値引き販売による利益率の低下が起きていないか。
②固定費の異常な増減:特に人件費、広告宣伝費、外注費が想定予算を超過していないか。
③予算比および前年同月比:当初立てた月別目標に対してプラスマイナス何%乖離しているか。
これらを踏まえた月次報告書の書き方では、「数字の羅列」を提出することは厳禁です。優れた報告書は必ず「事実(数値)+要因分析(なぜそうなったか)+今後の打ち手(次月どう修正するか)」の3点セットで構成されています。「売上が予算比90%にとどまった」という事実だけでなく、「主要取引先A社の検収が次月にズレ込んだことが主因であり、次月前半には回収予定」といった現場の定性情報を結びつけて言語化することが求められます。
【実態検証】企業が「月次決算の早期化」を死に物狂いで急ぐ理由と現場のリアル
経済ニュースやビジネス誌で頻繁に特集されるのが「決算早期化」のテーマです。なぜ今、上場企業からスタートアップまでが月次決算のスピードアップにしのぎを削っているのでしょうか。ある東証プライム上場企業の財務担当役員は、取材に対して次のような生の声を明かしてくれました。
「月次の数字が確定するのが翌月の25日だった時代、私たちは前月の亡霊を見て経営判断をしていました。4月の失敗を5月25日に知っても、すでに5月はほぼ終わっている。しかし、これを翌月5営業日、3営業日に短縮できれば、5月の上旬の段階で即座に軌道修正の手を打てます。スピードはそのままキャッシュを守る力になるのです」
この言葉通り、月次決算早期化のメリットは「経営判断のタイムラグを極小化すること」に集約されます。企業を取り巻く外部環境が秒単位で激変する時代において、数週間前の過去データを眺めながら下す決断は、後手に回り致命傷になりかねません。早期に数字が固まれば、不採算事業の撤退判断や、好調なプロダクトへの追加広告投資をライバルより圧倒的に早く実行できます。
しかし、現場からは悲鳴に近い声が上がっているのも事実です。SNSや知恵袋の投稿を検証すると、「毎月初の1週間は終電続きで精神がすり減る」「現場からの請求書提出が遅れ、結局経理が夜なべして辻褄を合わせている」といった嘆きが後を絶ちません。組織論の視点で見れば、これは「経営陣が求めるスピード」と「現場のオペレーション負担」との間に生じる典型的な構造摩擦です。精度の完璧さを求めるあまり提出が遅れる現場と、8割の精度でもいいから1日も早く数字が欲しい経営陣とのコミュニケーション不全が、現場担当者の疲弊を招いているケースが多々見られます。
一般に知られていない盲点とネットの誤解|「月次決算は中小企業には不要」の嘘
ネット上の掲示板や一部の独立系ブログなどでは、「月次決算なんて大企業が株主に見せるためのもの。社員数十人の中小企業や個人事業主は、年に1回の確定申告だけしっかりやっておけば十分だ」という論調を目にすることがあります。しかし、これは実務を知らない者による極めて危険な誤解です。
帝国データバンク等の倒産集計を見ても、黒字倒産(帳簿上は利益が出ているのに手元資金が枯渇して倒産すること)に陥る中小企業の多くは、月次の資金繰りや損益管理を怠っていた企業です。売上が計上されてから実際に現金が口座に振り込まれるまでには、通常1〜2か月のタイムラグがあります。月次で入出金を管理していなければ、「売上は伸びているのに口座の残高が足りず、手形や給与が払えない」という事態に直面して初めて危機に気づくことになります。
さらに見逃せない盲点が「金融機関からの信用格付け」です。地方銀行や日本政策金融公庫の融資担当者は、企業の審査において「直近の月次試算表を出せるか」を極めて重視します。追加融資の相談を持ちかけた際、即座に前月分の試算表を提出できる企業は「自社の経営状況を正確にコントロールできている優良先」と評価されます。一方で、「税理士に任せているので半年前の数字しか分かりません」と答える企業は、管理能力の欠如とみなされ、融資実行のハードルが跳ね上がるのが金融業界の揺るぎない現実です。
【2026年最新動向】経理DXとAIが変える月次業務の未来
月次業務を取り巻く環境は、テクノロジーの進化によって大きな転換期を迎えています。2026年最新経理DXと月次業務を語る上で外せないのが、電子帳簿保存法とインボイス制度が実務現場へ完全に定着した点です。導入当初の混乱を乗り越えた現在、請求書や領収書の電子化率は大幅に向上し、紙の伝票を1枚ずつ手入力する光景は過去のものとなりつつあります。
特筆すべきは、生成AIとクラウド会計システムの高度な連携です。かつて経理担当者が頭を悩ませていた仕訳作業は、銀行口座のAPI連携やAI-OCRによって9割以上が自動推論されるようになりました。日々の取引データが自動的に帳簿へ反映されるため、かつてのように「月末に膨大な領収書をまとめて仕訳する」という作業自体が消滅しつつあります。これにより、従来の「月末に締めてから集計する月次処理」から、日々の数字が常に可視化される「リアルタイム・アカウンティング」へとパラダイムシフトが起きています。
【プロの結論】月次DXを成功させる組織と現場が疲弊するだけの境界線
最新ツールを導入すれば直ちに月次が早くなるわけではありません。業務改革の成否を分ける決定的な判断基準は、「業務の標準化」と「減点主義からの脱却」ができているかどうかにあります。
▼DXによる月次早期化に成功する組織の条件:
・請求書受取をクラウド受領サービスに一本化し、取引先にも電子化を徹底依頼している
・月次試算表において「1円単位の厳密な精度」よりも「大枠のトレンドとスピード」を重視する経営文化がある
・各部署の締め切り遅れに対して、経理任せにせず事業責任者がペナルティ意識を持っている
▼最新ツールを導入しても疲弊するだけの組織の条件:
・社内の申請ルールが部署ごとにバラバラで、紙やExcelの独自フォーマットが残存している
・わずか数百円の仮払金精算の差異を突き止めるために、何人もの担当者が丸一日を費やしている
・経営陣が上がってきた月次報告書を眺めるだけで、具体的な戦略転換やアクションに活かしていない
月次とは、過去の粗探しをするための儀式ではありません。未来の航路を修正するための計器盤(ダッシュボード)を見る行為です。この目的意識が全社で共有されていない限り、どれほど高価なDXツールを導入しても現場の負担は増える一方となります。
【月次とは】に関するよくある質問(FAQ)
Q1:月次は「つきじ」と読んでも間違いではありませんか?
A1:間違いです。「つきじ」と読むと東京都の地名である「築地」を連想させ、ビジネスの場では教養を疑われる原因になります。正しくは「げつじ」と読みます。日常の会話やプレゼンテーションでは必ず「げつじ」と発音するよう徹底してください。
Q2:月次報告書を作成する際、初心者が最も犯しやすいミスは何ですか?
A2:数字の事実だけを並べて「原因」と「次のアクション」を書かないことです。経営陣や上司が知りたいのは、「売上未達」という結果そのものよりも、「なぜ未達になったのか」「次月以降どうやってリカバリーするのか」という現場のインサイトです。数値の背景にあるストーリーを必ず1行添える習慣をつけましょう。
Q3:20日締めと末日締め、自社で設定するならどちらがおすすめですか?
A3:業界の慣習や主な取引先の締め日に合わせるのが基本です。ただし、一般消費者向けビジネス(BtoC)やIT業界では「末日締め」が主流であり、月ごとのカレンダーと一致するため経営データの比較がしやすいメリットがあります。一方で、月末の銀行混雑や給与計算(当月25日払い等)の事務負担を分散させたい場合は、「20日締め」を採用することでバックオフィスのパンクを防ぐ合理性があります。
Q4:月次損益計算書を見る際、営業担当者が最低限チェックすべき指標はどこですか?
A4:自身の担当部門の「売上総利益(粗利)」と「販促費・外注費の推移」です。いくら売上高の目標を達成していても、値引きの乱発で粗利率が落ちていたり、目標達成のために過大な広告費を使っていたりすれば、会社に残る利益はマイナスになります。売上という「表面的な数字」ではなく、粗利という「実質的な稼ぎ」を見る視点を持つことが優秀なビジネスパーソンへの第一歩です。
まとめ:ビジネスの現在地を測るコンパスとしての月次業務
「月次とは何か」という基礎的な問いからスタートしましたが、その実態は単なる言葉の定義にとどまらず、企業の健全性とスピード感を映し出す鏡であることが分かります。日々の細かな取引を記録する日次、現場の機動的な改善を支える週次、そして全体の損益と財務状況を正しく把握して次なる一手を決める月次。このリズムが美しく整っている組織ほど、不況や市場の激変に対しても強靭な耐性を発揮します。
2026年、テクノロジーの進展によって手作業の集計業務は劇的なスピードで自動化されています。しかし、算出された数字の意味を読み解き、事業の課題を発見し、次なるアクションへと繋げる役割は、どこまでいっても生身のビジネスパーソンに委ねられています。月次という強力なコンパスを正しく使いこなし、日々の業務と経営の解像度を一段引き上げていきましょう。 (出典: 月 次 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。