入ってはいけない保険の実名リスト2026!プロが警告する罠
2026年に入り、日銀の段階的な利上げによる「金利ある世界」への回帰と、実質賃金を脅かす持続的なインフレが日本の家計を直撃しています。新NISAを活用した低コストなインデックス投資が完全に定着した現在、かつてのような「保険で貯蓄と保障を兼ねる」という発想は過去のものとなりました。にもかかわらず、毎月数万円もの保険料を支払って家計を圧迫し、将来の資産形成の機会を失っている世帯が後を絶ちません。
『週刊現代』の保険実名リストや『週刊ダイヤモンド』の保険特集などでたびたび名指しされる「プロが絶対に入らない商品」には、共通する構造的な欠陥が存在します。金融庁が繰り返し警鐘を鳴らす高コストな外貨建て保険や、インフレ下で実質価値が目減りし続ける円建て貯蓄型保険のカラクリを暴き、2026年最新の客観的データと現場の証言から、あなたの資産を守るための本質的な見直し基準を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実名リストで批判される筆頭は「銀行窓販の外貨建て一時払い保険」や「低解約返戻金型終身保険」など、手数料が6〜10%に達する高コスト商品。
- 要点2:インフレ率2%超が常態化する2026年現在、長期固定利回りの個人年金保険や貯蓄型保険は「実質的な元本割れ」を引き起こす危険性が極めて高い。
- 要点3:高額療養費制度と県民共済、あるいはネット生保の掛け捨て保険を組み合わせ、資産形成は新NISAへ完全に切り離すのが最も合理的な防衛策。
話題の「入ってはいけない保険実名リスト」の真相とは?無駄な保険料を払い続ける危険性を徹底検証
経済誌や週刊誌で組まれる週刊ダイヤモンドの保険特集や週刊現代の保険実名リストが発売されるたび、SNSやネット掲示板では大きな議論が巻き起こります。ファイナンシャルプランナー(FP)や保険数理の専門家がアンケートで「自分が絶対に契約しない」「家族にも勧めない」と実名を挙げる商品には、明確な入ってはいけない保険の理由があります。それは保険会社や販売代理店(銀行や訪問販売員)が儲かるように設計された「異常に高い付加保険料(手数料)」と「柔軟性の欠如」です。
生命保険の保険料は、将来の保険金支払いに充てられる「純保険料」と、保険会社の運営経費や営業職員・代理店のコミッションになる「付加保険料」の2つで構成されています。日本の大手生保や銀行窓口で販売されるパッケージ商品の多くは、この付加保険料の割合が極端に高く設定されており、契約者が支払った瞬間に資金の大部分が手数料として差し引かれる仕組みになっています。
金融庁が公表した『顧客本位の業務運営に関するモニタリング結果』および各金融機関の手数料開示データによると、銀行窓口で高齢者や退職金受領層を中心に販売されている外貨建て一時払い保険や変額保険の販売手数料は、一時払い保険料に対して平均5.0%〜8.5%、一部の長期契約商品では最大10%近くに達している実態が判明しています。つまり、1,000万円を預けた瞬間に80万円から100万円が販売側の報酬として消え、残りの約900万円で運用がスタートする計算です。
さらに深刻なのが、国内大手生保が主力商品としてきた「アカウント型保険(利率変動型積立終身保険)」や、過剰な特約が10個以上セットになった「総合医療パッケージ保険」です。これらは毎月2万〜3万円の保険料を払い続けながら、10年・15年ごとの更新時期が来ると保険料が1.8倍から2.5倍へと跳ね上がる構造を持っています。働き盛りの30代・40代では支払えても、本当に医療リスクが高まる60代以降には保険料負担に耐えかねて解約せざるを得なくなるケースが、全国の消費生活センターへの相談事例でも多数報告されています。
【2026年最新データ比較】貯蓄型・外貨建て保険で損する理由とコスト構造の闇
なぜ多くの人が「元本が増える」「銀行預金より利回りが良い」という言葉に惹かれて契約し、結果的に大きな損失を抱えるのでしょうか。ここで貯蓄型保険で損する理由と外貨建て保険のデメリットを、具体的な数値データで解剖します。
営業現場では「米ドル建てなら予定利率が4%以上ある」「15年持てば解約返戻率が115%になる」といったセールストークが多用されます。しかし、ここで語られる「予定利率」や「積立利率」は、契約者が支払った保険料全体に対してかかるものではありません。前述の通り、最初に高額な初期費用や保険関係費用(年間1.5%〜3.0%程度)が差し引かれた「残りの積立金」に対してのみ適用される利回りです。結果として、契約者にとっての実質利回り(内部収益率:IRR)は年0.5%〜1.5%程度まで激減します。
この構造により、ドル建て終身保険の元本割れリスクは二重の意味で高まります。第一に、契約から10年以内に急な資金需要が生じて途中解約した場合、「解約控除(ペナルティ)」によって返戻金が払い込み総額の70%〜85%程度まで大きく目減りすること。第二に、満期や解約時の為替レートが契約時よりも円高に振れていた場合、外貨ベースでわずかに増えていても、円換算した瞬間に大幅な元本割れを起こす点です。往復の為替手数料(1ドルあたり片道25銭〜50銭)もすべて契約者の負担となります。
また、円建ての貯蓄商品である個人年金保険のインフレリスクも見過ごせません。2026年現在、日本の消費者物価指数(CPI)の上昇率は前年比2%前後で推移しています。仮に30年後に返戻率が108%(実質年利約0.3%)になる個人年金保険に加入していても、物価が年2%ずつ上昇し続ければ、30年後の貨幣価値は現在の約55%にまで下落します。額面上の日本円がわずかに増えても、買えるモノやサービスの量は半分近く減ってしまうのです。
| 問題視される保険カテゴリー | 詳細・数値データ(手数料・利回り) | 一般的な基準・代替手段の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 銀行窓販の外貨建て一時払い終身保険 | 販売手数料:5.5%〜8.5% 解約控除(10年未満):最大15%前後 為替手数料:片道25〜50銭/ドル | 米国債の直接購入や外国債券ETFなら販売手数料0円〜0.1%、為替コスト数銭でいつでも売却可能。 | 【危険度:最高】 手数料の塊。外貨運用したいなら新NISAや米国債で十分。 |
| 円建て低解約返戻金型終身保険 | 払込期間中の解約返戻率:約70% 20年後の実質利回り:年0.4%〜0.8%程度 | 個人向け国債(変動10年)なら元本保証で金利上昇に追随(2026年時点で年0.6%〜0.9%超)。 | 【危険度:高】 15〜20年間資金がロックされ、途中解約で3割近く損をする罠。 |
| 定額個人年金保険(円建て) | 30年払込後の返戻率:105%〜112% 実質年利換算:0.2%〜0.5%未満 | iDeCo(個人型確定拠出年金)なら掛金が全額所得控除になり、信託報酬0.1%以下の投資信託で運用可。 | 【危険度:高】 インフレに全く対応できず、老後資金としての購買力が激減する。 |
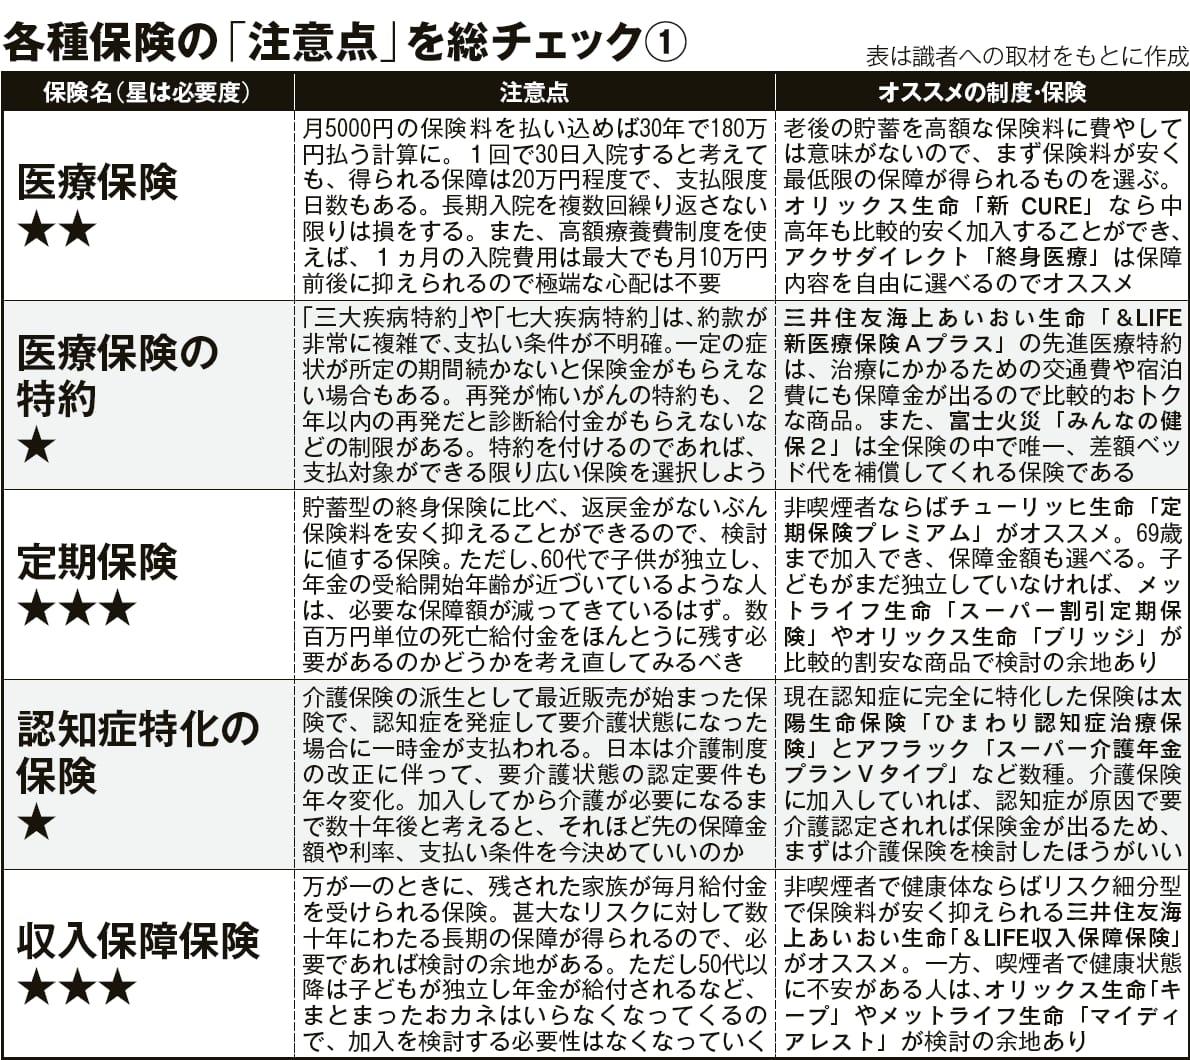
| 大手生保の更新型パッケージ医療保険 | 月額保険料:1.5万円〜3万円 10年更新時の値上がり率:約1.8倍〜2.5倍 | ネット生保の終身医療保険や県民共済なら月額1,500円〜3,000円で同等の入院保障を確保可能。 | 【危険度:高】 不要な特約が多すぎ、高齢期に保険料が払えなくなり破綻する典型。 |
| かんぽ生命の養老保険・転換契約 | 満期保険金が払込総額を下回るケース多数(元本割れ率95%〜98%の設計も存在) | 掛け捨ての定期死亡保険(月額1,000円台)+定期預金・国債での積立。 | 【危険度:中〜高】 過去の「お宝保険」からの下取り(乗り換え)は絶対に避けるべき。 |
特に警戒すべきなのが、かんぽ生命の乗り換え注意点です。平成初期(1990年代前半)までに契約された古い簡易保険や終身保険の中には、予定利率が4.0%〜5.5%という、現在では考えられない高利回りの「お宝保険」が存在します。しかし、郵便局や保険会社の窓口で「今の医療事情に合わせて最新の特約に切り替えましょう」と勧められ、既存の契約を下取りに出す「契約転換(乗り換え)」を行うと、高い予定利率の権利が完全に消滅し、現在の低い予定利率の商品へと書き換えられてしまいます。一度手放した高利率契約は二度と元に戻せないため、転換の提案には一切応じてはいけません。
【実態検証】利用者の生の声と元営業職員の手記で見えた「窓口現場のリアル」
なぜこれほど不利な商品が、毎年数十万件も売れ続けているのでしょうか。その背景には、金融機関の過酷なノルマ体制と、相談者を巧みに誘導する販売スキームが存在します。当時の報道特番インタビューや、元メガバンク行員・元大手生保営業職員が発表した内部告発手記には、生々しい現場の証言が記録されています。
ある地方銀行で10年間窓口営業を担当していた元行員は、手記の中で次のように告白しています。
「支店には毎月、退職金が振り込まれた60代以上の顧客リストが配布されます。上司からは『定期預金に寝かせておくのは罪だ、手数料が7%取れる豪ドルや米ドル建ての終身保険に誘導しろ』と毎日のように詰められました。顧客が為替リスクを心配しても、『10年持てばドルベースで必ず増えます』『万が一の時は死亡保険金として家族に残せます』とメリットだけを強調し、解約控除のペナルティについては契約書面の小さな文字を早口で読み上げるだけでした。数年後、円高と解約控除で200万円以上損をした高齢の女性から泣きつかれた時の罪悪感は、今でも消えません」
また、ネット上のコミュニティ(5chの家計管理板やYahoo!知恵袋、Xの投稿など)でも、実際に契約してしまった利用者からの悲痛な声が数多く寄せられています。
- 「子供の学資保険代わりに勧められてドル建て終身保険に入ったが、大学入学のタイミングで円高になり、さらに一部解約の手数料を引かれて払込金額より45万円も少なくなった。普通に現金で積み立てておけばよかった」(40代女性・会社員)
- 「無料の保険見直し相談窓口に3回通い、担当者から『これが2026年のベストです』と変額保険と外貨建て保険のセットを提案された。後から調べたら、その代理店が一番手数料をもらえる商品だったと知って愕然とした」(30代男性・公務員)
ここで注視すべきが、ショッピングモールや駅前に店舗を構える生命保険見直し相談の評判と裏側の収益構造です。「相談料が何回でも無料」である理由は、相談者が保険を契約した際に、保険会社から代理店へ支払われる「販売手数料(初年度コミッションおよび継続手数料)」で運営されているからです。もちろん誠実なFPも存在しますが、一部の店舗では2026年最新保険ランキングと称して、実は「顧客にとってお得な順」ではなく「代理店の利益率が高い順」に商品を並べているケースが少なくありません。ランキングの上位に「外貨建て保険」や「変額個人年金」が並んでいる場合は、手数料目的のポジショントークであると疑ってかかる必要があります。
一般に知られていない盲点とネットの誤解|医療保険不要論とがん保険の真実
貯蓄型保険だけでなく、日本人が当たり前のように加入している「医療保険」や「がん保険」についても、最新の医療統計と公的保障制度を照らし合わせると、世間の常識とは異なる事実が浮かび上がります。
まず、近年急速に支持を広げている医療保険不要論の真相について検証します。日本には世界に誇る公的医療保険制度があり、窓口負担は原則3割(70歳以上は1〜2割)です。さらに、1ヶ月の医療費の自己負担額が一定の上限を超えた場合、超過分が払い戻される「高額療養費制度」が存在します。2026年現在の基準においても、一般的な年収世帯(年収約370万〜770万円)であれば、1ヶ月にどれだけ高度な手術や入院治療を受けても、医療費の自己負担上限は月額約8万〜9万円程度に抑えられます。さらに企業健保組合によっては「付加給付制度」があり、自己負担が月2万〜3万円で済む会社員も珍しくありません。
厚生労働省の『患者調査』によると、一般病院における平均在院日数は年々短縮されており、直近データでは約16日(2週間強)となっています。生命保険文化センターの調査でも、入院時の1日あたりの自己負担費用(食事代や差額ベッド代を含む)の平均は約2万1,000円であり、1回の入院でかかる総額は平均20万〜30万円程度です。つまり、銀行口座に50万円〜100万円の生活防衛資金(現金貯蓄)がある世帯にとって、毎月5,000円〜1万円の医療保険料を生涯払い続けることは、確率論および期待値の観点から見て明らかに「払い損」となります。
同様に、がん保険をおすすめしない理由も医療現場の劇的な変化にあります。10年以上前の古いタイプのがん保険は、「がんと診断されて長期入院した際に1日1万〜2万円を支給する」という入院給付金メインの設計になっています。しかし現在のがん治療は、入院日数を極限まで減らし、通院しながら抗がん剤治療や放射線治療、分子標的薬治療を継続するスタイルが主流です。古いがん保険では「通院治療には給付金が出ない」「上皮内新生物(初期のがん)は対象外または減額される」という落とし穴があり、いざ罹患した際に全く役に立たないケースが多発しています。もし備えるのであれば、複雑な特約をすべて排除し、「がん診断一時金(100万円〜200万円)のみ」を受け取れる月額1,000円〜2,000円台のシンプルな掛け捨てプランで十分です。
どうしても医療保障を持っておきたい場合、最も合理的な選択肢として挙がるのが県民共済と民間保険の比較です。都道府県民共済(都民共済・県民共済など)の総合保障2型は、月額掛金2,000円という圧倒的な低価格でありながら、入院・死亡・後遺障害を幅広くカバーします。さらに驚異的なのが、決算後に余剰金が契約者へ返還される「割戻金(わりもどしきん)」の存在です。年度や地域によって変動はあるものの、例年払込掛金の25%〜35%前後が現金でキャッシュバックされるため、実質的な負担は月額1,300円〜1,500円程度にまで下がります。60歳(または65歳)以降に保障内容が段階的に縮小されるというデメリットはあるものの、子育て世代や現役世代が「最低限の医療・死亡保障を最も安く確保する手段」としては、民間の営利保険会社が束になっても勝てないコストパフォーマンスを誇ります。
【プロの結論】契約を縛る「家族の共依存」と失敗しないための判断基準
客観的な数字を見れば「今すぐ解約・減額すべき」と頭では理解できても、多くの日本人が不良保険の解約に踏み切れないのはなぜでしょうか。行動経済学および家族社会学の視点から分析すると、そこには日本特有の「義理人情営業(Giri-Ninjo)」の呪縛と、家族間の「心理的バウンダリー(境界線)の欠如」という根深い問題が横たわっています。
昭和から平成にかけて、日本の生命保険業界は「親戚のおばちゃん」「地元の同級生」「職場の出入りの生保レディ」といった人間関係のネットワークを利用して契約を拡大してきました。特に地方や伝統的な家庭では、社会人になったばかりの子供に対し、親が「昔から世話になっている担当者だから」「お前のために親が掛けてやっていた保険だからそのまま引き継げ」と、中身も確認させずに毎月2万円以上の契約を背負わせるケースが今なお横行しています。
これは家族社会学で指摘される「母娘・親子の共依存関係」や「毒親(過干渉な親)問題」と同根の構造を持っています。「親が勧めた保険を解約する=親の愛情や人間関係を否定する裏切り行為」という無意識の罪悪感を植え付けられ、自立した大人になっても自分自身の家計の決定権を持てなくなっているのです。さらに、これまで何百万円も払ってきたのだから今やめるともったいないと感じる心理学上の「サンクコスト効果(埋没費用バイアス)」が働き、結果として定年退職まで無駄な保険料を垂れ流し続けることになります。
保険とは本来、親孝行の道具でもなければ、知人の営業成績を助けるための慈善事業でもありません。健全な家計を築くためには、親や親戚の感情的な介入から明確な「心理的バウンダリー(境界線)」を引き、契約者本人のライフプランと数値データのみに基づいて冷徹に判断を下す必要があります。
【プロの結論】おすすめできる人・絶対に入ってはいけない人の明確な境界線
これまでの検証データを踏まえ、2026年現在における「保険に入るべき人」と「絶対に入ってはいけない人」の判断基準を明確に定義します。
【民間保険(特に貯蓄型・手厚い医療保険)に絶対に入ってはいけない人】
- 銀行口座に100万円以上の現預金(生活防衛資金)がある人:病気やケガによる短期入院費用は、公的保険(高額療養費制度)と手元の貯蓄で100%カバー可能です。
- 独身者、または共働きで子供がいない世帯(DINKs):万が一死亡しても残された家族が路頭に迷うリスクがないため、高額な死亡保険や終身保険は一切不要です。
- 新NISAやiDeCoの非課税枠をまだ使い切っていない人:手数料の高い保険で運用する資金があるなら、1円でも多く低コストなインデックスファンド(全世界株式など)や個人向け国債へ回すべきです。
【特定の保険に加入すべき(おすすめできる)人】
- 小さな子供がいる、または専業主婦(主夫)の配偶者がいる世帯の大黒柱:一家の稼ぎ手が亡くなった場合の生活費・教育費を補うため、「掛け捨ての収入保障保険」または「定期死亡保険」(月額2,000円〜4,000円程度)に限定して加入するのが鉄則です。
- 貯蓄が50万円未満で、急な入院費10万円の捻出にも困る人:貯蓄が貯まるまでの「つなぎ」として、月額2,000円の都道府県民共済や、ネット生保の最低限の掛け捨て医療保険に一時的に加入するのは合理的です。
- 数億円規模の資産を持ち、法定相続人ごとの「500万円×法定相続人の数」の生命保険非課税枠を活用したい富裕層:相続税対策という明確な税務目的がある場合に限り、一時払い終身保険の活用が選択肢に入ります。

【入ってはいけない保険の実名リスト】に関するよくある質問(FAQ)
Q1:すでに外貨建て保険や低解約返戻金型終身保険に加入して数年経っています。元本割れしても今すぐ解約すべきですか?
A1:契約からの経過年数と「今後の機会損失」を計算して判断します。契約から1〜3年程度であれば、解約控除のダメージを受けてでも早期に解約(または以降の保険料支払いをストップし、その時点の解約返戻金で買えるだけの保障に切り替える「払済(払い済み)保険」への変更)を行い、浮いた毎月の保険料を新NISA等で年利4〜5%想定で運用した方が、15年・20年後のトータル資産額は大きく逆転するケースが大半です。一方、満期や解約控除ゼロの時期まで残り2〜3年を切っている場合は、そのまま満期まで保有してから解約するのが得策です。
Q2:週刊誌の実名リストに載っている大手生命保険会社の商品はすべてダメなのでしょうか?
A2:保険会社そのものが悪なのではなく、「販売されている商品の設計(手数料率の高さ)」に問題があります。同じ大手生保グループであっても、対面営業職員が売るパッケージ商品は手数料が割高ですが、子会社のネット専業生保(ライフネット生命、アクサダイレクト生命、オリックス生命、SBI生命などのネット申込専用プラン)が提供する「掛け捨ての定期死亡保険」や「収入保障保険」は、付加保険料が低く抑えられており非常に優秀です。会社名ではなく「掛け捨て・単機能・ネット完結」かどうかで選別してください。
Q3:親や親戚の付き合いで入った保険を角を立てずに解約する裏技はありますか?
A3:担当の営業職員(親戚や知人)に直接連絡すると、激しい引き止めや親への告げ口に遭うリスクがあります。最も確実なのは、保険会社の「本社カスタマーセンター(コールセンター)」へ直接電話し、「住宅ローンの審査および家計の固定費削減のため、郵送またはWeb手続きで解約(または減額・特約解約)したい。担当者からの連絡は一切不要」と明確に伝えることです。契約者本人の意思表示があれば、担当者を介さずに事務手続きだけで解約を完了させることは法律上完全に認められています。
まとめ:2026年の家計防衛と損をしないための見直しアクション
「入ってはいけない保険」の本質とは、保障と貯蓄を曖昧に混ぜ合わせることで、本来払う必要のない莫大な手数料を契約者から徴収する金融商品のことです。インフレと金利変動が進む2026年において、「保険で資産を増やす」という選択は、自らの労働で得た大切な資金を金融機関の利益へと献上する行為に他なりません。
まずは今週末、自宅にある「保険証券」と毎年届く「ご契約内容のお知らせ(ハガキや封書)」をすべてテーブルの上に並べてみてください。もしそこに「外貨建て」「アカウント型」「10年更新」「特約が5個以上」「毎月の支払いが1万円超」という文字が並んでいるなら、それは家計を見直す絶好のサインです。「保険はシンプルな掛け捨てで最小限に抑え、貯蓄と投資は新NISAや個人向け国債で行う」という大原則を徹底し、年間数十万円、生涯で1,000万円以上の無駄な出費をあなた自身の未来のために取り戻してください。 (出典: 入って は いけない 保険 実名 リスト(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。