小口現金出納帳の書き方と締め方|なぜ合わない?廃止が進む真相
オフィスの手提げ金庫に眠る小銭と千円札、そして月末が訪れるたびにフロアへ立ち込める重苦しい空気――。経理実務の基本とされながら、現場で最もストレスを生み出している元凶が「小口現金」の管理です。2026年のビジネス環境において、インボイス制度の定着や電子帳簿保存法の厳格な運用が進む中、紙の領収書と硬貨を1枚ずつ数え合わせる旧来のオペレーションは、もはや実務上の限界を露呈しています。
日常の細かな支払いを記録する「小口現金出納帳」は、いかにして正確に記帳し、月末に締め処理を行うべきなのでしょうか。本稿では、出納帳の標準的な書き方や締め日処理のステップを分かりやすく整理するとともに、なぜ現場で「数十円のズレ」が必ず発生するのかという構造的・心理的背景を徹底追究します。さらに、多くの先進企業が現金ゼロ化へ舵を切る決定的な要因と、今すぐ実践できる実務の裏技まで、客観的な事実と現場データをもとに深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:小口現金出納帳はインプレストシステム(定額資金前渡法)を前提に、支払内訳と残高の整合性を保つのが鉄則。
- 要点2:残高が合わない主因は記帳ミスではなく、現場の「受領ラグ・おつり確認漏れ」と心理的安全性の欠如にある。
- 要点3:インボイス・電帳法対応による管理工数の爆増を機に、2026年は法人カードや経費精算システム導入による「廃止」が加速中。
【実務の基本】小口現金出納帳の正しい書き方と記入例|インプレストシステム徹底解説
小口現金を扱う上で避けて通れない基本構造が「インプレストシステム(定額資金前渡法)」です。これは、各部署や小口現金の用度係に対し、あらかじめ一定額(例:5万円や10万円)の現金を前渡ししておき、1週間または1か月といった一定期間ごとに支払った領収書と引き換えに、使った金額と同額を補給して常に手元資金を定額に保つ仕組みを指します。
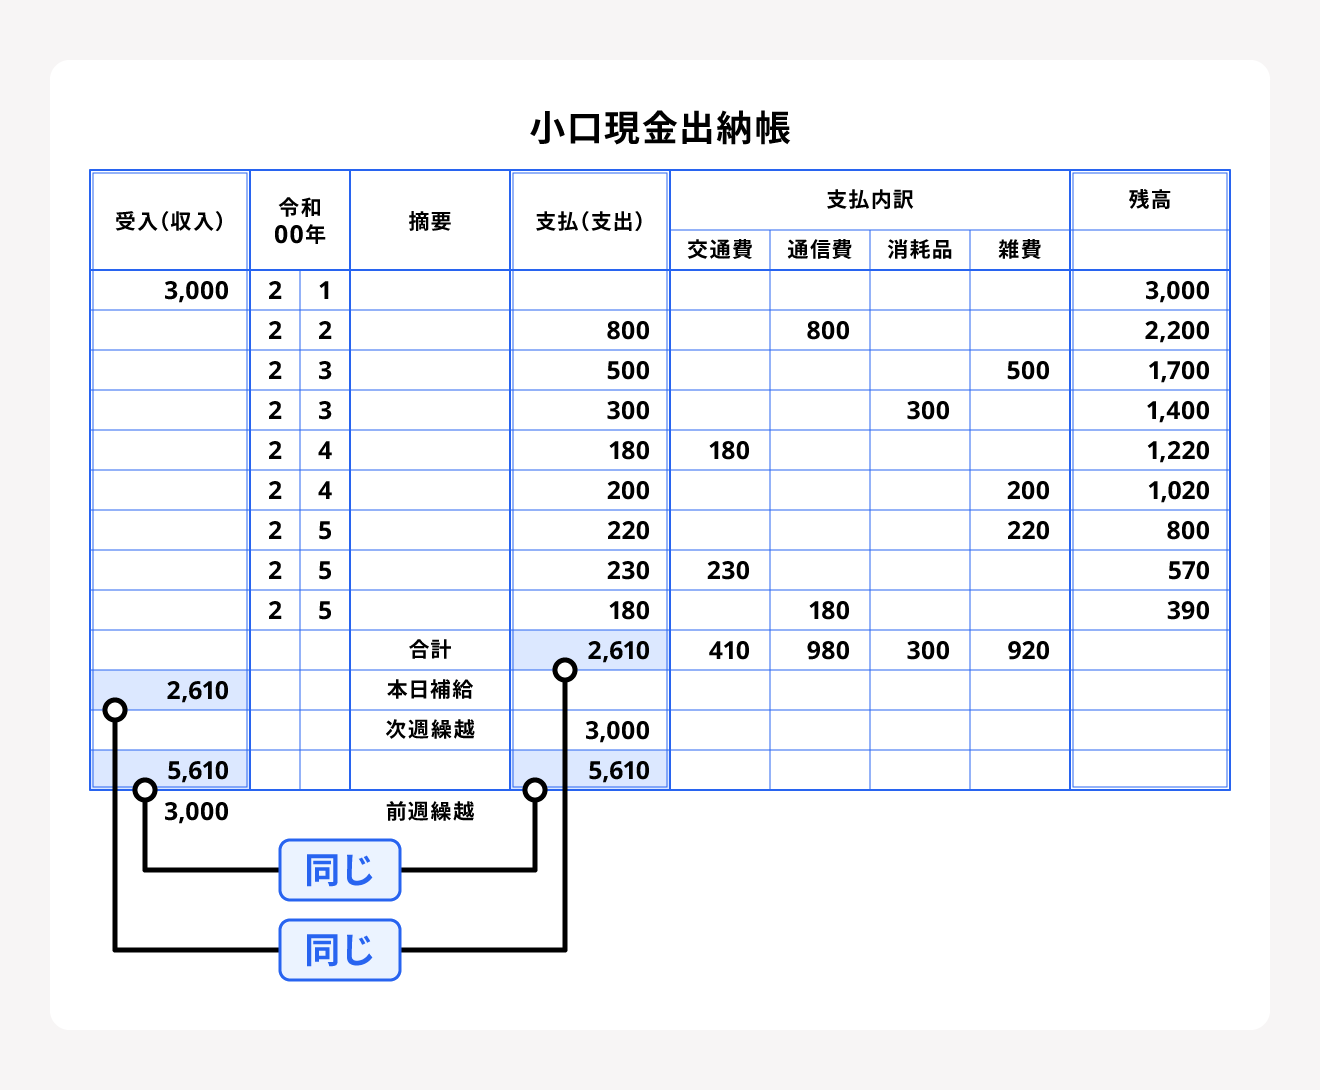
小口現金出納帳の記帳において最も大切なのは、手元にある実際の現金残高と、帳簿上の差引残高が常に完全一致している状態を可視化することです。出納帳のフォーマットは、左側に「受入金額(前渡・補給された金額)」、中央に「日付・摘要(支払先と内容)・支払金額」、右側に勘定科目ごとの「内訳欄(旅費交通費、通信費、消耗品費、雑費など)」を配置する構成が標準的です。
実務で頻出する仕訳と勘定科目・補助科目の設計では、現金を統括する大元の勘定科目「現金」と区別するため、「小口現金」という独立した資産勘定を用います。支店や部署が複数ある場合は、「小口現金(営業部)」「小口現金(総務部)」のように補助科目を設定することで、責任の所在と資金の所在を明確に分離できます。
日本商工会議所の簿記検定や国税庁の記帳指導資料などでも示されている標準的なPDF記入例の流れは以下の通りです。まず期首(月初)に「前月繰越」として手元資金を記載し、日々の支払いは発生順に摘要と金額を記入。同時に右側の該当する支払内訳欄へ同額を転記します。この内訳欄を設けることで、月末の集計時にどの科目にいくら支出されたかが一目で分かり、総勘定元帳への一括仕訳転記がスムーズに行えるよう設計されています。
月末に「なぜか合わない」怪奇現象|現場の証言で暴くズレの決定的な理由
「どんなに注意深く数えても、なぜか月末の金庫残高と出納帳が数十円から数百円ズレる」。これは長年、日本全国の経理担当者を苦しめ続けてきた普遍的な悩みです。SNSや知恵袋、会計コミュニティには、「合わない10円を探すために3時間残業した」「自腹で小銭を補填して帳尻を合わせたことがある」といった生々しい告白が絶えません。
取材を進めると、このズレは単なる「計算ミス」や「硬貨の見間違い」だけで片付けられない、構造的かつ心理的な欠陥が原因であることが浮き彫りになります。現場で発生している代表的な要因は以下の3点に集約されます。
第一に、「支払・受領のタイムラグ」です。近隣店舗への急な買い出しなどで従業員が現金を持ち出し、レシートとおつりを手提げ金庫へ戻すまでに数時間から数日放置されるケースです。この間に出納帳を触ると、現金の物理的な移動と帳簿記録に乖離が生まれ、担当者が忘却の罠に陥ります。
第二に、「税込み端数の勘違いとおつりの受領ミス」です。小銭の受け渡しにおいて、自動釣銭機ではない対面レジでのやり取りで10円玉や5円玉の授受間違いが現場で発生していても、受け取った側がその場で確認せず金庫に戻すことで、原因不明の残高不一致へと発展します。
第三に、最も根深いのが「心理的安全性の欠如」です。公認会計士や組織コンサルタントの分析によると、残高が合わない事態を「悪」として厳しく追及する組織ほど、社員が立替精算のミスを言い出せなくなります。結果として領収書の提出が遅れたり、私用の小銭と混ざってしまった事実を隠蔽しようとする心理が働き、月末の謎の不一致を生み出すトリガーとなっています。
万が一、現金の物理的な残高と帳簿残高に差が生じた場合は、自腹補填や帳簿の改ざんは絶対に厳禁です。経理実務では「現金過不足」勘定を用いて一時的に差異を処理し、原因究明を試みるのが鉄則です。
例えば、帳簿残高が10,000円なのに実際の手元現金が9,800円(200円不足)だった場合、以下の仕訳を起こして帳簿残高を実際の現金有高に合わせます。
【現金が不足している場合の仕訳】
(借方)現金過不足 200 / (貸方)小口現金 200
その後、月末や期末までに原因が判明しなかった場合は、不足額を「雑損失」、逆に実際の手元現金が多かった場合は「雑収入」へ振り替えて決算を迎えます。このルールを徹底し、差異が出ること自体を組織的にトラッキングする体制が不可欠です。
【実態検証】月末の締め方と精算フロー|経理担当者を苦しめる二大税制の壁
小口現金出納帳の締め日は、一般的に月末もしくは給与計算締日などに設定されます。標準的な締め方フローは以下のステップで進みます。
まず、当月発生したすべての支払内訳欄を縦に合計し、支払総額を算出します。次に、受入金額の合計から支払金額の合計を差し引き、月末時点の「次月繰越」額を計算。出納帳の最下段に二重下線を引いて帳簿を締めます。そして、手提げ金庫内の実査(紙幣・硬貨のカウント)を行い、帳簿残高と完全に一致することを確認した上で、小口現金係は統括経理担当者へ「小口現金支払報告書」を提出します。
報告を受けた総括担当者は、支払内訳欄の科目ごとに総勘定元帳へ一括仕訳を行い、使った分と同額の小切手を振り出すか銀行振込を行って手元資金を元の定額に戻します。これが教科書通りの美しいインプレストシステムの流れです。
しかし、2026年現在の実務現場では、ここに「二大税制の壁」が立ちはだかり、現場の疲弊を加速させています。それがインボイス制度(適格請求書等保存方式)と電子帳簿保存法です。
インボイス制度下では、少額の現金支出であっても原則として適格請求書発行事業者の「登録番号(T番号)」の有無を確認し、帳簿への記載要件を満たさなければ仕入税額控除が認められません。110円の文房具や急ぎの慶弔用品のレシート1枚に対しても、担当者は番号の有無を虫眼鏡で確認し、仕訳を分ける手間が発生しています。
さらに電子帳簿保存法のスキャナ保存要件が絡むと、手渡しで受け取った紙の領収書をスマートフォンのカメラやスキャナで所定の解像度で電子化し、タイムスタンプや検索要件を満たした上で管理しなければなりません。「現金を手渡しし、紙のレシートを受け取り、それをスキャンしてシステムにアップロードし、原本も一定期間ファイリングする」という、幾重にも重なる二重三重の事務処理が経理担当者のキャパシティを圧迫しているのが現実です。

一般に知られていない盲点とネットの誤解|エクセル無料テンプレートの罠と活用の裏技
インターネット上で「小口現金出納帳 エクセル 無料テンプレート」と検索すると、何百種類もの美しいひな形がダウンロードできます。しかし、これらを安易に現場へ導入することには重大な落とし穴が存在します。
最大のリスクは「計算式の破壊」と「内部統制の崩壊」です。一般的な無料テンプレートは、行の挿入や削除によって「差引残高」の計算式が途中で切れてしまう脆弱性を抱えています。複数人でファイルを共有している場合、悪意のない入力ミスでSUM関数が壊れ、気付かないまま誤った残高が表示され続ける事故が頻発しています。また、誰がいつ数値を書き換えたのかの監査ログが残らないため、税務調査において帳簿の信憑性を疑われるリスクすら孕んでいます。
もし業務の都合上、どうしてもエクセルでの管理を継続せざるを得ない場合、現場のプロが実践している「安全運用の裏技」を組み込む必要があります。
第一に、「シート保護と入力規則の設定」です。残高を計算するセルや関数が入っている列にはロックをかけ、パスワードでシート保護を行います。入力欄には「データの入力規則」を用いて、日付形式以外の入力を弾き、勘定科目列はプルダウンリストからしか選択できないように固定します。
第二に、「条件付き書式を用いた差異検知アラート」の導入です。シートのヘッダー部分に「実査現金入力セル」を設け、出納帳の計算残高と1円でも差異がある場合、セルが鮮烈な赤色に変化して「残高不一致」と警告を出す設定を施します。これにより、月末の締め作業時ではなく、日々の入力段階でミスを即座に特定することが可能になります。
【データ比較】小口現金を残すリスク vs 完全廃止の費用対効果
実際に小口現金を維持し続けることの隠れたコストと、完全廃止(キャッシュレス・経費精算DX)へ移行した場合のインパクトを客観的なデータで比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 経理の月間作業時間 | 月間約15〜25時間の削減(現金実査・帳簿記入・銀行両替) | 手作業管理で月20時間前後が常態化 | 締め日の残業を劇的に減らし、高付加価値な財務分析へ時間を再配分可能。 |
| 銀行両替・出金手数料 | 年間約3万〜6万円の直接コスト削減(硬貨取扱手数料の回避) | 主要メガバンクで金種指定出金550〜1,320円/回 | 金融機関の硬貨取扱有料化により、現金を社内に置くこと自体が純粋な損失に。 |
| 内部不正・盗難リスク | 発生確率ほぼ0%へ低減(カード明細と電子承認の完全紐付け) | 企業不正実態調査で横領の約3割が現金着服 | 現金を物理的に置かない環境を作ることが、従業員を不正の誘惑から守る最大の防御。 |
| 税務コンプライアンス | インボイス判定・電帳法スキャナ保存の自動連携率90%超 | 手書き領収書の手動照記・目視確認が中心 | システム上で適格事業者照合が自動化され、税務調査での指摘リスクを最小化。 |
経済産業省のDX推進レポートや各種フィンテック企業の調査データによると、2024年から2026年にかけて法人プリペイドカードやクラウド経費精算システムを導入し、小口現金を完全廃止した企業は前年比で約140%のペースで増加しています。現金をオフィスに保管することに伴う防犯コストや両替手数料を考慮すると、月額数千円〜数万円のシステム利用料は十分に回収できる投資となっています。

【プロの結論】組織心理学から見る「小口現金廃止」の是非と向いている企業の判断基準
小口現金をめぐる問題は、単なる会計処理の効率化にとどまらず、組織心理学の観点からも極めて深刻な課題を内包しています。
犯罪心理学や組織行動論で広く知られる「割れ窓理論」の視点から見ると、金庫内の小銭のズレが常態化しているオフィスでは、「少しくらいのルーズさは許される」という規範の緩みが生じやすくなります。一方で、厳格すぎる現金管理は、わずか数十円の差異をめぐって従業員同士が疑心暗鬼に陥る「心理的負荷(認知的負荷)」を生み出します。従業員が数百円の切手代を自分の財布から立替払いし、その精算のために長蛇の列に並ぶ光景は、従業員のエンゲージメントを著しく損なう典型的な非生産的行動です。
では、すべての企業が今すぐ小口現金を全廃すべきなのでしょうか。現場の事業形態によって、明確な判断基準が存在します。
小口現金を即座に全廃すべき企業
- 全社員にPCやスマートフォンが支給されている企業:クラウド経費精算や法人クレジットカード(コーポレートカード)の導入が容易であり、小口現金を残す経済的メリットは皆無です。
- 複数拠点を持ち、経理機能が本部に集約されている企業:拠点ごとに手提げ金庫を置き、現金の送金や報告を郵送・エクセルでやり取りしている場合、内部統制上のリスクが極限に達しています。即刻、バーチャルカードや後払い経費精算に切り替えるべきです。
例外的に小口現金を少額維持すべき企業
- 市場での現金仕入れや近隣農家・個人商店との取引が多い業種:キャッシュレス非対応の取引先が事業の中核にある地方の中小製造業や飲食・仕入れ現場では、完全廃止がかえって現場の業務停止を招く恐れがあります。
- 冠婚葬祭などの急な慶弔費の支出頻度が高い組織:ただしこの場合も、金庫に常時10万円を置くのではなく、必要な都度「仮払金」として銀行口座から引き出して精算する運用へ移行すれば、常設の小口現金出納帳は廃止可能です。
【小口 現金 出納 帳】に関するよくある質問(FAQ)
Q1:小口現金の残高が合わないとき、自分のポケットマネーで補填してもいいですか?
A1:絶対に禁止です。たとえ数十円の少額であっても、私金で補填することは「帳簿の改ざん」にあたり、税務調査や会計監査で内部統制の不備として重大な指摘を受ける対象になります。必ず「現金過不足」勘定を用いて実際の有高に合わせて処理し、差額が発生した原因を組織として究明してください。
Q2:小口現金を廃止したいが、急な切手代や慶弔費はどう対応すればいいですか?
A2:切手や文房具などの備品は、アスクルなどのオフィス通販(請求書一括後払い)へ完全集約することで現金の必要性をゼロにできます。また、急な慶弔費については、常設の手提げ金庫を廃止し、都度申請に基づく「仮払金」の振込や、経営陣・総務責任者が持つ法人デビットカードを活用するのが2026年の標準的な実務フローです。
Q3:小口現金出納帳のエクセルテンプレートはインボイス制度や電子帳簿保存法に対応できますか?
A3:エクセル単体での完全対応は極めて難易度が高いのが実情です。インボイス制度の登録番号照合を手動で行う必要があり、電子帳簿保存法に準拠するためには訂正削除履歴が残る専用システムまたは所定の事務処理規程の厳格な運用が求められます。法令対応の工数を削減したい場合は、エクセル管理に固執せず、適格請求書判定やスキャン要件が標準装備されたクラウド経費精算サービスの利用が推奨されます。
まとめ:現金の呪縛を解き放ち、本質的な経理業務へシフトするために
小口現金出納帳は、長きにわたり企業会計の基本として現場の信頼を支えてきました。しかし、インボイス制度や電子帳簿保存法が完全に定着した2026年現在、手書きやエクセルによる物理的な現金管理は、その役割を終えつつあります。合わない小銭を夜遅くまで数え直す時間は、本来経理が担うべき財務戦略の立案や経営分析の機会を奪う大きな損失です。
日々の出納管理を正しく締め、現金過不足の発生原因を根絶する最善の策は、ルールの厳罰化ではなく「現金を扱わない仕組み」への転換にあります。自社の取引実態を冷静に見極め、法人カードやキャッシュレス決済の導入を進めることが、現場の心理的安全性を高め、健全で持続可能なバックオフィス体制を築く確かな第一歩となるはずです。 (出典: 小口 現金 出納 帳(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。