ブラックリスト確認方法|スマホ即日開示の手順と何年で消えるかの真相
クレジットカードの新規申し込みや住宅ローンの本審査、あるいはスマートフォンの端末分割購入で突如突きつけられる「お見送りの通知」。明確な否決理由が明かされないため、「もしかして自分はブラックリストに載っているのではないか」と底知れぬ焦燥感を抱く方は少なくありません。
実際には金融業界に「ブラックリスト」という名称の名簿そのものは存在しません。しかし、個人信用情報機関に登録される「異動情報」と呼ばれる事故記録が、いわゆるブラック状態の実態です。2026年現在、信用情報の確認環境は劇的に進化しており、わざわざ郵送や窓口へ赴くことなく、ご自身のスマートフォン1台で即日開示できるようになっています。審査落ちの根本的な原因を突き止め、今後の生活設計を立て直すための具体的な調査手順と、信用情報にまつわる真実を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の正体は信用情報機関に記録された「異動情報」であり、CICやJICCならスマホから最短十数分で即日開示が可能。
- 要点2:延滞情報の保有期間は原則「完済日から5年」であり、放置して未払いが続いている間は何年経過しても記録は消滅しない。
- 要点3:「お金を払えば信用情報を消せる」と謳う削除業者は100%詐欺であり、正しい開示データに基づいた地道な信用回復プロセスのみが唯一の解決策。
審査落ちの原因は信用情報?知っておくべきブラックリスト確認方法を徹底解説
カード会社やローン会社は、審査基準の詳細を外部に一切開示しません。そのため、審査に落ちた人の多くが「年収が低かったのか」「勤続年数が足りなかったのか」と見当違いの推測をしてしまいがちです。しかし、信販・金融各社の審査担当者や信用リスク分析の現場関係者が異口同音に語るのは、「属性情報よりも、信用情報機関にネガティブな履歴が存在するかどうかが致命打になる」という冷厳な事実です。
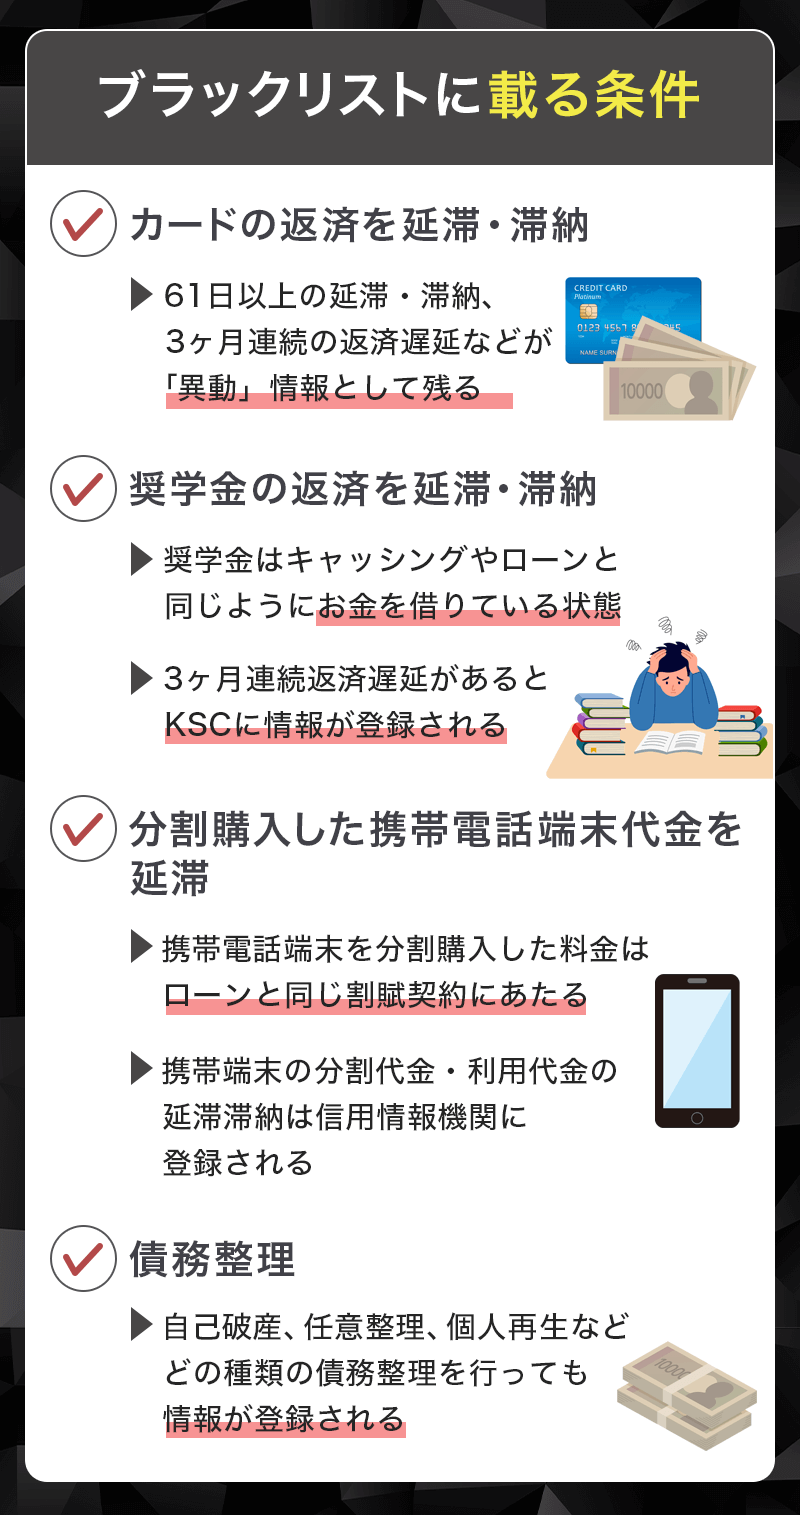
クレジットカード審査落ち理由の筆頭に挙げられるのが、指定信用情報機関に記録された「異動」や度重なる「未入金」のサインです。金融機関は貸金業法や割賦販売法に基づき、審査時に必ず信用情報を照会します。そこに一度でも事故記録が存在すれば、どんなに上場企業に勤めて高年収を得ていようとも、機械的な自動審査(スコアリング)の段階で一発否決される仕組みが構築されています。
自分に事故記録があるかどうかは、推測で悩む必要はありません。国内にある3つの信用情報機関に対して信用情報開示請求を行うことで、誰でも客観的なデータを手元に取り寄せ、白黒をはっきりと判定できます。まずは自分の信用状態を可視化することこそが、すべての不安を解消する第一歩となります。
【2026年最新】3大信用情報機関の比較とスマホ即日開示の手順・費用
個人の信用取引を記録している機関は国内に3つ存在し、それぞれ加盟している金融業態のメインカテゴリが異なります。自分の借入や契約の種類に応じて、どの機関に開示を求めるべきかを判断しなければなりません。
| 機関名(略称) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 株式会社シー・アイ・シー(CIC) | クレジットカード会社、信販会社、携帯キャリアが加盟。スマホ開示費用:500円(税込) | 即日(ネットで最短10〜15分でPDF取得可能) | カードやスマホ分割で落ちた場合は最優先で確認すべき必須機関。利便性・スピード共に極めて高い。 |
| 株式会社日本信用情報機構(JICC) | 消費者金融、信販会社、ネット銀行が多数加盟。アプリ開示費用:1,000円(税込) | 即日〜数日以内(スマホ専用アプリで最短数分申請) | キャッシングやカードローンの利用経験があるなら外せない。アプリ完結で本人確認もスムーズ。 |
| 全国銀行個人信用情報センター(KSC) | 都市銀行、地方銀行、信用金庫、農協などが加盟。オンライン開示費用:1,000円(税込) | オンライン申請後、最短当日〜翌営業日に閲覧可能 | 銀行カードローンや住宅ローン審査落ちの原因究明に不可欠。自己破産などの官報情報も長期保有される。 |
日常的なカード審査やスマホの月賦払いに関する不安であれば、まずCICを開示し、消費者金融系からの借入経験があればJICCも併せて確認するのが鉄則です。ブラックリスト確認費用はオンライン開示であれば1機関あたり500円から1,000円程度と極めて安価であり、余計な仲介業者に頼む必要は一切ありません。
【実践】CIC開示手順|スマホから10分で完了する具体的な流れ
CICのインターネット開示は、2026年現在最もスピーディーな信用情報開示スマホ対応システムです。手順は驚くほどシンプルに完結します。
まず、手元に「クレジットカード契約時に登録した電話番号のスマートフォン」を用意します。CIC公式サイトの開示申請ページへアクセスし、利用規約に同意した上で、指定された電話番号(ナビダイヤル)へ発信して「受付番号」を取得します。その後、画面に戻って受付番号、氏名、生年月日、クレジットカード番号などの基本情報を入力すると、即座に信用情報開示報告書のPDFファイルがダウンロードされます。PDFを開くためのパスワードは、先ほど電話で案内された番号を入力するだけです。
【実践】JICCアプリ確認|専用アプリで即座に状況を把握する手順
消費者金融からの借入や過払い金請求の過去がある方は、JICCの公式開示アプリ「スマホ申込み」を活用します。スマートフォンでアプリをダウンロードし、氏名や連絡先を入力したのち、マイナンバーカードや運転免許証をカメラで撮影してオンライン本人確認(eKYC)を行います。手数料の支払いはキャリア決済、クレジットカード、Pay-easyなどが選べ、手続き完了から早ければ数分から数時間以内に、アプリ内またはメール通知経由で暗号化された開示結果が届きます。
審査落ちの原因を暴く!CIC信用情報見方と「異動」の判定ポイント
無事に開示書面(PDF)を入手できても、暗号のような記号や専門用語が並んでいるため、見方が分からなければ意味がありません。ブラックリスト状態かどうかを判別するために見るべき箇所は、実は極めて限られています。
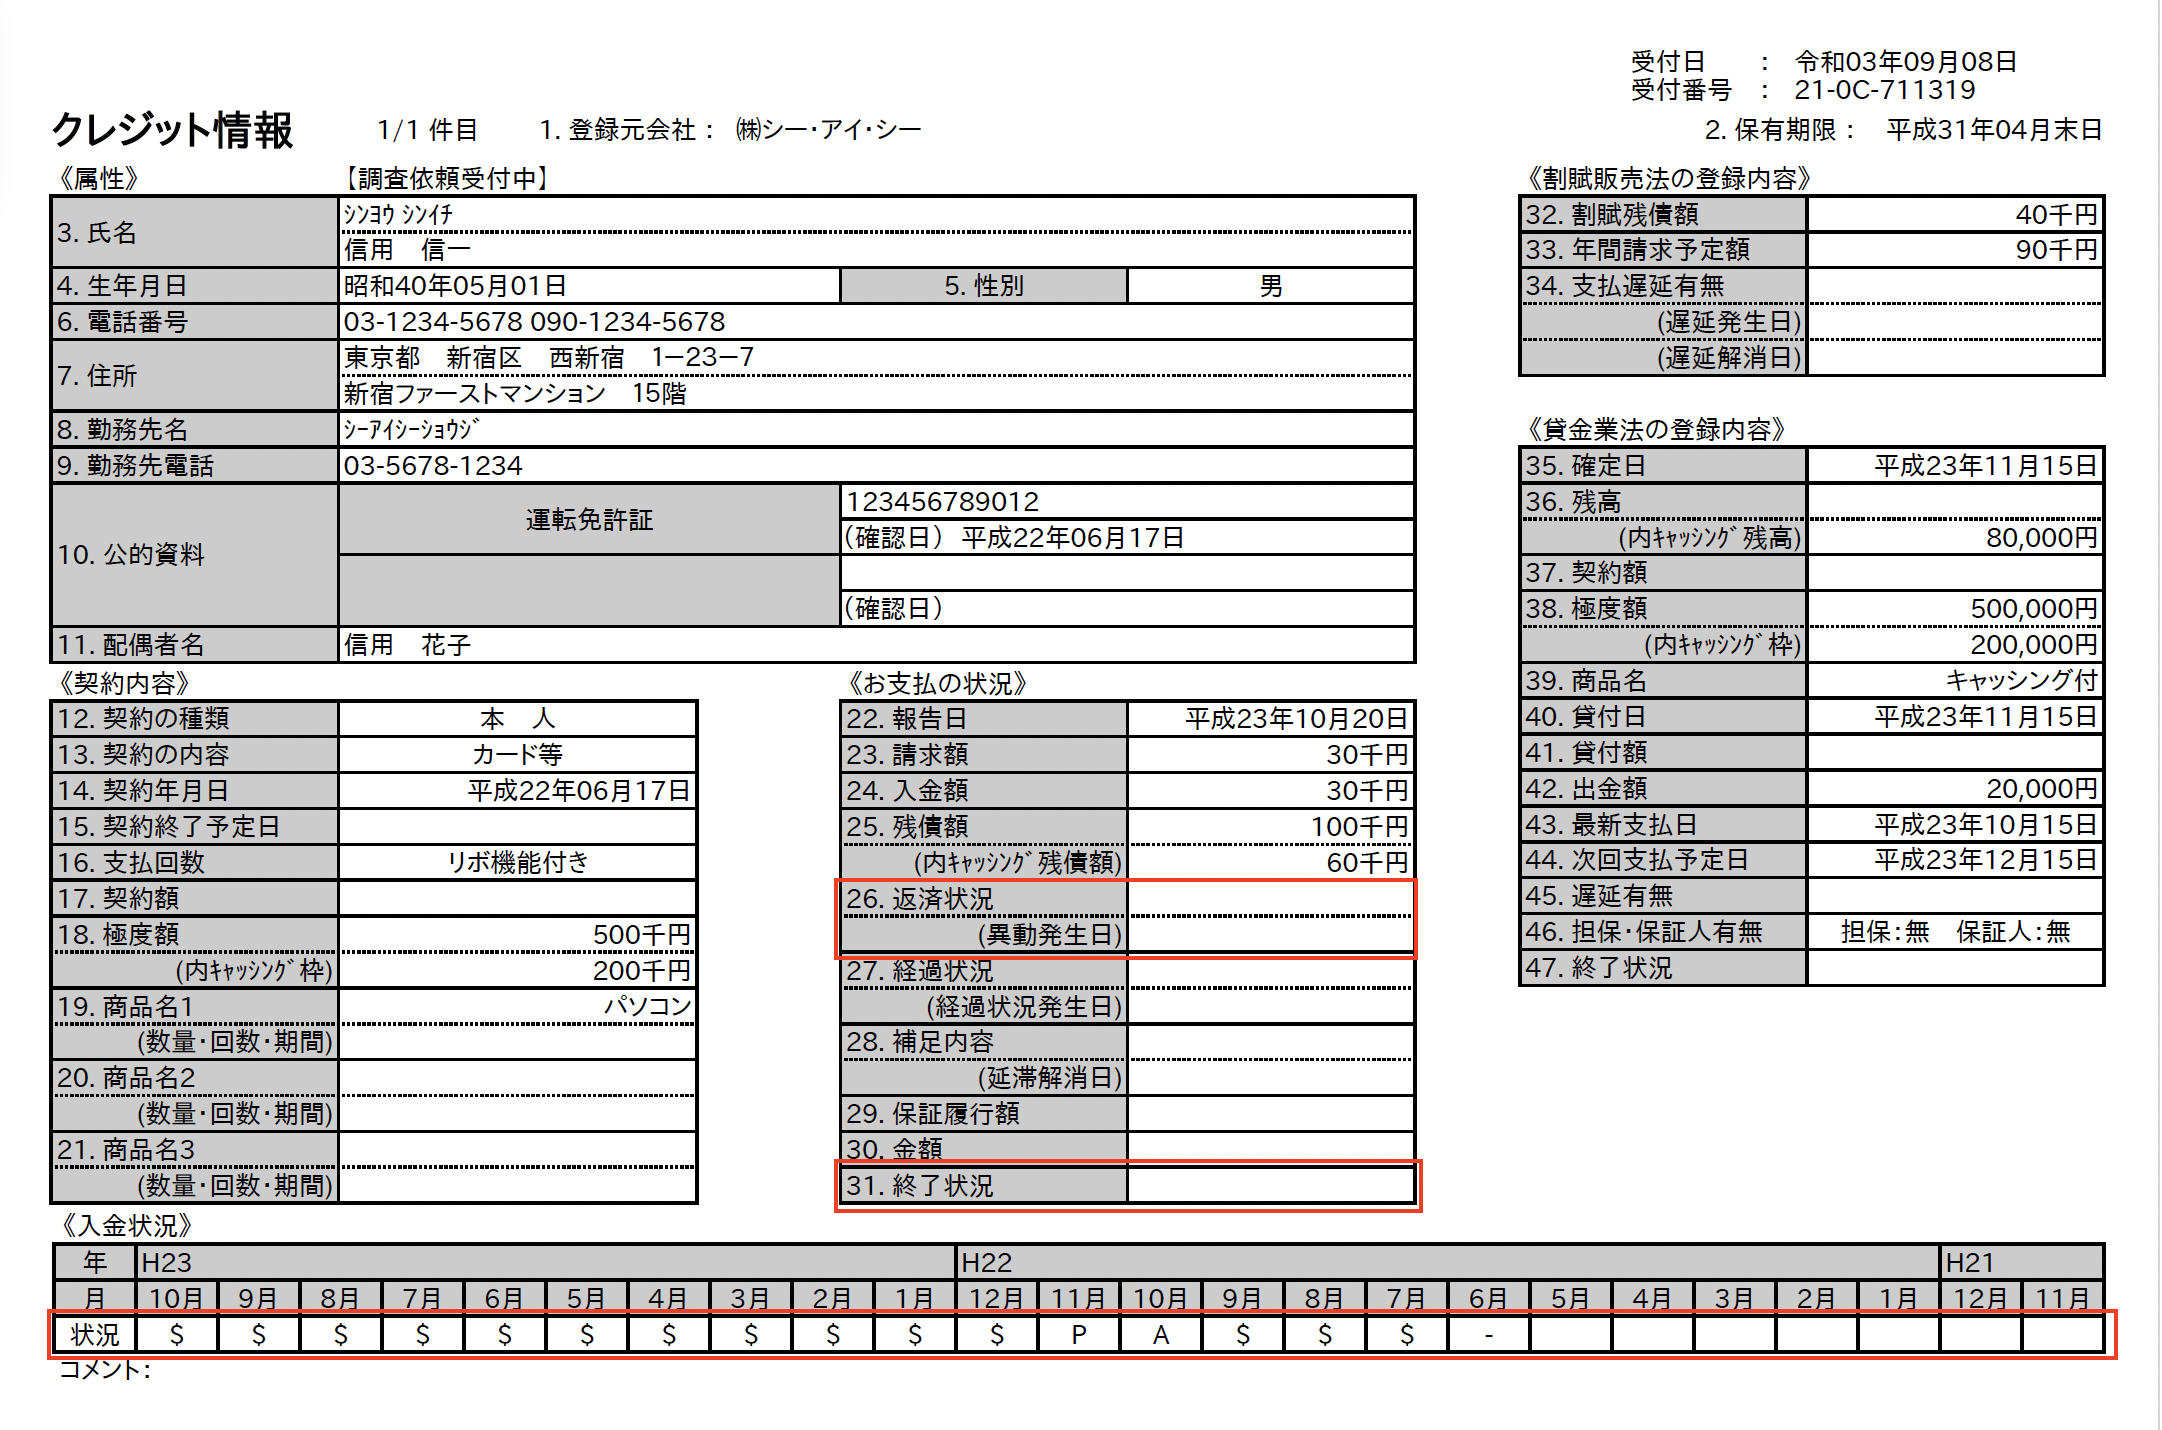
CICの「信用情報開示報告書」において、絶対に見落としてはならないポイントは以下の2カ所です。
1つ目は、画面中段の「お支払の状況」欄にある《返済状況》です。もしここに「異動」という二文字が印字されていた場合、その時点で俗にいう「ブラックリスト入り」が確定しています。「異動」とは、返済期日より61日以上または3ヶ月以上の深刻な延滞が発生したこと、あるいは保証会社による代位弁済、破産申立が行われたことを示す法的な事故記録です。
2つ目は、報告書の下部に並ぶ《入金状況》の記号グリッドです。ここには過去24カ月分の毎月の返済実績が1カ月ごとに1マスずつ記録されています。
・「$」:請求どおりに正常に入金された(最もクリーンな評価)
・「-」:請求もなく入金もなかった(利用がない月)
・「P」:請求額の一部のみが入金された(入金不足)
・「A」:お客様の事情でお約束の日に入金がなかった(未払い・延滞)
もし入金状況の欄に「A」が連続して並んでいたり、断続的に複数個出現している場合、「異動」と書かれていなくても、金融機関の審査システムは「資金繰りが破綻しかけている要注意顧客」と判断します。これが、明確な事故記録がないにもかかわらずカード審査に落ちてしまう代表的な裏要因です。
延滞情報の保有期間は何年?ブラックリストが消えるまでの年数と計算基準
読者から最も多く寄せられる疑問が、「一度登録されたブラックリストは何年で消えるのか」という期限に関する問題です。ここには、インターネット上で多くの誤解が蔓延しています。
結論から申し上げると、信用情報機関における延滞情報の保有期間は、原則として「延滞が解消された日(完済日)から5年間」です。
注意しなければならないのは、カウントダウンの開始時点です。「延滞した日から5年」ではありません。「未払いの残債を全額支払って、契約が終了または正常に戻った日」から時計の針が動き始めます。つまり、何年も前の少額の滞納を「放置したまま」にしている人は、10年経過しようが20年経過しようが、未来永劫ブラックリストから消えることはありません。
なお、債務整理や法的措置の場合の登録期間は機関によって異なります。自己破産を行った場合、CICやJICCでは免責決定から5年間で記録が抹消されますが、銀行系である全国銀行個人信用情報センターでは、官報に掲載された情報が「決定日から最長7年間」保有されます(※以前は10年でしたが、規約改定により現在は7年に統一されています)。住宅ローン審査など、銀行が関わる超大型融資においては、破産から丸7年が経過するまで一切の審査が通らない理由がここにあります。
【実態検証】利用者の生の声と現場目線で見えたリアル
「自分は借金など一度もしたことがないから関係ない」と思い込んでいる一般層が、ある日突然ブラックリストの奈落に突き落とされるケースが近年急増しています。その代表格が、携帯分割審査ブラックです。
SNSや知恵袋、取材班に寄せられた20代男性の生々しい告白は、現代の落とし穴を象徴しています。
「社会人になってゴールドカードを申し込んだら即否決。理由が分からずCICを開示してみたら、学生時代に使っていたスマートフォンの端末分割代金が『異動』になっていました。通信料金と一緒に口座振替にしていて、口座残高不足で止まっていた時期があったんです。督促状を実家宛てで見落とし、数カ月遅れて払ったのですが、まさか数十万円の携帯本体代の割賦払いがローン契約であり、信用情報に傷がついているとは夢にも思いませんでした。完済してから5年間、新しいクレカも作れずETCカードすら持てない生活が確定し、自分の無知さに目の前が真っ暗になりました」
スマートフォンの端末代金が10万円を超える時代、携帯キャリアで端末を分割購入する行為は、法的には「割賦購入あっせん契約」という立派なローン契約です。通信費の未払いではなく「端末代金の滞納」は、消費者金融の借金をバックレたのと全く同等に扱われます。
また、行動経済学の観点から見ると、人は「少額の未払い」や「督促状の手間」に対して強い現在バイアス(目の前のわずらわしさを過大に評価し、将来の甚大な不利益を過小評価する心理)を抱きがちです。「たかが数千円、来月まとめて払えばいいだろう」という油断が、数年後に住宅ローンを組めなくなるという壊滅的な代償となって跳ね返ってくるのです。
一般に知られていない盲点と「異動情報消し方」の真相
信用情報を開示して「異動」の文字を見つけた人が、パニックに陥って頼ってしまいがちなのが、ネット上の怪しい広告です。SNSや検索エンジンで目にする「ブラックリストを裏ワザで消去」「CICの異動情報を完全削除代行」といった甘言の裏に潜むリスクを暴きます。
異動情報消し方の真相|公的機関の記録を人為的に消す裏ワザは存在しない
断言しますが、登録されている正規の異動情報を、外部の第三者や裏ワザによって早期削除する方法は法的に100%存在しません。これは弁護士や司法書士であっても不可能です。
CICやJICCは、内閣総理大臣の指定を受けた極めて公共性の高い機関であり、そのデータは加盟会員(金融機関各社)からの厳格な電磁的報告に基づいて管理されています。記録を修正・削除できる唯一の例外は、「同姓同名の別人と取り違えられた」「金融機関側のシステムエラーで誤って登録された」という客観的な虚偽・誤認記録であった場合のみです。正当な理由で延滞して登録されたデータは、どれだけ多額の手数料を積もうが、保有期限を迎えてシステムが自動消去するまで絶対に消えません。
「数十万円払えば特殊なルートで消せる」と持ちかける業者は、弱みに付け込む悪質な詐欺グループです。絶対に手を出してはなりません。
【プロの結論】信用情報開示を今すぐ行うべき人・慎重になるべき人の判断基準
信用情報開示は誰にとっても有用な防衛策ですが、タイミングと目的を見極めることが肝要です。
【今すぐ自分で開示すべき人の条件】
・直近でクレジットカードやローンの審査に落ちたが、心当たりがない人
・過去に携帯電話の機種代金や奨学金、後払い決済を数カ月放置した記憶がある人
・今後1〜2年以内に住宅ローンやマイカーローンの本審査を予定している人
・過去の債務整理や延滞から数年が経ち、すでに5年の保有期間が経過したか確認したい人
【無駄に開示する必要がない・慎重になるべき人の条件】
・現在進行形で支払いを延滞しており、督促状を無視し続けている人(開示するまでもなく100%ブラック状態であるため、開示費用をかける前に債務の完済または法テラスや弁護士への債務整理相談が先決です)
・毎月延滞なく引き落としが行われており、直近でローンを組む予定もない人
信用情報に対する健全な向き合い方は、過度に怯えることでも軽視することでもなく、「現状を冷徹なデータとして直視し、自律的な家計管理の境界線を引き直すこと」に尽きます。
【ブラック リスト 確認 方法】に関するよくある質問(FAQ)
Q1:自分で信用情報を開示すると、その行為自体が審査に悪影響を与えますか?
A1:全く悪影響はありません。信用情報機関を開示しても、金融機関が審査時に見る「申込情報」や「取引履歴」に傷がつくことはありません。開示した事実が金融機関側に通知されることもないため、完全に安心してブラックリスト自分で確認を行ってください。
Q2:延滞していたお金を今日全額返済すれば、すぐにブラックリストから消えますか?
A2:即座には消えません。返済を完了すると、ステータスは「延滞中」から「完了(解消)」へと更新されますが、「異動」という事実そのものは完済した日から数えて原則5年間残り続けます。ただし、未払いのまま放置するよりはるかに信用回復へのカウントダウンが早く始まるため、1日でも早く完済することが最善策です。
Q3:完全に無料で自分のブラックリスト状況を確認する方法はありますか?
A3:原則として無料の開示方法はありません。CIC、JICC、KSCのいずれも、システムの運用・厳格な本人確認コストとして500円〜1,000円程度の手数料が定められています。ネット上で「無料開示」を謳う非公式サイトは、個人情報を抜き取るフィッシングサイトや個人情報収集業者の危険性が高いため、必ず公式サイトから正規の手順で手続きを行ってください。
Q4:家族や勤務先に信用情報開示請求をしたことがバレる心配はありますか?
A4:スマートフォンのオンライン開示(PDFダウンロード形式)を利用すれば、自宅に郵送物が届くこともないため、家族や勤務先に知られる可能性はゼロです。ただし、郵送開示を選択した場合は「親展」の簡易書留などで自宅住所に開示報告書が送付されるため、同居人に知られたくない方はスマホ即日開示を選択してください。
まとめ:信用情報を正しく把握し生活設計を再構築するために
「審査に落ちた」という事実はショックを伴うものですが、理由を曖昧にしたまま手当たり次第に別のカードへ申し込む行為は、さらなる多重申し込み(申し込みブラック)を引き起こす最悪の悪手です。
現代において、個人の信用情報は金融経済における「もうひとつの健康診断書」と言えます。スマートフォンからCICやJICCへアクセスすれば、わずか数百円と十数分の時間で、自分の現状を白黒ハッキリと確かめることができます。もし「異動」がついていたとしても、完済して5年の経過を待つという明確なゴールが見えれば、闇雲な不安は消え去り、具体的な生活再建の道筋が定まります。まずはご自身の端末から正確な信用情報を開示し、確かな事実に基づいた一歩を踏み出してください。 (出典: ブラック リスト 確認 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。