医療費控除は保険金でゼロになる?引ききれない余剰金の真実と申告法
「入院給付金を受け取ったら、支払った医療費の額を上回ってしまい、その年の医療費控除は一切使えなくなるのか」――確定申告の時期を迎えるたび、税務署の相談窓口やSNSの家計管理コミュニティで繰り返される代表的な悲鳴の一つです。病気やケガで心身ともに疲弊し、民間保険や公的制度の助けを借りてなんとか家計をやりくりしたにもかかわらず、手元の控除まで奪われてしまうのかと理不尽さを覚える納税者は少なくありません。
実際の税制現場を取材すると、多くの人が「保険金は年間の総医療費全体から差し引かなければならない」という根本的な思い込みに囚われている事実が浮き彫りになります。国税庁が定める所得税法および関係通達を精緻に読み解けば、給付金が支払った医療費を上回ったとしても、他の無関係な医療費からその余剰分を差し引く必要は一切ありません。本稿では、知られざる補填金の相殺ルール、引き忘れた場合の税務調査リスク、そして2026年現在の電子申告に対応した実務の詳細を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険金や給付金の差し引き計算は「病気・ケガ・受診者ごと」に行い、引ききれない余剰分を他の無関係な医療費から相殺する必要はない。
- 要点2:がん診断給付金や就業不能給付金など「治療費そのものを直接補填しない名目の保険金」は医療費から差し引く対象外である。
- 要点3:保険金の引き忘れはマイナポータル連携と保険会社の支払調書で税務署に即座に把握され、過少申告加算税や延滞税の追徴リスクに直結する。
【驚きの盲点】保険金を受け取っても医療費控除は全額相殺されない真相
「保険金を20万円もらったから、年間医療費25万円のうち大半が相殺されて、足切りラインの10万円(総所得金額200万円未満の場合は総所得の5%)を下回り、申告できない」と諦めてしまうケースが後を絶ちません。しかし、この解釈は国税庁が定める正規のルールから大きく乖離しています。
所得税基本通達73条の8では、医療費を補填する保険金等の控除について「保険金等によって補填される金額は、その給付の目的となった特定の医療費ごとに差し引く」と厳格に規定されています。民間医療保険から支給された入院給付金が実際の入院治療費を上回ったとしても、その「余剰となった差額」を、同時期に通院した歯科矯正や皮膚科の治療費、あるいは同一生計の家族が支払った別件の医療費から差し引く義務はありません。
医療費控除保険金で補填される金額の計算方法を正しく運用すれば、給付対象となった「特定の入院・手術」の差し引き計算結果をゼロとして処理するだけで済みます。入院給付金が引ききれない場合の国税庁ルールにおいては、引ききれなかったプラスの残額を他の医療費に波及させてマイナス相殺することは求められていないのです。この原則を知っているか否かだけで、確定申告によって手元に戻る還付金額が数万円単位で変わる事例が現場でも頻繁に確認されています。

【徹底比較】医療費から差し引く保険金・差し引かなくてよい給付金一覧
申告書を作成する際、もっとも納税者を悩ませるのが「手元に振り込まれた一時金や手当のうち、どれを差し引き対象に含めるべきか」という境界線です。国税庁の基本スタンスは「医療費の支払いを直接の事由として交付されたか否か」にあります。
高額療養費や入院日額給付金は明確に対象となりますが、生命保険の死亡保険金や休業補償は性格が異なります。判断を誤りやすい主要な給付金について、客観的な税法上の位置づけを整理しました。
| 給付金・手当の名称 | 医療費からの相殺 | 該当事由・法的根拠 | 編集部の実務的視点 |
|---|---|---|---|
| 公的高額療養費 | 差し引く(必須) | 健康保険法に基づく自己負担限度額超過分の払戻し | 高額療養費と医療費控除の差引計算詳細まとめでも最重要。後日給付分も見込み計上必須。 |
| 入院・手術給付金 | 差し引く(特定対象のみ) | 民間医療保険契約に基づく医療費の補填 | 該当の入院費からのみ控除。余剰分は他病気の通院費へ引き継がない。 |
| 出産育児一時金 | 差し引く(出産費用から) | 健康保険法等に基づく出産費用の補填 | 出産育児一時金の医療費控除相殺理由は直接の分娩費用補助のため。通院健診費にも按分可能。 |
| がん診断一時金 | 差し引かない(原則) | 罹患診断そのものを支払事由とする定額給付金 | がん保険診断給付金の医療費控除対象可否は「用途自由の一時金」として非相殺扱いが定着。 |
| 傷病手当金・休業損害金 | 差し引かない | 休業中の生活保障・所得補償の性質 | 医療費の填補ではなく賃金補填であるため控除対象外。 |
特に問い合わせが集中するがん保険診断給付金の医療費控除対象可否について、大手損保・生保の査定部門および税務署の確認見解では、「入院や手術の実費に関わらず一律で100万円等の定額が支払われる診断一時金は、治療費の直接補填ではなく罹患後の生活費補填や見舞金の性格を持つため、医療費から差し引く必要はない」と整理されています。ただし、商品設計上「実費填補型がん特約」として入院・通院実費を補填した部分については相殺義務が生じるため、受給内訳書の内訳項目を慎重に精査しなければなりません。
【実態検証】保険金が医療費を上回った時のネットの困惑と現場のリアル
ソーシャルメディアやネット掲示板を調査すると、保険金が医療費より多い場合のネットの反応には、激しい戸惑いと誤った自己判断が渦巻いています。「入院費用8万円に対して日割り計算と手術特約で15万円入った。7万円儲かってしまったが、この余剰分は雑所得になるのか」「黒字になったせいで、年間の歯医者代や整体代まで全部控除できなくなるのか」といった投稿が毎年冬場になると急増します。
実際の家計相談現場において、50代の会社員男性は自著の手記めいたメモを広げながらこう語りました。
「家族3人分の医療費レシートを1年間几帳面に集め、合計28万円になっていた。ところが秋に妻が急性虫垂炎で3日間入院し、会社のグループ保険から12万円が下りた。税務ソフトに合計額のまま打ち込んだところ、全体の控除額が一気に削られ、妻の入院費用以上のペナルティを受けたように感じて申告自体を諦めかけていた」
この男性の誤解は、明細書作成時に「妻の虫垂炎入院費(実費9万円)」と「受取給付金(12万円)」を紐付けず、年間の総支払額から一括で12万円を差し引いてしまったことに起因します。妻の入院費9万円から12万円を差し引いた段階で計算値はゼロとなり、残る3万円の余剰給付金は男性や子どもの通院費19万円に一切影響を与えません。結果として、男性は19万円から基礎控除足切り額を引いた正規の控除を満額享受できたのです。確定申告の医療費控除と民間医療保険の評判において「保険に入っていると控除で損をする」という言説が流布される背景には、こうした入力実務の誤認が横行している現実があります。

噂の真偽を暴く|「保険金を引かなくてもバレない」の危険な結末
一部のネットコミュニティや匿名の動画配信では、「医療費控除で保険金を引かない噂の真相」と称して、「民間保険の給付金は医療費通知(健保の領収書)に載らないから、確定申告書に書かなくても税務署には絶対にバレない」といった危険極まりない脱税指南が散見されます。しかし、税務当局の執行体制を俯瞰すれば、この言説がいかに浅薄なものであるかは明白です。
生命保険会社や損害保険会社は、税法上の規定に基づき、一定額以上の保険金支払いを行った場合、税務署に対して「支払調書」を提出する法的義務を負っています。さらに、生命保険金と医療費控除の確定申告2026年最新システムでは、マイナンバーと国税総合管理システム(KSK)の突合精度が極限まで高められており、保険金の受取履歴と確定申告書の記載データは自動的にクロスチェックされています。
もし意図的あるいは過失によって引き忘れた場合、医療費控除の保険金引き忘れと修正申告の真相は決して甘いものではありません。申告後1〜2年が経過した段階で税務署から「医療費控除の是正に関するお尋ね」が届き、控除過大と判定された差額分の追徴課税が執行されます。過少申告加算税(原則10〜15%)に加え、法定納期限からの日数に応じた延滞税(年2.4〜8.7%前後の割合)が容赦なく上乗せされるため、控除で得られるはずだった数百〜数千円の還付金を遥かに超える損失を被ることになります。
【2026年最新】医療費控除明細書の正しい書き方と「翌年入金」の処理法
国税庁の確定申告書等作成コーナーにおける「医療費控除明細書保険金記載方法の現在」は、マイナポータル連携機能の拡充によって大幅に省力化された反面、補填金の個別入力において従来以上の正確性が求められます。
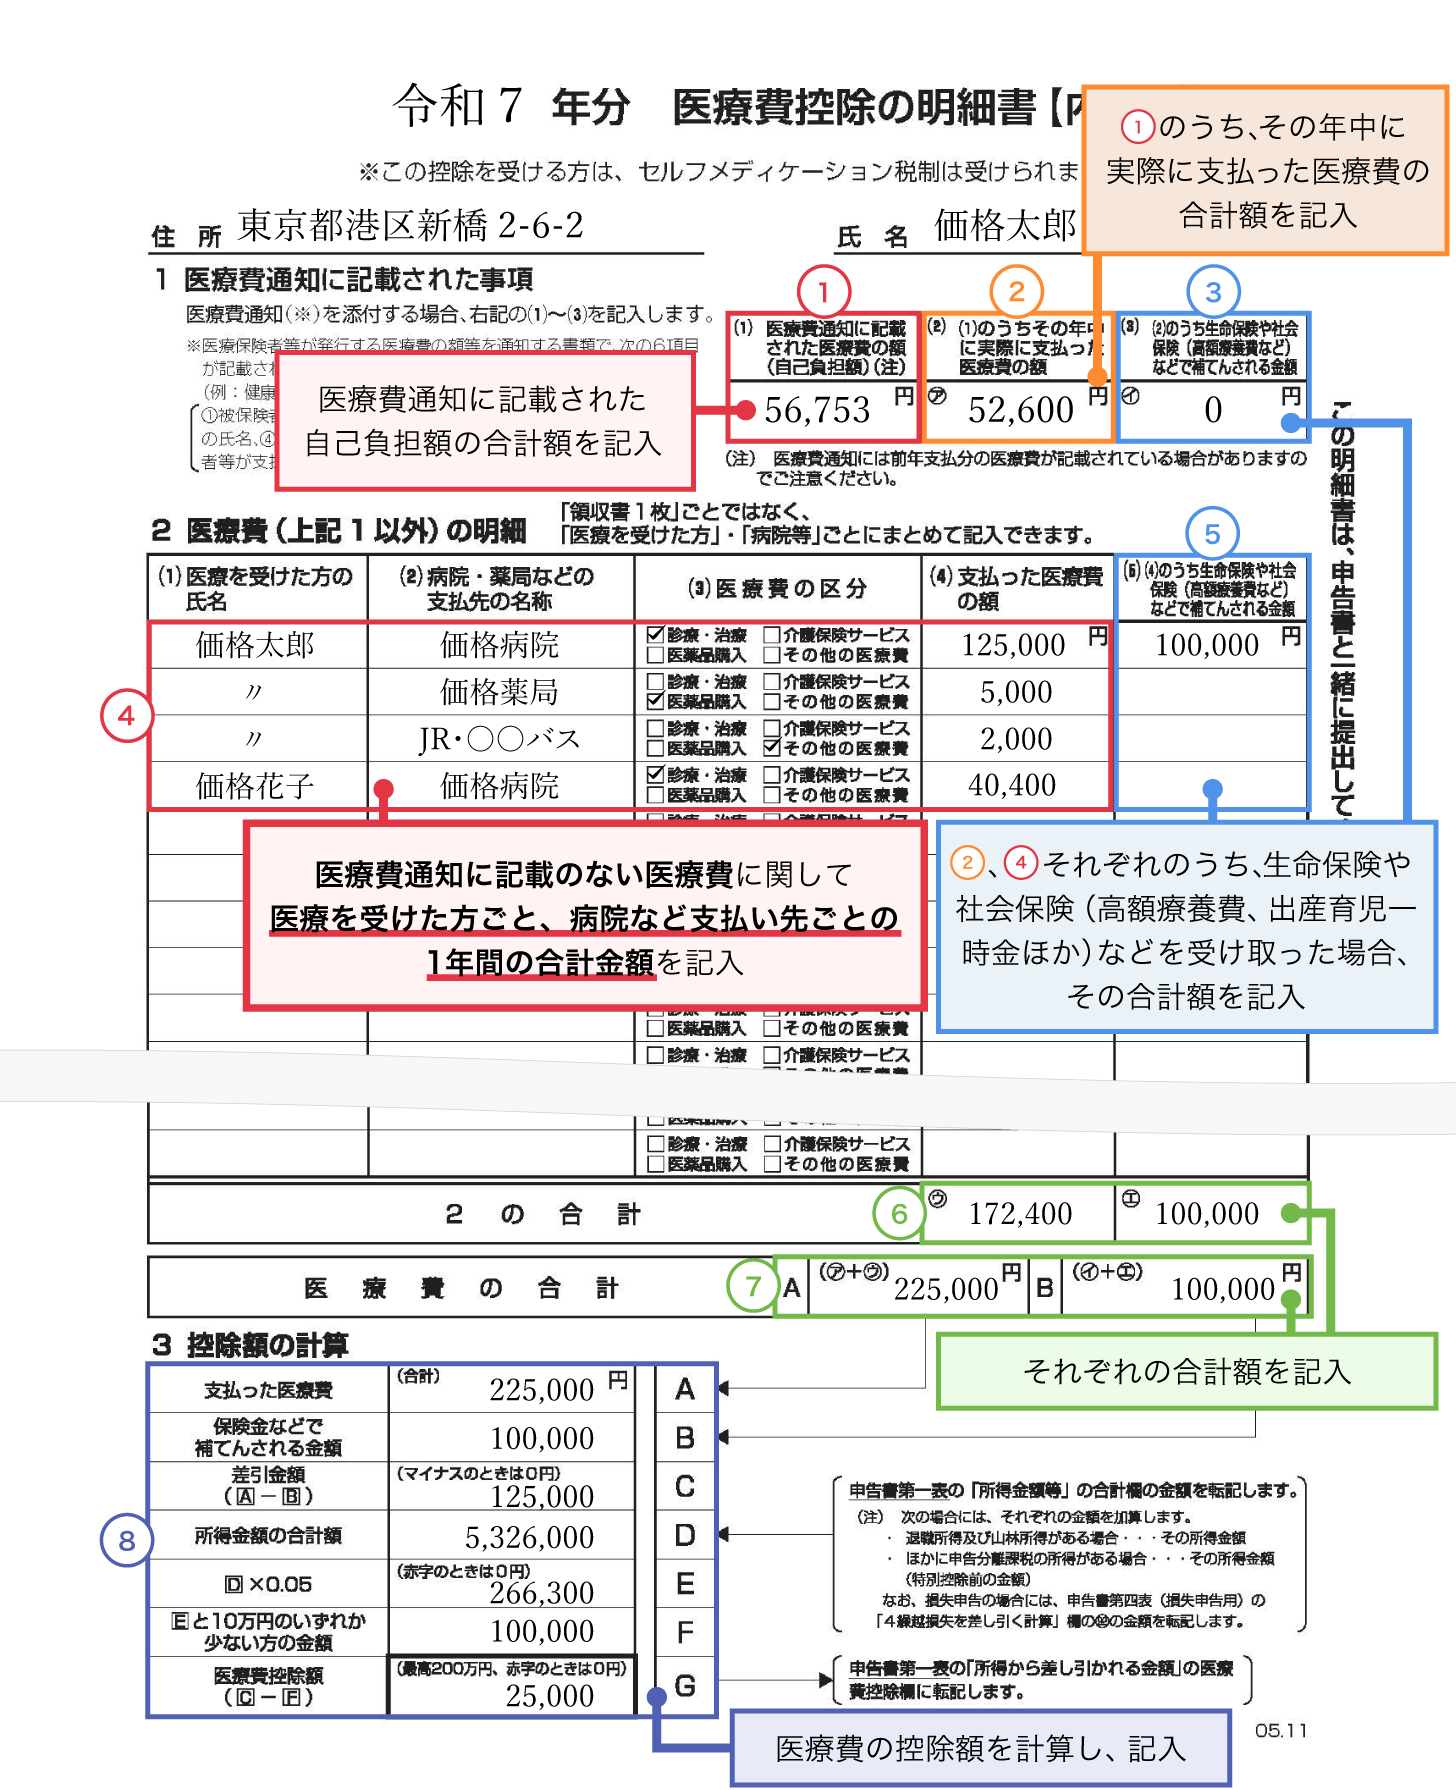
入力の鉄則は、「医療を受けた人」「病院・薬局などの支払先」ごとに領収書を区分し、該当する医療費の行にある「生命保険や社会保険などで補填される金額」の欄にのみ、受取給付金を個別入力することです。システム内部で自動的に「支払医療費 - 補填金」が計算され、マイナスになった行は自動的に0円として集計されます。納税者が手計算で他の医療費と通算する必要はありません。
医療費控除の保険金翌年入金手続きの経緯と実務対応
現場で極めて頻繁に発生するのが、「12月に大病を患って手術を受け、退院は年内だったが、保険会社からの給付金振込が翌年1月下旬や2月にずれ込んだ」というタイミングのズレです。
この点について国税庁は、「医療費を支払った年分の確定申告において、受け取る見込みの補填金額を見積もって差し引き計算を行う」という厳格な統一ルールを定めています。翌年入金だからといって「支払った年分の確定申告では満額控除し、翌年の確定申告で相殺する」という処理は認められていません。
もし見積もった給付金額と、翌春に実際に振り込まれた確定金額に差異が生じた場合は、判明した時点で速やかに修正申告(還付が多すぎた場合)または更正の請求(補填金が見積もりより少なく控除が足りなかった場合)を行い、税額を正常な状態へ更正させる必要があります。
【プロの結論】家計防衛とリスク管理の境界線|制度に振り回されない賢い選択
社会保険制度の充実した日本において、民間医療保険の加入動機には「病気になったときの経済的破綻を防ぎたい」という健全な防衛意識がある一方で、「税金面で損をしたくない」という強迫観念が複雑に絡み合っています。医療経済学および家計心理学の視点から見ると、医療費控除の還付金に過度にとらわれ、保険の本来の目的を見失っている生活者が少なくありません。
医療保険は「予期せぬ多額の医療費発生リスクを均等に分散するためのコスト」であり、医療費控除は「耐え難い担税力の低下を緩和するための事後的な公的救済措置」です。給付金で医療費が満額カバーされたならば、それは家計防衛として最良の結果であり、医療費控除が使えなくなったとしても一切損はしていません。むしろ、「控除が使えない=自己負担ゼロで健康を回復できた」という健全な心理的バウンダリー(境界線)を持つことが、制度の迷宮に振り回されないための不可欠な知恵となります。
医療費控除と保険金申告に向いている人・慎重になるべき人の判断基準
【積極的に個別申告を精査すべき人】
- 同一年内に複数の家族が別々の病気で受診している世帯:特定の家族の保険金余剰が他家族の医療費に影響しないため、手計算で諦めず明細行を分けて申告すれば大幅な還付を受けられる。
- 高額ながん診断一時金を受け取った人:診断一時金は実費補填ではないため相殺対象外。高額な先進医療費や自由診療代を正規に控除計上できる。
- 歯科矯正やインプラント、出産費用など高額な自費診療が重複した人:入院保険金の対象外となる自由診療費を純粋な控除対象として残存させることが可能。
【申告の手間とリスクを慎重に見極めるべき人】
- 単身者で、受けた医療が「保険金給付の対象となった入院」のみの人:入院実費を給付金が上回っている場合、控除対象額は完全にゼロとなるため、明細書作成の手間をかけても申告する意味がない。
- 保険金の入金予定額が未確定で領収書の管理が曖昧な人:安易に見積もりを低く申告すると、マイナポータル経由の支払調書突合で後日「是正のお尋ね」の対象となるリスクが高い。
【医療費控除と保険金】に関するよくある質問(FAQ)
Q1:過去の確定申告で、受け取った保険金を引き忘れて満額申告してしまいました。どうすればよいですか?
A1:気づいた時点で速やかに所轄の税務署へ「修正申告」を行ってください。税務署からの指摘や税務調査の事前通知を受ける前に自主的に修正申告を行えば、過少申告加算税(原則10〜15%)が免除される特例措置があります。放置すると保険会社からの支払調書と突合され、延滞税とともに重いペナルティが課される危険性があります。
Q2:通院給付金(1日あたり数千円)も、医療費から差し引く必要がありますか?
A2:はい、通院給付金は「その通院にかかった医療費」を補填するものとみなされるため、該当する通院治療費から差し引く必要があります。ただし、入院給付金と同様に、支給額が実際の通院費を上回った場合でも、余剰分を他の入院費や別病気の治療費から相殺する必要はありません。
Q3:出産育児一時金(50万円)を受け取り、実際の分娩・入院費が48万円でした。余った2万円は妊婦健診などの通院費から引くべきですか?
A3:出産育児一時金は「妊娠・出産にかかる一連の費用」全体を補填する性質を持っています。そのため、分娩入院費で引ききれなかった余剰分がある場合は、同一の出産に関連して支払った定期健診代や検査費用などの通院医療費と相殺するのが通達上の正しい処理となります。ただし、出産とは無関係な病気や歯科治療費から差し引く必要はありません。
まとめ:2026年の税制環境を見据えた確実な申告と家計防衛
税務行政のデジタル化が完成の域に達した2026年現在、マイナポータルを通じた医療費通知データと各生命保険会社の支払データは、かつてない精度で税務当局のシステムに集約されています。「少額だから知られないだろう」という甘い見通しは通用しない一方で、税法の基本通達に則った「補填金は対象医療費ごとに個別相殺し、引ききれない余剰分は他へ持ち越さない」という正確な知識を持つ納税者は、正当な権利として最大の節税効果を享受できます。
給付金を受け取ったからといって医療費控除を諦める必要は毛頭ありません。領収書を疾患や受診者ごとに正しく分類し、どの保険金がどの医療費に対応しているかを峻別して明細書を組み立てること――この真摯なプロセスこそが、予期せぬペナルティを防ぎ、傷ついた家計を最も安全かつ強固に守る決定打となります。 (出典: 医療 費 控除 保険 金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。