会議費と交際費の違いは?1人1万円ルールと損しない経理の分水嶺
日々のビジネス活動において、避けて通れないのが取引先との打ち合わせや会食に伴う経費精算です。「この飲食代は会議費で落とせるのか、それとも交際費なのか」という疑問は、現場のビジネスパーソンから経理責任者までを長年悩ませ続けてきました。特に税務上、経費が全額損金として認められるかどうかの境界線は、企業のキャッシュフローや税負担に直結する死活問題です。
折しも2024年度の税制改正により、交際費等の除外基準が従来の「1人あたり5,000円以下」から「1人あたり10,000円以下」へと大幅に引き上げられました。実務への定着が進む2026年の現在においても、アルコールが入った場合の判断基準や税務調査で否認されないための書類要件など、現場では依然として細かな解釈をめぐる混乱が続いています。本稿では、国税庁の公式見解や税務調査の実態を踏まえ、損をしない経理処理の要点を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年4月の税制改正で飲食費の損金算入特例が「1人あたり1万円以下」に拡大され、社外取引先との実質的な打ち合わせ飲食は会議費等として全額損金処理が可能になった。
- 要点2:アルコールが含まれていても即座に交際費となるわけではないが、「実態としての会議性」と国税庁が定める「5大記載要件」を満たした領収書の保管が絶対条件となる。
- 要点3:社内メンバーのみの飲食(社内飲食費)には1万円特例が適用されないため、安易な人数水増しや私的利用の付け替えは税務調査で重加算税の対象となるリスクが高い。
【法改正の衝撃】会議費と交際費の境界線はどう変わったか?1人あたり1万円基準の全貌
「会議費」と「交際費」の最大の違いは、税務上の損金算入(税法上の経費扱い)に制限があるかどうかという点に集約されます。会議費は原則として全額が損金算入できるのに対し、交際費は資本金規模に応じた厳しい損金算入限度額が課せられます。そのため、いかに合法的に飲食費を交際費から除外できるかが、企業の税負担を抑える鍵となってきました。
この潮目を大きく変えたのが、2024年度税制改正において断行された「少額飲食費ルールの改定」です。それまで平成18年(2006年)の導入以来、実に約18年間据え置かれていた「1人あたり5,000円以下」という枠が、物価高騰や飲食業界の賃上げ要請を背景に1人あたり10,000円以下へと倍増されました。公式発表資料によると、デフレマインドの払拭と企業の積極的な営業活動の後押しがその主な狙いとされています。
これによって、東京都内や主要都市部のホテルラウンジでの商談、あるいは落ち着いた個室でのディナーを伴う打ち合わせであっても、1人あたりの支出が1万円以下に収まっていれば、税務上は交際費等の範囲から除外され、全額損金算入が認められる道が開かれました。しかし、ここで経理担当者が留意すべきは「1人あたり1万円以下ならどんな飲み会でも会議費になる」という短絡的な誤解が、税務調査の現場で格好の標的になっているという現実です。

【徹底比較】勘定科目ごとの税務上の取り扱いと損金算入の決定打
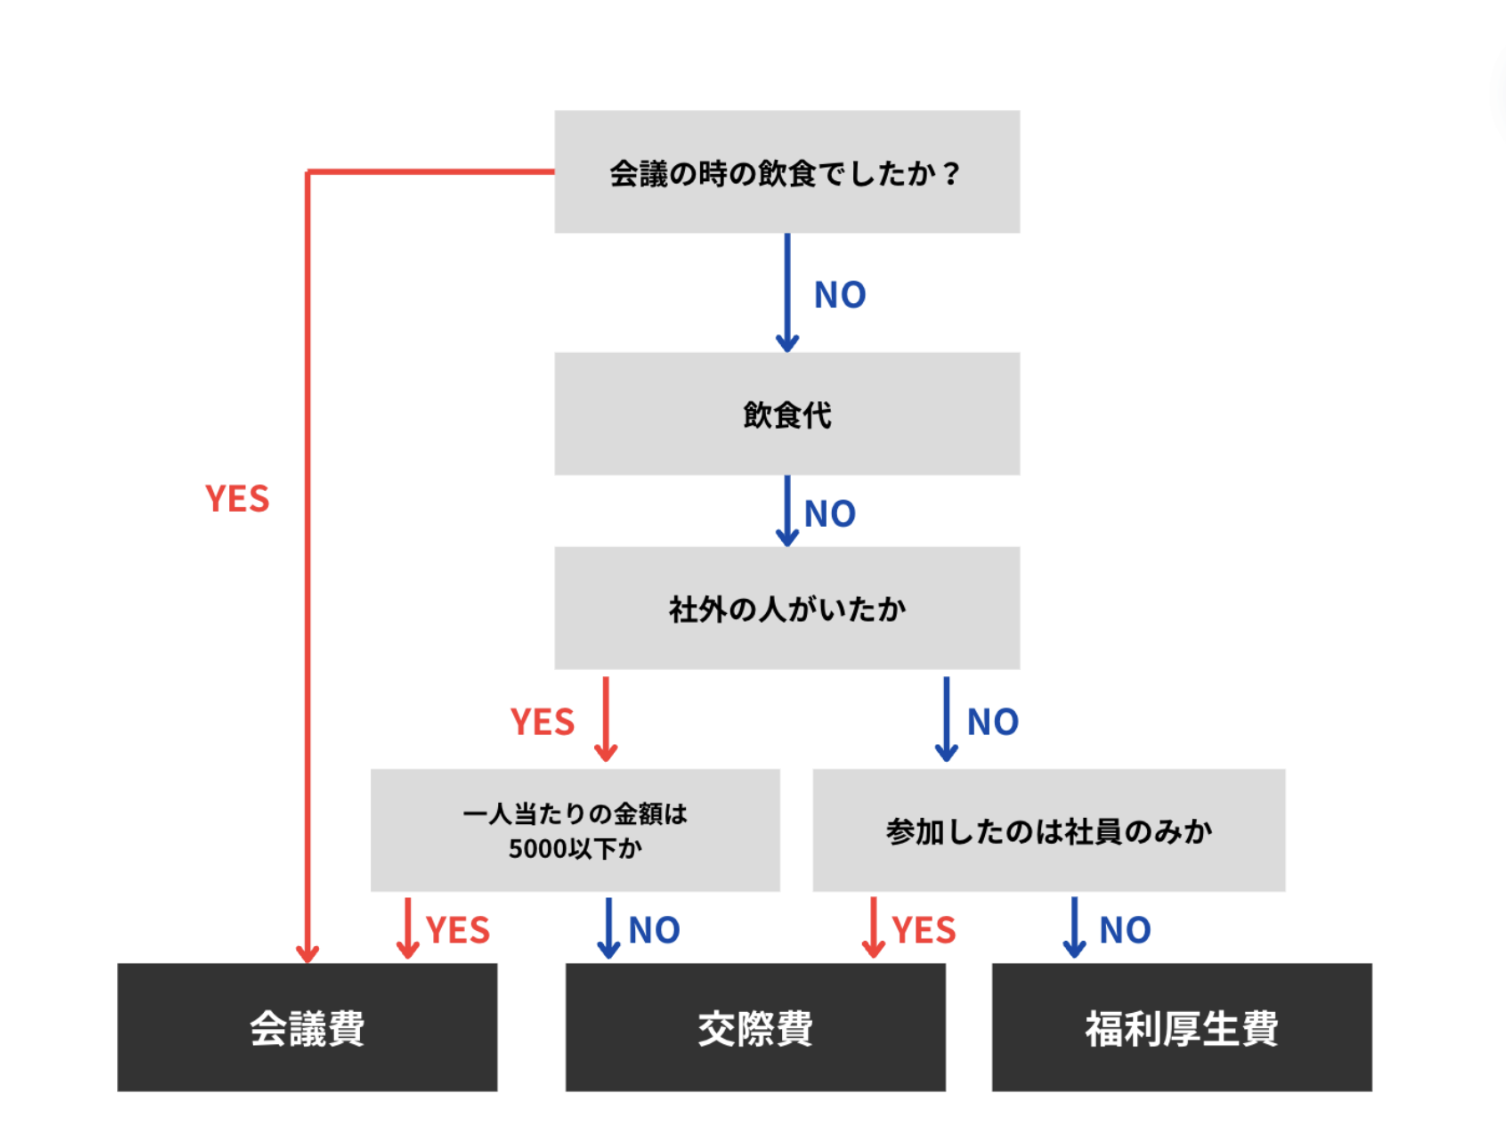
実務においては、「会議費」「接待交際費」に加えて「社内飲食費」や「福利厚生費」との線引きが曖昧になりがちです。それぞれの定義と税務上のメリット・デメリットを整理したのが以下の比較表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 会議費(少額飲食等) | 1人あたり10,000円以下(社外取引先との飲食を含む) | 昼食弁当、喫茶代、商談を兼ねたカジュアルな会食 | 全額損金算入可能。節税効果が最も高く、所定の書類保管が必須。 |
| 接待交際費 | 1人あたり10,000円超、または贈答・ゴルフ等の費用 | 高級料亭での接待、中元・歳暮、取引先の歓送迎会 | 資本金1億円以下の中小企業は年800万円枠まで損金算入可能。大企業は50%のみ。 |
| 社内飲食費 | 役員・従業員のみの飲食(金額にかかわらず1万円特例対象外) | 役員同士の慰労会、特定部署の打ち上げ飲み会 | 原則として交際費。全従業員対象でない限り、会議費としての処理は厳禁。 |
| 福利厚生費 | 全従業員を平等に対象とする社内イベント等の飲食代 | 全社忘年会、新年会、歓送迎会(社会通念上妥当な額) | 全額損金算入可能。一部の人間だけが参加する会合は否認リスク大。 |
会計上の仕訳において、日常的な経費精算では「会議費 勘定科目」を選択するケースが一般的ですが、税務上は「交際費等から除外される飲食費」という位置づけになります。つまり、社内ルールで帳簿上の勘定科目をどう呼ぶか以上に、税法上の要件をクリアしているかどうかが問われます。
【実態検証】アルコールはNG?経理担当者と税理士が明かす現場のリアル
実務の現場で頻繁に交わされる疑問が「ビールやワインなどのアルコールが入ったら、その時点で会議費にはできないのか?」という問題です。ネット上の質問サイトやSNS上でも、「酒が1滴でも入れば交際費」「乾杯のビール1杯までなら会議費」といった様々な臆測が飛び交っています。
大手税理士法人に所属する複数の税理士への取材によると、国税庁の法令解釈において「酒類の提供を一律に禁止する明文規定は存在しない」というのが一致した見解です。国税庁が示す交際費等の範囲に関する通達では、会議費として認められる範囲を「会議に関連して、茶菓、弁当その他これらに類する飲食に通常要する費用」としています。したがって、以下のようなグラデーションで実態が判断されます。
例えば、午後の長時間の戦略会議後に、同じ会議室や近隣の個室で簡単な缶ビールや軽食をつまみながら意見交換を行った場合、それが通常要する費用(1人あたり数千円程度)であり、議事録等の記録が残っていれば「会議費」として十分主張が可能です。一方で、夜の繁華街の居酒屋に場所を移し、乾杯から2時間以上にわたって大量のアルコールとコース料理を消費している場合、書類の件名に「新プロジェクト打ち合わせ」と書いてあったとしても、実態は「接待・供応」とみなされ、交際費への振り替えを指導される可能性が極めて高くなります。
ただし、仮に居酒屋での飲食であっても、社外の取引先が同席し、1人あたりの合計金額が10,000円以下であり、所定の書類要件を満たしていれば「税法上の交際費等除外(少額飲食費)」として全額損金算入できます。現場の経理実務では、この「本来の会議費」と「1人1万円特例による交際費除外」を混同せず、証憑をどう整理するかが運命の分かれ道となります。
一般に知られていない盲点とネットの誤解|税務調査で否認される3大パターン
税務調査において、飲食費に関する項目は調査官が真っ先にルーペを当てる重要チェックポイントです。形式上は要件を満たしているように見せかけても、実態の不整合から追徴課税(過少申告加算税や重加算税)に追い込まれる企業が後を絶ちません。現場で頻発している代表的な否認パターンを暴きます。
1. 参加人数の水増し(悪質な仮装隠蔽)
総額36,000円の飲食代について、実際には社外取引先と2名で利用したにもかかわらず、1人1万円の枠内に収めるために「4名で利用」と経費精算伝票に記載する手口です。税務調査官は、飲食店のレシートに印字された「客数」の印字や、注文された料理・グラスの数、さらには予約サイトの履歴まで精査します。人数の虚偽記載が発覚した場合、単なる経理ミスではなく「仮装・隠蔽」と認定され、最も重い重加算税(原則35%)が課される致命傷となります。
2. 社内飲食費の「取引先同席」への偽装
前述の通り、1人1万円以下の除外特例は「社外の者に対する接待等」に限定されています。社内の役員や同期社員だけで行った飲み会を会議費として落とすために、架空の取引先名や親しい知人の名前を用紙に記載するケースです。反面調査や当日のスケジュール照合によって同席が嘘だと暴かれれば、交際費として損金不算入になるだけでなく、参加した社員個人への「給与」として認定され、源泉所得税の追徴課税が発生するダブルパンチを食らうことになります。
3. 消費税の「税込・税抜」の判定ミス
意外な落とし穴となるのが、自社の経理方式と10,000円基準の関係です。国税庁の通達上、1人あたり10,000円の判定は「会社の採用している経理方式」によって判定されます。税抜経理を採用している企業であれば「税抜10,000円(税込11,000円)」まで許容されますが、免税事業者や簡易課税制度などで税込経理を採用している企業の場合、「税込10,000円(税抜9,091円)」が上限となります。税込経理の事業者が1人あたり税込10,500円の領収書を「1万円基準クリア」と思い込んで処理し、全額否認される事例が多発しています。
領収書の記載要件と仕訳の実務|税務署に突っ込まれない完璧な証拠保全
税務調査官の追及を跳ね返す唯一最大の盾は、国税庁が定める「書類の記載要件」を寸分違わず満たした証拠書類(証憑)の保存です。租税特別措置法施行規則第21条の8の4に基づき、以下の5つの事項が記載された書類を保存しなければ、1人1万円ルールの適用は法的に認められません。
【国税庁が義務付ける5大記載要件】
① 飲食等のあった年月日
② 飲食等に参加した得意先、仕入先その他事業に関係のある者等の氏名又は名称及びその関係(会社名・役職など)
③ 飲食等に参加した者の数
④ その飲食等に要した費用の額並びにその飲食店等の名称及び所在地
⑤ その他参考となるべき事項(会議の内容、検討テーマ、アジェンダなど)
飲食店のレシートや適格請求書(インボイス)の受領だけでは、上記のうち「参加者の氏名」や「人数」は網羅されません。したがって、経費精算書などの社内伝票にこれらの情報を漏れなく記載し、領収書の裏面または精算システム上に一体として保管しておく実務設計が不可欠です。あらかじめ「会議の目的(〇〇プロジェクトの進捗確認など)」を一筆添えておくことで、税務調査時の説得力は格段に跳ね上がります。
【プロの結論】企業規模別・損金算入限度額を最大活用する経費ガバナンス
会議費と交際費の境界線を理解した上で、最終的に重要となるのは「自社の企業規模に合わせた経費戦略の構築」です。すべての企業が一律のルールで縛られているわけではありません。
資本金1億円以下の中小企業:年800万円枠と1万円ルールの併用
多くの中小企業にとって最大の武器となるのが、年間800万円までの接待交際費が全額損金算入できる「定額控除限度額の特例」です。年間の交際費総額が800万円に到底届かない企業であれば、無理に1人1万円枠を意識して会議費に振り分ける必要性は低くなります。しかし、営業活動が活発で交際費が800万円を超過しそうな成長企業においては、1人1万円以下の飲食をきっちりと「会議費(交際費除外)」として別枠処理することで、800万円枠を温存し、課税所得を圧縮する大きな節税メリットが生まれます。
資本金1億円超の大企業:ガバナンス徹底によるリスク遮断
資本金1億円を超える大企業では、中小企業のような800万円枠は使えず、「接待飲食費の50%のみ損金算入」か「全額損金不算入」という厳しい制約が課されます。そのため、大企業における1人1万円ルールの活用は、数千万円から億円単位の損金算入インパクトを持ちます。経理DXツールを導入し、飲食代の入力時に参加者名・取引先区分の入力を強制するなど、現場の裁量に頼らないシステム的な証憑回収フローを構築すべきです。
【会議 費 交際 費 違い】に関するよくある質問(FAQ)
Q1:1人あたり1万円を1円でも超えてしまった場合、超えた分だけが交際費になるのですか?
A1:いいえ、全額が交際費等になります。例えば1人あたり10,001円の会食費であった場合、1円だけが交際費になるのではなく、10,001円の「全額」が交際費として扱われます。この判定は極めてシビアですので、端数計算やサービス料、消費税の取り扱いには細心の注意が必要です。
Q2:1次会と2次会で同じ取引先と同じ店(または別の店)に行った場合、合算して判定しますか?
A2:実質的に同一の会食と認められる場合は合算して判定するのが税務の原則です。別の店に移動したとしても、同じメンバーで連続して行われた飲食であれば「1つの接待」とみなされ、1次会と2次会の合計金額を参加人数で割って1人あたり10,000円を超えているかどうかが判定されます。意図的な分割精算は調査官に即座に見破られます。
Q3:個人事業主・フリーランスにも「1人1万円ルール」は関係ありますか?
A3:直接的な関係はありません。個人事業主には法人税法のような「交際費等の損金不算入制度」が存在しないため、事業に必要な支出(売上につながる関係性の構築など)であれば、金額の上限なく全額を経費として計上できます。ただし、事業との直接の関連性が証明できないプライベートの飲食は家事費として否認されるため、取引先情報や打ち合わせ内容の記録が必要である点は法人と同様です。
まとめ:正しい知識と証憑管理で税務リスクをゼロにする
会議費と交際費の境界線は、単なる経理上のテクニックではなく、企業の健全な財務体質とコンプライアンス姿勢を映し出す鏡です。2024年の法改正によって「1人あたり10,000円」へと損金算入の間口が広がったからこそ、税務当局は「その飲食が真に事業目的であったか」「虚偽の人数や架空の取引先が記載されていないか」という実態面をより厳密に追及するようになっています。
現場の営業担当者がストレスなく経費精算を行い、かつ会社が税務リスクを完全に遮断するためには、ルールの社内周知と証憑回収の自動化が欠かせません。「実態のない名目だけの会議費」に頼ることなく、正しい基準と万全な記録をもって、積極的かつクリーンなビジネス投資を推進してください。 (出典: 会議 費 交際 費 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。