プール金とは?裏金との違いや違法性の境界線と正しい会計処理を徹底解説
ビジネスの現場や芸能・クリエイター事務所、あるいは地域コミュニティや社内ベンチャーの現場で耳にすることの多い「プール金」。言葉の響きから「何か不透明な裏金ではないのか」「脱税に使われる隠し口座ではないか」とネガティブな疑念を持たれることも少なくありません。しかし、本来のプール金は、将来発生する特定の支出や不測の事態に備えて資金を意図的に留保・蓄積しておく実務上の手段です。
問題は、その管理手法や運用の実態が極めて曖昧になりやすい点にあります。帳簿に記載せず運用すれば税務調査で重加算税を課される脱税行為となり、管理者の独断で使われれば業務上横領という重大な刑事事件へと発展します。2026年現在、電子帳簿保存法の完全義務化やインボイス制度の定着により、企業や個人を取り巻く資金移動の透明性はかつてないレベルで可視化されています。本稿では、プール金の本来の意味から裏金・預かり金・内部留保との本質的な違い、法的な境界線、そしてトラブルを未然に防ぐ正しい会計処理まで、現場の取材事例をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:プール金自体は違法ではなく「将来の特定支出のために留保する資金」だが、帳簿外で管理した瞬間に「裏金」となり脱税に直結する。
- 要点2:芸能事務所やフランチャイズ等で頻発する返金トラブルの主因は、法的な「預かり金」と事業資金の混同および返還規定の欠落にある。
- 要点3:適正運用には「預かり金」「別段預金」などの正規な勘定科目による可視化と、使途・精算ルールを明文化した合意書の締結が不可欠である。
プール金とは一体どんなお金?裏金や積立金との決定的な違い
プール金とは、英語の「pool(共同出資する、資金を集めて蓄える)」に由来し、組織やプロジェクト内で特定の目的のために集められ、一時的に留保・蓄積された資金を指す実務用語です。社内プロジェクトの予備費、部活動や親睦会の運営費、将来発生する修繕費用の準備など、日常的な経済活動の中で広く活用されています。
読者の多くが疑問を抱くのは、「プール金と裏金は何が違うのか」「企業の積立金や内部留保とは別物なのか」という点でしょう。結論から言えば、最大の違いは「財務諸表(決算書)の帳簿に正しく記載されているか」「使途や管理主体に透明性があるか」という2点に集約されます。
「裏金」は、意図的に売上を除外したり架空の経費を計上したりして帳簿外に捻出された、完全に違法な簿外資金です。税務申告を回避し、賄賂や私的流用など公にできない使途に充てられる点が本質的な特徴です。一方、適正なプール金は、集金から支出までのすべてのプロセスが帳簿に記録され、関係者に対して使途の明細が開示されます。
また、企業の財務基盤を支える「内部留保」との混同も目立ちます。内部留保とは、企業が稼ぎ出した利益から法人税や株主配当などを支払った後に残る「利益剰余金」の蓄積であり、貸借対照表(B/S)の純資産の部に計上される純然たる自己資本です。対してプール金は、会計上の公式な勘定科目ではなく、特定の現場や契約関係において資金を一時的にキープしておく状態を指す通称に過ぎません。

【徹底比較】プール金・裏金・預かり金・内部留保の性質とリスク一覧
資金の呼び名が異なれば、求められる法的手続き、会計処理、税務上のリスクも根本から異なります。現場で曖昧に扱われがちな4つの資金形態について、客観的な比較データをまとめました。
| 項目 | 詳細・性質 | 会計上の扱い・勘定科目 | 法的リスク・編集部の評価 |
|---|---|---|---|
| 適正なプール金 | 将来の特定支出や突発的経費に備え、目的を定めて一時保留する資金。 | 「預かり金」「前受金」「別段預金」など実態に応じた科目で処理。 | 完全合法。ただし帳簿の明細管理と規約の明文化が運用の絶対条件。 |
| 裏金(簿外資金) | 売上除外や架空外注費などにより、意図的に帳簿から隠蔽・蓄積された資金。 | 帳簿外(簿外)。会計データ上には一切存在しない。 | 完全違法。脱税(所得税法・法人税法違反)および重加算税(最大40%)の対象。 |
| 預かり金 | 従業員の源泉所得税や取引先からの清算用前受金など、後で支払う義務がある金銭。 | 負債の部「預り金」として計上。自社の資産ではない。 | 完全合法。流用すると横領罪や契約不履行のリスクがあるため厳格管理が必要。 |
| 内部留保 | 税引き後当期純利益から配当金などを除いた企業利益の累積額。 | 純資産の部「利益剰余金」に計上される正式な財務概念。 | 完全合法。企業の財務健全性や設備投資の原資となる健全な資産。 |
合法と違法を分ける境界線|税務調査と脱税リスクの深層
「プール金を作る行為自体が違法なのか」という疑問に対する明確な答えは、「作ること自体は合法だが、作り方と開示を誤ると即座に違法となる」です。税務当局が企業や個人事業主を調査する際、最も厳格に追及するのが「売上の除外」と「架空経費による簿外プール」の有無です。
国税庁の調査官が現場で着目するのは、帳簿に記載されていない「別口座」や「オフィスの金庫に保管された現金」です。例えば、取引先から現金で受け取った売上代金を法人の公式口座に入れず、代表者や現場責任者の別口座にプールした場合、これは税法上「仮装・隠蔽」とみなされます。たとえそのお金が「来期のクレーム対応費用」や「従業員への臨時ボーナスの原資」といった会社のための目的であっても、申告段階で除外されていれば弁解の余地なく脱税と判断されます。
国税当局から仮装・隠蔽と認定された場合、本税に対する延滞税に加え、極めて重い「重加算税(過少申告加算税に代えて35%、無申告の場合は40%)」が追徴課税されます。さらに、悪質な手口や多額の脱税事案では、査察部(いわゆるマルサ)の告発によって検察庁へ送致され、刑事罰(懲役刑および罰金刑)を受けるリスクすらあります。プール金は「会社の公式な台帳に1円単位で記録されているか」が、合法と違法を分かつ絶対的な一線です。

【実態検証】事務所のプール金制度と返金トラブルに見る現場のリアル
近年、特に深刻なトラブルとして浮上しているのが、芸能事務所、声優・モデル事務所、クリエイターのマネジメント会社、あるいはフランチャイズ(FC)チェーン本部に見られる「プール金制度」をめぐる紛争です。
こうした現場では、所属タレントや加盟店に対する月々の報酬支払い時に、「将来の宣伝広告費」「海外遠征積立金」「トラブル発生時のペナルティ担保金」といった名目で、ギャランティの10%〜20%程度をあらかじめ天引きしてプールする慣習が存在します。しかし、タレントが独立・移籍する際やFCを脱退する際に、以下のようなトラブルが頻発しています。
- 「退所時に返金を求めたら、規約を理由に一切返還を拒否された」
- 「何に使われたのか経費の内訳や領収書を提示してくれない」
- 「事務所側の運営費や家賃の支払いにいつの間にか使い込まれていた」
SNSやネット掲示板、法律相談サイトを検証すると、「5年間で総額300万円以上プールされていたが、事務所をやめるときに『違約金と相殺する』と言われ一銭も戻らなかった」という切実な告発が散見されます。契約書においてプール金の法的性質が「預かり金」なのか「役務提供の対価(支払完了)」なのかが曖昧にされたまま、実質的な拘束手段や資金繰りの補填として悪用されている実態が浮き彫りになっています。
法的には、他人の金銭を特定の目的のために預かる場合、目的が消滅した際やすべて使い切らなかった残額については、当然に返還義務が生じます。返還条項があいまいな契約書に安易にサインしてしまうと、後日民事訴訟に発展しても回収が極めて困難になるケースが後を絶ちません。
私的流用と業務上横領の罠|組織の甘えが生む心理的メカズム
プール金が引き起こすもう一つの重大な犯罪リスクが、「管理担当者による私的流用」です。帳簿外または管理が緩い状態でプールされた資金は、刑法第253条が定める業務上横領罪(10年以下の懲役)の温床となります。
多くの横領事件において、最初から大金を盗む意図を持っていた犯人は少数派です。大半のケースは、「今月だけ冠婚葬祭でお金が足りないから、来月の給料日に必ず戻す」「社内飲み会の余剰金だから、少し拝借しても誰も気づかない」という、ほんの数万円の借用感覚からスタートします。しかし、発覚しないことが分かると金銭感覚が麻痺し、ギャンブル、投資、遊興費へとエスカレートし、最終的に数千万円規模の巨額使途不明金となって破滅を迎える構造が繰り返されています。
この現象の背景には、組織社会学や心理学で指摘される「集団的無責任(Groupthink)」と「心理的バウンダリー(境界線)の侵蝕」が存在します。複数人で共有するお金であるはずのプール金が、特定の管理者ひとりの手元に長期間置かれることで、「自分が苦労して管理しているのだから、ある程度の自由裁量は許されるはずだ」という心理的錯覚(モラル・ライセンシング)が働きます。公私混同を許容するルーズな組織風土と、客観的な第三者監査の欠如が、善良な従業員を犯罪者へと変貌させてしまうのです。
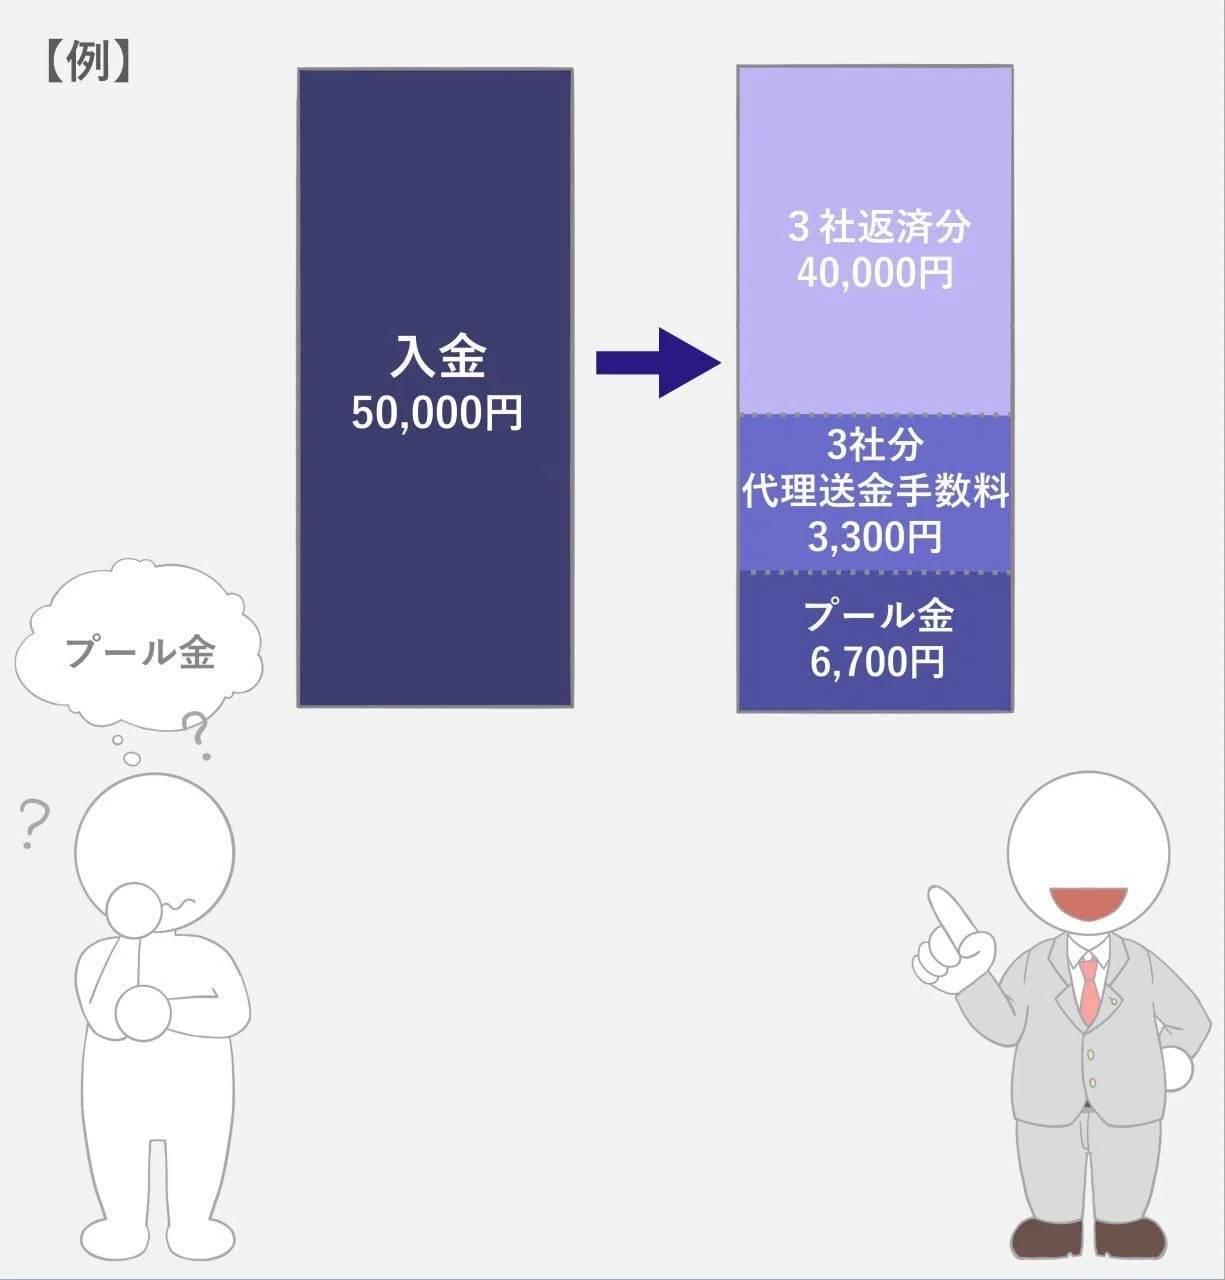
適正なプール金の会計処理と勘定科目|トラブルを防ぐ実務ルール
会社経営や団体運営において、突発的な支出に備えて合法的に資金を留保したい場合、どのように経理処理を行えばよいのでしょうか。前提として、会計基準に「プール金」という勘定科目は存在しません。資金の性質と法的な帰属先に応じて、以下の勘定科目を正しく使い分ける必要があります。
1. 他人から集めたお金・将来返還する可能性がある場合
従業員の積立金、取引先からの一時的な保証金、プロジェクト参加者から集めた実費準備金などは、自社の資産ではなく負債に該当します。
- 使用する勘定科目:「預り金(流動負債)」または「前受金(流動負債)」
- 仕訳例(資金受取時):(借方)普通預金 500,000円 /(貸方)預り金 500,000円
- 実務ポイント:自社の運転資金口座とは完全に分離し、「別段預金」口座等を作成して資金の混同を物理的に防ぐことが鉄則です。
2. 自社の利益・資金から将来の特定支出に備えて取り置く場合
自社の将来の設備投資、社屋修繕、あるいは新規事業準備のために資金を取り分けておくケースです。
- 使用する勘定科目:資産側では「定期預金」「別段預金」、純資産側では株主総会の決議を経て「修繕積立金」「別途積立金(利益剰余金の区分)」として処理。
- 実務ポイント:費用として処理して税金を減らすことはできません。あくまで税引き後の利益から積み立てるか、単なる現預金の口座移動として処理するため、積立自体で節税になることはありません。
【プロの結論】プール金運用で破綻しないための3大鉄則
組織におけるプール金トラブルを根絶し、健全なガバナンスを維持するためには、感情論や信頼関係に依存しない仕組み化が不可欠です。現場の健全性を測る判断基準として、以下の3大鉄則を厳格に適用してください。
- 「1人管理」の完全排除とデュアルコントロールの確立: 通帳の保管者と届出印・オンラインバンキング承認キーの管理者を必ず別人にする。入出金時には必ず複数人の承認フローを経由させる。
- 返還基準と使途を定めた「契約書・規約」の明文化: 事務所契約や共同プロジェクトでは、「いかなる経費に充当されるのか」「中途解約時に残額はどう返還されるのか」「精算時の証憑(領収書)開示義務」を書面で締結する。
- 四半期ごとの残高突合と監査の徹底: 通帳の現在残高と帳簿上の残高を最低でも四半期(3か月)に一度照合し、差額が1円でも生じた場合は即座に原因を究明・関係者へ共有する。
【プール金とは】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスが「将来の納税用」にプール金を作るのは問題ありませんか?
A1:全く問題ありません。むしろ予定納税や確定申告時の所得税・住民税・消費税の支払いに備え、売上の一部を別口座にプールしておくことは極めて健全な財務管理です。事業用口座からプライベートな納税準備口座へ移動させる際は、「事業主貸」の勘定科目を用いて正確に帳簿付けを行えば、税務調査で否認されることはありません。
Q2:会社の歓送迎会や忘年会のために社員から毎月集めるプール金は確定申告が必要ですか?
A2:社員から集めた会費をそのまま飲食代などの実費精算に全額充当している限り、利益(所得)は発生しないため、確定申告や課税の対象にはなりません。ただし、幹事が余剰金を自分の生活費口座に長期間放置したり、私用で流用したりした場合は、トラブルの原因となるだけでなく贈与や一時所得、最悪の場合は横領を疑われるリスクがあるため、専用の封筒や小口現金出納帳で明確に管理すべきです。
Q3:芸能事務所やFC本部から退所・脱退する際、預けていたプール金が返還されない場合はどこに相談すべきですか?
A3:まずは契約書に記載された返還規定を確認した上で、内容証明郵便により「預託金残額の精算書および領収書控えの開示、残余金の返還」を請求します。相手方が応じない、あるいは使途不明金が疑われる場合は、契約トラブルやエンターテインメント法務に強い弁護士、または独立行政法人国民生活センター(消費者ホットライン「188」)に速やかに相談することをお勧めします。
まとめ:透明性こそが組織と個人を守る唯一の防壁
「プール金」という言葉自体には、本来、善も悪もありません。将来の事業発展や組織内の円滑な運営を支えるための知恵として、正しく使われれば極めて有用な資金プールとなります。しかし、ひとたび帳簿から隠され、使途の透明性が失われた瞬間、それは巨額の追徴課税を招く脱税の温床となり、人間関係や社会的信用を根底から破壊する業務上横領の火種へと転落します。
コンプライアンスの遵守と取引の可視化が標準となった現在、「阿吽(あうん)の呼吸」や「昔からの慣習」でプール金を運用する時代は完全に終わりました。企業経営者であれ、所属タレントであれ、あるいは小規模なコミュニティの管理者であれ、すべての資金移動を「客観的な勘定科目」と「明文化されたルール」の下に置くこと。その徹底した透明性こそが、組織と個人の双方を予期せぬリスクから守る唯一の防壁です。 (出典: プール 金 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。