間接税とは?直接税との決定的な違いと身近な税金一覧を徹底解説
買い物のたびにレジで支払う消費税。毎日の生活に深く根付いている税金ですが、これが税法上で「間接税」と呼ばれるグループに属していることを意識する機会は多くありません。実は、私たちが日常的に口にするビールや煙草、マイカーに給油するガソリン、さらには週末の温泉地やゴルフ場での支払いに至るまで、驚くほど多彩な間接税が日々の出費に組み込まれています。
給与から天引きされる所得税や会社が納める法人税といった「直接税」と何が決定的に異なるのか。なぜ国は間接税を必要とし、どのような社会課題を抱えているのか。2026年の最新税制動向やインボイス制度が定着した現場の生々しい実態を踏まえ、制度の骨格から生活への影響までを詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:間接税の核心は「税金を負担する人(担税者)」と「国や自治体に納める人(納税義務者)」が分離している点にある。
- 要点2:消費税だけでなく酒税・たばこ税・揮発油税から入湯税まで多岐にわたり、税収の安定性と引き換えに「逆進性」という構造課題を抱える。
- 要点3:インボイス制度導入を経て事業者の納税実務は激変しており、2026年の税制論議においても家計と現場双方の負担バランスが問われている。
間接税とはどんな税金か?直接税との決定的な違いと基本の仕組み
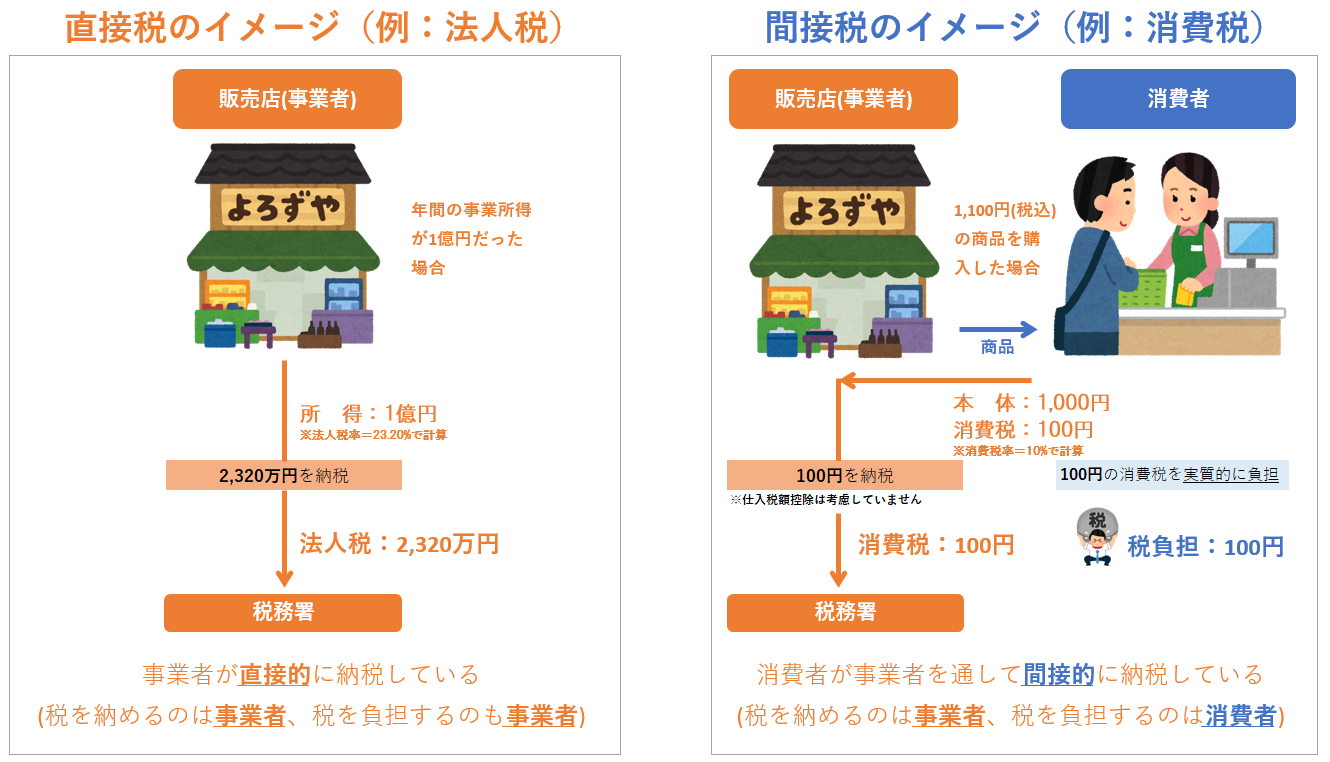
税金を分類する際、最も根本的な基準となるのが「誰が税金を実質的に負担し、誰がそれを納入するのか」という点です。財務省の解説や税法上の定義において、間接税とは「税金を負担する者(担税者)と、納税する義務を負う者(納税義務者)が異なる税金」と規定されています。
私たちがスーパーやコンビニで1,100円(うち消費税100円)の商品を購入した場合、税金を実質的に支払っている(負担している)のは消費者です。しかし、その100円を税務署に直接申告・納付するのは消費者個人ではなく、商品を販売した事業者です。事業者が日々の売上の中で預かった税金を、決算期ごとにまとめて国や自治体に納めます。このように、負担者から納付者へと税が「間接的」に移転する仕組みを持つことから、間接税と呼ばれます。
対照的な存在が「直接税」です。直接税の代表格である所得税や住民税、法人税では、税金を負担する個人や企業自身が納税義務者となります。会社員の場合は給与天引き(源泉徴収)が行われるため納付の手間を実感しにくいものの、法律上の納税義務者はあくまで給与を受け取った個人自身です。自らの所得や利益に対して直接課税され、自らの名義で納める構造を持ちます。
所得税や法人税などの直接税は、個人の年収や企業の収益規模に応じて税率を変える「累進課税」を導入しやすく、個々の「担税力(税金を負担する経済的な能力)」に応じたきめ細かな課税が可能です。一方で、間接税は購入行為そのものに課税されるため、支払う人の資産や所得状況を問いません。この徴収ルートの簡便さと公平性の捉え方の違いこそが、税制の根底にある対立点となっています。

【一覧表で比較】身近に潜む間接税の具体例と国税・地方税の区分
間接税は消費税だけに留まりません。国の財政を支える「国税」と、都道府県や市区町村の行政サービスを支える「地方税」のそれぞれに、多種多様な間接税が網の目のように配置されています。私たちが普段「商品の代金」として支払っている額のなかに、どのような税金が含まれているのかを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 消費税・地方消費税(国税/地方税) | 標準税率10%(国7.8%・地方2.2%)、飲食料品等の軽減税率8%(国6.24%・地方1.76%) | 国内取引の全般に広く薄く課税される基幹税目 | 国の最大財源。景気変動に強く安定しているが低所得層への負担感が最大の論点。 |
| 酒税(国税) | 350ml缶換算でビール・発泡酒・第3のビールの一本化が進行(段階的税率見直し完了局面) | 酒類の種類やアルコール度数に応じて課税 | 嗜好品への課税。ジャンルごとの税率格差是正により市場シェアや開発競争が激変。 |
| たばこ税(国税/地方税) | 1箱あたり定価の約6割が各種たばこ税(たばこ特別税含む) | 1本単位で課税。加熱式たばこも重量・価格に応じた課税方式へ移行 | 極めて高い税負担率。健康被害抑制政策と税収確保の狭間で増税ターゲットになりやすい。 |
| 揮発油税および地方揮発油税(国税) | ガソリン1リットルあたり53.8円(本則28.7円+特例上乗せ25.1円) | 給油時の店頭表示価格に内包されて請求される | ガソリン税に消費税が重なる「二重課税問題」として長年ドライバーの不満が噴出。 |
| 入湯税(地方税・市町村税) | 1人1日あたり標準150円(自治体の条例により増減あり) | 温泉旅館や温浴施設の宿泊・利用料金に自動加算 | 目的税として環境衛生や観光振興、消防施設整備に充当される地域密着型の間接税。 |
| ゴルフ場利用税(地方税・都道府県税) | 1人1日あたり標準800円を上限に、コース規模等により400〜1,200円程度 | プレイ代金の精算時にプレーヤーが施設経由で納付 | ゴルフ場周辺の道路整備等の財源。他スポーツとの不公平感を巡り廃止論議が続く。 |
表から明らかなように、間接税は生活のあらゆる接点に張り巡らされています。宿泊を伴う温泉旅行に出かければ「消費税」「入湯税」が二重にかかり、車で移動すれば給油時に「揮発油税」「石油石炭税」、さらに高速道路料金にも消費税が加算されます。私たちが「物価」として捉えている金額のかなりの割合を、実は間接税が占めているのです。
なぜ間接税が導入・重視されたのか?財政の歴史とメリット・デメリット
日本はかつて所得税や法人税を柱とする直接税中心の国家でした。1980年代前半、いわゆる「直間比率(直接税と間接税の比率)」は直接税が7割以上を占めていました。しかし、1989年の消費税導入(税率3%)を皮切りに、税率の引き上げが段階的に行われ、現在では間接税が国家財政の最重要パーツへと押し上げられています。国が間接税への依存を高めてきた背景には、明確な構造的理由があります。
間接税の最大のメリット:景気変動に強く「広く薄く」集められる安定性
所得税や法人税は、不況になると個人の給与減や企業の赤字転落によって税収が急激に落ち込みます。これに対し、人間は不況であっても食料品や日用品を買わずに生活することはできません。消費という生命維持活動そのものに課税する間接税は、景気の好不況による税収の振れ幅が極めて小さく、安定した税収をもたらすという絶大な利点があります。
また、少子高齢化が深刻化する日本において、現役世代の勤労所得だけに重税を課し続ければ、労働意欲の減退や国外脱出を招きかねません。間接税であれば、年金生活を送る高齢者世代や訪日外国人観光客(インバウンド消費)からも広く公平に財政負担を分担してもらうことが可能になります。社会保障費が膨張を続ける日本財政にとって、間接税の強化は避けて通れない選択肢だったといえます。
深刻なデメリット:所得格差を拡大させる「逆進性」の壁
一方で、間接税には見過ごせない致命的な弱点が存在します。それが「逆進性(ぎゃくしんせい)」の問題です。
直接税である所得税は、収入が多い人ほど高い税率が適用される超過累進税率をとっているため、富の再分配機能が働きます。しかし、消費税などの間接税は、年収200万円の世帯であっても年収2,000万円の富裕層であっても、同じ100円のパンを買えば同じ10円(軽減税率なら8円)の税金を徴収されます。所得に占める生活必需品の支出割合(エンゲル係数)は低所得層ほど高くなるため、結果として「収入が低い人ほど所得に対する税負担率が重くなる」という逆転現象が生じてしまうのです。
この逆進性を緩和するために、2019年の消費税率10%引き上げと同時に「飲食料品および定期購読の新聞」に対する軽減税率(8%)が導入されました。しかし、軽減税率は高額な高級食材を買う富裕層にも等しく恩恵が及ぶため、欧州諸国などで導入されている「給付付き税額控除(低所得者に現金を還付する仕組み)」と比べ、真の格差是正になっているのかという議論は今なお決着を見ていません。
【実態検証】インボイス制度と2026年最新の税制改正が現場に与えた影響
間接税の仕組みを語る上で、近年最大のパラダイムシフトとなったのが2023年10月に開始された「インボイス制度(適格請求書等保存方式)」です。制度導入から時間が経過した2026年現在、ビジネスの現場ではどのような地殻変動が定着したのでしょうか。
個人事業主・フリーランスを直撃した「税の押し付け合い」
インボイス制度の本質は、「仕入税額控除」の要件を厳格化し、間接税の徴収漏れを防ぐことにあります。買い手側の企業は、登録番号が記載された適格請求書(インボイス)を受け取らなければ、自社が支払った消費税分を売上消費税から差し引くことができなくなりました。
これにより、免税事業者(年間の課税売上高が1,000万円以下の事業者)として活動してきたフリーランス、建設現場のひとり親方、ライター、配送ドライバーなどの小規模事業者は、過酷な二者択一を迫られました。「課税事業者になって自ら消費税を納めるか」「免税のままで取引先から消費税相当分の値下げを要求されるか」という選択です。業界関係者の証言やフリーランスの実態調査データによると、多くの小規模事業者が実質的な手取り収入の減少、あるいは煩雑な税務処理による事務コストの激増に直面しています。
2026年度税制改正論議:防衛財源と給与所得控除の見直し
2026年現在の税制改正の現場でも、間接税を巡る駆け引きは激化しています。政府が打ち出す防衛財源の確保や少子化対策(子ども・子育て支援金制度)の財源として、たばこ税の段階的増税が日程に上り続けています。1箱1,000円の大台が現実味を帯びるなか、喫煙者層への偏重課税に対する不満は高止まりしています。
さらに、電気自動車(EV)の急速な普及に伴い、ガソリン税(揮発油税)の税収が中長期的に落ち込むことが確実視されるなか、「走行距離課税」など新たな間接課税の枠組みを巡る議論が水面下で活発化しています。車社会を支える地方住民への打撃が大きすぎるとして反対意見も根強く、モビリティと間接税のあり方は転換期を迎えています。
一般に知られていない盲点とネットの誤解|「二重課税」と益税論争の真相
間接税をめぐっては、インターネット上やSNSで感情的な議論や事実誤認が絶えません。特に多くの生活者や事業者が誤解しやすい2大テーマについて、法的な事実と実態を整理します。
誤解1:ガソリン税は「Tax on Tax(税金への課税)」という構造的矛盾
ドライバーの間で長年激しい怒りを買っているのが、ガソリン価格における「二重課税」の問題です。ガソリンスタンドのレシートを精査すると分かりますが、本体価格に揮発油税(1リットルあたり53.8円)や石油石炭税が加算された総額に対して、さらに10%の消費税が課されています。つまり「税金に対してさらに消費税をかけている」状態です。
財務省側の見解としては、「揮発油税はガソリンの製造者(石油元売り会社)に課される税金であり、元売りがガソリンを出荷する段階でコストの一部として本体価格に転嫁されている。したがって消費者が支払う段階では単なる商品の製造原価の一部であり、二重課税には当たらない」と説明されています。しかし、消費者感情として納得感を得るのは難しく、エネルギー価格高騰のたびに特例税率のトリガー条項凍結解除とともに批判の矢面に立たされ続けています。
誤解2:「消費税は預かり金だからネコババしている」という益税神話の法的な誤り
ネット上の言説で頻繁に見られるのが、「免税事業者は客から預かった消費税をポケットに入れて私腹を肥やしている(益税である)」という批判です。しかし、この「預かり金」という概念自体が、法的には正確ではありません。
消費税の法的な位置付けを明確にした有名な裁判例(東京地裁平成2年3月26日判決、東京高裁平成4年11月25日判決など)において、司法は「消費税は事業者の売上代金の一部を構成するものであり、消費者が国に納付すべき税金を事業者が単に預かっているわけではない」と明確に判示しています。つまり、レシートに「消費税等 100円」と書かれていても、それは対価の内訳表示に過ぎず、法的な意味での寄託金(預かり金)ではないのです。
事業者は売上の中から仕入れ代金や家賃、人件費、そして税金を工面して支払っています。赤字経営の企業であっても消費税の納税義務は容赦なく発生するため、「預かった金を納めていない」という単純な道徳論で語ることは、制度の本質を見誤る原因となります。

【プロの結論】間接税と直接税のバランスから見出すべき生活防衛の基準
間接税と直接税は、それぞれが「痛税感(税を奪われている感覚)」の伝わり方に大きな違いを持っています。直接税は給与明細や確定申告で明確に引かれるため、納税者の政治への監視意識を高める効果があります。一方の間接税は、1回あたりの徴収額が少額で生活行動に溶け込んでいるため、いつの間にか国民負担率(所得に占める税金・社会保険料の割合)が上昇していても気づきにくいという心理的トラップを内包しています。
間接税時代の家計マネジメント:向き不向きの判断基準
間接税への依存度が高まる社会において、無自覚に消費を続ければ資産形成のスピードは確実に鈍化します。家計防衛の観点から、どのような行動様式が推奨され、何に慎重になるべきかをまとめました。
【間接税社会において資産を防衛しやすい人の行動】
- 軽減税率と標準税率の境界線を理解している人:外食(10%)とテイクアウト・自炊(8%)のコスト差を年間単位で把握し、日常のルーティン支出をコントロールできる人。
- 高税率嗜好品への依存度が低い人:たばこ税や酒税など、価格の大半が税金で構成されている品目を習慣的に買い続けないライフスタイルを確立している人。
- 法人・事業主として仕入税額控除を厳格管理できる人:インボイス制度のルールを適正に運用し、経費計上漏れや税額計算のミスを防ぐ体制を整えている事業者。
【無意識に税負担の重圧に飲まれる人の行動】
- コンビニや自動販売機での「ついで買い」が多い人:内税表示の安堵感から、毎回の決済に含まれる消費税や嗜好品課税の総額を把握していない人。
- 中古品売買(個人間フリマ)と課税取引の区別がつかない人:個人間売買では消費税がかからないケースが多いにもかかわらず、新品購入を盲目的に選択し続ける人。
- レシートや明細を見ない習慣がついている人:生活必需経費と税金コストを切り分ける感覚が麻痺し、物価高の真因が本体価格の上昇なのか増税・実質増税なのかを判断できない人。
税金の仕組みを知ることは、単なる制度学習ではなく、最も確実な「支出コントロールの武器」となります。国家がどのような意図を持って間接税を設計し、どこから税を徴収しようとしているのかを透視する視点を持つことが不可欠です。
【間接 税 と は】に関するよくある質問(FAQ)
Q1:直接税と間接税はどちらが多い?日本の税収の現状は?
A1:かつての日本は所得税や法人税などの直接税が圧倒的多数を占めていましたが、消費税率の引き上げ(3%→5%→8%→10%)に伴い、国の一般会計税収において消費税は最大の単一税目となりました。現在、直接税と間接税の比率(直間比率)はおよそ6対4から拮抗する水準に近づいており、間接税の存在感は歴史上最も高くなっています。
Q2:間接税の代表例である消費税は、なぜ低所得者に厳しいと言われるの?
A2:税率が所得に関係なく一律であるためです。高所得者は収入の多くを貯蓄や投資に回すことができるため所得に対する消費支出の比率が低くなりますが、低所得者は収入のほとんどを日々の生活費(食費や日用品)に充てる必要があります。その結果、「年収に対する消費税の負担割合」を計算すると低所得層の方が高くなってしまう「逆進性」が生じるためです。
Q3:入湯税やゴルフ場利用税はなぜ自治体によって金額が違うのですか?
A3:これらは地方税法の規定に基づきつつも、各地方自治体(市町村や都道府県)が条例によって税率を定めることができるためです。標準税率(入湯税150円など)が示されていますが、財政事情や観光インフラの維持管理コスト、温泉源の保護費用などに応じて自治体ごとに独自の設定が認められています。
Q4:直接税と間接税、海外ではどのような比率になっている?
A4:国によって方針は大きく異なります。アメリカは連邦レベルでの消費税(付加価値税)が存在せず、所得税などの直接税中心の国です(州レベルで小売売上税が存在)。一方で、北欧諸国(スウェーデン、デンマーク等)は付加価値税の標準税率が25%前後に達しており、間接税を社会保障の手厚い給付を支える財源として極めて重視しています。
まとめ:今後の動向と失敗しないための判断基準
間接税は、「担税者(消費者)と納税義務者(店・企業)が異なる税金」というシンプルな定義を持ちながら、その内実は国家の財政運営、所得の再分配、産業の競争力に直結する巨大な社会システムです。消費税をはじめ、ガソリン税、酒税、たばこ税、さらには観光や娯楽に関わる地方税に至るまで、私たちは生きているだけで間接税の徴収ネットワークの中で暮らしています。
2026年を迎えた現在、少子高齢化に伴う社会保障費の増大や防衛・子育て財源の確保を背景に、税の議論はますます活発化しています。間接税が持つ「安定した税収」という利点と、「逆進性や現場の事務負担」という欠点を正しく認識し、自分自身の生活費の構造を客観的に見直すことが、激動の経済を生き抜く確かな第一歩となります。 (出典: 間接 税 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。