年金手取り額早見表2026最新!夫婦・単身の実際額と天引きの真相
「ねんきん定期便に書かれた見込み額を見て生活設計を立てていたのに、初回の振込通知書を見て血の気が引きました。毎月2万円以上も少ないんです」――2026年春に65歳を迎えた元メーカー勤務の男性(65)は、通帳を握りしめながら当時の動揺を明かす。会社員時代、給与明細で「額面」と「手取り」の差を痛感していたはずの現役世代でも、年金生活に入った途端、その天引きの重さに再び打ちのめされるケースが後を絶たない。
公的年金は非課税の給付金ではなく、税法上は立派な「雑所得」として扱われる。厚生労働省や日本年金機構の公式データをもとに算定すると、額面通りの満額が口座に振り込まれることは基本的にあり得ない。2026年最新の税制および社会保険料率に基づき、単身者・夫婦別のリアルな手取り実額を可視化しながら、手元に残るお金が大幅に減る構造的な背景を解き明かしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の手取り額は額面の約85%〜90%(高所得層は75%〜80%程度)まで目減りし、介護保険料・国民健康保険料・所得税・住民税が自動天引きされる。
- 要点2:夫婦合計月額20万円受給の場合、年間で約20万〜25万円前後が社会保険料と税金で差し引かれ、実際の月換算手取りは約18万円前後に着地する。
- 要点3:繰り下げ受給による増額率は最大84%(75歳受給開始)だが、額面が増えるほど税率や保険料率の段階が上がり、手取りベースの伸び率は鈍化する。
【2026年最新】年金手取り額早見表|単身・夫婦別のリアルな受給額一覧
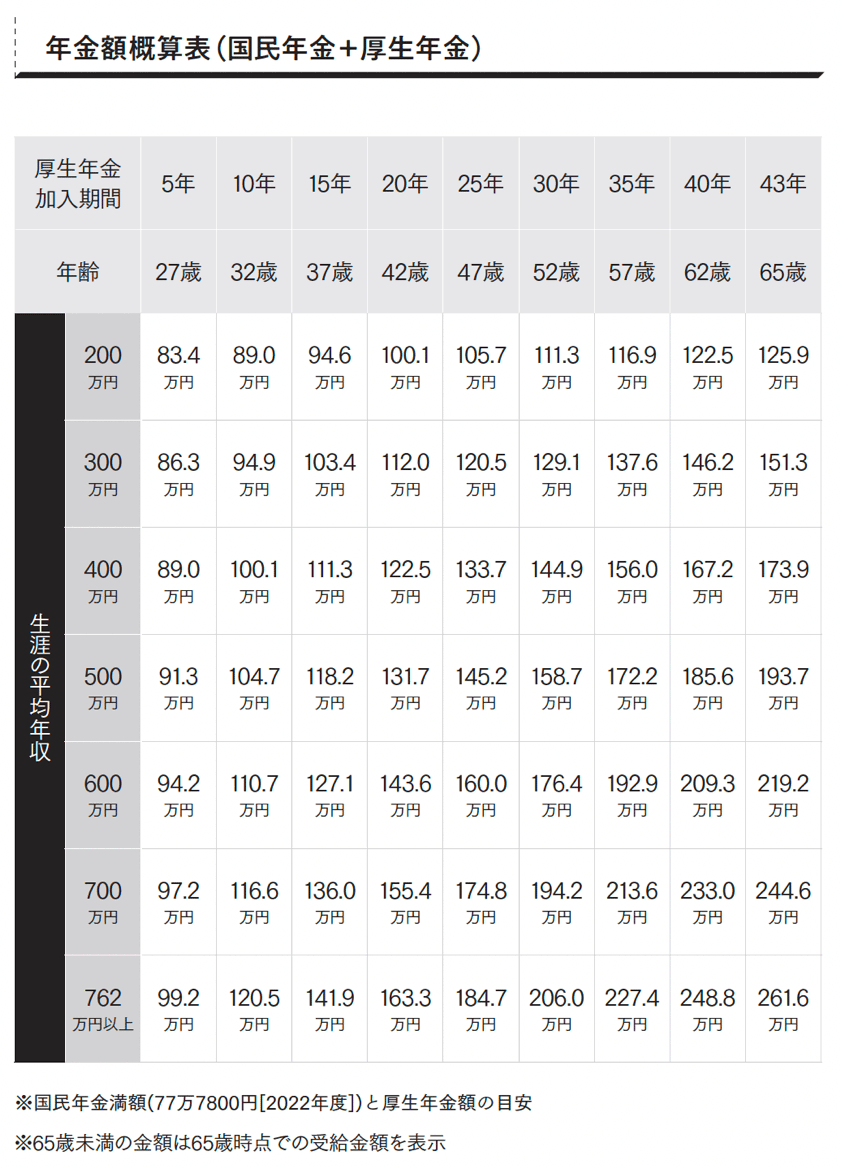
老後資金の計画を狂わせる最大の要因は、「年金の額面」を生活費の基準にしてしまう認知バイアスにある。現役引退後の家計管理において確認すべきは、諸費用が引かれた後の純粋な可処分所得である。2026年度の標準的な保険料率(東京都区部・65歳受給開始モデル)に基づき作成した、厚生年金手取り額早見表2026年最新データおよび単身独身年金手取り早見表を以下に提示する。
| 項目(月額面年金額) | 単身者の手取り目安(月額) | 夫婦2人の手取り目安(夫厚生+妻基礎) | 天引き割合と編集部の分析 |
|---|---|---|---|
| 月額10万円(年額120万円) | 約9.5万〜9.7万円 | 約16.2万〜16.5万円(世帯計17万円時) | 手取り率 約95%:住民税非課税枠内にとどまるため控除は最小限。 |
| 月額15万円(年額180万円) | 約13.2万〜13.6万円 | 約19.6万〜20.1万円(世帯計22万円時) | 手取り率 約88〜90%:国保料・介護保険料が本格発生し月1.5万円超が消失。 |
| 月額20万円(年額240万円) | 約17.0万〜17.4万円 | 約23.0万〜23.6万円(世帯計27万円時) | 手取り率 約85〜87%:所得税・住民税の課税が重なり手取りは約3万円減。 |
| 月額25万円(年額300万円) | 約20.8万〜21.3万円 | 約26.8万〜27.5万円(世帯計32万円時) | 手取り率 約83〜85%:現役並み所得の判定基準に接近、控除額が拡大。 |
| 月額30万円(年額360万円) | 約24.2万〜24.8万円 | 約30.5万〜31.2万円(世帯計37万円時) | 手取り率 約80〜82%:累進課税と高所得層向け社保料率の直撃を受ける。 |
典型的なモデルとされる夫婦年金月額20万円の手取り詳細まとめ(夫:元会社員で月13.5万円、妻:専業主婦で満額老齢基礎年金月6.5万円強)を見ると、世帯の手取り合計額は月額およそ18万2000円〜18万5000円程度となる。夫婦合計で年間約18万〜22万円もの金銭が天引きによって差し引かれる計算だ。「夫婦で20万円あれば何とか生活できる」という見立ては、手取りベースで見ると毎月約1万5000円から2万円の赤字乖離を生むリスクをはらんでいる。
額面と手取り差額の決定的な理由|年金天引き社会保険料税金の仕組み
日本年金機構から偶数月に振り込まれる年金から、なぜこれほど多額の金銭が削られるのか。額面と手取り差額の決定的な理由は、法律で定められた「特別徴収(年金からの事前天引き制度)」にある。地方税法や国民健康保険法に基づき、年金受給額が年額18万円以上の受給者は、原則として口座振替ではなく天引きが強制される仕様となっている。
年金天引き社会保険料税金の理由を紐解くと、天引きの内訳は大きく以下の4項目に分類される。
- 介護保険料:65歳以上(第1号被保険者)全員に課される。市区町村ごとに財政状況や高齢化率に応じて基準額が設定されており、所得段階に応じて決定される。自治体格差が極めて大きい。
- 国民健康保険料(税):74歳までは国民健康保険に加入する(退職後に任意継続を選択しない場合)。前年の年金所得や総所得に応じて算定される「所得割」と、加入者1人あたりにかかる「均等割」が合算される。75歳以降は「後期高齢者医療制度」へ自動移行する。
- 所得税および復興特別所得税:年金額から「公的年金等控除(65歳以上は最低110万円)」と「基礎控除(48万円)」を差し引いた残額に対して課税される。
- 住民税:前年の合計所得金額をもとに算出され、自治体のインフラ維持や福祉に充当される。
個人事業主やフリーランスが受け取る国民年金手取り計算方法においても基本構造は共通だが、基礎年金のみを満額受給(年額約81万〜82万円程度)する場合、公的年金等控除(110万円)の枠内に余裕で収まるため、所得税および住民税は一切発生しない。このケースで引かれるのは最低段階の介護保険料国民健康保険料控除額のみとなり、手取り率は95%前後の極めて高い数値を維持できる。
【噂の真相】年金手取り8割説は本当か?住民税非課税世帯の境界線
ネット上のマネー系掲示板やシニア層のコミュニティで頻繁に語られるのが「年金手取り8割説」である。この説は果たして正確な事実なのか。検証すると、年金手取り8割説の真相は「年金月額20万円以上の単身者、または高所得受給者においてのみ概ね的中するが、一律に全員が8割になるわけではない」という結論に至る。
年金受給額が月13万〜15万円(年額156万〜180万円)前後の標準的な単身受給者の場合、実際の手取り率は88%〜90%程度にとどまる。8割まで急激に落ち込むのは、現役時代の平均年収が高く、老齢厚生年金を月額23万円以上受給しているような層だ。年金額が増えるにつれて所得税の累進課税が適用され、公的年金等控除の控除上限(年金収入1000万円超で上限195.5万円)も影響するため、額面が増えるほど手取り比率は低下する。
ここで家計防衛の最大の分水嶺となるのが、住民税非課税世帯年金手取り基準である。65歳以上の単身者の場合、公的年金収入が一定額(東京23区などの1級地では年間155万円以下、月額換算で約12万9000円以下)であれば住民税が非課税となる。夫婦2人世帯(配偶者を扶養)の場合は、年金年額約211万円以下が一般的な非課税ラインの目安だ。
住民税非課税世帯に該当すると、単に住民税が0円になるだけにとどまらない。国民健康保険料の均等割が最大7割軽減され、介護保険料の所得段階も大幅に引き下げられる。さらに、医療機関での高額療養費制度の自己負担限度額が劇的に下がるため、月額面160万円受給の単身者よりも、154万円受給の単身者の方が、実質的な可処分所得や生活防衛力で優位に立つという「制度の逆転現象」すら生じる実態がある。

【実態検証】65歳年金手取りネットの反応と退職者が直面した誤算
SNSやネット掲示板を調査すると、受給開始年齢を迎えたシニアたちの悲痛な叫びが散見される。65歳年金手取りネットの反応を分析すると、受給者の不満は特定のポイントに集中している。
「60歳で定年退職して再雇用で働き、65歳で完全退職。待ちに待った年金支給日だったが、前年の給与所得をベースに算定された住民税と国保料が引かれ、初年度の手取りが壊滅的だった」(X上の投稿より)
「額面18万円と聞いていたのに、口座に入ったのは約15万8000円。毎月外食2回分以上が消えている計算。国はなぜもっと分かりやすく手取りの概算を広報しないのか」(5ちゃんねるシニア板より)
特に初年度の受給者が陥る罠が「前年所得の残影」だ。社会保険料や住民税は「前年1月〜12月の所得」をもとに算出される。64歳までフルタイムで高給を得ていた人物が65歳で退職した場合、年金生活1年目は現役時代の高額な住民税と保険料がそのまま年金から差し引かれる。この結果、初年度の手取りが一時的に7割台まで急落し、家計破綻の危機に瀕する事例が後を絶たない。
さらに、引退後もアルバイトや嘱託で働くシニアを悩ませるのが在職老齢年金手取り減額の真相だ。給与と厚生年金の合計月額が基準額(支給停止調整額)を超えると、超えた分の半額に相当する老齢厚生年金が容赦なくカットされる。働いて得た給与にも社会保険料と所得税がかかり、削られた年金からも税金が引かれる二重苦によって、「働けば働くほど手取りの手応えが薄れる」という勤労意欲の減退現象が現場で深刻化している。
年金繰り下げ受給手取りシミュレーション|増額の罠とプロの判断基準
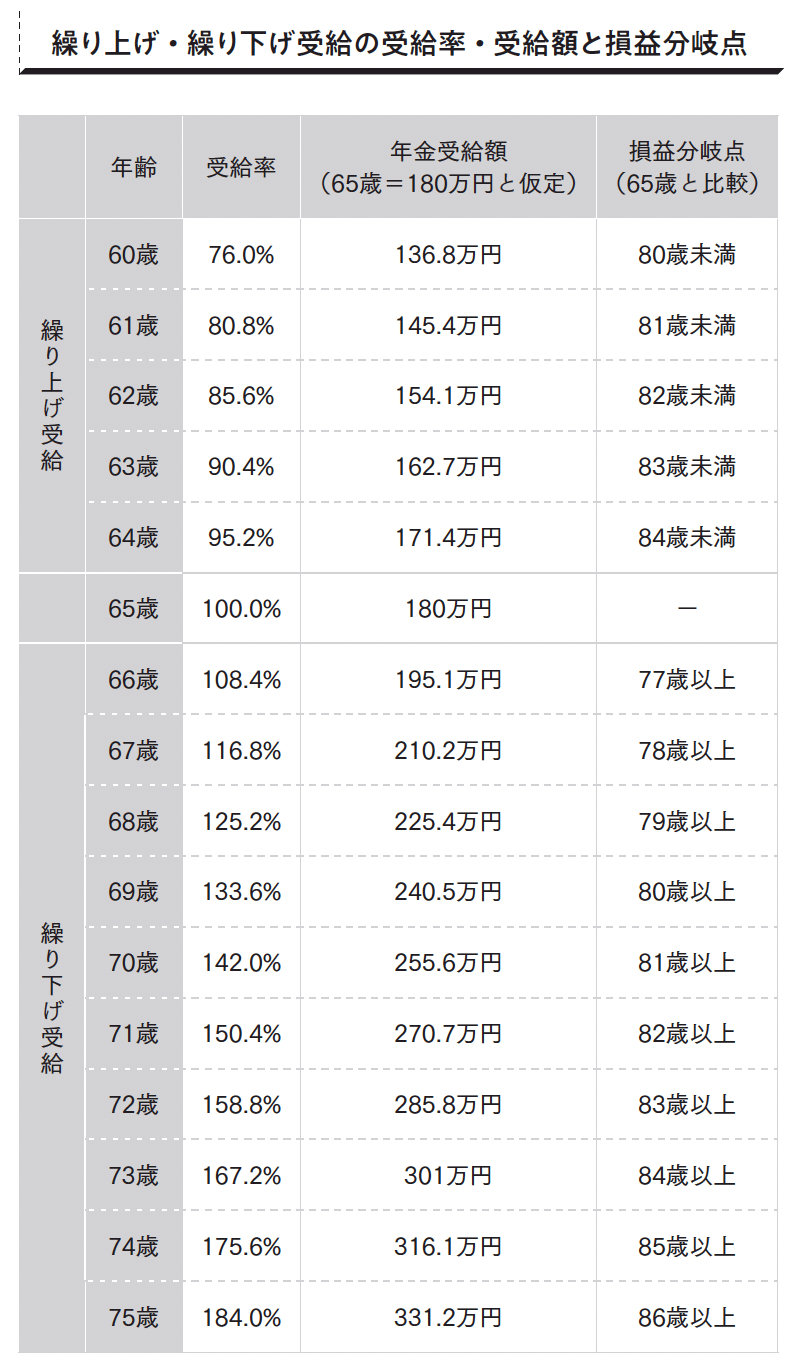
「受給開始を遅らせれば、1ヶ月ごとに0.7%、70歳で42%、75歳まで繰り下げれば最大84%も年金が増額される」――政府や金融機関は盛んに繰り下げ受給のメリットを強調する。しかし、この宣伝文句を鵜呑みにして安易な繰り下げを選択すると、激しい後悔に見舞われることになりかねない。
年金繰り下げ受給手取りシミュレーションを行うと、額面の増加カーブに対して、手取りの増加カーブは明らかに鈍化する冷酷な現実が浮き彫りになる。例えば、65歳時点で額面月額20万円(年額240万円、手取り約208万円)の単身者が70歳まで5年間繰り下げた場合、額面は42%増の月額28.4万円(年額約340万円)まで膨らむ。しかし、年額340万円になると所得税率は跳ね上がり、介護保険料・国保料の段階も最高ランクに近づく。結果として手取り年額は約275万円程度にとどまり、手取りベースの実質増額率は約32%前後に目減りしてしまう。
75歳まで繰り下げて額面が84%増えたとしても、手取りの増加率は60%前後に頭打ちとなるケースが一般的だ。さらに、繰り下げ期間中は配偶者を扶養している場合に支給される「加給年金(年額約40万円)」の権利が消滅する。手取り換算での損益分岐点(何歳まで生きれば65歳受給開始より得になるか)は、額面計算では82歳前後とされるが、税・社保控除や加給年金の消失を加味した実質手取りベースでは86歳〜88歳前後まで延びる計算となる。
【プロの結論】繰り下げを選ぶべき人・慎重になるべき人の明確な条件
社会保障財政の動向と個人のライフプランニングの観点から導き出される、繰り下げ受給の適性判断基準は極めて明確である。
繰り下げを選択してメリットが大きい人の条件:
- 十分な金融資産を保有している:65歳から70歳(または75歳)までの生活費を、手持ちの預貯金や有価証券の取り崩しだけで完全に賄える人。
- 健康状態に強い自信がある:家系的な長寿傾向があり、88歳を超えて生存する確率が極めて高いと見込める人。
- 基礎年金(国民年金)のみを繰り下げる:厚生年金は65歳から受給して加給年金を確実に受け取りつつ、基礎年金だけを繰り下げて税率の急上昇を回避する分割戦略を取る人。
繰り下げを避けて65歳(または繰り上げ)受給すべき人の条件:
- 現役時代の厚生年金受取見込み額が高い:額面で月25万円を超えている場合、繰り下げることで累進課税の直撃を受け、手取り効率が劇的に悪化する人。
- 年下の被扶養配偶者がいる:加給年金の受給総額が100万〜200万円単位で失われるリスクがある人。
- 資産の余裕がなく無理をして就労を続ける人:繰り下げのために健康を害して60代後半で就労不能になった場合、生涯手取り総額で大損を被る可能性が高い。
【年金の手取り額早見表】に関するよくある質問(FAQ)
Q1:国民年金(老齢基礎年金)のみを満額受給する場合、手取りはいくらになりますか?
A1:国民年金のみを満額受給(2026年度水準で月額約6万8000円、年額約81万〜82万円程度)する場合、公的年金等控除(110万円)の枠内に収まるため、所得税および住民税は0円です。引かれるのは自治体ごとの最低水準に設定された介護保険料および国民健康保険料のみとなります。月額の手取りは約6万4000円〜6万6000円程度(手取り率約95〜97%)となり、額面からの目減りは極めてわずかです。
Q2:年金から引かれる税金や社会保険料を少しでも安く抑える方法はありますか?
A2:有効な手段は3点あります。第一に、配偶者控除や扶養控除の申請漏れがないか「公的年金等の受給者の扶養親族等申告書」を毎年確実に提出すること。第二に、多額の医療費を支払った年の「医療費控除」や、生計を一にする家族の社会保険料を負担した場合の「社会保険料控除」を確定申告で漏れなく適用すること。第三に、妻や夫の年金を合算した世帯分離の検討(介護費用の自己負担抑制)などが挙げられます。
Q3:夫婦で年金月額20万円の場合、どちらの名義で受給するかによって手取りは変わりますか?
A3:明確に変わります。夫1人で月20万円(年240万円)を受け取る場合と、夫月10万円・妻月10万円で世帯合計20万円を受け取る場合では、後者の方が圧倒的に手取りが多くなります。所得税は個人の所得に対して累進課税されるため、1人に所得が集中すると税率が上がります。夫婦それぞれに公的年金等控除(各110万円)と基礎控除(各48万円)がフル適用される分散受給モデルの方が、世帯全体での税・社保負担を年間数万〜十数万円単位で軽減可能です。
まとめ:額面の幻影を捨て「実質可処分所得」で描く2026年のマネープラン
公的年金制度を巡る議論において、額面ばかりに目を奪われることは重大な家計破綻を招くリスクとなる。2026年の日本社会において、現役引退世代に求められるのは、社会保険料や税金の天引きを冷徹に織り込んだ「実質可処分所得」によるシミュレーションである。
ねんきん定期便に印字された数値をそのまま生活費として割り振るのではなく、自らの受給額に応じた手取り率(80%〜90%)を厳密に算定し、手元に残る現金ベースで固定費や予備費を再構築しなければならない。制度の仕組みを正しく把握し、住民税の非課税枠や各種所得控除の申請を徹底することこそが、老後の家計防衛における決定打となる。 (出典: 年金 の 手取り 額 早見 表(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。