不妊治療の医療費控除で数十万の差!夫婦どちらが得か試算と落とし穴
子どもを望む夫婦にとって、心身への負担とともに重くのしかかるのが経済的な支出です。2022年4月に体外受精や顕微授精などの生殖補助医療が公的医療保険の対象となってから数年が経過した現在でも、先進医療の併用や通院の長期化によって、年間数十万から百万円を超える自己負担が発生するケースは珍しくありません。
日々の通院や仕事との両立に追われる中で、「保険がきくようになったから、もう確定申告は不要だろう」「手続きが複雑で損をしている気がする」と制度の活用を諦めてしまう当事者が後を絶ちません。しかし、適切なルールを把握して確定申告を行うか否かで、家計に戻ってくる還付金の額には数十万円規模の決定的な開きが生じます。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険適用後も先進医療費や窓口負担が重なるため控除の恩恵は絶大であり、原則として夫婦のうち「課税所得が高い側」で申告する方が還付額は大きくなる。
- 要点2:自治体の助成金や高額療養費の還付金は「かかった実費から差し引く」義務があり、引き算を忘れると税務署から追徴課税を受けるリスクがある。
- 要点3:病院までの電車・バス代は全額対象となる一方、自家用車のガソリン代や駐車場代は対象外など、交通費の境界線を押さえることが防衛策となる。
【2026年最新】不妊治療の医療費控除で数十万円もの差が出る決定的理由と保険適用の真実
確定申告の現場を取材すると、多くの夫婦が「保険が適用されたのだから、医療費控除の手続きをしても大した金額は戻らないはずだ」という思い込みを抱えている現実に直面します。この認識のズレこそが、数十万円もの経済的損失を生み出す最大の要因です。
不妊治療における医療費控除保険適用の影響を冷静に分析すると、窓口負担が3割に抑えられた一方で、標準治療だけでは妊娠に至らず、タイムラプス培養や子宮内膜受容能検査(ERA/ERPeak)といった「先進医療」を組み合わせるカップルが全体の7割近くに達しています。先進医療に係る費用は全額自己負担であり、1回あたり数万〜数十万円が保険診療費に上乗せされます。
さらに見落とされがちなのが、自費診療と保険適用の合算ルールです。医療費控除は、公的医療保険が適用された診療だけでなく、治療の一環として医師が必要と認めた自費診療(年齢制限や回数制限を超えた体外受精を含む)も合算して申告できます。所得税法第73条において「医師又は歯科医師による診療又は治療の対価」と規定されているため、混合診療が原則禁止されている保険給付の枠組みとは異なり、確定申告上は1月1日から12月31日までに支払った治療費をすべて合算できるのです。
加えて、高額療養費制度と不妊治療の併用による影響も無視できません。同一月内の保険診療負担が一定額(年収約370万〜770万円の世帯で概ね月8万〜9万円程度)を超えた場合、超過分が高額療養費として健康保険組合から払い戻されます。しかし、複数月にまたがる採卵・胚移植サイクルを繰り返せば、年間を通じた自己負担額はあっという間に控除のボーダーラインである10万円を突破します。「高額療養費を使ったから医療費控除は使えない」と誤認して申告を怠る行為は、純然たる現金の取りこぼしに他なりません。

夫婦どちらで確定申告すべきか?所得差が生み出す還付金のカラクリと試算
不妊治療に励む夫婦から最も頻繁に寄せられる疑問が、「夫婦のどちら名義で申告するのが最も得なのか」という点です。結論から言えば、夫婦共働きであれば「課税所得(年収から給与所得控除や各種控除を引いた後の金額)が高い側」がまとめて申告するのが鉄則です。
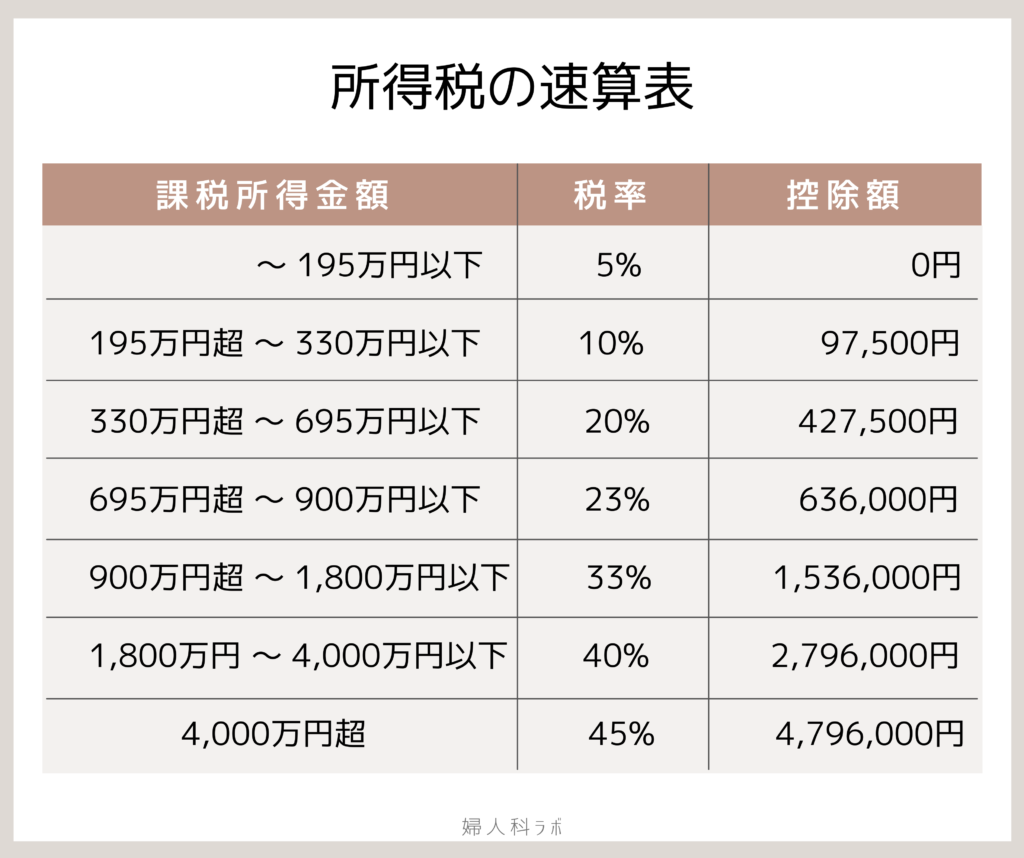
所得税は、所得が高くなるにつれて税率が5%から45%まで段階的に上がる累進課税方式を採用しています。医療費控除は「所得控除」であるため、適用される税率が高い人ほど、控除による減税額(所得税の還付額+翌年度の住民税の軽減額)が跳ね上がる仕組みになっています。
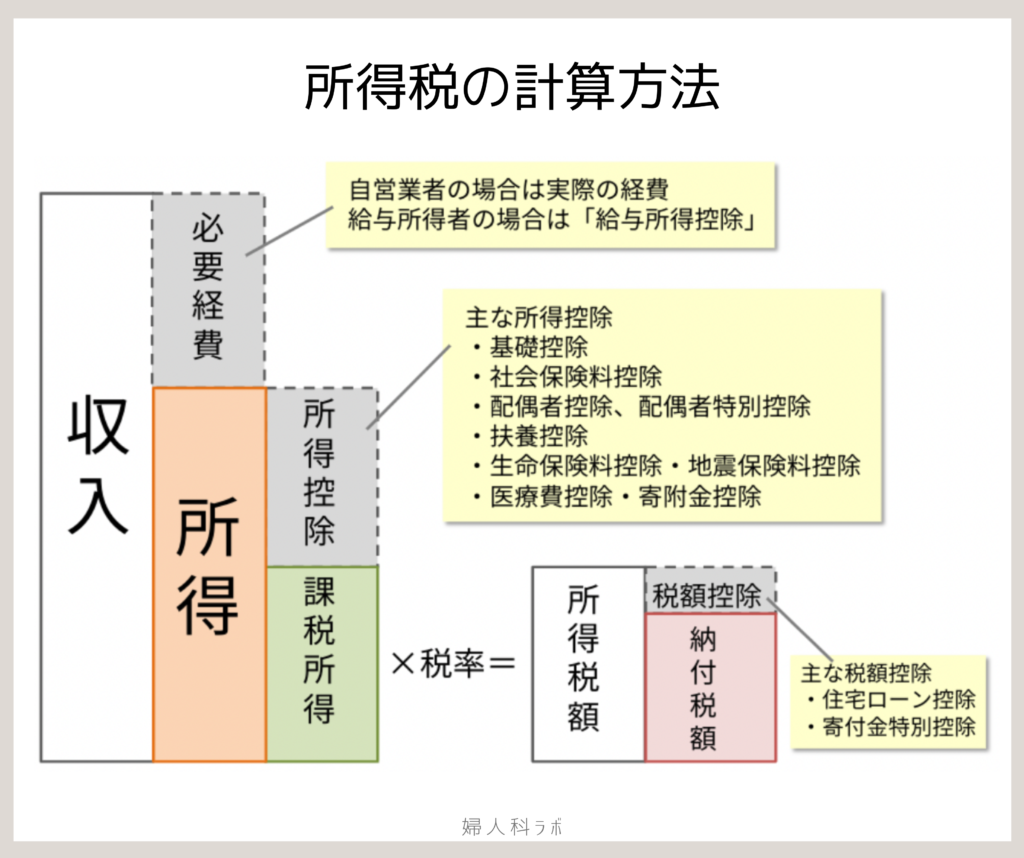
不妊治療の医療費控除でいくら戻るかを算出する基本計算式は、次の通りです。
(1年間に支払った医療費総額 - 保険金や助成金等で補填された金額 - 10万円※)× 適用される所得税率 = 所得税の還付額
※その年の総所得金額等が200万円未満の場合は「総所得金額等の5%」の金額
これに加えて、控除額の一律10%相当分が翌年の住民税から減額されます。実際にどれほどの差額が生じるのか、具体的な世帯モデルで体外受精の医療費控除計算シミュレーションを行ってみましょう。
【モデルケース:年間治療費の実質自己負担額が60万円の場合】
(保険診療自己負担+先進医療費の合計から高額療養費・助成金を差し引いた後の金額)
医療費控除の対象額は、60万円 - 10万円 = 50万円 となります。
- 夫(課税所得450万円/所得税率20%)が申告した場合:
- 所得税の還付:50万円 × 20% = 100,000円
- 住民税の軽減:50万円 × 10% = 50,000円
- 世帯の手取り増加額:合計 150,000円
- 妻(課税所得180万円/所得税率5%)が申告した場合:
- 所得税の還付:50万円 × 5% = 25,000円
- 住民税の軽減:50万円 × 10% = 50,000円
- 世帯の手取り増加額:合計 75,000円
同一の治療実績でありながら、申告者を妻から夫に変えるだけで75,000円もの手取り差が発生します。治療が2年、3年と長期化した場合、この選択の違いだけで20万〜30万円以上の経済的格差が生じる計算になります。
国税庁の基本通達において、医療費控除は「自己又は自己と生計を一にする配偶者その他の親族に係る医療費」を支払った場合に適用できると定められています。妻の治療費を夫の口座や夫名義のクレジットカードで支払っている場合はもちろん、妻名義で支払った領収書であっても、家計を共にしている夫婦間であれば所得の高い側が一括して合算申告することが法的に認められています。
【比較検証】保険適用・先進医療・自費の負担差と控除シミュレーション
治療ステージごとの費用構造と、医療費控除における取り扱いを整理しました。制度の適用可否や金額規模を俯瞰することで、無駄のないマネープランを組み立てることが可能になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険適用診療 (採卵・体外受精・胚移植等) | 原則3割自己負担。 高額療養費制度の対象(月額上限あり)。 | 1回あたり窓口負担 約8万〜15万円(限度額適用時) | 保険適用回数(40歳未満通算6回、40歳以上43歳未満通算3回)の制約を意識した年間計画が必須。 |
| 先進医療技術料 (タイムラプス・PICSI・ERA等) | 全額自己負担。 医療費控除の対象に完全合算可能。 | 技術ごとに1回 約3万〜20万円前後 | 民間医療保険の「先進医療特約」から給付金が出た場合は、その金額を治療費から引く必要があるため注意。 |
| 全額自費診療 (回数制限超・未承認技術) | 全額10割自己負担。 医師の治療であれば控除対象。 | 1周期あたり 約40万〜80万円 | 高額療養費が使えないため負担大だが、所得控除のインパクトも最大化する。領収書の保管が極めて重要。 |
| 通院交通費・処方薬代 (ホルモン剤・注射等) | 公共交通機関の実費は対象。 院外薬局の処方薬も対象。 | 年間通院30〜50回で 交通費約3万〜10万円 | 自家用車の燃料代や駐車場代は対象外。ICカード履歴や通院メモを小まめに残す几帳面さが節税に直結する。 |
【実態検証】通院交通費の落とし穴と助成金「引き算」の厳格なリアル
税務署の税務調査や是正勧告で最もトラブルになりやすいのが、交通費の計上ミスと助成金の引き算忘れです。当事者の手記やSNS上の体験談を精査すると、「悪気はなかったのに修正申告を命じられ、延滞税を支払うことになった」という痛切な告白が少なくありません。
第一の落とし穴は、不妊治療の医療費控除における交通費の対象範囲です。国税庁の指針では、「人的役務の提供に対する対価で、通常必要なもの」に限り医療費控除の対象と認められています。
- 対象となる交通費:通院に利用した電車、地下鉄、路線バスの運賃(領収書が出ない場合は利用日・区間・金額を記録したメモで代用可能)。体調不良で動けない緊急時や、採卵後の安静が必要な状態でやむを得ず利用したタクシー代。
- 対象外となる交通費:自家用車で通院した際のガソリン代、有料道路料金、コインパーキングの駐車料金。自己都合で利用したタクシー代、里帰り出産や遠方受診に伴う宿泊費。
クリニックが駅から遠く、車で通わざるを得ない地方在住者にとっては理不尽に感じられる制約ですが、税法上の規定は厳格です。新幹線や飛行機を利用して遠方の名医に通う場合も、地元の医療機関では治療が著しく困難であるといった客観的理由がない限り、税務署から否認されるリスクを孕んでいます。
第二の落とし穴であり、最大のリスク要因が不妊治療助成金と医療費控除の引き算ルールです。現在、多くの基礎自治体(市区町村や都道府県)が先進医療費に対する独自助成事業を実施しています。所得税法上、「保険金、損害賠償金その他これらに類するものによって補填される部分の金額」は、医療費総額から差し引かなければなりません。
ここで極めて重要なのが「補填金引き算の限定ルール」です。助成金や医療保険の給付金は、「その給付の目的となった特定の医療費」からのみ差し引くという原則があります。例えば、先進医療費として20万円を支払い、自治体から15万円の助成金を受け取った場合、引き算するのはその20万円に対してのみです。引ききれなかった助成金があっても、他の通常診療費から差し引く必要はありません。
さらに現場を混乱させているのが「年度またぎ」の問題です。自治体への助成金申請から実際の入金までは3〜6ヶ月程度のタイムラグが生じるケースが多く、確定申告を行う2月〜3月の時点で助成金の確定通知が届いていない事態が頻発します。この場合、交付を受ける見込み額を見積もって確定申告書に反映させ、後日確定額と差が生じた場合は修正申告または更正の請求を行うのが正式な法的手続きです。「まだ口座に振り込まれていないから」と助成金を引かずに全額申告すると、税務署の突合調査で未記載が発覚し、不妊治療の医療費控除で損する理由と注意点の筆頭に挙げられる過少申告加算税の対象となります。
書類準備からe-Tax入力まで|不妊治療の医療費控除の明細書書き方詳細と2026年変更点
申告実務をスムーズに完結させるためには、必要書類の整理とデジタルツールの活用が欠かせません。かつてのように大量の紙の領収書を税務署へ提出する時代は完全に終わりを告げています。
【不妊治療の確定申告における必要書類一覧】
- 医療費控除の明細書:医療機関名、支払金額、補填金額をまとめた所定様式。
- 医療費通知(医療費のお知らせ):健康保険組合から発行される書面、またはマイナポータルから取得したXMLデータ。
- 交通費の明細メモ:日付、受診医療機関、移動区間、運賃、利用交通機関(電車・バス等)を記録した一覧。
- 助成金・保険金の決定通知書:自治体助成金の交付決定通知書や、民間保険の給付金支払明細書。
- 医療機関・調剤薬局の領収書:提出は不要だが、自宅で5年間の原本保管が法律により義務付けられている。
明細書の書き方における最大のコツは、「治療を受けた人ごと」「受診した病院・薬局ごと」に合計金額をまとめて記載することです。1回ごとの通院領収書を1枚ずつ転記する必要はありません。例えば、「〇〇レディースクリニック:年間支払総額850,000円/補填額200,000円」と1行に集約して記載することが認められています。
不妊治療医療費控除2026年最新変更点としては、マイナポータル連携機能の高度化が挙げられます。現在では、マイナンバーカードを健康保険証として利用した保険診療データだけでなく、電子処方箋に対応した調剤データや一部の先進医療連携データが国税庁の「確定申告書等作成コーナー」へ自動で取り込まれる仕組みが定着しました。スマートフォンのカメラで領収書を読み取るOCR認識精度も大幅に向上しており、手入力によるミスや作業ストレスは劇的に軽減されています。
【現場観察と心理的分析】妊活夫婦が直面する金銭ストレスと「治療の境界線」
生殖医療の現場を取材すると、医療費控除やマネープランの不一致が、夫婦関係に深い亀裂をもたらす場面に度々遭遇します。不妊治療は、身体的苦痛を伴う女性側と、仕事の合間に経済的支援を担おうとする男性側の間で、コミュニケーションの不均衡が生まれやすい領域です。
家族社会学の視点から見ると、不妊治療における金銭管理には、心理的な共依存や「見えない境界線の侵害」が顕著に現れます。妻側が「痛い思いをして注射や採卵に耐えているのだから、お金の管理や面倒な確定申告の手続きくらい夫が主導して当然」と感じる一方で、夫側は「仕事で忙しい中、医療費の仕組みもよく分からないまま丸投げされてプレッシャーを感じる」と殻に閉じこもるケースです。お互いの心理的バウンダリー(境界線)が曖昧になり、金銭の話題が感情的な非難合戦へと変質してしまうのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金銭面と税制面から見て、不妊治療の医療費控除に「労力を割いて積極的に挑むべき人」と「焦って手を出す前に一度立ち止まるべき人」の基準を明確にしておきます。
- 迷わず申告を行うべき人:
- 世帯合算で年間の実質自己負担(保険+自費+先進医療)が10万円を明確に超えている世帯。
- 夫婦のどちらか一方の課税所得が高く、所得税率が10%〜20%以上ある共働き世帯。
- 体外受精や顕微授精に伴い、先進医療を併用した周期が複数回あった世帯。
- 申告の進め方に慎重になるべき人:
- 自治体の先進医療助成金や民間の特約給付金の確定額がまだ見えず、見込み額の算出に不安がある世帯(申請窓口に確認が取れるまで焦って提出しない)。
- 年間の実質負担額が10万円前後(または総所得5%ライン)の当落線上にあり、交通費の精査や領収書の仕分けに膨大な時間を要して精神的消耗が勝ってしまう世帯。
- 夫婦間で収入や治療費の分担についての合意が形成されておらず、還付金の帰属を巡って感情的な対立が懸念される世帯(事前に還付金の使途を妊活基金や家族口座に戻すルールを決めておくことが肝要)。
確定申告は単なる税金を取り戻す事務作業ではありません。「この1年間、夫婦でどれだけの医療費を投じ、共に歩んできたのか」を客観的な数字として可視化し、次の治療ステップを継続するか、あるいは生活の質を守るために見直すかを冷静に話し合うための、極めて健全な棚卸しの機会でもあるのです。
【不妊 治療 医療 費 控除】に関するよくある質問(FAQ)
Q1:妻名義のクレジットカードで支払った治療費を、夫の確定申告で医療費控除として申請できますか?
A1:問題なく申請可能です。税法上の要件は「生計を一にする配偶者の医療費を現実に負担したか否か」です。妻名義のカード決済であっても、夫婦が同じ家計の中で生活費をやりくりしている実態があれば、所得の高い夫側の確定申告に合算して控除を受けることができます。税務署から問い合わせがあった場合に備え、生活費口座の共有実態を説明できるようにしておけば法的な瑕疵はありません。
Q2:自治体の助成金が入金されるのが5月以降になり、確定申告の期限(3月15日)に間に合いません。どうすれば良いですか?
A2:確定申告書を提出する時点で、交付されることが確実視される助成金の見込み額をあらかじめ計算し、医療費総額から差し引いて申告書を提出します。後日、交付決定された金額が見込み額と異なっていた場合は、修正申告(還付が多すぎた場合)または更正の請求(還付が少なすぎた場合)を行って精算します。助成金申請書の控えを保管しておき、交付予定額をメモしておきましょう。
Q3:過去数年間、制度を知らずに医療費控除を申告していませんでした。今からでも遡って還付を受けられますか?
A3:過去5年以内であれば、「還付申告」を行うことで遡って税金の還付を受けることができます。例えば2026年時点であれば、2021年分以降の医療費について申告が可能です。当時の領収書や医療費通知、助成金の決定通知書が手元に残っていることが条件となります。過去に支払った先進医療費や自費診療の領収書を今一度確認することをお勧めします。
まとめ:今後の動向と失敗しないための判断基準
不妊治療を取り巻く医療環境と公的支援制度は、年々複雑化を続けています。保険適用によって窓口での一時的な支払いが軽減されたとはいえ、治療の高度化に伴う経済的負担の重さは依然として当事者の肩に重くのしかかっています。
医療費控除は、国が用意した合法的な税制上の救済措置です。「どちらの所得で申告するか」「助成金や高額療養費を正しく引き算できているか」「対象となる通院交通費を漏れなく拾い上げているか」という3つのポイントを愚直に実践するだけで、翌年の手取り現金に数十万円の差が生まれます。感情に流されず、制度のルールを正しく味方につけることこそが、心身をすり減らさずに治療と生活を両立させる最大の防衛策となるはずです。 (出典: 不妊 治療 医療 費 控除(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。