流動負債とは?なぜ黒字でも倒産するのか、流動比率の目安と違いを解説
「決算書の上では黒字を計上しているにもかかわらず、手元の現金が尽きて突然倒産してしまった」――。帝国データバンクや東京商工リサーチの企業倒産レポートで頻繁に目にする「黒字倒産」の裏には、ほぼ例外なく貸借対照表の「流動負債」のコントロール不全が存在します。
財務諸表分析の初心者が最初につまずきやすいこの項目は、単なる負債の枠組みにとどまりません。企業の命運を直撃する「1年以内に決済・返済しなければならない緊急性の高い債務」を意味します。本稿では、流動負債の基本的な定義や固定負債との境界線、代表的な勘定科目の見分け方から、会社の支払い能力を測る「流動比率」「当座比率」の安全目安まで、現場の実務データを交えて立体的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:流動負債とは「正常営業循環基準」と「1年基準(ワンイヤールール)」に基づき、貸借対照表日の翌日から1年以内に支払い・決済を迫られる短期債務である。
- 要点2:帳簿上の利益が出ていても、売掛金の回収より買掛金や短期借入金の期日が先行すれば、資金繰りがショートして黒字倒産に直結する。
- 要点3:会社の安全性を正確に診断するには、流動比率(目安130〜150%以上)だけでなく、換金性の高い当座資産だけで比較する当座比率(目安100%以上)の併用が不可欠である。
【基本定義】流動負債とは何か?貸借対照表(負債の部)での位置づけ
流動負債とは、企業が抱える負債のうち、1年以内に返済期限や支払期日が到来する債務を指します。企業の財政状態を示す貸借対照表(バランスシート:B/S)において、右側上段に位置する「負債の部」の最前列に記載される極めて重要度の高い区分です。
会計実務において、ある負債が流動負債に振り分けられるかどうかは、以下の2段階の厳格なルールによって判定されます。
第1段階として適用されるのが「正常営業循環基準」です。これは、企業の主たる営業活動(商品の仕入れ、製造、販売、代金回収)という一連のサイクルの中で発生した債務であれば、返済期限が1年を超えるかどうかにかかわらず、すべて流動負債に分類するという原則です。仕入れ先に対する「買掛金」や「支払手形」がこれに該当します。
第2段階として適用されるのが「1年基準(ワンイヤールール)」です。正常な営業サイクル外で発生した借入金や各種未払い金については、貸借対照表日(決算日)の翌日から起算して1年以内に支払期限が到来するものを流動負債、1年を超えるものを固定負債へと分類します。銀行からの「短期借入金」や、1年以内に返済が迫った「1年内返済予定の長期借入金」などが代表例です。
【徹底比較】流動負債と固定負債の決定的な違いと勘定科目一覧
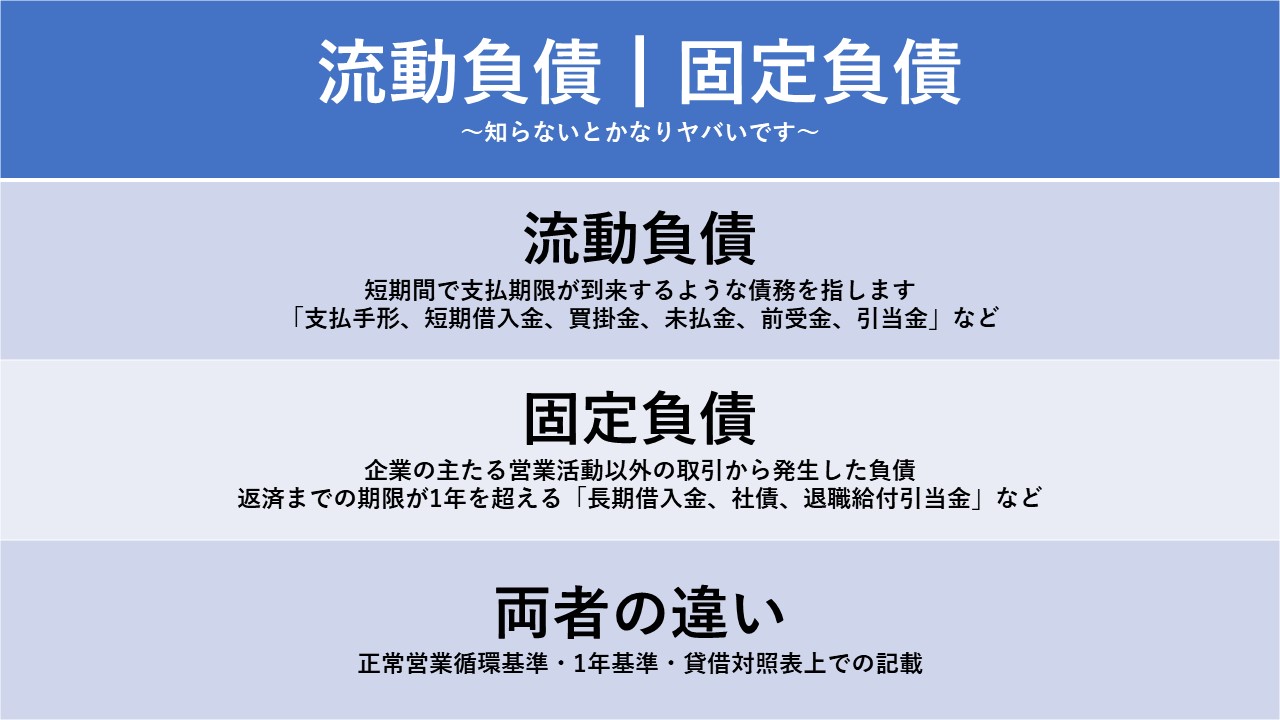
流動負債と対をなす存在が「固定負債」です。両者の決定的な違いは、支払いが1年以内に迫っているか、それとも1年を超える猶予があるかという「資金流出の時間的プレッシャー」にあります。
固定負債には、設備投資などのために長期で借り入れた「長期借入金」や、企業が発行した「社債」、従業員の将来の退職金に備える「退職給付引当金」などが含まれます。固定負債であれば中長期的な事業計画に基づき返済計画を立てられますが、流動負債は目の前のキャッシュフローで即座に手当てしなければならず、経営者にとって最も緊迫したプレッシャーとなります。
財務諸表分析の初心者が特に混同しやすいのが、「未払金」と「未払費用」の違いです。未払金は単発の備品購入など本来の営業取引以外の契約で発生した確定債務(パソコン購入代金の翌月払いなど)であるのに対し、未払費用は時間の経過に応じて継続的にサービス提供を受けている費用(給与、地代家賃、借入利息などの締め日以降の経過分)を指します。どちらも流動負債に計上されるため、企業の短期的な支払い義務として注意深く追跡する必要があります。
| 区分 | 判定基準・返済期限 | 代表的な勘定科目 | 編集部の見解・安全性チェック |
|---|---|---|---|
| 流動負債 | 営業循環内の債務、または決算日から1年以内(ワンイヤールール) | 支払手形、買掛金、短期借入金、1年内返済予定長期借入金、未払金、未払費用、前受金、未払法人税等 | 即座の現金流出を伴うため、手元流動性(現預金+即時換金可能資産)を上回っている場合は警戒が必要 |
| 固定負債 | 営業循環外で、決算日の翌日から1年を超える返済期限 | 社債、長期借入金、長期未払金、退職給付引当金、資産除去債務 | 短期的な即死リスクは低いものの、自己資本とのバランス(固定長期適合率など)を注視すべき領域 |
| (参考)流動資産 | 営業循環内の資産、または決算日から1年以内に現金化可能な資産 | 現金及び預金、受取手形、売掛金、有価証券、棚卸資産(商品・製品・原材料)、前払費用 | 流動負債の支払い原資。不良在庫や回収不能な売掛金が含まれていないかの精査が必須 |
【黒字倒産のカラクリ】なぜ流動負債が多いと利益があっても会社が潰れるのか?
多くのビジネスパーソンや個人投資家が直面する最大の疑問が、「売上も伸びて利益も出ている優良企業が、なぜ突如として倒産するのか」という謎です。その答えは、「利益の発生」と「現金の出入り(キャッシュフロー)」の決定的なタイムラグにあります。
日本の企業間取引の多くは、商品やサービスを先に引き渡し、後から代金を決済する「掛取引(信用取引)」で行われます。売上が上がれば、損益計算書(P/L)上ではその月に「売上」と「利益」が計上されます。しかし、その代金が実際に銀行口座へ振り込まれる(売掛金の回収)のは2〜3ヶ月後になるケースが珍しくありません。
一方、原材料の仕入れ代金である買掛金の支払期日や、従業員の給与、オフィスの家賃、銀行への短期借入金返済といった流動負債の支払いは待ったなしで毎月襲来します。東京商工リサーチの取材データや倒産動向分析によると、実質無利子・無担保融資(いわゆるゼロゼロ融資)の元本返済が本格化した局面以降、売上回復局面で運転資金の立替負担に耐え切れずパンクする企業が急増しています。
売上が急拡大している時ほど、仕入れや人件費などの流動負債が先行して膨らみます。口座残高が1円でも不足し、手形決済の不渡りや借入金返済の遅延を起こせば、銀行取引停止処分を受けて企業活動は即座にストップします。「黒字だから安全」という認識は、流動負債の時間的拘束力を無視した危険な錯覚なのです。

【実態検証】経理現場・中小企業経営者の証言と現場目線で見えたリアル
財務諸表の数字の裏側には、常に資金繰りと対峙する担当者の切実な苦悩が存在します。現場の実務者や経営者が集うコミュニティ、税務相談窓口では、流動負債の管理に関する生々しい実態が報告されています。
都内で製造業を営む40代経営者は、自社の資金繰り表を見つめながら次のような告白を寄せています。
「大口案件を受注し、帳簿上は過去最高益を更新する見込みでした。しかし、納品から検収、入金まで4ヶ月かかる契約だったのに対し、下請け工場への加工費や部品代(買掛金)は翌月現金払い。手元の運転資金がみるみる底をつき、月末の通帳残高が数十万円になった時は冷や汗が止まりませんでした。銀行に駆け込んで短期のつなぎ融資を取り付けられたから生き残れましたが、一歩間違えれば完全な黒字倒産でした」
また、会計現場では電子記録債権(でんさい)への移行が進んでいるものの、知恵袋や経理フォーラムでは「1年内返済予定の長期借入金を流動負債へ振り替え忘れており、銀行融資の審査で決算書の信頼性を疑われた」「未払法人税等の金額を見誤り、確定申告直後に現金がショートしかけた」といった初歩的かつ致命的なミスに関する相談が後を絶ちません。流動負債の把握漏れは、企業の信用スコアを一瞬で引き下げるトリガーとなっています。
【財務分析】安全性を測る「流動比率」と「当座比率」の計算式と業界別目安
流動負債のリスクを客観的に評価し、企業の支払い能力を測るための代表的な財務指標が「流動比率」と「当座比率」です。この2つの計算式と判断目安を理解することは、健全な企業経営や株式投資における必須条件です。
1. 流動比率の計算式と判定目安
流動比率は、1年以内に支払うべき流動負債に対して、1年以内に現金化できる流動資産がどれだけあるかを示す指標です。
【計算式】流動比率(%) = 流動資産 ÷ 流動負債 × 100
一般的に財務分析の教科書では200%以上が理想的とされますが、現代の日本企業の実務においては130%〜150%以上が安全圏の標準的な目安とみなされています。100%を下回っている場合、1年以内に支払わなければならないお金が手持ちの資産を上回っていることを意味し、短期的な資金繰りショートの危険信号(倒産リスク予備軍)と判定されます。
2. プロが見る「当座比率」の重要性(流動比率との違い)
ただし、流動比率が高くても油断は禁物です。なぜなら、流動資産の中には「棚卸資産(在庫)」が含まれているからです。売れ残った不良在庫や流行遅れの商品は、すぐに現金化することができません。
そこで、より厳密に企業の即時支払能力をチェックするために用いられるのが「当座比率」です。
【計算式】当座比率(%) = 当座資産(現預金+売掛金+有価証券) ÷ 流動負債 × 100
当座比率は100%以上が安全性の合格ラインとされます。在庫を一切あてにせず、即座に動かせる確実な資金だけで流動負債を全額カバーできる状態を指すため、金融機関の融資審査でも極めて重視される指標です。

一般に知られていない盲点とネットの誤解
Web上の解説記事やSNSの財務談義では、「流動負債は少なければ少ないほど良い」という論調が見受けられますが、これは財務マネジメントの観点からは明らかな誤解です。
まず、買掛金や支払手形といった「営業上の流動負債」は、見方を変えれば「仕入れ先が無利息で融資してくれている状態(無利息の信用供与)」でもあります。仕入れ代金の支払いを翌月や翌々月に遅らせることができれば、その間、手元の現金を他の投資や運用に回すことができます。世界的な大手小売りチェーンやECプラットフォームなどは、圧倒的な仕入れ交渉力を活かして支払いサイトを長く設定し、潤沢な運転資金を生み出しています。
危険なのは流動負債そのものではなく、「有利子負債である短期借入金への過度な依存」と「資産との返済サイクルの不一致」です。前受金(代金を先に受け取っている状態)のように、流動負債に計上されていても将来の現金流出を伴わない科目も存在します。財務諸表を読む際は、流動負債の総額だけを見るのではなく、その「中身の内訳」を精査する複眼的な視点が欠かせません。
【プロの結論】財務ガバナンスと投資・取引における判断基準
行動経済学や組織マネジメントの知見において、経営者が陥りやすい最大の心理的罠は「楽観バイアス」と「過信効果」です。「来月には売掛金が入るから大丈夫だろう」「銀行がまた借換(ロールオーバー)に応じてくれるはずだ」という根拠のない見通しが、流動負債の雪だるま式な膨張を見逃す根本原因となります。
取引先としての信用調査や、株式投資で企業を選別する際、以下の基準を厳格に適用することをおすすめします。
- 取引・投資を前向きに判断できる条件:
- 流動比率が150%以上、かつ当座比率が100%以上を維持している。
- 流動負債の主たる内訳が事業拡大に伴う正常な買掛金であり、短期借入金への依存度が低い。
- 営業活動によるキャッシュフローが恒常的にプラスで推移している。
- 取引を警戒・投資を避けるべき危険シグナル:
- 流動比率が100%を割り込み、かつ現預金残高が月商の1ヶ月分未満に落ち込んでいる。
- 「1年内返済予定の長期借入金」が急増しており、本業の営業利益で利払いを賄えていない。
- 棚卸資産(在庫)が不自然に急増している一方で、当座比率が急速に悪化している。
【流動負債とは】に関するよくある質問(FAQ)
Q1:個人事業主の確定申告でも流動負債の区分は意識する必要がありますか?
A1:青色申告で複式帳簿(貸借対照表)を作成する場合は非常に重要です。仕入れの未払分(買掛金)や短期の借入金、クレジットカードの未決済分などを流動負債として正しく管理しないと、確定申告時の控除要件を満たせないだけでなく、手元現金の枯渇に気づけないリスクがあります。
Q2:1年以内に返す予定の借入金は、すべて「短期借入金」になるのですか?
A2:当初から返済期間が1年以内の契約で借り入れたものは「短期借入金」となります。一方、もともとは5年や10年といった長期返済計画で借り入れた「長期借入金」のうち、決算日の翌日から数えて1年以内に返済期日が到来する返済分については、決算時に「1年内返済予定長期借入金」という流動負債の勘定科目に振り替えて表示します。
Q3:流動負債を減らして財務体質を改善するための実践的な方法は?
A3:根本的な改善策は3つあります。第1に、手元の余剰資金を使って高金利の短期借入金を前倒し返済すること。第2に、銀行と交渉して短期借入金を長期借入金に借り換え(一本化)、毎月の返済プレッシャーを分散させること。第3に、売掛金の早期回収(サイト短縮)や不良在庫の現金化を進め、流動負債の決済原資を確実に確保することです。
まとめ:流動負債の構造を読み解き健全な判断を下すために
流動負債は、企業が事業を円滑に回転させるための「短期的な潤滑油」であると同時に、扱いを誤れば瞬時に企業を窒息させる「返済期限付きの時限爆弾」にもなり得ます。
表面的な売上高や当期純利益の数字だけに惑わされてはいけません。貸借対照表の負債の部を開き、正常営業循環基準とワンイヤールールに裏打ちされた流動負債の内訳を精査すること。そして流動比率と当座比率を組み合わせて「真の支払い余力」を見抜くこと。この基本原則を徹底することこそが、資金ショートの危機を回避し、堅実なビジネスと投資成果を勝ち取るための最も確実な防壁となります。 (出典: 流動 負債 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。