保証委託料とは?相場と保証料の違いや途中解約返還の真相を徹底解剖
賃貸借契約の初期費用明細書や住宅ローンの資金計画書を開いた瞬間、多くの人が「保証委託料」という見慣れない高額項目に目を留め、疑問を抱きます。敷金や礼金、仲介手数料とは別に請求される数万〜数十万円もの金額に対して、「なぜ借主側が保証会社へ支払わなければならないのか」「親族に連帯保証人を頼むのでは駄目なのか」という不満や戸惑いの声は後を絶ちません。
2026年現在の不動産業界において、家賃保証会社を利用した契約形態は全体の9割を大きく突破し、もはや必須の社会インフラとして定着しました。しかし、その契約内容の精査や「途中解約した際の返金の有無」といった実務的リスクについて、現場で十分な説明が尽くされているとは言えません。本記事では、不動産取引の現場取材と法制面の双方から、保証委託料の正体、相場、返還にまつわる誤解の真相まで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保証委託料とは、万が一の支払不能時に借主に代わって弁済してもらう業務を保証会社に委託するための対価であり、保証料と実質同義ながら契約構造に明確な違いがある。
- 要点2:相場は賃貸で「総賃料の30%〜100%(更新時は年1万円程度)」、住宅ローンで「借入額の約2.0%」。個人信用情報を重視する2026年最新の審査基準への適応が不可欠となる。
- 要点3:賃貸を途中解約しても保証委託料は原則1円も返還されない「掛け捨て」。住宅ローンの一括前払い時のみ戻戻金(返戻)が発生するが、高額な事務手数料が差し引かれる点に注意が必要。
【基本構造】保証委託料とは?保証料との決定的な違いと仕組みを解き明かす
不動産取引や融資の契約書に並ぶ専門用語のなかでも、特に混同されやすいのが「保証委託料」と「保証料」という文言の差異です。日常会話や不動産仲介業者の口頭説明では同義語として扱われるケースが目立ちますが、法律関係および契約主体の観点から紐解くと、両者には明確な法意の違いが存在します。
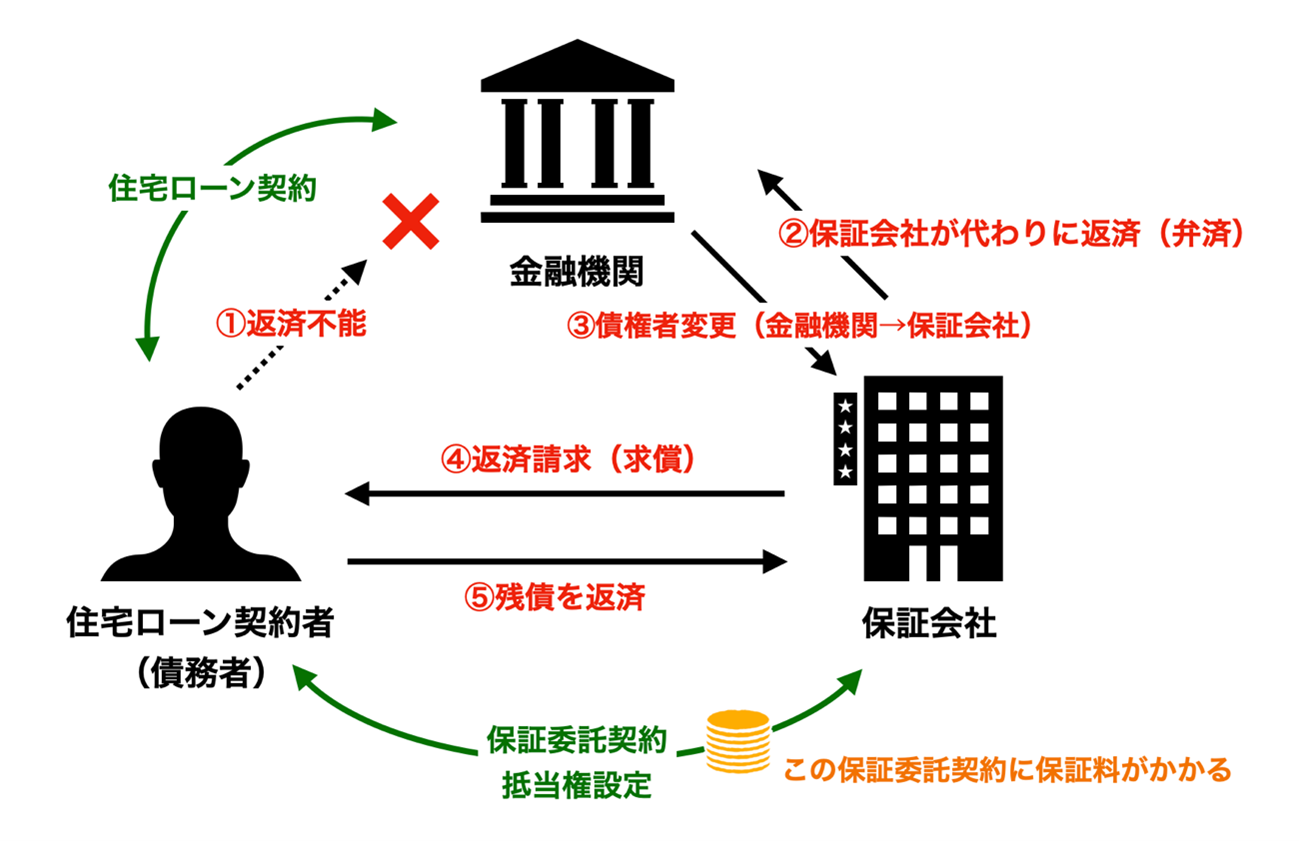
法的な本質を突き詰めると、保証委託料とは「債務者(賃借人や住宅ローン借入者)が、専門機関である保証会社に対して『私の連帯保証人になってください』と委託契約を結ぶ対価として支払う手数料」を指します。実務上、契約時には賃貸借契約書とは独立した保証委託契約書が交わされ、三面関係(貸主・借主・保証会社)の法的枠組みが形成されます。
これに対し、狭義の「保証料」は金融機関や貸主自身が保証を取り付ける際に発生する包括的な費用を指す傾向があります。どちらも「万が一滞納が発生した際に、保証会社が代わりに立て替え払い(代位弁済)を行う」点では実質的な負担内容は共通していますが、契約の名目上、借主自らが第三者に保証業務を委託している形式をとるため、「保証委託料」という呼称が用いられます。
ここで極めて重要なのは、保証会社は決して入居者側の味方や保険ではないという冷厳な事実です。火災保険のように「加入者を金銭的事故から救済する」仕組みではなく、「貸主(大家・銀行)の焦げ付きリスクをゼロにする」ための防壁であり、保証会社が立て替えた家賃やローン残債は、後日遅延損害金を付加されて全額債務者本人へ請求されます。

【費用のリアル】保証委託料の相場と賃貸初期費用の内訳を徹底比較
引越しや住宅購入の資金計画において、保証委託料が占める割合は決して軽視できません。賃貸借契約における初期費用の内訳は、敷金・礼金・前家賃・仲介手数料・火災保険料・鍵交換代などで構成されますが、2026年の募集案件では、このパッケージの中に保証委託料が標準装備されています。
賃貸住宅における保証委託料の相場は、契約初年度に支払う初回費用として総賃料(賃料+管理費・共益費+駐車場代等)の30%〜100%が一般的です。加えて、契約が1年または2年経過するごとに、契約を更新するための更新保証委託料(相場:1年あたり10,000円、あるいは月額総賃料の10%相当)が発生する料金体系が主流となっています。
一方、住宅ローンの場面では金額規模が跳ね上がります。銀行から住宅資金を調達する際に求められる住宅ローン保証委託料は、借入額3,000万円・借入期間35年の場合で約60万円前後(借入額の約2.0%水準)が一括前払いの標準相場です。金利に年0.2%上乗せして毎月分割返済する方式(内枠方式)も選べますが、総返済額で見ると一括前払い(外枠方式)より負担が増大する傾向にあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 賃貸:初回保証委託料 | 月額総賃料の40%〜100%(学生・単身向けで減額プラン有) | 総賃料の50%(賃料8万円なら約4万円) | 仲介手数料と並び初期費用の大きな圧迫要因。信販系は料率が低い傾向。 |
| 賃貸:更新保証委託料 | 1年ごとに10,000円固定、または総賃料の10% | 10,000円/年(月額800円台の月割り設定も増加) | 2年ごとの火災保険・普通更新料と重複する時期の資金繰りに警戒が必要。 |
| 住宅ローン保証委託料 | 一括前払いで借入額の約2.0%(外枠方式)、または金利+0.2%(内枠方式) | 借入3,000万円で約60万円(35年元利均等返済時) | ネット銀行の「保証料ゼロ・融資手数料2.2%」プランとの実質コスト比較が必須。 |
| 途中解約時の返金性 | 賃貸は原則0%返金。住宅ローンは残存期間に応じて戻戻金あり | 賃貸:返金なし/ローン:所定の計算式による返戻 | 賃貸の短期退去で金銭トラブルになりやすい最大ポイント。特約の事前確認が必須。 |
【疑問を解剖】なぜ連帯保証人がいても払うのか?連帯保証人不要の理由と2026年の審査基準
「安定収入のある実父が連帯保証人になるのに、なぜ高額な保証料を払って家賃保証会社を通さなければならないのか」。この疑問は、物件の内見を終えた契約者が窓口で最も強く投げかける不満のひとつです。
大家や不動産管理会社が個人保証を敬遠し、保証会社利用を必須条件とする背景には、法制度の変革と現場の回収実務に起因する明確な理由があります。かつては肉親のサインと実印で済んでいた慣習が一変した契機は、2020年4月に施行された民法改正(債権法改正)です。個人が連帯保証人になる際、保証する上限金額(極度額)の明記が義務化され、極度額の定めのない保証契約は無効とされる厳格なルールが敷かれました。
これにより、貸主側は「家賃滞納だけでなく原状回復費用や孤独死の損害賠償まで個人から回収しきれない」という致命的な法的リスクを抱えることになりました。加えて、家賃の督促業務を大家自らが行う精神的・時間的コスト、高齢化に伴い年金生活となった親世代に支払能力を期待できない社会構造が、機関保証への一本化を後押ししました。結果として、入居者側にとっては「身内に頭を下げて保証人をお願いせずに済む」という表向きのメリット(連帯保証人不要の理由)の裏で、費用負担の義務化が完成したのです。
さらに注視すべきは、2026年最新の審査基準の高度化です。保証会社は大きく3つのグループに分かれて審査を実施しています。
- 信販系保証会社(オリコ、ジャックス、エポス等):個人信用情報機関(CIC、JICC)のデータを直接照会。クレジットカードの滞納歴や携帯端末代金の分割払い遅延がある場合、即座に審査落ちとなる最も厳格な審査網。
- LICC系保証会社(全国賃貸保証業協会加盟):加盟社間で家賃滞納や契約トラブルの履歴データベースを共有。他社で過去に家賃を焦げ付かせた記録があると通過が極めて困難。
- 独立系保証会社:各社が独自のアルゴリズムで審査。信用情報機関に照会をかけないため比較的通過しやすいが、近年はAIによる収入安定性や勤続状況のスクリーニング精度が大幅に向上。
現在では、家賃の未払いが即座に個人の信用スコア毀損に直結するインフラが強固に張り巡らされており、「親族がいるから融通が利く」という前時代的な裁量は不動産現場から完全に排除されています。

【真相追及】保証委託料返還の真相|途中解約返金の経緯とネットの誤解を暴く
ネット上の掲示板やSNSで頻繁に紛糾しているテーマが、「賃貸をわずか数ヶ月で途中解約して退去したのに、最初に払った保証委託料が1円も戻ってこないのは詐欺ではないか」という議論です。
保証委託料返還の真相を端的に述べるなら、賃貸借契約における初回保証委託料は、契約初日に全額「掛け捨て」として処理され、たとえ翌月に退去したとしても返金されることは原則ありません。
利用者の直感としては、「2年間の滞納リスクに備えて支払った前払い金なのだから、未経過期間(残りの22ヶ月分)は日割りや月割りで返還されるべきだ」と感じるのは自然な心理です。しかし、賃貸における保証委託契約書の約款には、ほぼ例外なく「理由の如何を問わず、受領した保証委託料は一切返還しない」という不返還特約が明記されています。保証会社側は「入居時の身元審査および契約締結業務の対価、ならびに契約期間全体の危険負担の対価として一括受領している」という法論理を構築しており、判例実務においてもこの特約は公序良俗に反しないとして有効に扱われてきました。
ただし、住宅ローンの保証委託料に関しては全く異なる力学が働きます。住宅ローンを組んだ際、一括前払い(外枠方式)で支払った数百万円規模の保証委託料については、繰り上げ返済や売却による途中解約返金の経緯をたどると、未経過期間分の保証料が借入者に返還される「戻戻金(もどしほけんりょう/もどしきん)」の制度が存在します。
この住宅ローンの返戻金制度の存在がネット上で断片的に広まり、「保証委託料は途中解約すれば戻ってくる」という誤った情報が賃貸契約と混同されて拡散したことが、多くの入居トラブルを生む土壌となりました。住宅ローンの場合であっても、保証会社による所定の計算式(元金均等・元利均等の償却計算)が適用され、数万円単位の解約事務手数料が差し引かれるため、全額が綺麗に戻ってくるわけではありません。
【実態検証】利用者の生の声と現場目線で見えたリアル|払わない方法は存在するのか?
「家賃滞納など一度もしたことがない真面目な入居者が、なぜ他人の不払いに備えるプール金のような費用を強制徴収されなければならないのか」。大手掲示板やSNS上の投稿を検証すると、制度への根深い不信感と現場へのやり場のない怒りが噴出しています。不動産仲介のカウンターでも、「初期費用明細書から保証委託料を外せないか」という交渉が日常的に繰り広げられています。
実務の現場目線から検証して、保証委託料を払わない方法は現実に存在するのでしょうか。結論から言えば、提示された管理物件の契約条件を変更して保証料だけを不払いにすることは100%不可能ですが、物件探しの段階からアプローチを変えることで、実質的にゼロにする回避ルートは存在します。
第一の選択肢は、UR都市機構(公団住宅)やJKK(地方住宅供給公社)の物件を選ぶことです。公的機関が供給する物件は、国交省の基本方針に基づき、礼金・仲介手数料だけでなく家賃保証会社の加入自体が不要となっており、保証委託料も一切請求されません。入居審査において厳格な収入証明(平均月収額が基準以上であること)をクリアできれば、初期費用を劇的に圧縮することが可能です。
第二の手段は、一部の大手ハウスメーカー系賃貸(大和ハウスのD-room、積水ハウスのシャーメゾンなど)における自社クレジット決済型プランの選択です。これらの物件では、指定の提携クレジットカードで毎月の家賃を引き落とすことを条件に、独立した保証会社の保証委託料を免除(あるいはグループ企業内で吸収)するスキームを導入している事例が見られます。
第三に、一般的な民間賃貸であっても、閑散期に長期空室を抱える物件に対して「保証委託料の初回分をオーナー負担(フリーレント等による相殺)にできないか」を仲介会社を通じて交渉する余地はわずかに残されています。ただし、都市部の人気物件でこれを要求した場合、即座に審査落ち(申込み拒否)とされるリスクと隣り合わせである点は覚悟しなければなりません。
【ビジネス・会計の視点】法人の保証委託料の勘定科目とプロが見る判断基準
個人事業主が自宅兼事務所を借りる場合や、法人がオフィス・社宅を契約する局面では、支払った保証委託料の会計処理についても正しい知識が求められます。税務調査で否認されないための適切な仕訳判断は、経理担当者にとって必須の知識です。
法人が支払う保証委託料の勘定科目は、金額の規模と契約期間によって区分されます。賃貸オフィスの初回保証委託料(数万円〜数十万円程度)で契約期間が1年以内の更新タイプであれば、支払時の全額を「支払手数料」または「雑費」として一括損金(費用)計上するのが一般的です。
一方、金額が20万円以上となり契約効力が2年以上に及ぶ場合、あるいは住宅ローンのように数十年にわたる融資の保証料である場合は、会計原則上「長期前払費用」として資産計上し、契約期間(または借入期間)にわたって月割りで減価償却(期間按分による費用化)を行う処理が適法となります。少額であれば「重要性の原則」を適用して一括費用処理が認められるケースもありますが、税理士への事前確認を怠るべきではありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会構造の変化と家族関係の変容という視座から見ると、保証委託料の支払いは「かつて親族間で無償で引き受けていた連帯保証という重い心理的負荷を、市場経済のなかで資本主義的にアウトソーシングするコスト」と定義できます。昭和・平成期に頻発した「親族の借金の連帯保証人になって夜逃げや一家離散に追い込まれる」という悲劇を構造的に根絶した点において、社会学的には健全な自立と心理的バウンダリー(境界線)を守るための必要経費と解釈できます。
したがって、この費用負担に合理的な価値を見出せる人と、極力回避すべき人の境界線は明瞭です。
- 保証会社利用が向いている人(受容すべき人):
- 高齢になった両親に金銭的な心配や契約の心理的負担をかけたくない人
- 身内に頼れる肉親がおらず、自立した生活基盤を速やかに確立したい人
- 迅速な入居審査を重視し、引っ越しまでのタイムリミットが迫っている人
- 保証会社利用に慎重になるべき人(回避策を講じるべき人):
- 初期費用をとにかく最小限に抑えたいフリーランスや学生(UR賃貸等の公的住宅を第一優先とすべき)
- 半年〜1年未満の超短期で退去することが最初から確定している仮住まいの人(掛け捨ての損失が過大になるため、ウィークリーマンションや保証料不要プランを検討すべき)
- 過去にクレジットカードの重大な滞納履歴があり、信販系保証会社の審査で確実に弾かれるリスクがある人
【保証委託料とは】に関するよくある質問(FAQ)
Q1:保証委託料は契約時の値引き交渉の対象になりますか?
A1:借主側の希望だけで金額そのものを下げる交渉は極めて困難です。保証委託料は保証会社が規約で定めている料率であり、不動産仲介会社が勝手に割引できないためです。ただし、仲介会社自身の取り分である「仲介手数料」を値引きしてもらったり、賃料1ヶ月分を無料にする「フリーレント」を獲得することで、実質的に保証委託料と同額分の初期費用を相殺させる交渉テクニックは現場で広く用いられています。
Q2:賃貸の更新保証委託料を支払わないと、即座に退去させられますか?
A2:更新保証委託料を滞納しても、直ちに強制退去(明渡し)となるわけではありません。判例上、更新料や保証料の数回程度の未払いだけでは、貸主と借主の間の「信頼関係破壊」が認められないケースが多いためです。しかし、保証委託契約自体を解除され、賃貸借契約の契約違反として最終的に裁判を起こされたり、信用情報機関に事故情報が登録されて将来のローン審査やカード発行に致命的な悪影響を及ぼすリスクが極めて高いため、放置は厳禁です。
Q3:住宅ローンの保証委託料は「一括前払い」と「金利上乗せ」どちらが得ですか?
A3:手元資金に余裕があり、かつ完済予定年数まで長く住み続ける前提であれば、総支払額を低く抑えられる「一括前払い(外枠方式)」が経済合理性に優れています。一方、手元の現金を新生活の家具購入や万が一の生活防衛資金として残しておきたい場合や、数年以内に住み替えて売却する予定がある場合は、金利に上乗せする「分割方式(内枠方式)」を選ぶのが堅実な選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
保証委託料は、決して無意味に徴収される不条理な手数料ではなく、地縁・血縁に依存した旧来の個人保証制度の限界を補うために定着したセーフティネットの対価です。2026年以降、信用情報の統合管理と不動産取引のデジタル化が加速するなかで、機関保証の利用を前提としない取引は極めて限定的なものになっていきます。
重要なのは、契約直前に提示された明細書を見て慌てるのではなく、事前に「賃貸では原則返金されない掛け捨てコストである」という前提を飲み込んだうえで資金計画を組み立てることです。公的住宅の活用や初期費用の相殺交渉といった防衛策を的確に講じ、納得のいく住まい選びと資金管理を実現してください。 (出典: 保証 委託 料 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。