4人家族の生活費平均とリアル内訳!赤字家庭が急増する理由と打開策
食品売場のレジで合計金額を見るたび、ため息が漏れる家庭は少なくありません。相次ぐ物価高や社会保険料の上昇が家計を直撃するなか、夫婦と子ども2人のいわゆる「標準世帯」において、家計管理の難易度はかつてないほど跳ね上がっています。「共働きで人並みに稼いでいるはずなのに、なぜか毎月口座残高が減っていく」「ボーナスが入っても補填で消えてしまう」といった切実な声が、全国のファミリー層から噴出しています。
日々の暮らしを切り詰めるだけでは、この構造的なインフレの波を乗り切ることは困難です。本稿では、公的統計の最新データや現場取材を通じて、四人家族における生活費のリアルな内訳と相場を解剖します。なぜ多くの家庭が「隠れ赤字」に陥ってしまうのか、その根本原因を突き止めるとともに、無理な節約に頼らず家計を劇的に黒字化させた世帯の共通法則を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の4人家族の生活費平均は住居費を除いても約33万〜35万円に達し、実質的な支出負担は過去最高水準を更新している。
- 要点2:赤字世帯が続出する主因は、食費・光熱費の高止まりに加え、通信・サブスク・習い事といった「無意識の固定費化」にある。
- 要点3:黒字化に成功した家庭は「食費を削る我慢」を捨て、固定費の自動仕分けと教育費のスクラップ&ビルドを徹底している。
【2026年最新】総務省家計調査が明かす4人家族の生活費平均と内訳
家計の健全度を測るうえで、信頼に足る基準となるのが総務省「家計調査」(4人世帯・勤労者世帯)のデータです。2024年から2026年にかけて継続した原材料費の高騰やエネルギー価格の変動、そして賃金上昇を上回る実質負担の増加は、家計の基本構造を大きく作り変えました。
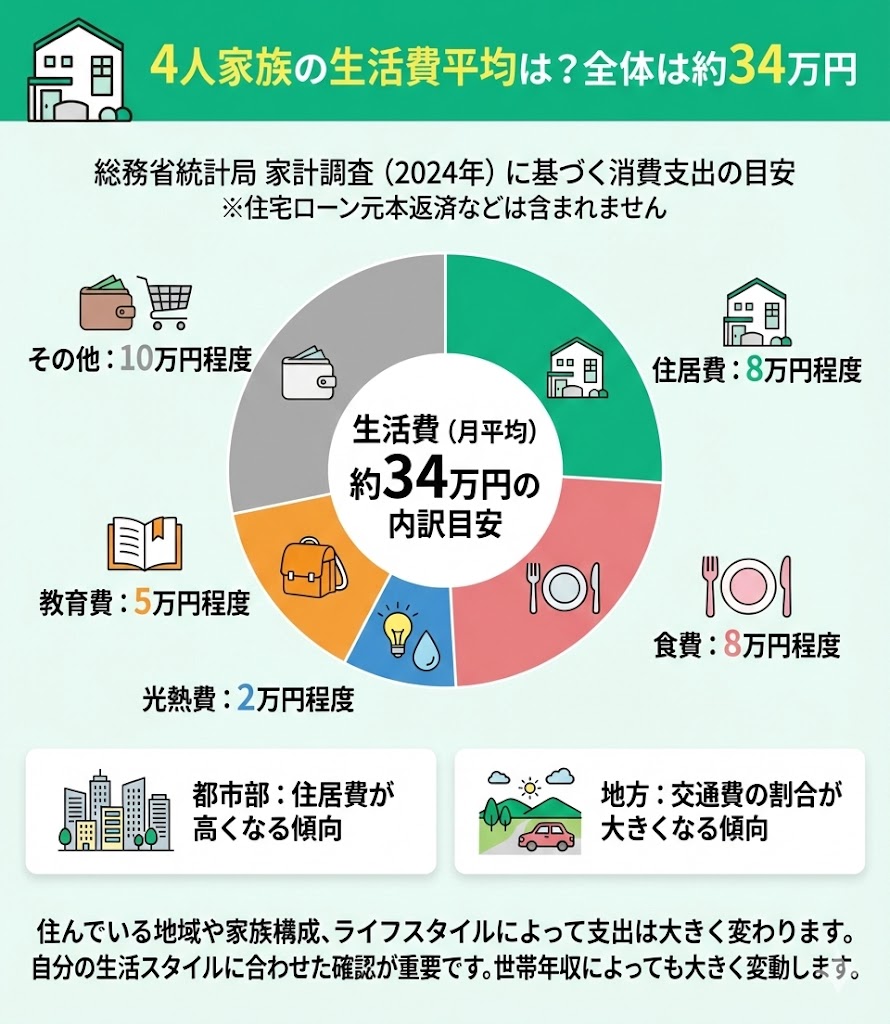
現在、持ち家世帯で住宅ローン返済を別枠(あるいは住居費をミニマム計上)としたベースであっても、4人世帯の1か月あたりの消費支出は平均33万8,000円前後を推移しています。ここに民間の賃貸家賃や住宅ローン返済額(全国平均で約9万〜13万円)を加えると、実質的な総支出は43万〜47万円規模に達するのが偽らざる実態です。
まずは、標準的な4人家族(夫婦+小学生1人・中学生1人を想定)における生活費の内訳と相場感を整理した以下の比較データをご覧ください。
| 項目 | 詳細・数値データ(2026年推計) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 食費 | 約92,000円〜105,000円 (外食・給食費含む) | 80,000円〜90,000円 | 子どもの成長に伴い米・肉・野菜の消費が増加。10万円超えはもはや贅沢ではなく標準値。 |
| 水道・光熱費 | 約26,000円〜34,000円 (年平均月額) | 22,000円〜25,000円 | 夏冬の冷暖房ピーク時には月4万円を超える世帯が多発。再エネ賦課金や燃料費調整が重荷。 |
| 教育・子育て費用 | 約45,000円〜75,000円 (学校外教育・部活費含む) | 30,000円〜50,000円 | 公立・私立の違いや塾通いの有無で最も格差が開く項目。中学生以降は塾代だけで月4万超も。 |
| 通信・交通費 | 約48,000円〜58,000円 (スマホ・Wi-Fi・車維持費) | 40,000円〜45,000円 | 格安SIM普及の一方で、自家用車のガソリン代・車検積立・保険が地方を中心に家計を圧迫。 |
| 保険・医療・日用品 | 約35,000円〜42,000円 | 30,000円前後 | 消耗品価格の上昇がボディブローのように効く。民間生命保険の見直し余地が大きい領域。 |
| 教養娯楽・小遣い | 約45,000円〜60,000円 | 40,000円〜50,000円 | 家族のレジャーや夫婦それぞれの小遣い。ここを削りすぎると家庭内の不満が爆発する火種に。 |
| 住居費除く消費支出計 | 約291,000円〜374,000円 | 約280,000円 | 【総評】基礎的生活費だけで30万円超が現実。住居費を加えると手取り40万以上が必要。 |
このデータから明らかなように、かつてメディアで頻繁に語られた「4人家族なら生活費20万円台で十分やりくりできる」という言説は、現在の経済環境においては極めて限定的な前提条件(持ち家ローンなし、自家用車不要、野菜の自家栽培や実家からの大規模な食料支援など)が揃わない限り、破綻を招く非現実的な水準となっています。
なぜ「毎月赤字」に悩む家庭が急増しているのか?現場取材で見えた3大元凶
「世帯年収は700万円を超えているのに、貯金を取り崩す月がある」――取材現場で出会う子育て世代の親たちから、異口同音に聞かれる告白です。大手リサーチ機関の生活意識調査やSNS、知恵袋の投稿を徹底検証すると、真面目に暮らしている世帯ほど嵌まりやすい構造的な3つの落とし穴が浮かび上がってきます。
1. 「食品インフレ」と子どもの食べ盛りが重なる二重苦
第一の要因は、家計の中でも削りにくい「食費」の急騰です。調味料、食用油、乳製品、肉類、米の価格改定が断続的に続いた結果、子ども2人が小学校高学年や中学生を迎えた家庭では、4人家族の食費平均が月10万円を軽々と突破するケースが珍しくありません。ある取材対象の母親は「外食を月1回に減らし、特売の鶏むね肉や豆腐を駆使しているのに、買い出し1回で1万円札が消えていく」と語り、自責の念に駆られていました。これは個人の節約努力の不足ではなく、品目全体のベースアップによる必然的な結果です。
2. 電気・ガス代の「季節スパイク」による家計破壊
第二の要因は水道光熱費の乱高下です。猛暑が長期化する夏季のエアコンフル稼働、そして冬場の暖房給湯コストは、家計に強烈な打撃を与えます。4人家族の水道光熱費平均は、春秋の穏やかな時期には月2万円台前半で収まっていても、1〜2月や8〜9月には月3万5,000円〜4万5,000円超まで急伸します。この「季節による1万〜2万円の振れ幅」を年間予算として平準化できていない家庭では、請求書が届くたびに突発的な赤字が発生し、モチベーションを削がれていくのです。
3. 「やめられない教育費」という見えない聖域
最も深刻なのが、子育て費用・教育費の内訳における聖域化です。「子どもの将来の選択肢を狭めたくない」という親心から、スイミング、英語、ピアノ、プログラミング、学習塾といった習い事費用を積み重ねてしまい、2人分で月5万〜8万円を固定費として固定化させてしまうパターンです。一度始めた習い事は子ども本人のコミュニティにも直結するため心理的に解約しづらく、結果として他の支出を圧迫し続ける元凶となります。
「生活費20万円」と「生活費30万円」の境界線|家庭環境別のリアル
ネット上には「4人家族の生活費を20万円に抑える裏ワザ」といった情報が散見されますが、これを真に受けて無理な予算設定を行うと、夫婦間の摩擦や過度なストレスを生むだけです。20万円台で生活が成立している家庭と、30万円超が必須となる家庭の間には、明確な構造的分界線が存在します。
前者の「月20万円台前半」で着地している世帯の多くは、地方都市で公営住宅や親族所有の物件に低廉な家賃で居住しているか、すでに住宅ローンを完済しています。さらに、祖父母からの米や野菜の定期便があったり、子どもの年齢が未就学児で教育費がほぼ無償化枠内に収まっているという特殊条件が揃っているケースが大多数を占めます。
一方、首都圏や関西圏をはじめとする都市部・近郊在住で、子どもが小学生以上の場合、生活費(住居費別)30万円〜35万円はごく健全で標準的な着地点です。この現実を無視して「うちは30万円も使っているから無駄遣い家庭だ」と思い詰める必要はありません。重要なのは、総額の大小に一喜一憂することではなく、「毎月何にいくら流出し、何が削れるのか」を客観的に仕分けできているかどうかです。

一般に知られていない盲点とネットの誤解|「節約の罠」を暴く
多くの家庭が良かれと思って実践し、逆に家計管理を行き詰まらせている「節約の罠」があります。現場のリサーチから見えてきた、ネット上の誤った常識を是正していきます。
誤解1:「食費をあと1万円削る」努力は最もリターンが低い
家計が苦しくなると、大半の人が真っ先にスーパーのレシートとにらめっこを始めます。しかし、数百円安い食材を求めて複数の店舗をハシゴしたり、家族の好物を極端に制限する生活は、買い物にかかる時間と精神的エネルギーを著しく消耗させます。その結果、溜まったストレスが週末のデリバリーや衝動的な外食、コンビニでの間食購入として爆発し、結局はリバウンド支出を招くケースが後を絶ちません。食費の過度な圧縮は、家族の健康と平穏を損なう「最もハイリスク・ローリターンな愚策」と言えます。
誤解2:「ポイ活」を熱心にやる家庭ほど貯まらないパラドックス
ポイント還元率を追うあまり、不要なクーポンに合わせて買い物をしたり、ポイントアップデーにまとめ買いをしてストックを腐らせる事例が多発しています。家計調査の分析でも、複数の決済アプリやポイントカードを複雑に併用している世帯ほど、実支出の全体像を把握できなくなる傾向が指摘されています。ポイントはあくまで「副次的なおまけ」であり、家計再建の本質は「不要な決済そのものを止めること」にあります。
【実態検証】黒字化に成功した家庭が実践する「意外な節約術」
では、かつて毎月赤字に喘ぎながらも、短期間で年間100万円以上の黒字化を達成した家庭は何を変えたのでしょうか。取材で判明したのは、決して生活水準を極端に落としたわけではない、極めて合理的かつ意外なアプローチでした。
1. 固定費の「総点検と自動化」で月3万円を強制浮揚
成功世帯が最初に手をつけていたのは、日々の変動費ではなく4人家族の固定費見直しでした。大手キャリアから格安SIM・サブブランドへの完全移行(家族4人で月1万5,000円減)、独身時代に加入したまま放置されていた過剰な民間生命保険・医療保険の解約(月1万円減)、使っていない動画配信やフィットネスなどの月額サブスクの解約(月5,000円減)。これら一度の手続きだけで、年間36万円以上の固定支出を恒久的に削り取っています。
2. 食費は削らず「買い物頻度を週2回に半減」させる
食費対策で劇的な効果を上げたのが、「安いものを探す」のではなく「スーパーに行く回数を週2回に固定する」というルールです。冷蔵庫にある食材を使い切る「完全在庫一掃デー(ノーマネーデー)」を週に2日設定することで、食材廃棄ロスがゼロになり、ついで買いの誘惑を物理的に遮断できます。献立を完璧に決め込まず、「豚肉ブロックとキャベツで何を作るか」という柔軟な使い回しを定着させた家庭では、無理なく食費が月1万5,000円以上スリム化しています。
3. 教育費の「スクラップ&ビルド」と家族会議
聖域化しがちな教育費に対しても、黒字化世帯は冷静なメスを入れています。子ども自身が惰性で通っていたり、本人の関心が薄れている習い事を率直にヒアリングし、優先順位の低いものを思い切って整理しています。「あれもこれも与える」のではなく、「本人が本当に熱中している1つか2つに資金を集中させる」ことで、月謝だけでなく送迎や教材費にかかる親の負担も大幅に軽減されています。

【プロの結論】家族社会学と心理から見る「理想の貯金額」と判断基準
家計管理を単なる数字の計算として捉えている限り、真の安定は訪れません。家族社会学の観点から見れば、現代の家計不安の深層には「中流から脱落することへの過度な恐怖」や「周囲の家庭との教育課金競争」という心理的力学が働いています。
「周りの子がみんな私立中学を目指しているから」「英語学童に通わせないと取り残されるのではないか」といった世間体や不安からくる支出は、親の自己防衛本能が生み出す幻想に過ぎません。家族の心理的バウンダリー(境界線)を明確にし、「我が家が真に大切にしたい価値観は何か」を夫婦間で合意形成することが、家計防衛の最大の防壁となります。
4人家族の理想の貯金額と目標設定
プロのファイナンシャル視点から提示する4人家族の理想の貯金額は、毎月の手取り収入の15%〜20%です。例えば夫婦合算の手取り月収が45万円であれば、月7万〜9万円の貯蓄(つみたて投資信託や学資保険等の積立を含む)がひとつの黄金比となります。
ただし、子どもが未就学児の時期は「貯め期(手取りの20〜25%)」であり、高校・大学受験が重なる時期は「貯蓄取り崩し期(手取りの5〜10%維持、または一時的ゼロ容認)」となります。人生のステージによって家計の潮目が変わることを理解し、年間トータルでの貯蓄ペースを管理することが肝要です。
【プロの結論】見直しを急ぐべき家庭と維持してよい家庭の判断基準
現在の家計運営が持続可能かどうか、以下の基準で即座にチェックしてください。
- 早急に見直すべき家庭の兆候:
- ボーナスがないと固定資産税や車検代、年払いの保険料が払えない。
- 先月のクレジットカード請求の総額と内訳を正確に把握していない。
- 夫婦のどちらかが家計の全容を知らず、お互いの使途に不信感がある。
- 自信を持って現状維持してよい家庭の兆候:
- 毎月の給与天引きや先取り貯蓄で、一定額が自動的にプールされている。
- 生活防衛資金として「生活費の6か月〜1年分」の現預金が確保されている。
- 突発的な冠婚葬祭や家電の故障があっても、月々の生活費を削らずに対応できる。
【四人家族の生活費】に関するよくある質問(FAQ)
Q1:夫婦と子ども2人で手取り月収35万円の場合、どのような支出配分が理想ですか?
A1:手取り35万円の場合、住居費(家賃または住宅ローン)を8万〜9万円、食費を8万〜8万5,000円、水道光熱費を2万5,000円、通信・交通費を3万5,000円、教育・子育て費を3万5,000円、保険・日用品・小遣いを5万円前後に抑え、毎月3万5,000円〜4万円(手取りの約10%)を先取り貯蓄に回す配分が現実的な黒字化モデルとなります。
Q2:子どもが中学生と高校生になり食費が跳ね上がっています。質を落とさず抑える方法は?
A2:育ち盛りの栄養面を削るのは逆効果です。外食をイベント化して回数を絞る一方、ふるさと納税を活用した精肉や米の定期確保、業務用スーパーでの冷凍カット野菜や大容量肉のまとめ買い・小分け冷凍を徹底してください。また、炭水化物(米)をしっかり食べさせつつ、卵や納豆、豆腐などの高タンパク・低価格食材を毎食1品追加することで、メインディッシュの肉・魚の総量を無理なくコントロールできます。
Q3:赤字脱却のために「先取り貯蓄」をしたいのですが、毎月口座がカツカツで回せません。どうすればいいですか?
A3:いきなり数万円を貯蓄に回そうとせず、まずは「月1万円」の自動積立定期や自動入出金サービスを設定してください。そして同月に、スマホの料金プラン変更や不要な動画配信サービスの解約を行い、支出を強制的に1万円削ります。「余ったら貯める」という意識を捨て、存在しないものとして生活を組み立てる仕組み化こそが、赤字スパイラルを断ち切る唯一の突破口です。
まとめ:今後の動向と失敗しないための判断基準
四人家族の家計を取り巻く環境は、今後も社会保険料の負担増などを含め、決して楽観視できる状況ではありません。しかし、統計上の平均値やSNSのキラキラした暮らしに惑わされ、過度な焦りや悲観を抱く必要はありません。
家計再生の第一歩は、現状の生活費の内訳を白日のもとにさらし、無意識のうちに垂れ流していた固定費の蛇口を確実に閉めることから始まります。日々の数十円を惜しむ生活から脱却し、仕組みで守るスマートな家計構造へと舵を切ることが、家族の将来と笑顔を守り抜く最も確実な道筋です。 (出典: 四 人 家族 生活費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。