総合課税と分離課税の違いとは?2026年確定申告で損しない選択基準
確定申告の時期が近づくたびに、多くの投資家や副業ワーカーの頭を悩ませるのが「総合課税」と「分離課税」の選択です。「税金が戻ってくるらしいから」と安易に総合課税を選んだ結果、翌春の国民健康保険料や住民税が跳ね上がり、トータルで数十万円単位の手取りを失うケースが後を絶ちません。税制の仕組みは一見複雑怪奇に見えますが、制度の構造的な違いとご自身の課税所得水準さえ把握できれば、どちらを選ぶべきかの答えは極めて明快です。
2024年の税制改正によって「所得税と住民税で異なる課税方式を選択できる制度」が完全に撤廃され、確定申告における課税方式の選択ミスは致命的な金銭的損失へ直結する時代に入りました。2026年の現行税制において、あなたが手元に残るキャッシュを最大化するためには何を知っておくべきなのか。国税庁の基本通達や税制改正の潮流を踏まえ、現場の税務相談で頻発する失敗事例とともに、損得の分岐点を論理的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は全所得を合算して5%〜45%の累進課税を適用する一方、分離課税は特定所得を切り離して一律税率(株式やFX等は約20.315%)で課税する根本構造を持つ。
- 要点2:上場株式の配当金は課税所得900万円以下(配当控除考慮実質695万円以下)なら総合課税有利だが、住民税・国民健康保険料の算定所得も連動して跳ね上がる「社保トラップ」に警戒が必要。
- 要点3:FXは申告分離課税で損益通算・繰越控除が利く一方、暗号資産(仮想通貨)は原則総合課税の雑所得となり、2026年税制改正の議論でも税率格差の是正が焦点となっている。
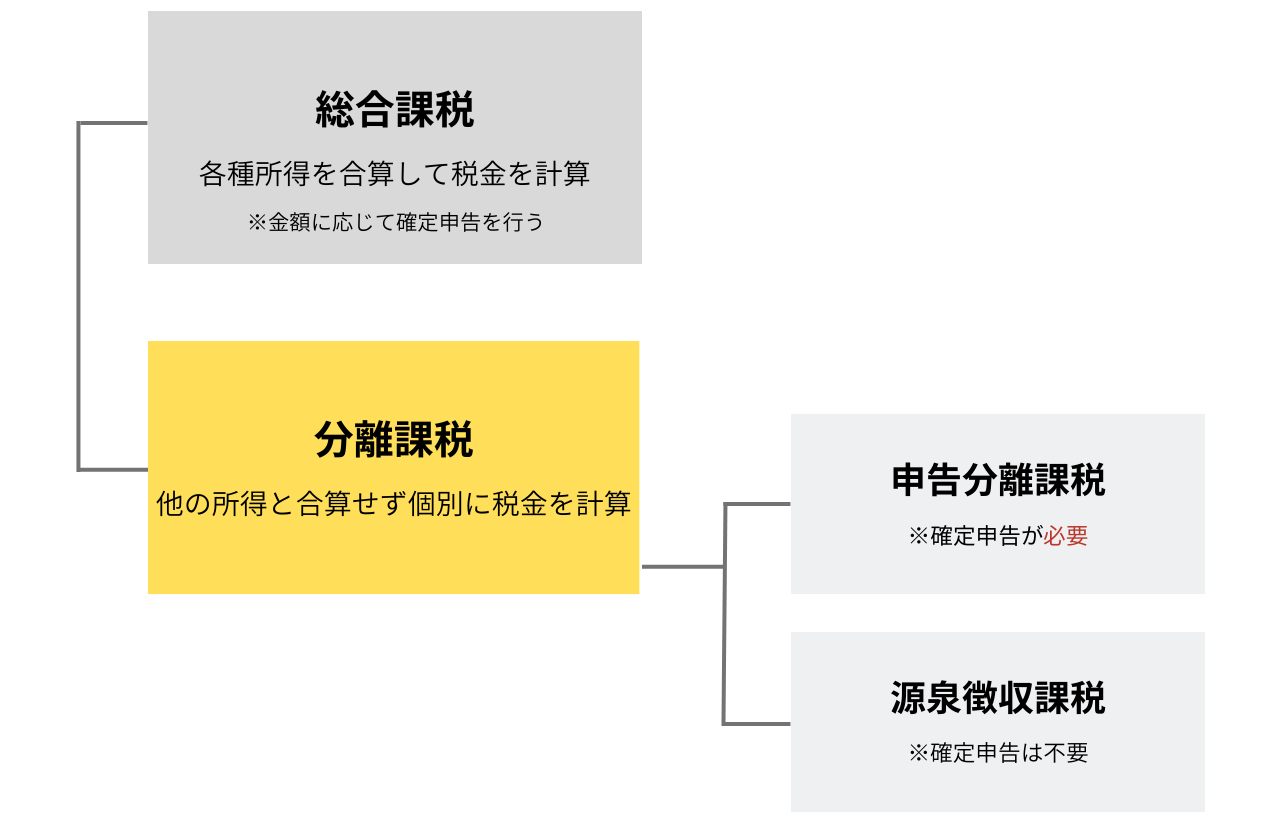
【決定的な差】総合課税と分離課税の根本的な仕組みと源泉分離課税との違い
日本の所得税法において、個人の所得は10種類(利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑)に区分されています。これらをどう合算して税額を算出するかを決定づけるのが「総合課税」と「分離課税」という2つの大原則です。この基本構造を混同したまま確定申告書類を作成することは、目隠しで資産運用するに等しいリスクを孕んでいます。
総合課税とは、給与所得や事業所得、不動産所得、副業による雑所得など、対象となる所得を1年分すべて合算した「総所得金額」に対して税率を掛ける方式です。ここで採用されるのが累進課税の計算方法であり、課税所得金額に応じて所得税率は5%から45%の7段階に変動し、これに一律10%の個人住民税が加わります。つまり、稼げば稼ぐほど税率が最大55%(復興特別所得税を除く)まで跳ね上がる、所得再分配を目的とした設計です。
対する分離課税(正確には「申告分離課税」)は、特定の所得を他の所得と合算せず、個別に定められた固有の税率を掛けて計算する方式を指します。代表例が上場株式の譲渡益や投資信託の解約益、土地建物の売却益、先物取引・FX(外国為替証拠金取引)などです。政策的な配慮から「投資や不動産の流動性を阻害しない」ために設けられており、高所得者であっても給与所得の多寡に左右されず、定率で課税が完結します。
ここで多くの人が混乱するのが源泉分離課税との違いです。申告分離課税は「確定申告を行うことで税額を確定させる」制度ですが、源泉分離課税は「所得が支払われる時点で一定の税金が天引き(源泉徴収)され、それで納税関係が完全に終了する」仕組みを指します。銀行の普通預金利息などが典型例で、利息を受け取った時点で所得税15.315%と住民税5%が差し引かれ、確定申告に含めること自体ができません。確定申告において私たちが「どちらが得か」を選択できるのは、あくまで総合課税と申告分離課税の選択肢を持つ配当所得などの一部領域に限られます。
【徹底比較】税率と対象所得一覧|投資・副業・不動産で何が変わるのか
どの所得がどの課税区分に属し、具体的にどれだけの税率が課されるのかを正確に把握しておく必要があります。特に個人投資家や副業に取り組むビジネスパーソンにとって、税率の差は最終的な純利益を数百万円単位で左右します。
| 所得区分・対象資産 | 課税方式と適用税率 | 損益通算・繰越控除の可否 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 給与・事業所得 / 一般雑所得 | 総合課税 所得税5%〜45% + 住民税10%(最大55%) | 事業所得の赤字は給与と通算可。 雑所得の赤字は他と通算不可。 | 副業雑所得の課税方式は原則ここに含まれる。本業給与が多い人ほど副業分の実効税率が高騰する。 |
| 上場株式・投信の売却益 | 申告分離課税 一律20.315%(所得15%、復興0.315%、住民5%) | 株式同士の通算可。 最長3年間の繰越控除に対応。 | 特定口座(源泉徴収あり)なら申告不要も選べる。株式譲渡所得の税率は定率のため高所得者ほど有利。 |
| 上場株式の配当金 | 総合課税 / 申告分離課税 (納税者が確定申告時に任意選択) | 申告分離時は株式譲渡損と相殺可。 総合課税時は損益通算不可。 | 総合課税を選べば「配当控除」で税額直引きが可能。ただし合計所得金額に算入される点に要警戒。 |
| FX(外国為替証拠金取引) | 申告分離課税 一律20.315%(先物取引等) | 先物・オプション等と通算可。 最長3年間の繰越控除に対応。 | 株式の売却損益とは通算できない独立枠組み。どれだけ利益が出ても税率20.315%で抑えられる。 |
| 暗号資産(仮想通貨)取引 | 総合課税(雑所得) 累進課税 最大55% | 通算不可(暗号資産同士のみ)。 赤字の翌年繰越も不可。 | FXと仮想通貨の税制で最大の不公平領域。爆益を出した場合の半分以上が税金で消える構造。 |
| 不動産売却の譲渡所得 | 申告分離課税 長期:20.315% / 短期:39.63% | 事業所得・給与所得との通算不可。 (居住用財産の特例等あり) | 所有期間5年超(長期)か5年以下(短期)かで税率が約2倍跳ね上がる。不動産独自の分離課税設計。 |
表から明らかなように、投資収益の中でもFXは分離課税、暗号資産は総合課税という顕著な非対称性が存在します。また、副業による執筆料やアフィリエイト、コンサルティングフィーなどの副業雑所得の課税方式は原則として総合課税に組み込まれるため、本業で高い給与を得ている人ほど、副業の稼ぎに対して容赦なく高い税率が課される力学が働いています。
株や副業の確定申告「どっちが得?」大損を防ぐシミュレーションと判断基準
多くの個人投資家が直面するのが「配当金を確定申告すべきか、特定口座で源泉徴収されたまま放置すべきか」、そして「申告するなら総合課税と申告分離課税のどっちが得か」という葛藤です。この疑問に対する答えは、感覚ではなく純粋な算術計算で割り出せます。
まず押さえるべきは、配当控除と総合課税の組み合わせによる強力な減税効果です。国内上場株式の配当金について総合課税を選択した場合、確定申告で配当控除(所得税で配当所得の10%、住民税で2.8%の税額控除)が適用されます。これにより、所得税の累進課税率から10%を差し引いた実質的な税負担が生じることになります。
具体的な損益分岐点を検証してみましょう。課税される所得金額(給与所得控除や基礎控除などを差し引いた後の金額)が900万円以下の場合、所得税率は23%です。ここから配当控除10%を差し引くと、実質的な所得税率は13%(復興特別所得税を加味しても約13.27%)となります。源泉徴収時の所得税率は15.315%ですから、総合課税を選んで申告すれば、所得税単体で見れば差額の約2%以上が手元に還付される計算が成り立ちます。さらに課税所得が330万円以下であれば所得税率は10%のため、配当控除10%を引くと実質所得税はなんと0%となり、天引きされた所得税が全額還付されるのです。
一方で、申告分離課税のメリットが圧倒的に勝る局面もあります。それは同一年中に「株式や投資信託の売却損(赤字)」が発生している場合です。申告分離課税を選択すれば、配当金の受取額と売却損をぶつける損益通算と繰越控除が使えます。たとえば特定口座Aで年間50万円の配当を受け取り約10万円の源泉徴収を受けていても、別の口座Bで70万円の売却損が出ていれば、申告分離課税で両者を相殺することで、天引きされた約10万円の税金が全額還付されます。さらに相殺しきれなかった20万円の赤字は、翌年以降3年間にわたって繰り越し、将来の譲渡益や配当と相殺可能です。この損益通算・繰越控除は総合課税を選択した場合には一切利用できません。
すなわち、過去3年を含めて相殺できる投資の損失があるなら「申告分離課税一択」、売却損がなく課税所得が抑えられているなら「総合課税の配当控除」を検討する、というのが基本セオリーとなります。しかし、話はこれだけで終わりません。ここに現代税制最大の「罠」が仕掛けられています。

【実態検証】「還付金目当てで申告して大失敗」現場目線で見えた税務のリアル
税理士会が主催する確定申告無料相談会場や、SNSの個人投資家コミュニティで毎年春先に散見されるのが、「数万円の所得税還付に喜んでいたところ、6月に役所から届いた納税通知書を見て血の気が引いた」という悲痛な叫びです。
ある大手メーカー勤務の40代男性(課税所得約600万円、上場株配当金年120万円)のケースを紹介しましょう。彼はネット上の「課税所得900万円以下なら総合課税で配当控除を受けるべし」という情報を鵜呑みにし、意気揚々と確定申告書を提出しました。計算通り、国税庁からは約8万円の所得税が指定口座に還付され、一時的な満足感に浸っていました。
しかし6月、彼の自宅に届いたのは予想を遥かに超える住民税の大幅増額通知でした。住民税における配当割の税率は通常5%(源泉徴収)ですが、総合課税を選択した場合の住民税率は一律10%です。配当控除として住民税側で引かれるのはわずか2.8%であるため、実質税率は7.2%へと悪化します。源泉徴収時の5%と比べて2.2%(約2万6,000円)の負担増です。これだけなら所得税の還付分(約8万円)でまだお釣りが来ますが、真の悪夢は別のところからやってきました。
男性の妻が自営業で国民健康保険に加入していたこと、そして高校生の長男の授業料実質無償化制度(就学支援金)の審査において世帯合算の「算定所得」が参照されたことが決定打となりました。確定申告によって男性の合計所得金額が120万円分底上げされた結果、世帯の所得基準が上限ラインをわずかに突破。就学支援金の受給資格を喪失し、年間で約40万円近い支援金が完全に消滅したのです。さらに翌年の各種控除の判定にも悪影響を及ぼし、8万円を取り戻すために差し出した代償は、トータルで50万円近くに達しました。
現場のリアルな証言を拾うと、かつて個人投資家の間で知られていた「所得税は総合課税で還付を受け、住民税は申告不要を選択して社保逃れをする」というテクニックが完全に封じられた事実を知らない人があまりにも多すぎます。制度の厳格化によって、現代の確定申告は「局所的な減税」が「全体的な大増税」を誘発しかねない高度な地雷原と化しているのです。
一般に知られていない落とし穴|国民健康保険料・扶養控除と2026年税制改正の動向
前述の悲劇の根底にあるのが、国民健康保険料への影響という構造的な落とし穴です。日本の社会保障制度では、国民健康保険料(税)、後期高齢者医療制度の保険料および窓口負担割合(1割・2割・3割の判定)、介護保険料などの算定基準として、確定申告書に記載された「合計所得金額」や「総所得金額等」がダイレクトに連動しています。
会社員が加入する健康保険組合(協会けんぽ等)であれば、保険料は毎月の標準報酬月額に基づいて決定されるため、確定申告で配当や副業の所得を上げても毎月の健康保険料自体は変動しません。しかし、以下の属性に当てはまる方は極めて高い警戒が必要です。
- フリーランス・自営業・無職の方:国民健康保険料の上限(年間約106万円規模)に達していない場合、配当や副業所得を確定申告した瞬間に、その約10%前後が翌年の保険料として上乗せ請求されます。所得税が数%戻っても、社保で10%取られれば即座に赤字へ転落します。
- 75歳以上の後期高齢者:株式譲渡益や配当金を申告したことで合計所得金額が基準を超え、医療費の窓口自己負担が1割から2割、あるいは3割へと引き上げられるリスクがあります。通院頻度が高いシニア層にとって、これは数万〜数十万円の実質負担増を意味します。
- 扶養に入っている配偶者や学生:申告分離課税や総合課税で利益を申告した結果、合計所得金額が48万円(給与所得控除を除いたベース)を超えてしまい、配偶者控除や扶養控除の対象から外れ、世帯主の税負担が急増します。
さらに注目すべきは2026年税制改正の動向です。税制調査会や関係省庁の議論において、数年来の懸案事項となっているのが「暗号資産取引に対する申告分離課税化の導入是非」および「金融所得課税の一体化」です。
現行のFXと仮想通貨の税制を比較すると、FXが先物取引等として一律20.315%の申告分離課税、損失の3年間繰越控除が認められているのに対し、暗号資産は依然として総合課税の雑所得扱いです。最高税率55%が課される現状は、国内投資家の海外流出や税逃れを助長しているとの批判が根強く、Web3推進の観点からも申告分離課税(20%)への移行を求める提言が継続的に提出されています。2026年度税制においても、損益通算の範囲拡大とともに制度改革の行方が注視されており、法改正のタイミング次第ではこれまでの税務戦略が根本から覆る可能性があります。

【プロの結論】総合課税を選ぶべき人・申告分離課税で守りを固める人の境界線
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。人間は「手元に戻ってくる還付金(目先のボーナス)」を過大評価し、「将来口座から引き落とされる住民税や健康保険料(見えにくいコスト)」を軽視・忘却しやすいバイアスを持っています。「還付申告=得をする」という短絡的な思考停止こそが、税務において最大の損失を生み出す元凶です。
感情や直感を排除し、冷徹な損益分岐点に基づいて「総合課税を選ぶべき人」と「申告分離課税(または申告不要)を選ぶべき人」の境界線を整理しました。確定申告書を送信する前に、必ずご自身がどちらの属性に合致しているかを精査してください。
総合課税を選択してメリットがある人の条件
- 課税所得が極めて低い専業投資家・退職者:基礎控除や各種所得控除を引ききれておらず、他の所得と合算しても課税所得が330万円以下にとどまる場合。配当控除によって所得税が全額還付され、住民税の増差を考慮しても明確にプラスが残ります。
- 会社員で扶養家族に影響がなく、社保が被用者保険の人:課税所得が695万円以下であり、会社員健康保険(協会けんぽ等)に加入しており、高校無償化などの所得制限に該当する家族がいない場合。住民税の微増分を所得税の還付額が確実に上回るため、純粋な差額を手元に残せます。
申告分離課税を選ぶ(または申告不要に徹する)べき人の条件
- 年間の株式・投資信託で売却損が出ている人:配当金と売却損を相殺(損益通算)させ、源泉徴収された20.315%の税金を取り戻したい人。相殺後の残余赤字を翌年以降3年間繰り越したい人は、迷わず申告分離課税を選択すべきです。
- 国民健康保険に加入している自営業・フリーランス・退職者:所得税のわずかな還付額など一瞬で吹き飛ぶほど、翌年度の国民健康保険料が激増します。特定口座(源泉徴収あり)を開設しているなら、「確定申告不要制度」を選択して申告書に一切記載しないことが最強の資産防衛策となります。
- 家族の扶養控除や各種福祉手当の受給要件がギリギリの人:合計所得金額を1円でも増やしてはいけない状況にある人は、税率の有利不利を論じる前に「申告不要」を選択し、公的帳簿上の所得をゼロとして確定させることが賢明な判断です。
【総合課税と分離課税の違い】に関するよくある質問(FAQ)
Q1:副業の収入(雑所得)は申告分離課税を選べますか?
A1:選べません。アフィリエイト、執筆料、オークション転売、動画配信などの一般的な副業による雑所得は、所得税法上「総合課税」と定められています。本業の給料と合算されて累進課税が適用されるため、本業の年収が高い人ほど副業利益に対して高税率が課されます。例外的に、副業がFXや暗号資産先物取引などに該当する場合のみ、先物取引等に係る申告分離課税の対象となります。
Q2:特定口座(源泉徴収あり)の上場株式配当金は、確定申告したほうが絶対にお得ですか?
A2:決して「絶対」ではありません。所得税の還付金だけを見れば課税所得900万円以下でお得に見えますが、住民税率が実質7.2%へ跳ね上がること、国民健康保険料や介護保険料の算定基準が引き上がること、配偶者控除から外れるリスクなどを総合勘案しなければなりません。自営業者や国民健康保険加入者の場合、申告せずに源泉徴収(20.315%)で済ませた方が手残りが多いケースが多々あります。
Q3:暗号資産(仮想通貨)の利益はなぜFXのように申告分離課税(20%)にならないのですか?
A3:国税庁および財務省の整理において、暗号資産は通貨としての決済機能やボラティリティの高さ、投機的性質、国際的な資金洗浄規制の動向などから、金融商品取引法上の有価証券や先物取引と同列には扱われていないためです。現行法では原則として総合課税の雑所得に区分され、給与所得等と合算されて最大55%の税率が適用されます。業界団体や国会議員による法改正要求が続いていますが、法改正が可決施行されるまでは総合課税のルールに従う必要があります。
まとめ:数字の罠を見抜き賢明な確定申告を選択するために
税制における選択肢とは、国が用意した「納税者の自己責任による意思決定ルート」に他なりません。総合課税と分離課税のどちらを選ぶかという問いは、単に「税率の掛け算」を比較する作業ではなく、あなたの年間総所得、加入している公的医療保険の種別、世帯主と家族の扶養関係、そして中長期的な繰越控除の活用可能性を統合的に見極める戦略的決断です。
「税金が戻る」という甘い響きだけに飛びつき、社会保険料や住民税という背後から迫るコストを見落としては本末転倒です。まずはご自身の源泉徴収票に記載された課税所得のラインを正確に把握し、年間の譲渡損益の有無を棚卸しすること。そして、少しでも疑わしい場合は特定口座の「申告不要」という防壁を活用する勇気を持つことが、不条理な過大徴収から大切な資産を防衛するための確かな一歩となります。 (出典: 総合 課税 と 分離 課税 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。