スクイーズアウトとは?強制買い取りの理由と拒否可否・税金の落とし穴
ある日突然、信託銀行から届く一通の封書。そこに記された「株式等売渡請求」あるいは「臨時株主総会招集通知」の文字に、戸惑いを覚える個人投資家が後を絶ちません。東京証券取引所による資本コストや株価を意識した経営改善要請、親子上場の解消加速などを背景に、上場企業の非公開化やMBO(マネジメント・バイアウト)が相次ぐ現在、一般株主が保有株を「強制的に手放さざるを得ない」事態が頻発しています。
保有株が本人の意向を無視して現金化される現象の正体こそが、会社法に定められた合法的な少数株主排除の手法「スクイーズアウト」です。なぜ企業はこれほど強硬な手続きを踏むのか、株主側に拒否の余地はあるのか、そして手続きに応じなかった場合にどのような税務上の落とし穴が待ち受けているのか。長年コーポレートガバナンスとM&Aの最前線を取材してきた編集部が、その構造と投資家防衛の実務を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:スクイーズアウトは大株主が議決権を100%取得し、少数株主を金銭と引き換えに強制排除する会社法上の合法的制度である。
- 要点2:買い取り自体を拒絶して株式を維持することは原則不可能だが、提示価格に不服がある場合は裁判所へ価格決定申立を行う権利が残されている。
- 要点3:強制買い取りまで放置すると特定口座から外れて確定申告が必要になるリスクが高く、TOB期間中または市場での早期売却が賢明な選択肢となる。
【本質解説】スクイーズアウトとは何か?大株主が少数株主を排除する法的メカニズム
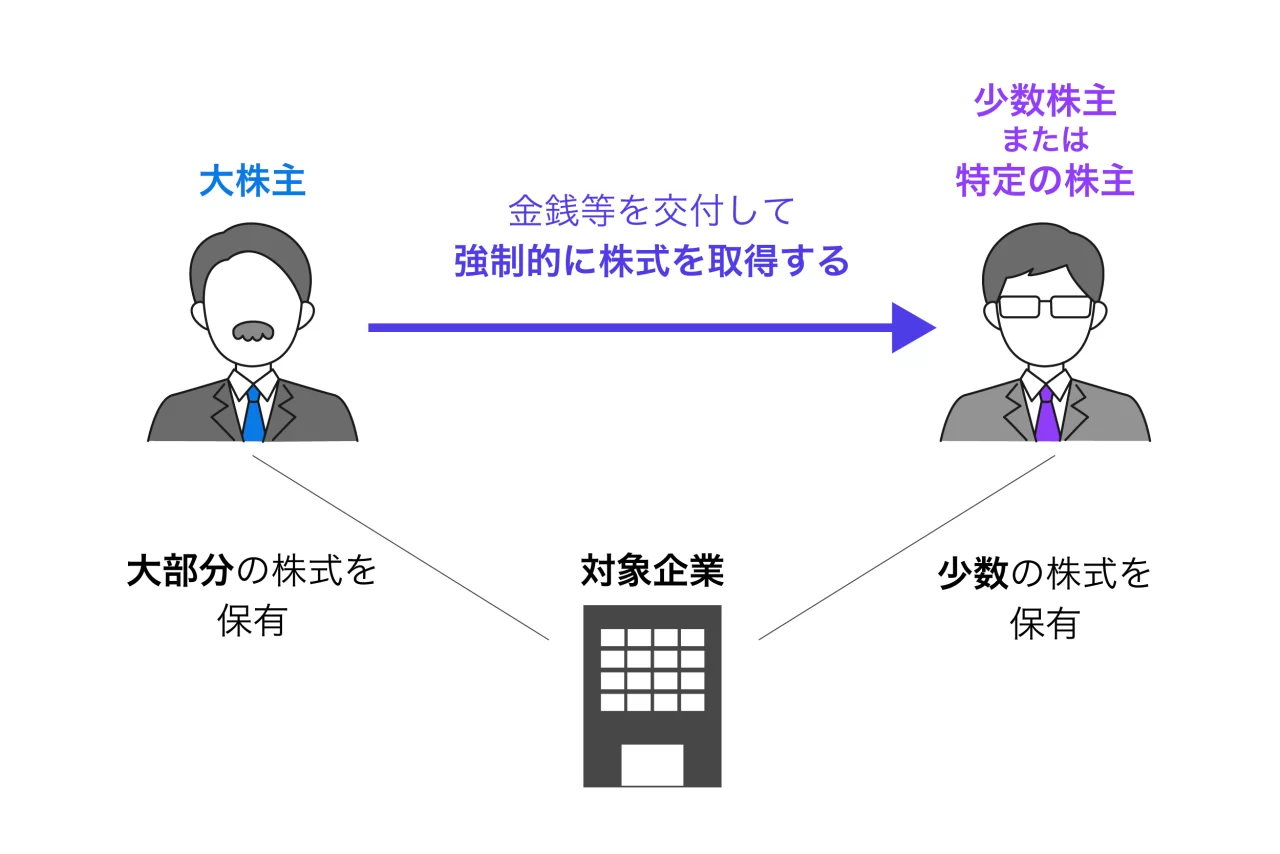
スクイーズアウト(Squeeze-out)とは、直訳すれば「絞り出す」「締め出す」を意味し、法律実務上は大株主が残りの少数株主からその保有株式を強制的に買い取り、対象企業を完全子会社化(議決権100%掌握)する手続きを指します。上場企業においては、非公開化や親子上場の解消、事業再編の総仕上げとして多用される手法です。
個人の財産権を法的に制限する強烈な手続きであるため、「違法な乗っ取りではないか」「財産の不当な収奪ではないか」と疑念を抱く株主も少なくありません。しかし、日本においては2014年改正会社法(2015年5月施行)および税制適格要件の整備によって、適法かつ円滑に行える法的枠組みが強固に確立されています。
企業がスクイーズアウトを強行する背景には、明確な理由と目的が存在します。主な要因として挙げられるのは以下の4点です。
- 経営の機動性と迅速な意思決定の確保:少数株主の顔色をうかがうことなく、抜本的な事業構造改革や大規模な先行投資を断行するため。
- 上場維持コストおよび株主管理費用の削減:監査費用、証券代行費用、株主総会の運営費用など、年間数千万円から数億円に上る上場コストを全廃できる。
- 株主代表訴訟や総会屋リスクの遮断:ごくわずかな議決権しか持たない活動家や悪質なクレーマー株主による経営介入・訴訟リスクを根絶する。
- MBO(経営陣による買収)や完全子会社化の達成:ファンド等と組んで上場を廃止し、中長期的な企業価値向上に集中する環境を整える。
一般的に混同されがちな概念として「TOB(株式公開買付)」が存在しますが、両者は根本的に異なります。TOBは市場外で「株主に対して保有株を売ってください」と呼びかける任意応募の買い付けに過ぎません。これに対し、スクイーズアウトはTOBに応募しなかった残余株主を対象に、議決権の力をもって強制的に株式を金銭へと換える二段階買収の最終局面に位置付けられます。

【実態と手法】株式等売渡請求と株式併合の違い|会社法の手続きと発動要件
スクイーズアウトを実行する際、会社法の手続きにおいて現在主流となっている手法は「株式等売渡請求」と「株式併合」の2つに集約されます。買収者側の保有比率によって選択肢が分岐する点が大きな特徴です。
買収者(特別支配株主)がすでに総議決権の90%以上を確保しているケースでは、会社法第179条に基づく「株式等売渡請求」が発動されます。この場合、対象企業の株主総会決議を経る必要がなく、取締役会の承認のみで手続きを進められるため、わずか1〜2カ月程度の極めて短期間でスクイーズアウトが完了します。
一方、TOB後の保有比率が90%未満、かつ3分の2(約66.7%)以上にとどまるケースでは、会社法第180条に基づく「株式併合」が選択されます。例えば「数万株を1株に併合する」といった極端な比率を設定することで、大株主以外の全株主の持株数を「1株未満の端数(端数株)」へと圧縮します。会社法第235条の規定により、この端数は会社または買収者が買い取って代金を交付するため、結果として大株主だけが残り、少数株主が締め出される構造です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 発動要件(議決権比率) | ・売渡請求:90%以上 ・株式併合:66.7%(2/3)以上 | TOB成立後の保有議決権数に準拠 | 買収側は原則として併合も視野にTOB下限(2/3)を設定する |
| 必要手続きと所要期間 | ・売渡請求:取締役会決議のみ(約1〜2カ月) ・株式併合:株主総会特別決議(約2〜3カ月) | 上場廃止から交付金受領まで通常2〜4カ月 | 総会を経ない売渡請求の方が買収側にとって圧倒的に時間的優位 |
| 買取価格の算定水準 | 原則として直前のTOB買付価格と同額 | 過去30日〜90日の市場平均株価+30%〜45%のプレミアム | 経産省指針により二段階買収の同額維持が構造的慣行となっている |
| 税務上の取り扱い | 交付金銭の受領(株式譲渡所得) | 特定口座外となる場合、原則確定申告が必要 | 損益通算が自動で効かないリスクがあり個人には最も警戒すべき盲点 |
【実態検証】「拒否できるのか?」個人株主の生の叫びと法的対抗手段の限界
「応援している地元企業だから一生持ち続けたい」「株主優待を目的として保有しているのに、なぜ勝手に売却されなければならないのか」――証券フォーラムやSNS、大手知恵袋コミュニティを検証すると、スクイーズアウトの通知を受け取った一般株主からは、やるせなさと怒りの声が数多く噴出しています。
では、株主はスクイーズアウトを拒否できるのか。冷酷な現実に直面せざるを得ませんが、「株式の売却自体を拒絶し、株主の地位に留まり続けること」は法的に不可能です。大株主が法的要件を満たして手続きを進めた場合、期日が到来した瞬間に株主名簿から自動的に抹消され、保有株は強制消滅します。
通知書を破棄して放置しても拒否したことにはならず、数カ月後に「交付金銭受領書」という名義の郵便為替が送られてくるだけであり、株主としての権利は完全に消失します。ただし、会社法は少数株主の財産的利益を保護するため、「価格に対する異議申し立て」の権利を認めています。
対抗手段としての「価格決定申立」とそのハードル
提示された買取価格の算定に到底納得できない株主には、裁判所に対して「公正な価格」の決定を求める価格決定申立(会社法第179条の8、または第182条の4に基づく株式買取請求権の行使)という法的ルートが開かれています。
経済産業省の「公正なM&Aの在り方に関する指針」や裁判例(ジュピターテレコム事件の最高裁決定など)の蓄積により、TOB価格の公正性が厳格に審査されるようになりました。もしMBOにおいて特別委員会が機能していなかったり、支配株主による強圧性(不当に低い価格で売却を強要する状況)が立証されたりすれば、裁判所がTOB価格を上回る公正価格を決定し、追加の金銭を受け取れる可能性があります。
しかしながら、この手段は一般の個人投資家にとって極めてハードルが高いのが実態です。裁判所に申し立てを行うには弁護士費用や印紙代、専門家による株価算定費用など多額のコストが発生します。数千株から数万株程度を保有する個人株主が単独で挑めば、たとえ勝訴して価格が10〜20%上乗せされたとしても、訴訟費用で大幅な赤字に転落する危険性を孕んでいます。現実的に価格決定申立を行使できるのは、機関投資家や巨額の資金を持つアクティビスト(物言う株主)に限られるのが現場の実相です。

一般に知られていない盲点とネットの誤解|税金と確定申告の罠
ネット上の掲示板等で散見される最も危険な誤解が、「上場廃止になっても、最後まで放置しておけばそのうち口座に売却代金が振り込まれるから放っておけばよい」という安易な楽観論です。ここには、個人投資家の資産形成を大きく損ないかねない税金面と確定申告の深刻な落とし穴が潜んでいます。
特定口座から外れ、自動計算が機能しなくなる構造
多くの個人投資家は、税金の計算や源泉徴収が自動化される「特定口座(源泉徴収あり)」を利用しています。しかし、スクイーズアウトによって企業から直接金銭(交付金銭)が支払われる場合、証券会社の管理する特定口座の枠組みから除外されるケースが極めて多いのです。
特定口座から外れて交付金を受領した場合、以下のような税務上の不利益が直撃します。
- 確定申告が義務化されるリスク:譲渡益(取得価格を上回る差額)が発生している場合、原則として自身で確定申告を行い、所得税および住民税を納税しなければならない。
- 損益通算が自動化されない:他の証券口座で生じた売買損失と相殺(損益通算)するためには、複雑な申告書類を自身で作成して提出する必要がある。
- 取得費の確認が困難になる:過去に紙の株券時代から保有していた銘柄や相続した銘柄の場合、取得価格の証明が難航し、概算取得費(売却額の5%相当)で計算されて巨額の追徴課税に苦しむ事例が頻発している。
この税金リスクを回避するための王道策は、「上場廃止前の株式市場で売却する」あるいは「TOB(公開買付)の期間中に応募して売却を完了させる」ことです。市場内で売却すれば確実に特定口座内で処理され、余計な税務署対応や申告漏れのペナルティを完璧に防ぐことができます。
【功罪の検証】スクイーズアウトのメリットとデメリット
市場全体の効率化という大義名分と、個人の資産所有権の侵害という摩擦。スクイーズアウトがもたらす影響を、対象企業側と少数株主側の双方から客観的に比較検証します。
企業側から見たメリットとデメリット
- メリット:株主総会の招集通知発送や事務手続きのコストが激減する。また、短期的な利益計上や四半期開示のプレッシャーから解放され、5年〜10年スパンでの研究開発や不採算事業の売却・撤退など、痛みを伴う事業変革を果断に進められる。
- デメリット:買収に必要な資金需要が跳ね上がる。銀行からのLBOローン(買収ローン)やメザニンファイナンスに依存するため、非公開化後の財務リスクが増大する。また、市場からの直接金融による資金調達ルートが断たれる。
少数株主側から見たメリットとデメリット
- メリット:通常、市場価格に対して30%〜40%程度のプレミアム(買付上乗せ幅)が付与されるため、保有株を簿価以上の高値で現金化できる好機となる。流動性が乏しく市場で大量に売り抜けられない銘柄であっても、一括してまとまったキャッシュを得られる。
- デメリット:将来的な株価成長や配当金、株主優待を享受する権利を半強制的に奪われる。長期保有を前提としていたポートフォリオの再構築を強いられる上、予期せぬタイミングでキャピタルゲイン課税が強制発生する。
【プロの結論】経済学的ガバナンスと資本市場の力学から見出すべき教訓
かつて日本企業に見られた「株式持ち合い」や「安定株主による経営の擁護」は急速に解体され、現代の資本市場は資本収益性(ROEやPBR)を最大化させる構造へと完全にシフトしました。少数株主を排除するスクイーズアウトの急増は、冷徹な資本の論理が日本市場に定着した象徴的な事象と言えます。
経済学における「エージェンシー問題(経営陣や支配株主が、自己の利益のために一般株主の利益を犠牲にする問題)」の観点から見れば、スクイーズアウトは利益相反が最も先鋭化する瞬間です。親会社が子会社を安値で吸収しようとする「不当なスクイーズアウト」を防ぐため、近年は独立した特別委員会の設置や「公正な手続き」の存在が厳しく問われるようになっています。
おすすめできる人・慎重になるべき人の判断基準
突如として保有株のスクイーズアウトに直面した投資家は、感情論を排し、自身の投資規模と保有目的に応じて以下のように冷静な行動を選択すべきです。
- 早期市場売却・TOB応募を最優先すべき人(個人投資家の大半): 保有株数が数単元から数百株程度であり、法廷闘争のコストを賄えない投資家。特定口座の枠内で税務処理を簡潔に済ませたい人や、確定申告の手間を嫌う人は、市場価格がTOB価格付近にサヤ寄せした段階で速やかに市場で売り抜けるのが最も合理的です。
- 慎重に対処・専門家へ相談を検討すべき人: 総発行株式の数パーセントを握る大口保有者や創業家一族、あるいは提示されたTOB価格が過去の純資産価値(BPS)を著しく下回っており、買収プロセスの公正性に重大な疑義がある場合。この層は他の機関投資家の動向を注視しつつ、価格決定申立による上乗せ回収の損益分岐点を弁護士と精査する価値があります。
【スクイーズ アウト と は】に関するよくある質問(FAQ)
Q1:スクイーズアウトの通知が届いても放置し続けた場合、お金はどうなりますか?
A1:株式自体は法的手続きの期日をもって強制的に失われます。その後、通常2〜4カ月程度で発行会社または信託銀行から「金銭交付通知書」や「払出証書(郵便為替)」が送付され、郵便局窓口などで換金が可能です。ただし、自動的に銀行口座へ振り込まれるわけではなく、特定口座の対象外となって原則として確定申告が必要になるため、放置することは一切おすすめできません。
Q2:TOB価格が安すぎると感じます。スクイーズアウトの段階で買取価格が上がることはありますか?
A2:会社法の実務および経済産業省の指針上、スクイーズアウト時の価格は直前のTOB買付価格と原則同額に設定されます。買収側が自発的に価格を引き上げることはまずありません。価格を改定させるには、裁判所に「価格決定申立」を行い、司法の場において公正価格が上回っているとの決定を勝ち取る必要があります。
Q3:NISA(少額投資非課税制度)口座で保有している銘柄がスクイーズアウトされたら非課税のままですか?
A3:上場廃止前に対象株式を市場内で売却した場合は、NISAの非課税措置が適用され、利益に対して税金はかかりません。しかし、市場で売却せず上場廃止を迎え、スクイーズアウトによって交付金銭を受け取る形になると、NISA口座から払い出された扱い(課税扱い)となるリスクがあります。NISA枠の非課税メリットを確実に享受するためには、上場廃止前の市場売却が鉄則です。
Q4:保有株のスクイーズアウトが発表された後、いつまでに市場で売却すればよいですか?
A4:株式併合などの効力発生日に先立ち、対象銘柄には必ず「上場廃止日」が設定されます。市場で通常通り売買できるのは上場廃止日の前営業日(最終売買日)までです。発表から上場廃止までは通常1〜2カ月程度の猶予がありますが、最終日に近づくほど出来高が細るリスクがあるため、TOB価格に市場株価がサヤ寄せした段階で早めに売却を済ませるのが安全です。
まとめ:資本市場の変革期における賢明な投資判断とは
スクイーズアウトは、企業が激動のグローバル競争を生き抜くために事業ポートフォリオを再構築し、非公開化やM&Aを完遂するための極めて合理的な法的手段です。大株主が圧倒的な議決権を手にした以上、少数株主がその流れを押し留めて株主であり続けることはできません。
しかし、投資家にとって自衛の手段が皆無というわけではありません。提示された買付価格が適正であるかを見極め、市場売却・TOB応募・価格決定申立のいずれが自身の利益を最大化するのかを冷静に判断するリテラシーが問われています。特に特定口座から外れることによる税金トラブルや確定申告の手間を避けるためにも、「通知を放置せず、市場で迅速に手仕舞う」という現実的な防衛策を徹底することが、無用な損失を防ぐ決定的な分水嶺となります。 (出典: スクイーズ アウト と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。