家族4人の生活費平均と手取り別内訳!貯金できない真相と2026年黒字化術
スーパーのレジで会計を済ませるたび、数年前ならカゴいっぱいで7,000円台に収まっていた買い物が、今や1万円を軽々と突破していく――。毎月の給与明細と通帳の残高を見比べ、「節約しているはずなのに、なぜ毎月カツカツなのか」「足りないのは我が家だけなのか」と焦燥感を募らせる子育て世帯が急増しています。
相次ぐ食料品や日用品の価格改定、再エネ賦課金や社会保険料の上昇が家計に重くのしかかる2026年現在、家族4人を養うための経済的ハードルは過去最高水準に達しています。本稿では、最新の公的統計データと現場の生々しい家計簿データを徹底照合し、世帯の手取り金額に応じたリアルな収支構造と、物価高の波を乗り越えて家計を黒字化させるための具体的な処方箋を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最新の家計調査に基づく家族4人の実質生活費平均は、住居費の実態負担を含めると月額38万〜42万円前後に達し、都市部ではさらに膨張している。
- 要点2:手取り30万円世帯は「構造的な赤字」に直面しやすく、手取り40万円世帯であっても「教育費の高騰」や「隠れ固定費」によって貯蓄ゼロに陥る罠が潜む。
- 要点3:単なる買い控えは破綻の元であり、毎月の固定費削減と制度活用、家計の「黄金比率」への再編こそが2026年のインフレ下で蓄えを作る唯一の防衛策である。
【総務省家計調査最新データ】家族4人の生活費平均とリアルな内訳の全貌
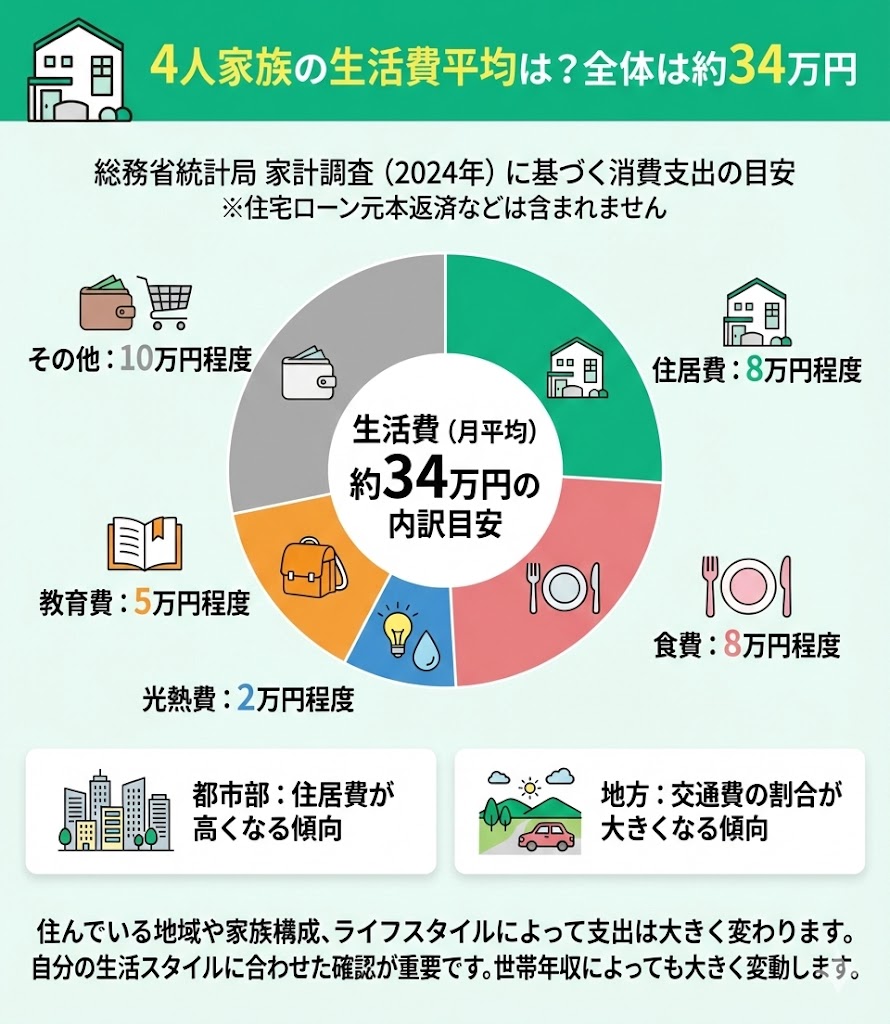
家計の現在地を把握する上で、最も客観的な指標となるのが総務省家計調査最新データです。2人以上の有子勤労者世帯(夫婦と子ども2人)における消費支出をベースに、現在の相場感を反映させた詳細な収支モデルを分析すると、従来の「月30万円あれば暮らせる」という常識が完全に崩壊している現実が浮き彫りになります。
公的統計上の消費支出平均は約33万〜35万円前後と算出されることが多いものの、ここには「住宅ローン返済額」や「持家の減価償却」が統計の仕様上、極めて低く見積もられているというカラクリが存在します。民間の家賃支払いや一般的な住宅ローン(月10万〜14万円程度)を実態に合わせて組み替えた場合、家族4人生活費平均の実額は月額38万〜42万円が実質的な中央値ラインとなります。
特に圧迫感が強い項目として挙げられるのが食費と光熱費です。かつて「家族4人で月6万〜7万円」と言われた4人家族食費平均は、加工食品や生鮮食品の相次ぐ値上げによって、外食費や学校給食費を含めると月額9万5,000円〜11万円規模へ急伸しています。また、家族4人水道光熱費平均も燃料費調整額や再エネ賦課金の推移を受け、年間平均で月額2万8,000円〜3万3,000円(冬期・夏期のピーク時は4万円超)が標準的な水準です。
| 家計内訳項目 | 手取り30万円世帯(実態) | 手取り40万円世帯(実態) | 2026年最新基準・解説 |
|---|---|---|---|
| 住居費(家賃・ローン) | 85,000円(郊外・築古物件) | 120,000円(分譲・都市部賃貸) | 手取りの25〜28%が安全圏。超過は家計破綻の主因 |
| 食費(外食・給食含む) | 75,000円(極度の節約意識) | 98,000円(標準的購買) | エンゲル係数は25〜30%に達し、無理な削減は限界 |
| 水道光熱費 | 26,000円(我慢を伴う管理) | 31,000円(通年平均値) | エアコン・エコキュート効率化でも高止まり傾向 |
| 教育費・習い事 | 30,000円(公立中心・最低限) | 60,000円(通塾・習い事2つ) | 小学生高学年〜中学生で塾代が跳ね上がる転換期 |
| 通信費・サブスク | 12,000円(格安SIM活用) | 18,000円(光回線+大手/MVNO) | 家族全体の端末分割代や複数サブスクの放置が目立つ |
| 車両費・交通費 | 20,000円(軽1台・維持費按分) | 30,000円(普通車1台・保険込) | ガソリン代高騰と任意保険料の改定が痛手に |
| 日用品・被服・医療 | 25,000円(切り詰め状態) | 35,000円(季節被服・雑費含む) | 消耗品価格の上昇により削りにくい実態が浮き彫り |
| 小遣い・予備費・交際 | 27,000円(夫婦各1万+予備) | 45,000円(夫婦各2万+交際費) | 冠婚葬祭や家電故障などの突発費用が直撃する領域 |
| 毎月の貯蓄可能額 | 0円(突発費で赤字転落) | 37,000円(手取りの9.2%) | 手取り40万でも理想値(15〜20%)に遠く及ばない |
このように整理された家族4人生活費内訳を見ると、手取り30万円と40万円の間には単なる10万円の差にとどまらない「家計の防壁の厚み」が存在することが分かります。
「毎月足りないのは我が家だけ?」手取り30万・40万で生活が苦しい決定的な理由
読者の皆様から最も多く寄せられる「真面目に働いて節約もしているのに、なぜ毎月足りないのか」という悲鳴。この問いに対する冷酷な真実は、個人の節約意識の欠如ではなく、4人家族生活苦しい理由が現在の経済構造そのものに組み込まれている点にあります。
まず家族4人生活費手取り30万の世帯について検証します。基礎生活費(住居・食費・光熱費・通信・最低限の日用品)をどれだけ切り詰めても、合計で22万〜24万円程度が自動的に消滅します。残る6万〜8万円から子どもの学校諸費や習い事代を支払い、自動車のガソリン代や保険料を差し引けば、手元に残る現金は数千円。医療費の支払いや冠婚葬祭、季節の衣類購入が重なった瞬間に即座に赤字へ転落します。「毎月足りない」と感じるのは至極当然であり、構造的に貯蓄の余白が存在しないのです。
一方、一見ゆとりがあるように思える家族4人生活費手取り40万の世帯でも、深刻な資金ショートや「貯蓄ゼロ」に悩むケースが後を絶ちません。その主因は、手取り収入の上昇に伴って発生する「固定費のステルス肥大化」と子育て世帯教育費目安の上方乖離です。
「手取り40万円あるから」と組んでしまった月12万〜14万円の住宅ローン、子どもの将来を案じるあまり早期から通わせる複数の習い事や中学受験塾(月謝5万〜8万円)、ワンランク上のファミリーカー維持費が家計を音を立てて圧迫します。本人は決して贅沢をしている自覚がないまま、固定費だけで手取りの8割以上が拘束され、毎月の黒字幅が極めて薄くなる「高所得貧困」のサイクルに陥っているのです。
【実態検証】SNSと知恵袋に渦巻く生々しい告白と家族4人貯金額の真相
大手ネット掲示板やSNS、知恵袋の家計相談スレッドには、数字の統計だけでは見えてこない現役世代の生々しい告白が連日書き込まれています。
「夫婦フルタイム共働きで世帯月収45万円。子ども2人を保育園と学童に入れ、週末に業務スーパーで買い出ししても月末には口座残高が4桁になる。何のために働いているのか涙が出る」(30代後半・IT関連勤務の手記)
「特売の鶏むね肉ともやしをメインに回しているのに、子どもが食べ盛りの中高生になった途端、米の消費スピードが跳ね上がり食費が10万円を突破した。レシートを見るのが怖い」(40代前半・パート主婦のSNS投稿)
こうした現場の声と密接にリンクしているのが、家族4人貯金額の真相です。各種メディアで「子育て世帯の平均貯蓄額は1,000万円を超えている」といった報道を目にして激しい劣等感を抱く方が少なくありませんが、この「平均値」は一部の超富裕層が極端に数値を引き上げている統計のマジックに過ぎません。
実態を正確に反映する「中央値」に目を向けると、未成年の子どもを2人抱える4人世帯の金融資産保有額は350万〜450万円前後に急落します。さらに憂慮すべきデータとして、子育て世帯全体のおよそ2割(約20〜23%)が「金融資産非保有(貯金ゼロ)」の状態で日々を凌いでいる現実が存在します。「毎月足りなくて貯金を取り崩している」という悩みは、決してあなた一人の怠慢ではなく、現代の日本社会に広がる普遍的な光景なのです。

一般に知られていない家計の盲点とネットの誤解を暴く
情報空間にはびこる「誤った節約術」や「現実離れしたネットの言説」を盲信することが、かえって家計を危機に追い込んでいるケースが散見されます。ここで3つの代表的な誤解を是正します。
誤解①:「家族4人なら食費は月5万円に抑えられる」という幻想
SNSのショート動画などで散見される「家族4人で月食費3万〜5万円」という極端な事例は、親族からの米や野菜の定期的な無償支援があるか、極めて偏った栄養バランスを犠牲にした特異なケースです。厚生労働省の国民健康・栄養調査に照らしても、成長期の子どもに必要なタンパク質や野菜を充足させれば、現代の物価水準で月5万円台に抑え込むことは物理的にほぼ不可能です。過度な目標設定は、達成できない自己嫌悪を生み、最終的に反動による外食費の爆発を招くだけです。
誤解②:「住宅ローンのボーナス払い」による表面的な辻褄合わせ
「毎月の返済額を7万円に抑え、ボーナス払いで年2回20万円ずつ支払う」といった設計は、物価高局面において極めて危険なギャンブルです。業績連動による賞与のカットや、子どもの進学に伴う季節性の臨時支出(夏期講習代や入学金納付)と重なった際、家計の資金繰りは一瞬でショートします。住宅ローンは「毎月の手取り給与の中だけで完結させる」のが鉄則です。
誤解③:「ポイ活」に時間を奪われて本質を見失う罠
数十円分のポイントを獲得するために複数店舗を自転車でハシゴしたり、不要なアンケート回答に毎晩1時間を費やす行動は、時間対効果の観点から推奨できません。少額の還元で得た達成感が「免罪符」となり、結果として還元目当ての余計な買い物が増える認知バイアスが働くリスクすらあります。家計改善で最初に着手すべきは、小銭を追うことではなく、大きな固定費の蛇口を閉めることです。
【2026年最新物価高対策】家族4人理想の家計割合と毎月の固定費削減術
激しいインフレ下にあっても家計を破綻させず、着実に資産を形成していくためには、確固たるフレームワークに基づいた家計の再構築が不可欠です。以下に示すのは、ファイナンシャルプランナーや家計再建の専門家が推奨する家族4人理想の家計割合です。
手取り月収を100%とした場合、目指すべき黄金比率は次の通りです。
- 住居費:25%以内(手取り30万なら7.5万円、40万なら10万円が上限)
- 食費:18〜20%以内(4人家族エンゲル係数の上限目安を20%前後に設定)
- 水道光熱費:6〜7%
- 通信・車両・日用品:15%
- 教育費・教養:10〜12%
- 小遣い・娯楽:8%
- 貯蓄・資産形成:15〜20%(どんなに苦しくても最低10%を死守)
この比率に近づけるための即効薬が、痛みを伴わずに効果が半永久的に持続する家族4人毎月の固定費削減です。2026年最新物価高対策として直ちに着手すべき具体的なアクションは以下の3点に集約されます。
第一に、通信インフラとサブスクリプションの完全統合です。家族4人のスマートフォン契約を、大手キャリアの無制限プランから高品質なMVNOやオンライン専用プランへ一本化することで、世帯の通信費は月額2万5,000円から1万円前後へと一気に1万5,000円削減できます。また、動画配信や音楽配信など、家族内で重複契約されている月額サービスを「ファミリープラン」へ統合、あるいは休眠状態のサブスクを即時解約することで、月3,000〜5,000円の無駄を排除できます。
第二に、民間保険の過剰保障カットです。日本の公的医療保険制度には、自己負担限度額を超える医療費が高額療養費制度によって払い戻される強固なセーフティネットが存在します。医療保険の手厚すぎる特約や、利回りの低い貯蓄型保険を整理し、掛け捨ての最低限の死亡保障(就業不能保障)のみに絞り込むことで、夫婦で月2万〜3万円支払っていた保険料を1万円以下に圧縮することが可能です。
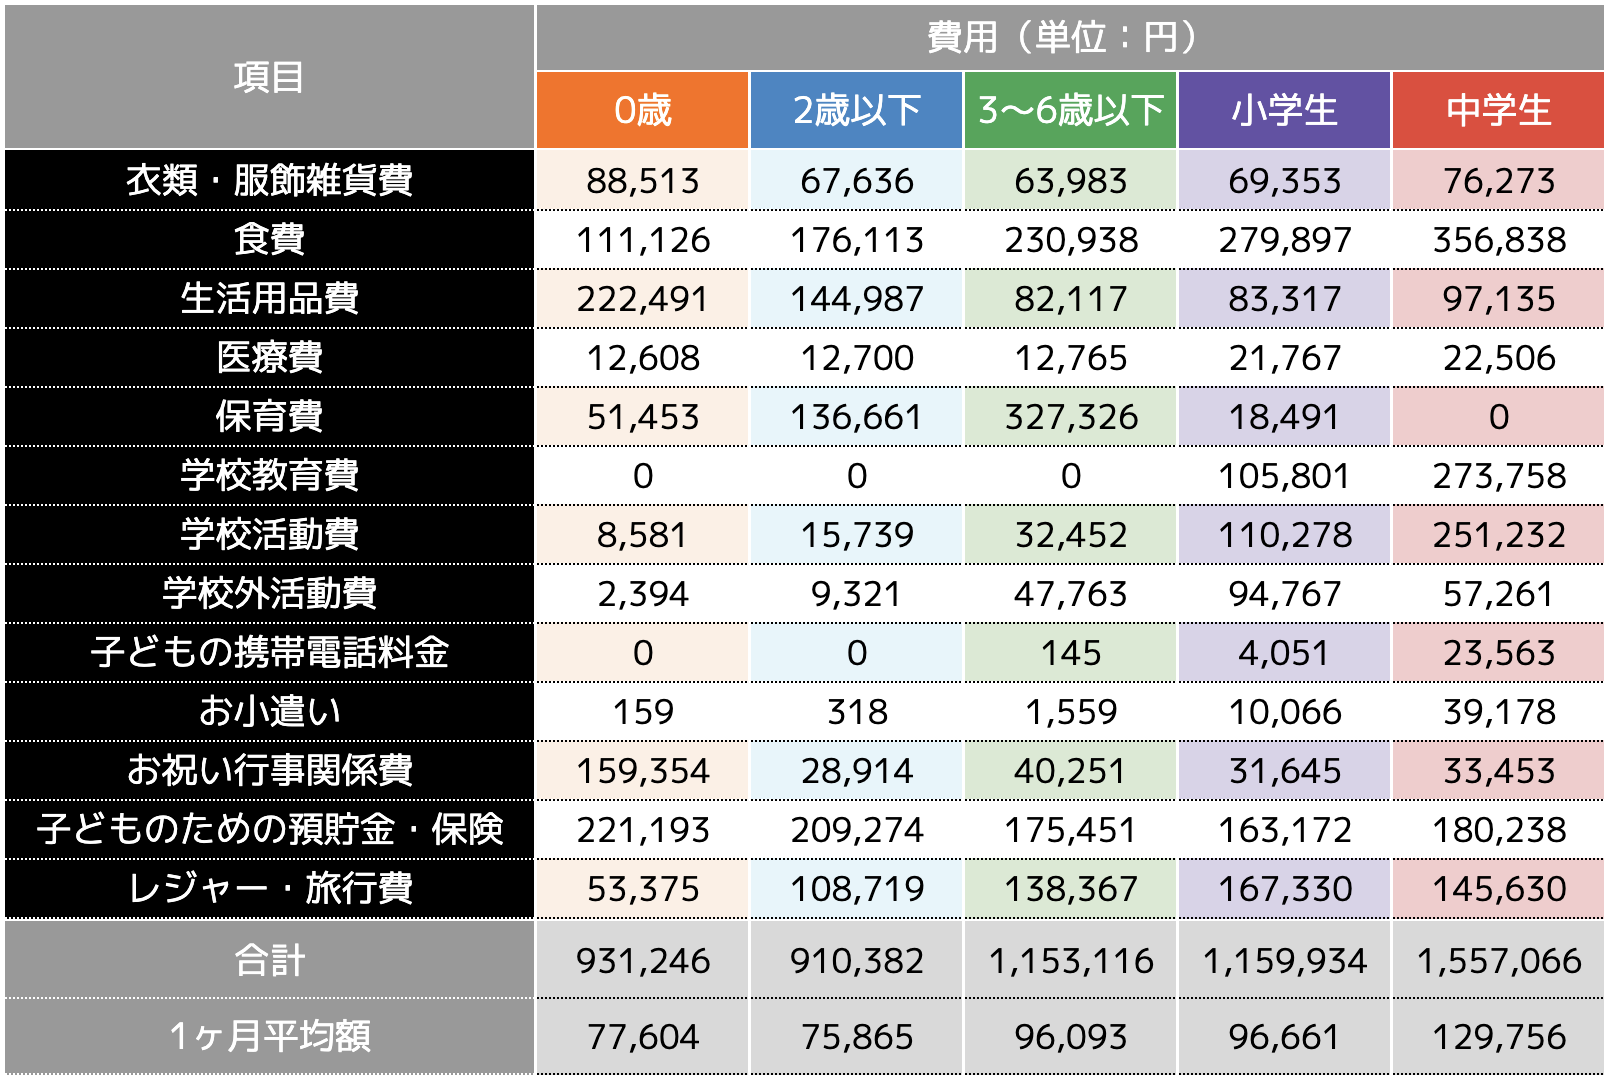
第三に、児童手当拡充や自治体バウチャーの「不可視化(先取り隔離)」です。2024年秋以降に拡充された児童手当制度(所得制限撤廃、高校生年代までの延長、第3子加算など)の給付金を、日々の生活費口座と同一にしておくと、物価高の波に呑まれて確実に消滅します。給付金専用の別口座を設定し、最初から「存在しないもの」として教育資金用のNISA口座等へ自動振替する仕組みを構築することが、将来の教育費クライシスを防ぐ絶対防衛ラインとなります。
【プロの結論】家族社会学と心理的バウンダリーから導く持続可能な家計運営
家計の苦境を単なる経済問題としてのみ捉えている限り、根本的な解決には至りません。家族社会学および心理学の視点から見つめ直すと、現代のファミリーが直面している生活苦の深層には、昭和・平成の中流幻想への執着と親子間の心理的バウンダリー(境界線)の曖昧さが色濃く影を落としています。
高度経済成長期からバブル期にかけて形成された「マイホームを持ち、車を所有し、子どもを塾や私立に通わせ、年に1回は家族旅行へ行く」というライフスタイルは、右肩上がりの賃金上昇と終身雇用が前提となっていた時代の遺物に過ぎません。名目賃金の上昇が物価や社会保険料の上昇に追いつかない現代において、かつての「標準世帯モデル」をそのままトレースしようとすること自体が、構造的な無理を生んでいるのです。
さらに深刻なのが、「子どもの可能性を狭めたくない」という親の愛情が暴走する教育課金競争への共依存関係です。周囲の家庭が早期通塾や高額な習い事をさせている姿に焦りを覚え、家計の許容量を超えて資金を投じる現象は、親の不安の解消を子どもの進路に仮託している心理状態と言えます。親の老後資金を枯渇させてまで教育費を注ぎ込むことは、将来的に子どもへ介護や経済的支援の負担を背負わせる結果となり、真の意味での子どもの自立を阻害しかねません。
家計を健全化させるためには、「他家は他家、我が家は我が家」という強固な心理的バウンダリーを確立し、家族全員で経済的現実を共有する勇気が求められます。
【判断基準】家計改革に直ちに向いている人・見直すべき人の条件
- 家計改革を成功させられる家庭:
- 夫婦で給与明細と通帳残高をガラス張りにし、感情論を排して「固定費の聖域」を撤廃できる。
- 「周囲がやっているから」という同調圧力を断ち切り、見栄のための車や過剰な習い事を手放す決断ができる。
- 児童手当や臨時収入を「生活費の補填」に使わず、先取り貯蓄の仕組みを自動化できる。
- 現状のままでは破綻リスクが高い家庭:
- お互いの収支や借入状況を正確に把握しておらず、相手の支出にばかり不満をぶつけ合っている。
- 食費や日用品などの「数十円の節約」に血眼になる一方で、保険や住宅ローンなどの大口固定費の見直しから目を背けている。
- 「子どものため」を免罪符にして、教育費の総予算を決めないまま場当たり的な支出を続けている。
【家族 4 人 生活費】に関するよくある質問(FAQ)
Q1:家族4人で手取り月30万円の場合、毎月いくら貯金できれば合格ラインですか?
A1:手取り30万円で子ども2人を抱える場合、毎月の給与から無理に3万〜5万円を貯蓄しようとすると生活が立ち行かなくなります。現実的な合格ラインは「毎月の収支を完全にトントン(赤字ゼロ)で維持すること」です。その上で、支給される児童手当(第1子・第2子で計月2万円〜)やボーナスの一部を全額貯蓄口座へ先送りし、年間で50万〜80万円の貯蓄残高を積み上げるスキームを組むのが最も再現性の高い戦略です。
Q2:食べ盛りの男子2人がいて食費が月10万円を超えてしまいます。削るべきでしょうか?
A2:2026年の物価水準において、中高生を含む家族4人で食費が月10万円前後に達することは決して異常な浪費ではありません。削るべきは食材の質や栄養ではなく、「無意識の外食・中食(惣菜・デリバリー)頻度」と「食品ロス」です。週に1回のまとめ買いと作り置きをルーティン化し、外食を「なんとなくの疲労回復」ではなく「計画的なイベント」として月1〜2回に限定するだけで、栄養価を落とさずに1万5,000円〜2万円の圧縮が可能です。
Q3:教育無償化の動きが進んでいるのに、なぜ子育て世帯の教育費負担は重いままなのですか?
A3:高校授業料の実質無償化や幼児教育無償化が拡充された一方で、無償化の対象外である「学習塾・予備校代」「教材費」「部活動費」「修学旅行積立金」「大学の入学金・施設維持費」が急速にインフレしているためです。制度によって浮いたはずの資金が、より過熱する学力競争や課外活動費へとスライドして吸収されているのが、負担感が軽減しない構造的な正体です。
まとめ:今後の動向と失敗しないための判断基準
2026年という時代において、家族4人の家計運営は「普通に暮らしていれば自然とお金が残る」というイージーモードの時代を完全に脱しました。物価高や社会負担増の波は今後も断続的に押し寄せることが予想されており、漫然とした家計管理を放置することは、将来の教育資金枯渇や老後破綻へのカウントダウンを意味します。
しかし、悲観する必要はありません。家計の苦境の正体が「社会的なインフレ構造」と「見栄や不安から来る固定費の肥大化」にあると論理的に把握できれば、打つべき手立ては極めて明快です。
日々の数円の特売品に一喜一憂するエネルギーを、通信費・保険・住宅関連・サブスクといった「固定費の徹底的なメス入れ」へと振り向けてください。そして、家族間で見栄を捨てた率直な対話を重ね、手取りに見合った「身の丈の黄金比率」を構築すること。それこそが、荒波の時代において家族4人の暮らしを守り抜き、確かな未来の資産を築くための唯一絶対の羅針盤となります。 (出典: 家族 4 人 生活費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。