人間ドックは医療費控除で戻る?全額対象となる条件と2026年最新基準
日々の健康管理や病気の早期発見を目的に、自費で受診する人間ドック。一般的な基本コースでも4万〜7万円前後、脳ドックや各種オプション検査を追加すれば10万〜20万円を超えることも珍しくありません。これだけまとまった出費になると、確定申告で「医療費控除」を使って税金を取り戻したいと考えるのは自然な心理です。
しかし、税務上、健康診断や人間ドックの費用は「原則として控除対象外」と定められています。ところが、現場の税務相談や確定申告の実務においては、高額な検査費用が「全額控除の対象」として認められるケースが確実に存在します。原則と例外を分ける決定的な境界線はどこにあるのか、国税庁の基本通達や2026年最新の申告ルールに基づき、損をしないための判断基準を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原則は対象外だが、検査で重大な異常が見つかり「引き続き治療」へ進んだ場合に限り、人間ドックの費用自体も全額が医療費控除の対象となる。
- 要点2:会社や健保の補助を引いた「実質自己負担分」のみが対象であり、マイナポータルの医療費通知に載らないため領収書ベースでの個別入力が必須。
- 要点3:セルフメディケーション税制との併用は不可。生計を一にする家族分の合算や所得の高い家族への集約など、事前の節税戦略が成否を分ける。
【原則と例外】高額な人間ドック費用が「全額控除」に化ける決定的な理由
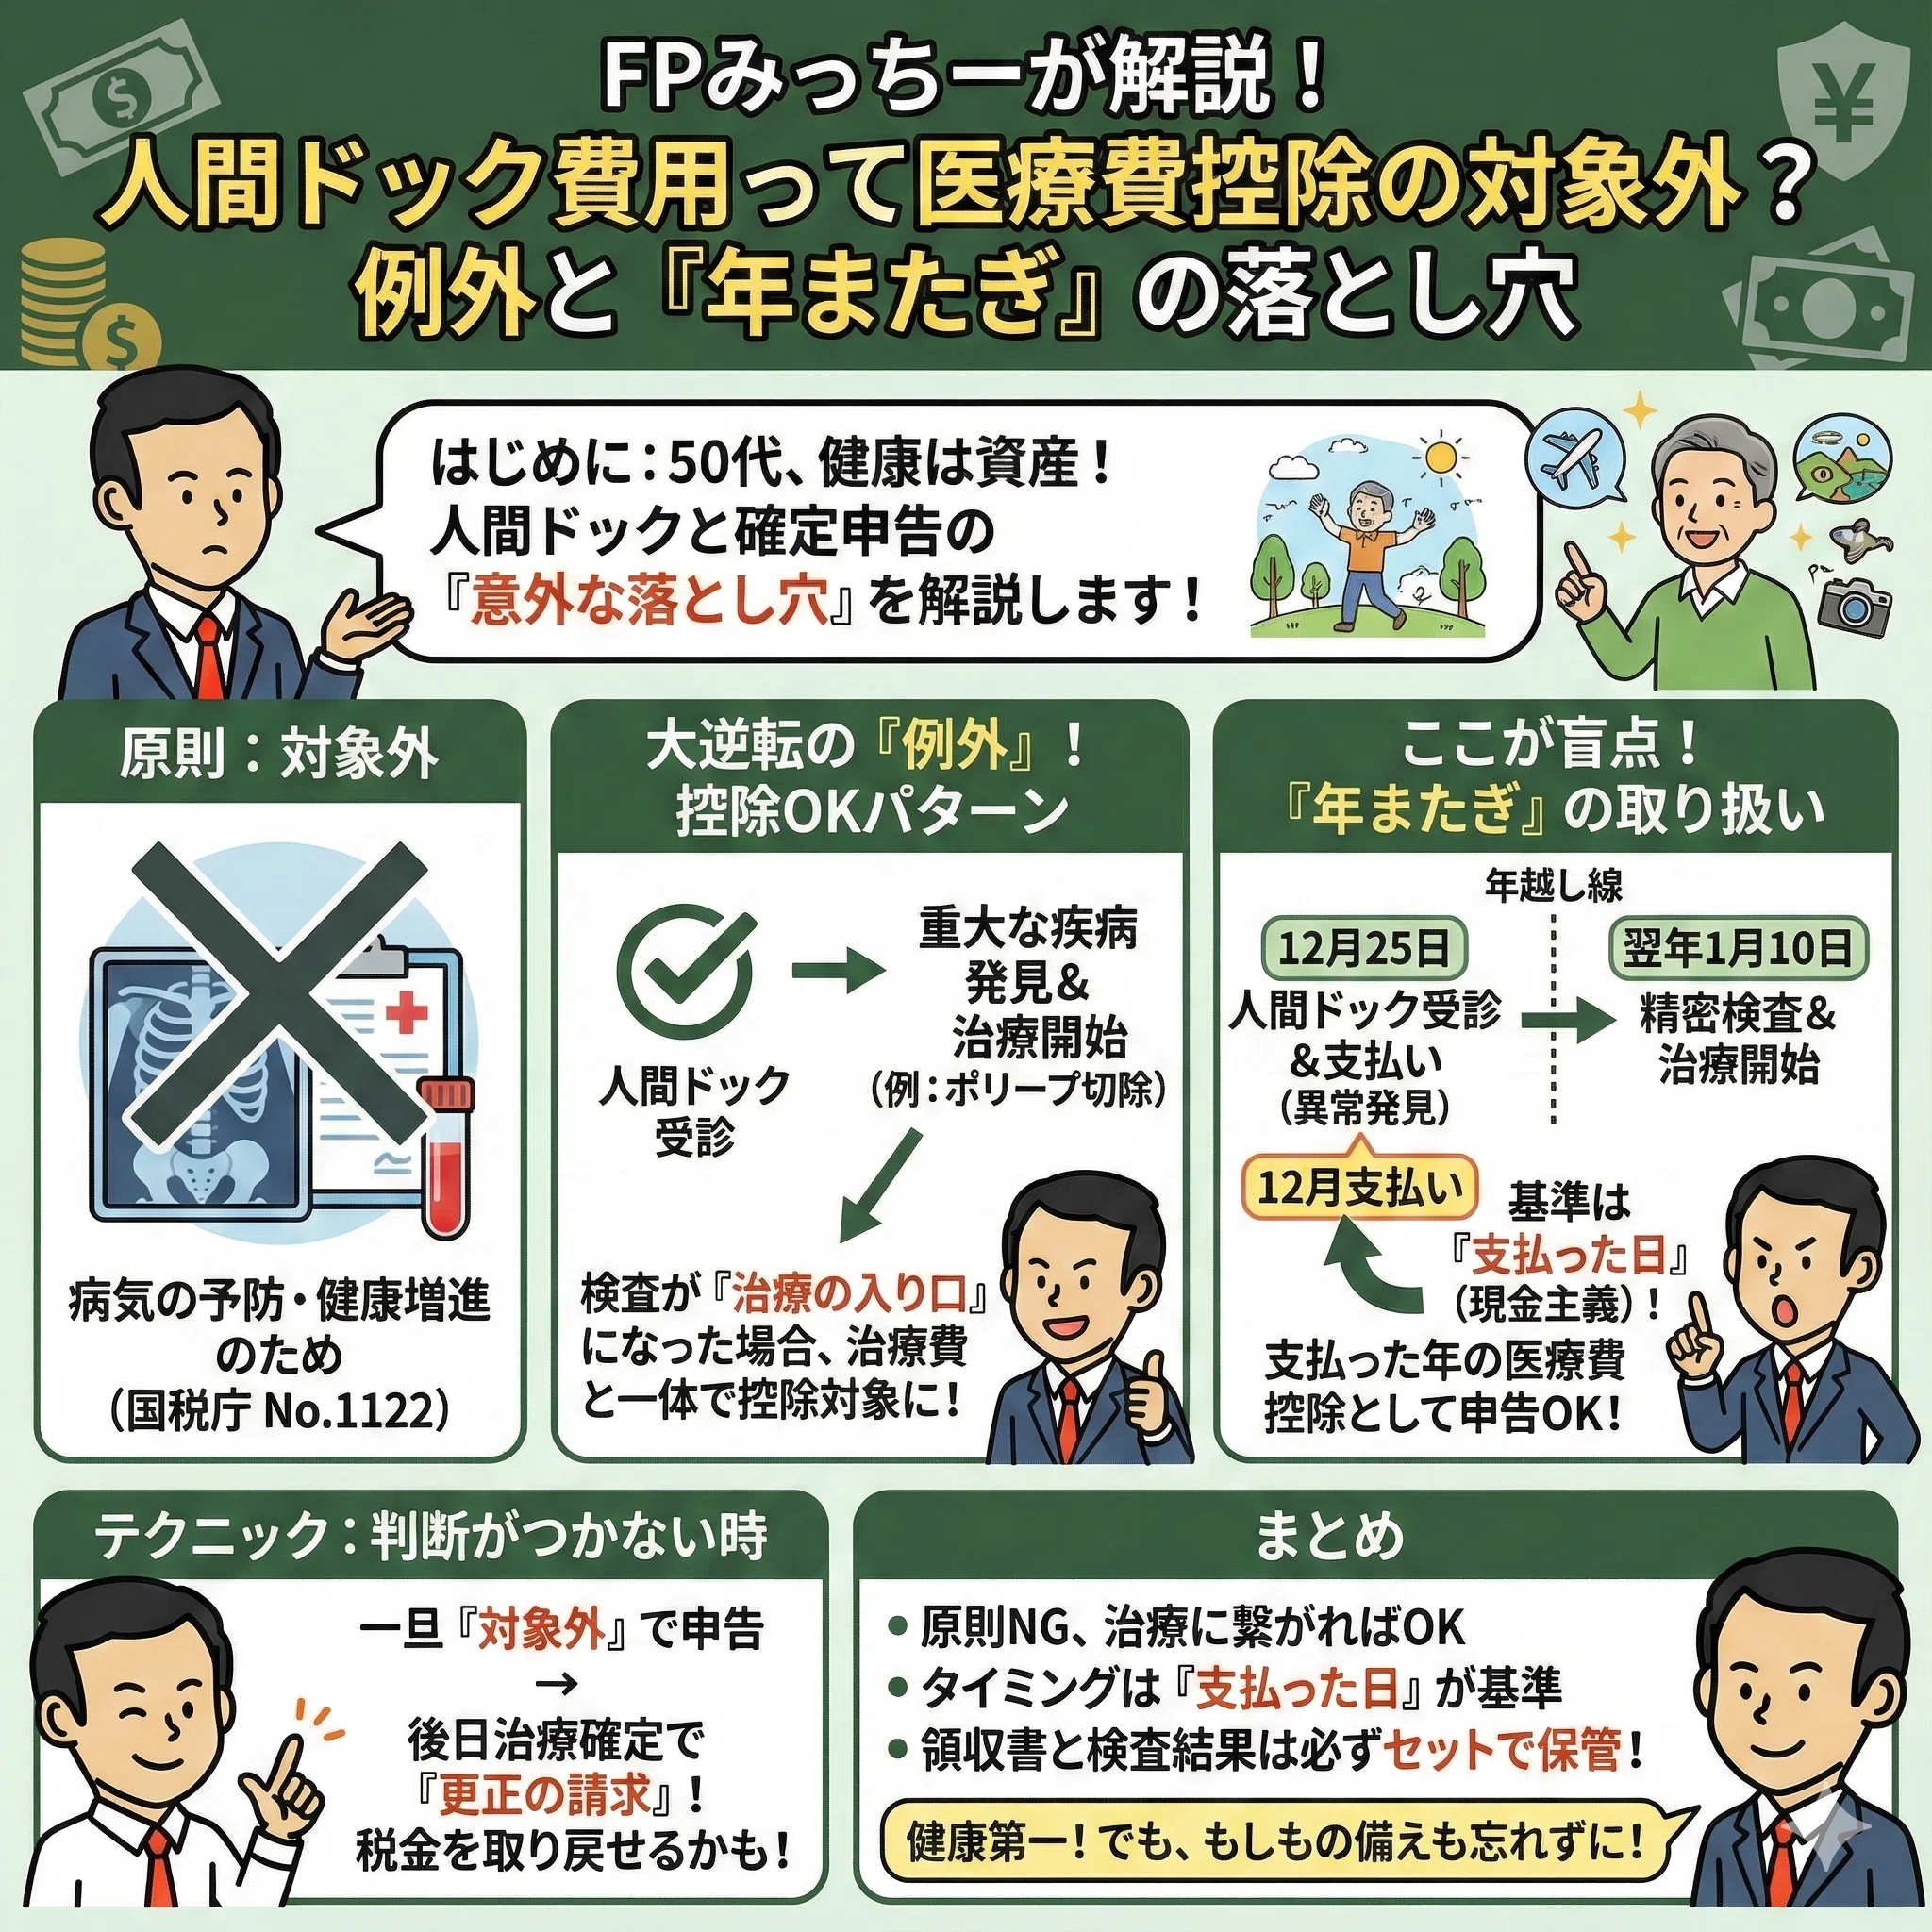
全額自己負担した高額な人間ドックが医療費控除できるのか否か。その結論を握る唯一最大の要素は、「検査結果に重大な異常が見つかり、引き続き治療を行ったかどうか」という点に尽きます。
国税庁の所得税基本通達73-4において、医療費の範囲は厳格に規定されています。病気の予防や健康増進、肉体疲労の回復などを目的とした出費は、医療費控除の対象になりません。そのため、異常が何も見つからなかった、いわゆる「異常なし」の健康診断・人間ドックの費用は、1円たりとも医療費控除に算入することは認められていません。
一方で、同通達には明確な例外規定が設けられています。人間ドック等の健康診断の結果、「重大な疾病が発見され、かつ、その疾病の治療を行った場合」には、その健康診断は「治療に先立って行われる診察と同様の性質を持つもの」として扱われます。つまり、治療プロセスの一環として過去の検査費用が遡及的に認められ、人間ドックの受診料そのものが全額、医療費控除の対象へと切り替わる仕組みです。
ここで重要なのは、「異常が見つかった」だけで放置していては対象にならない点です。医師から要治療・要精密検査の指示を受け、実際に保険診療などの治療行為へ移行して初めて、高額なドック費用が控除対象として息を吹き返します。
【徹底比較】控除対象になるケース・ならないケースの境界線
どのような受診パターンが対象になり、どこからが対象外となるのか。脳ドックや精密再検査を含めた代表的な事例を整理しました。
| 項目・受診ケース | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 人間ドック(異常なし) | 控除対象外(0円) | 40,000円〜70,000円前後 | 健康維持・疾病予防と判断されるため全額自己負担。 |
| 人間ドック(異常発見・治療開始) | 全額が控除対象 | ドック代+保険診療治療費 | 治療の前提となる診断とみなされ、ドック費用が合算可能。 |
| 再検査のみ実施(治療なし) | 再検査費用のみ対象 | 保険適用(3,000円〜1万円) | 再検査が保険診療ならその費用は対象。元のドック代は原則対象外。 |
| 脳ドック(未破裂動脈瘤等を発見) | 全額が控除対象 | 30,000円〜80,000円前後 | 動脈瘤の手術や継続的な投薬管理・経過観察治療に進めば対象。 |
| 会社・健保の補助併用ドック | 実質自己負担差額のみ | 補助2万円引後の自己負担額 | 会社補助分を差し引いた「自己負担分」のみが控除の計算基礎。 |
特に問い合わせが多いのが脳ドックです。単なるオプションとして脳MRI/MRA検査を受けただけでは予防の範疇を出ません。しかし、検査によって「未破裂脳動脈瘤」や「重度の頸動脈狭窄」などの器質的病変が判明し、血圧降下剤の処方や開頭クリッピング・コイル塞栓術などの具体的医療行為に直結した場合、脳ドック費用も治療の一環として控除対象になります。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
医療現場や税務署の窓口で頻発しているのが、「控除できると思っていたのに弾かれた」というトラブルです。特に注意すべき実態を3点検証します。
1. 会社や健康保険組合の補助金は必ず差し引く
福利厚生の一環として、勤務先や健保組合から「受診補助金(例:2万円〜3万円)」が支給されているケースは多々あります。例えば5万円のドック費用に対し、健保から3万円の補助が出て自己負担が2万円だった場合、治療へ移行したとしても医療費控除に算入できるのは実際に支払った2万円(差額分)のみです。総額の5万円を計上すると、過少申告加算税の対象となるため注意が必要です。
2. 交通費の対象可否における明確な境界線
受診先までの移動交通費についてもシビアな基準が存在します。電車や路線バスといった公共交通機関の運賃は、治療目的で人間ドックが対象となる場合に限り、通院費として認められます。一方、マイカーで通院した際のガソリン代、高速道路料金、コインパーキング等の駐車料金は一切対象外です。タクシー代についても、急病や足の骨折など「公共交通機関の利用が物理的に困難な正当な理由」がない限り、原則として税務署に否認されます。
3. 「生計を一にする家族分」の合算を活用した節税実務
医療費控除は、受診した本人だけでなく「生計を一にする配偶者や親族」の分をまとめて申告できます。共働き世帯の場合、各自で別々に申告するのではなく、課税所得が最も高い(税率が高い)世帯員に家族全員分の医療費を集約して申告するのが鉄則です。所得税は超過累進税率を採用しているため、所得が高い人ほど還付される金額が跳ね上がります。
一般に知られていない盲点とネットの誤解|セルフメディケーション税制との関係
ネット上のQ&Aサイトなどで散見される最大の誤解が、「通常の医療費控除」と「セルフメディケーション税制(特定一般用医薬品等購入費を対象とした特例)」の併用に関するものです。
現行の税法上、この2つの制度は選択適用であり、同一年度に重複して利用することはできません。どちらか一方を有利判定して選ぶ必要があります。
ここで見落とされがちな事実として、「セルフメディケーション税制」を利用するためには、申告者がその年に健康の維持増進及び疾病の予防への「一定の取組」を行っていることが必須条件になっています。人間ドックや職場での定期健康診断の受診結果通知書は、まさにこの「一定の取組」を証明する公式書類として機能します。
人間ドックで異常が見つからず、通常の医療費控除が使えない年であっても、ドラッグストア等でスイッチOTC医薬品(対象マーク付きの風邪薬や鎮痛剤など)を世帯で年間1万2,000円超購入していれば、受診票を添付してセルフメディケーション税制側で節税を図るルートが残されています。受診結果の通知書類は、異常がなかったとしても破棄せず手元に残しておくべきです。
【2026年最新ルール】確定申告の書き方と領収書・明細書の提出手順
2026年現在の確定申告実務では、マイナンバーカードを用いたスマホ申告(e-Tax)がデファクトスタンダードとなっています。マイナポータル連携を利用すれば、健康保険が適用された診療費や薬局の支払データは自動集約され、自動入力されます。しかし、ここに人間ドック受診者最大の罠が潜んでいます。
自費受診した人間ドックの支払いは公的保険外の自由診療であるため、健保の医療費通知データには一切反映されません。したがって、自動連携に任せきりにするとドック費用が丸ごと脱落してしまいます。
申告書作成コーナーでは、以下のステップに沿って手動で個別入力を行う必要があります。
- 「医療費控除の明細書」の作成画面へ進む:「医療費集計フォーム」を利用するか、画面上で領収書から直接入力する形式を選択。
- 支払先・区分の入力:受診した医療機関名、支払った金額、補填された保険金・会社補助の額を正確に打ち込む。
- 治療を行った証明の担保:「確定申告書作成コーナー」の該当箇所で、受診目的を「治療のための診察」に該当するものとして整理する。
なお、税制改正以降、領収書そのものを税務署へ提出・郵送する必要はありません。ただし、提出が免除された代わりに「確定申告期限から5年間の領収書保存義務」が課されています。万が一、税務署からお尋ね(照会調査)が入った際、ドックの領収書と合わせて「異常を指摘された健診結果表」および「その後の治療実績を示す保険診療領収書」の提示が求められるケースがあります。これら3点の書類はセットで厳重にファイリングしておくのが安全です。
【プロの結論】医療費控除を賢く使い倒す人と慎重になるべき人の判断基準
制度の仕組みを俯瞰した上で、どのような人が積極的に手続きを進めるべきか、整理しました。
【今すぐ申告手続きを進めるべき人】
・人間ドックで病変が見つかり、年内に精密検査や再検査、投薬・手術などの治療を継続して受けた人
・世帯全体の年間支払医療費(ドック代+保険診療+通院公共交通機関代)が10万円(総所得200万円未満の場合は総所得の5%)を上回っている人
・課税所得が高く、所得税率(20%〜45%)が適用されている世帯主
【申告を避ける・別ルートを検討すべき人】
・人間ドックの結果が「異状なし」で、単なる予防検診として完結した人(申告しても税務調査で追徴課税のリスク大)
・「要再検査」の判定を受けながら、多忙を理由に受診せず治療行為が発生していない人
・年間医療費の総額が10万円に遠く届かず、一方でスイッチOTC医薬品の購入額が多い世帯(セルフメディケーション税制への切り替えが賢明)

【医療 費 控除 人間ドック】に関するよくある質問(FAQ)
Q1:人間ドックで「要再検査」となり、再検査を受けたら「異常なし」でした。ドック費用は控除できますか?
A1:残念ながら、最初の人間ドック費用は医療費控除の対象にはなりません。国税庁の通達では「重大な疾病が発見され、かつ、引き続き治療を行った場合」と定められており、再検査の結果として病気が見つからず治療が行われなかった場合は、予防の範囲内とみなされます。ただし、保険診療として行われた再検査の費用自体は、医療費控除の対象に含めることができます。
Q2:12月に人間ドックを受け、結果判明後の翌年1月から治療を開始しました。どちらの年の医療費控除になりますか?
A2:医療費控除は「実際に支払った日(領収日)」が属する年の分として申告します。12月にドック代金を支払った場合、ドック費用は受診した年の医療費控除となります。翌年1月に治療を開始した事実があれば、前年分のドック費用を控除対象として申告することが実務上認められます。万が一、確定申告期限を過ぎた後に治療が確定した場合でも、過去5年間は「更正の請求」を行って還付を受けることが可能です。
Q3:宿泊型の高額な高級人間ドック(20万円〜30万円)でも全額控除できるのですか?
A3:検査を通じて病気が発見され治療に入った場合、医学的検査に要した正当な費用であれば控除対象になります。しかし、コース料金に含まれる「高級ホテルの宿泊代」「豪華なディナー代」「スパ利用料」など、検診に直接関係のない過剰なサービス対価は医療費として認められません。医療機関側に内訳明細を発行してもらい、医学的検査の実費部分のみを切り離して申告する必要があります。
まとめ:今後の動向と失敗しないための判断基準
高額な出費となりやすい人間ドックですが、原則は対象外でありながら「重大な病気の発見と継続治療」という条件を満たすことで、法律上正当に医療費控除を活用できます。重要なのは、単に受診して終わらせるのではなく、検診結果が出た後の行動とエビデンス管理です。
異常の指摘を受けた場合は速やかに保険診療の医療機関を受診して治療を開始すること、そして「ドックの領収書」「健診結果票」「治療時の領収書」の3点を必ず手元に保管しておくことが、確実な税金還付への最短ルートとなります。税制のルールを正しく理解し、健康管理と賢い資産防衛を両立させましょう。 (出典: 医療 費 控除 人間ドック(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。