予定納税の減額申請で資金難を回避!2026年最新の承認基準と書き方
前年の好決算に安堵したのも束の間、夏が近づくと突如として税務署から届く「所得税及び復興特別所得税の予定納税通知書」。急激な市況変動や取引先の契約見直しによって当期の業績が落ち込んでいる個人事業主にとって、前年の高い所得水準をベースに算出された巨額の前払い税金は、資金繰りを直撃する深刻な死活問題です。
手元にキャッシュが残っていないにもかかわらず、支払いを放置すれば容赦なく重い附帯税が加算されます。しかし、税法には納税者の急激な収支悪化を救済するための正当な権利として「予定納税の減額申請」が整備されています。なぜ減額が法的に認められるのか、承認を勝ち取るための実務要件や具体的な記入テクニックについて、2026年現在の最新実務を踏まえて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:予定納税の減額申請は、当年6月30日時点(第2期は10月31日)の見積額が前年基準額を下回る場合に法的に認められる正当な救済措置である。
- 要点2:第1期分の申請期限は7月15日必着であり、数字の客観的な証拠(試算表や契約解除通知)を添えて提出すれば税務署に不当に跳ね返されることはない。
- 要点3:払えないまま放置すると年利8%超に達する延滞税が課されるため、資金繰りが逼迫する前にe-Taxや所轄窓口で速やかな減額手続を踏むことが必須である。
【なぜ認められるのか】予定納税の減額申請が通る法的根拠と2026年の承認基準
そもそも予定納税とは、前年分の確定申告において申告納税額(所得税及び復興特別所得税)が15万円以上であった事業者が、当年の税金を7月(第1期)と11月(第2期)の2回に分けて事前に前払いする制度です。税務署側の「税収の平準化」と「納税者の分割払いによる負担軽減」を名目としていますが、本質的には「前年と同水準の利益が今年も出ている」という画一的な推定に基づいています。
しかし、現実のビジネスにおいて前年並みの利益が永続する保証はどこにもありません。そこで所得税法第111条では、廃業、休業、災害、あるいは業績不振によって当年の所得見積額が前年実績を大きく下回る見込みである場合、納税者が減額を申し出る権利を明確に定めています。これが国税庁予定納税減額手続の根幹です。
税務当局が設定している所得税予定納税減額承認基準は、主観的な困窮度ではなく、冷徹なまでの「計算上の蓋然性」にあります。具体的には、当年6月30日現在の現況において、当年の所得税及び復興特別所得税の見積額が、税務署から通知された「予定納税基準額」に満たないと客観的に認められるかどうかが唯一の合否基準です。「業績が悪化したから安くしてほしい」という懇願ではなく、「法的な要件を満たした適正額への補正要請」であるからこそ、正当な根拠書類を揃えれば確実に承認される仕組みになっています。
なお、2026年最新予定納税変更点として注視すべきは、国税庁の基幹システム刷新に伴う電子照合の厳格化です。インボイス制度(適格請求書等保存方式)の定着と電子帳簿保存法の完全運用により、税務署側のデータ照合スピードが格段に向上しました。提出された試算表の整合性が自動検知されるため、どんぶり勘定での過少見積もりは即座に確認連絡が入る仕様へと移行しています。

【期限とスケジュール】予定納税提出期限7月15日と第2期減額申請の分水嶺
予定納税の減額申請において、最も冷酷かつ融通が利かないのが「提出期限」の壁です。税務署の審査は極めて厳格であり、提出期限を1分でも過ぎた申請書は一切受け付けられず、理由の如何を問わず却下されます。
減額申請には、第1期と第2期の両方をまとめて減額する申請と、後半の第2期のみを減額する申請の2つの契機が存在します。
| 申請の種別 | 見積もりの基準日 | 提出期間・期限 | 減額の対象となる税額 |
|---|---|---|---|
| 第1期・第2期分の減額申請 | 当年6月30日の現況 | 7月1日 〜 7月15日 | 第1期(7月納付分)および第2期(11月納付分) |
| 予定納税第2期減額申請 | 当年10月31日の現況 | 11月1日 〜 11月15日 | 第2期(11月納付分)のみ |
| 第1期減額後の再減額申請 | 当年10月31日の現況 | 11月1日 〜 11月15日 | 7月に減額したが、秋以降にさらに業績が悪化した場合の第2期分 |
夏の資金繰りを守るための最重要デッドラインは予定納税提出期限7月15日です。6月30日が締まった直後、わずか15日間で上半期の売上・経費を集計し、下半期の収支見込を立てて申請書を提出しなければなりません。郵送提出の場合は7月15日当日の通信日付印(消印有効)が適用されますが、万が一の郵便遅延トラブルを排除するためにも、現在はタイムスタンプが即時確定するe-Tax予定納税減額申請の活用が鉄則です。
【徹底比較】減額申請・満額納税・放置による資金リスクの分岐点
「手元にお金がないが、税務署に書類を出すのは面倒だ」「後で確定申告のときに還付されるなら、借金してでも払うべきか」と迷う事業者も少なくありません。それぞれの選択肢がもたらす財務的な影響を以下の表で整理しました。
| 項目 | 期限内に減額申請を行う | 無理をして満額を納税する | 払えないまま放置・滞納 |
|---|---|---|---|
| 手元キャッシュフロー | 流出を最小限に抑え防衛可能 | 運転資金が枯渇し黒字倒産危機 | 督促状の送達後に口座差押え |
| 金利・ペナルティ | 承認されれば追徴ゼロ(完全適法) | 借入利息(民間融資等)が発生 | 予定納税延滞税ペナルティ(年利約8.7%) |
| 確定申告時の処理 | 当年実績に基づき過不足なしで精算 | 翌年3月以降に還付加算金付きで返還 | 本税+延滞税の清算に追われる |
| 編集部の評価・見解 | 事業防衛の観点から最も合理的 | 手元流動性に余裕がある場合のみ可 | 信用の失墜を招く最悪の選択肢 |
満額納めておけば翌年の確定申告で還付加算金(国からの利息)が付いて戻ってくるのは事実ですが、それは手元に潤沢な余剰資金がある事業者に限られた贅沢です。売上が急減している中で無理に納付すれば、仕入れ代金や外注費の支払いが滞り、本業が立ち行かなくなります。

【実態検証】予定納税が払えない個人事業主の生々しい告白と現場のリアル
取材班が都内の税理士事務所および資金繰り相談窓口で収集した証言には、予定納税払えない個人事業主の切迫した現実が克明に記録されています。
「前年に大型案件が集中して売上高が過去最高の2,400万円を突破した。ところが翌年春、主要クライアントの内製化によって売上の約6割が消失。そこへ届いた予定納税通知書には、第1期分だけで80万円の記載。口座残高は120万円しかなく、家賃と外注費を払えば底をつく状態だった」(都内・40代ウェブマーケティング受託事業者)
彼のように、前年の好調から一転して「売上減少業績不振減額申請」を迫られる事業者は決して特殊な例外ではありません。ネット掲示板やSNS上でも、「予定納税を完全に失念していた」「払えないからといって税務署を無視していたら、予告なしに売掛金口座を差し押さえられかけた」という悲痛な声が散見されます。
税務署の現場職員は、単なる滞納者に対しては機械的かつ厳格に督促を行います。しかし一方で、所定の書式と帳簿の数字を持って「業績悪化のため法に基づく減額申請をしたい」と窓口を訪れた納税者に対しては、至って事務的かつ冷静に対応するのが通例です。税務当局が警戒するのは「支払意志のない放置」であり、制度に基づく減額手続を敵視することはありません。
一般に知られていない盲点とネットの誤解|「申請すると税務調査が来る」は本当か?
個人事業主の間で根強く囁かれている最大の都市伝説が、「予定納税の減額申請を出すと、税務署に目をつけられて税務調査に入られる」という風説です。しかし、国税関係者やベテラン税理士への取材により、この噂が明確な誤解であることが判明しています。
予定納税の減額申請書は、国税局の調査課ではなく、所轄税務署の管理運営部門や所得税部門で処理されます。年間数万件にのぼる申請をさばく現場において、減額申請を提出したという事実単体で調査対象に選定されることは実務上ありません。税務調査の対象選定は、過去数年間の申告推移、KSK(国税総合管理)システムによる業界平均との粗利率乖離、無申告口座の検知など、全く別のアルゴリズムによって行われています。
ただし、本制度には見過ごせない「2つの致命的リスク」が潜んでいます。
第1のリスクは、意図的な過少見積もりに対するペナルティです。「とにかく目先の支払いを逃れたい」と、下半期に見込まれる確定的な売上を隠して極端に低い税額で見積もりを提出し、年末に多額の利益を出した場合、悪質とみなされれば減額の承認が取り消されるばかりか、本来納めるべきであった期日からの延滞税を遡及して徴収されます。
第2のリスクは、書類不備による「門前払い」です。減額申請は自己申告制ですが、その計算根拠となる帳簿や試算表の裏付けがない場合、税務署は調査を行うまでもなく「不承認処分」を下します。減額申請は単なる嘆願書ではなく、「6月時点のミニ確定申告」であるという認識を持たなければなりません。
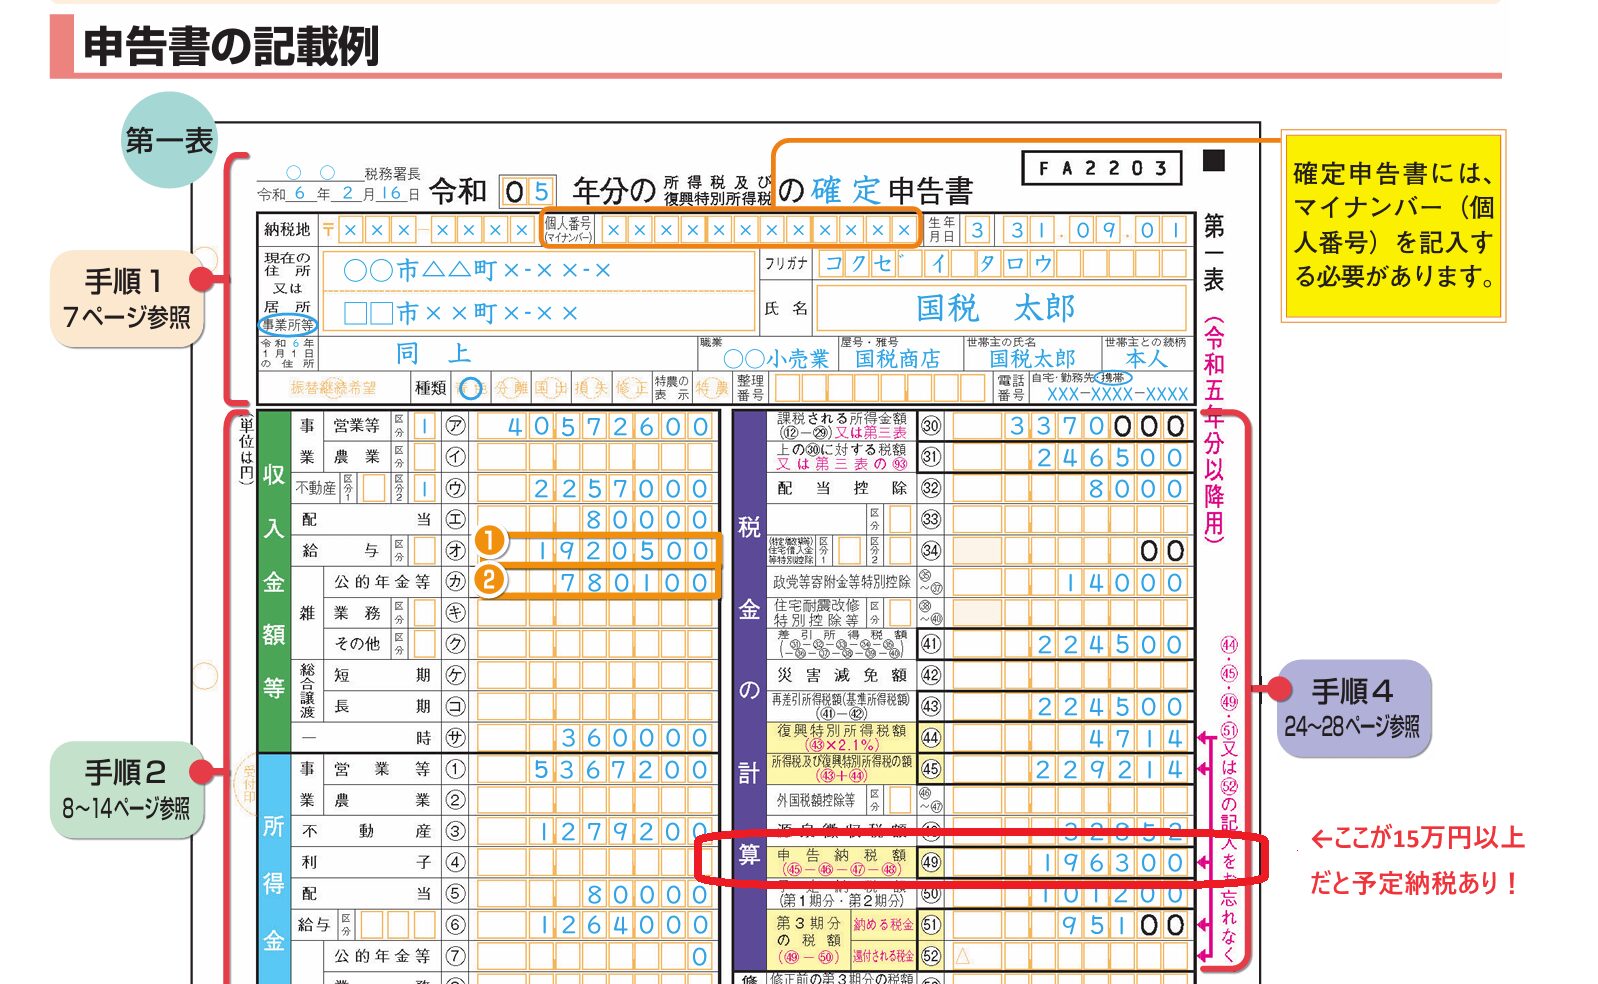
【実践ガイド】予定納税減額申請書の書き方と承認される理由記入例
確実に承認を得るためには、国税庁の定型フォーマットである予定納税減額申請書の書き方を正確に把握しておく必要があります。申請書は税務署窓口または国税庁ウェブサイトからダウンロード可能です。
書類作成における最重要項目は、「申告納税見積額の計算」と「申請の理由」の2点に集約されます。
| 必須項目 | 記載すべき具体的内容 | 記入・作成時の注意点 |
|---|---|---|
| 申告納税見積額(第1表) | 1月1日〜6月30日までの実績と、7月1日〜12月31日までの見積額を合算した所得税額 | 売上だけでなく、青色申告特別控除や各種所得控除(社会保険料・扶養控除等)も含めて厳密に再計算する |
| 申請の理由(第2表) | 売上激減、取引先倒産、病気療養、休廃業など業績悪化に至った具体的経緯 | 「生活が苦しい」等の情緒的表現は不可。日付、取引先名、減少率などのファクトを明記する |
| 予定納税減額申請添付書類 | ・1〜6月分の損益計算書または売上台帳のコピー ・契約解除合意書、廃業届の控え、罹災証明書など | 税務署が追認できる客観的証拠を漏れなく添付する。e-Tax申請時はPDFデータで一括送信可能 |
税務職員が審査時に真っ先に目を通すのが「理由欄」です。審査を一発で通過するための実践的な予定納税減額申請理由記入例を提示します。
【売上減少・主要取引先契約終了時の記入例】
「前年中は主たる取引先であった株式会社〇〇との年間開発受託契約により安定した事業所得を得ていたが、本年3月31日をもって先方都合により当該受託契約が終了した。本年1月1日から6月30日までの事業売上高は前年同期比52%減の〇〇円にとどまり、下半期においても新規顧客獲得の遅れから大幅な売上回復は見込めない状況である。以上の理由により、本年の所得見積額が前年実績を大きく下回ることが確実となったため、所得税法第111条の規定に基づき、予定納税基準額の減額を申請する。」
【病気・怪我等による休業の場合の記入例】
「本年4月上旬に罹患した疾患の治療および入院加療のため、本年4月10日から6月20日までの期間、事業活動の全面的な停止を余儀なくされた。上半期の営業日数が大幅に減少したことに伴い、6月30日現在の総収入金額は前年同期比〇〇円の減額(マイナス45%)となった。下半期より事業を再開するものの、体調への配慮から受注量を従来の60%程度に制限せざるを得ず、当年申告納税見積額が予定納税基準額を下回るため減額を申請する。(医師の診断書および上半期売上台帳を添付)」
【プロの結論】資金繰り心理学から読み解く「申請すべき人・見送るべき人」の分岐点
行動経済学や経営心理学の視点から見ると、予定納税に直面した経営者はしばしば「正常性バイアス」と「サンクコストの呪縛」に陥ります。「下半期になれば大型案件が決まって巻き返せるはずだ」「前払いを減額すると負けを認めるようで心理的抵抗がある」といった根拠のない楽観論が、申請期限である7月15日を見送らせる悲劇を生むのです。
事業主が冷静に判断を下すための客観的な判断基準を策定しました。
| 分類 | 該当する事業者の特徴 | 推奨されるアクション |
|---|---|---|
| 今すぐ申請すべき人 | ・上半期の粗利益が前年比30%以上落ち込んでいる ・手元の現預金残高が月商の1.5か月分未満に逼迫している ・主要取引先の契約解除や大口受注の失注が既に確定している | 7月15日までにe-Tax等で即時申請。第1期・第2期ともに税額をゼロまたは実態に即した額まで落とす。 |
| 減額申請を見送るべき人 | ・上半期は落ち込んだが、下半期に確定済みの大型入金が控えている ・現預金が潤沢にあり、年明けの還付加算金(国税利息)を取りにいきたい ・帳簿の記帳が数か月分滞っており、試算表の提出が間に合わない | 無理に過少見積もりをせず満額納付。どうしても帳簿が間に合わない場合は、11月の第2期減額申請に照準を切り替える。 |
税務の世界において、「知らなかった」「忘れていた」ことへの温情措置は存在しません。過剰な前払いで現金を流出させ、事業継続の血液であるキャッシュフローを自ら枯渇させる愚は避けるべきです。減額申請は逃げではなく、事業を生き残らせるための極めて合理的な財務戦略にほかなりません。
【予定納税の減額申請】に関するよくある質問(FAQ)
Q1:減額申請書を提出した後、承認されたかどうかはどのように通知されますか?また、却下されることはありますか?
A1:提出された申請書は税務署内で審査され、承認された場合は「予定納税の減額承認通知書」、一部減額や却下の場合は「一部承認通知書」または「不承認通知書」が郵送(e-Tax申請の場合はメッセージボックスへ通知)されます。通常、納期限である7月31日前後に書面が届きます。添付書類が整っており、数字の計算に明らかな虚偽や誤りがなければ、原則として申請通りの内容で承認されます。
Q2:個人事業で赤字になりそうなのですが、予定納税額を「0円」にして申請することは可能ですか?
A2:可能です。上半期の実績および下半期の収支予測を精緻に算出した結果、各種所得控除や青色申告特別控除を差し引いた課税所得がゼロ以下(=所得税が発生しない)になる見込みであれば、申告納税見積額を「0円」として申請できます。審査で承認されれば、第1期・第2期ともに納税義務が免除されます。
Q3:7月15日の期限に間に合わなかった場合、救済措置はありますか?
A3:残念ながら、7月15日の提出期限を過ぎた場合、第1期分の減額を遡って申請する救済制度はありません。第1期分については原則通り7月31日までに満額納付する必要があります。ただし、秋以降も業績不振が続く場合は、11月1日から11月15日までの期間に「予定納税第2期減額申請」を提出することで、11月納付分のみを減額することは可能です。資金ショートがどうしても避けられない場合は、放置せず直ちに税務署の徴収担当窓口へ赴き、「納税の猶予制度」の適用を相談してください。
まとめ:期限厳守と正確な数字の提示が事業防衛の生命線
予定納税の減額申請は、苦境に立たされた事業者のキャッシュを守るために用意された正当な税法上の防衛策です。前年の好業績と現在の懐事情とのギャップに苦しんでいるなら、迷わず制度をフル活用すべきです。
成否を分けるポイントは極めて明確です。「7月15日という厳格な提出期限を守ること」、そして「売上減少の事実を帳簿データで客観的に証明すること」の2点に尽きます。事業の血液である現金を1円でも多く手元に残し、再浮上の足がかりを築くためにも、早期の数字集計と速やかな申請手続を強く推奨します。 (出典: 予定 納税 減額 申請(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。