副業20万以下で住民税未申告ならどうなる?会社バレと追徴課税の真相
「年間の副業収入が20万円以下なら、確定申告は不要」という有名なフレーズを耳にしたことがある人は多いはずです。しかし、この言葉の裏に潜む法的な落とし穴を正確に把握していないと、数年後に税務署や市区町村役場から突然の督促状が届き、青ざめる事態に陥りかねません。2026年現在、行政手続きのデジタル化やマイナンバーを活用した所得情報の照合システムが一段と強化され、「少額だから捕捉されない」という認識は完全に通用しなくなっています。
国税である所得税と、地方税である住民税は、準拠する法律も管轄組織も全く異なります。所得税の確定申告が免除される条件を満たしていても、住民税の申告義務が消滅するわけではありません。本稿では、副業所得が20万円以下の場合に住民税を申告しないと一体どのようなペナルティが科されるのか、なぜ会社バレの決定的な原因となるのか、そして勤務先に知られることなく安全に税務を完結させる具体的な実務手順を、取材現場の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業所得が年20万円以下の場合、所得税の確定申告は不要でも、地方税法に基づく「住民税の申告」は1円でも利益が出れば法律上の義務となる。
- 要点2:未申告を放置すると最高年14.6%の延滞金や無申告加算税が課されるだけでなく、本業の給与から天引きされる特別徴収税額の不一致から、勤務先へ副業が確実に露見する。
- 要点3:副業バレを阻止するには、市区町村役場の窓口や申告書で納付方法を「普通徴収(自分で納付)」に切り替え、必要経費を適正に計上して課税所得を正しく管理することが必須である。
【結論】副業20万円以下でも住民税未申告は違法!放置で起きる3大ペナルティ
副業で得た所得が年間20万円以下であっても、住民税を申告しない行為は地方税法第317条の2に違反する違法行為です。ネット上では「20万円以下は非課税」という誤った情報が散見されますが、これは所得税法上の特例措置に過ぎません。申告を怠ったまま放置した場合、納税者には極めて重い3つのペナルティが科されます。
第一の制裁は、法定納期限の翌日から完納の日まで日割りで加算される延滞金です。地方税の延滞金は、納期限から1か月を過ぎると年利が最大8.7%〜14.6%(各年の特例基準割合により変動)にまで跳ね上がります。銀行預金の利息が0.1%前後の時代において、この料率は法外な負担です。さらに、悪質とみなされた場合には無申告加算税や、仮装・隠蔽と判断された際の「重加算税(最大40%)」が上乗せされるリスクもゼロではありません。
第二のペナルティは、過去5年(悪質な偽り不正がある場合は最長7年)に及ぶ過去分への遡及追徴課税です。税務当局や自治体からの指摘は、発生したその年ではなく、2〜3年が経過した忘れた頃に突然届くケースが一般的です。数年分の本税に延滞金が一括で加算され、数十万円規模の支払いを即座に求められる事態へと発展します。
第三のペナルティこそが、多くの会社員が最も恐れる本業の勤務先への副業発覚と社会的信用の失墜です。自治体が未申告を把握した場合、本業の会社に対して「住民税の税額変更通知書」が送付されます。経理担当者が給与天引き額の不自然な再計算を行う過程で、社外での隠れた所得が白日の下にさらされる仕組みになっています。

「確定申告20万円ルール」との決定的な違い|所得税と住民税の根本格差
なぜ「副業20万円以下なら申告不要」という俗説がこれほど広く定着してしまったのでしょうか。その元凶は、所得税法第121条に定められた「確定申告不要制度」の解釈ミスにあります。
国税庁は、年末調整を受ける給与所得者に対して、本業以外の所得(雑所得や事業所得など)の合計額が20万円以下であれば、税務署への確定申告を免除しています。これは納税者の申告負担と税務署の事務処理コストを軽減するための「行政上の便宜的な割り切り」に過ぎません。一方で、地方自治体の財源となる住民税を司る地方税法には、そのような20万円免除規定は一切存在しません。
住民税は、前年の所得に対して一律10%(標準税率:市民税・区民税6%+県民税・都道府民税4%)が課される「所得割」と、定額で課される「均等割」で構成されます。所得金額がたとえ1万円であっても、地方自治体からすれば正当な課税対象です。確定申告を行わなかった場合、税務署から市区町村へ所得データが連携されないため、納税者自身が管轄の市区町村役場へ出向いて「住民税申告書」を提出しなければならない法律構造になっています。
なお、税務上の「副業所得」とは、売上(総収入)そのものではありません。「総収入金額 − 必要経費 = 所得金額」です。例えば、ライティングやWebデザインの副業で年間30万円の売上があっても、通信費やパソコン代などの必要経費が15万円かかっていれば、所得は15万円となり、所得税の確定申告は不要ですが住民税の申告義務は生じます。
【徹底比較】副業の申告有無でどう変わる?税金と会社バレのリスク対照表
副業を行った際、申告手続きを正しく行った場合と怠った場合で、税務負担や会社バレのリスクがどのように変化するのかを整理しました。2026年最新の税務運用基準に基づいた比較表は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税(国税)の申告要否 | 年間副業所得が20万円以下は免除、20万超は確定申告必須 | 給与所得者における20万円ルール | 医療費控除等で確定申告をする場合は、20万以下でも併せて申告が必須となる点に要注意。 |
| 住民税(地方税)の申告要否 | 所得が1円以上発生した時点で申告義務が発生(所得割10%) | 免除規定なし(地方税法第317条の2) | 確定申告を行えば住民税申告は自動連動するが、未実施なら役場への直接申告が絶対条件。 |
| 未申告時の経済的ペナルティ | 延滞金(最大年14.6%)、無申告加算税(15〜20%)、重加算税(35〜40%) | 納期限の翌日から完納まで日割り計算 | 数年分が累積すると元本の数倍の金利負担になる事例もあり、即時申告が最善の自衛策。 |
| 本業先への会社バレリスク | 特別徴収のまま放置すると露見率90%超、普通徴収選択なら極めて低リスク | 住民税決定通知書の税額不一致が主因 | 未申告から自治体の職権調査で合算徴収された場合、勤務先の経理にほぼ確実に発覚する。 |

副業が会社にバレるメカニズム|「手渡しなら安全」という都市伝説の嘘
ネットの掲示板やSNSでは、未だに「手渡しのアルバイトなら記録が残らないからバレない」「副業の銀行口座を別にしておけば大丈夫」といった無責任な情報が飛び交っています。しかし、国税・地方税の徴収実務の現場から見れば、これらは完全な妄想であり危険な都市伝説です。
副業が本業に発覚する最大のルートは、同僚の密告でもSNSの特定でもなく、毎年5月から6月にかけて自治体から本業の会社へ送付される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」です。通常、会社員は毎月の給与から住民税が天引きされる「特別徴収」となっています。自治体は、本業の給料と社外の副業所得をすべて合算した総所得に基づいて住民税額を計算し、その徴収義務者である本業の勤務先へ通知します。
この通知書を見た会社の総務・経理担当者は、「自社が支払っている給与額に対して、住民税の金額だけが同年代の同僚と比べて明らかに高い」という異常値に即座に気がつきます。さらに通知書の「主たる給与以外の所得区分」欄にチェックが入っていれば、副業の存在は疑いようのない事実として確定します。
また、「現金手渡しならバレない」という説も完全に破綻しています。発注主や雇用主となる企業・店舗は、人件費を経費として税務申告するために、従業員や外注先に支払った金額を記録した「給与支払報告書」や「法定調書」を自治体や税務署へ提出する義務があります。支払う側が適正に経費処理を行っている以上、税務署と市区町村役場には受取人のマイナンバーや氏名、支払額のデータが確実に届いているのです。受け取った側が現金だからと黙っていても、行政側のシステムで突き合わせが行われれば、申告漏れは自動的に浮き彫りになります。
【実務マニュアル】本業に知られず解決する「普通徴収」切り替えと住民税申告のやり方
では、副業所得が20万円以下の場合、本業の勤務先に知られることなく合法的に納税を済ませるにはどうすればよいのでしょうか。その鍵を握るのが、副業分の住民税だけを自宅へ届く納付書で支払う「普通徴収(自分で納付)」への切り替え手続きです。
手続きは難しくありません。以下のステップに従って、毎年2月16日から3月15日までの「住民税申告時期」に管轄の市区町村役場で手続きを完了させます。
- 必要書類の準備:本業の「源泉徴収票」、副業の売上と経費がわかる帳簿書類(支払調書、請求書控え、経費の領収書など)、マイナンバーカード、本人確認書類、銀行口座情報を用意します。
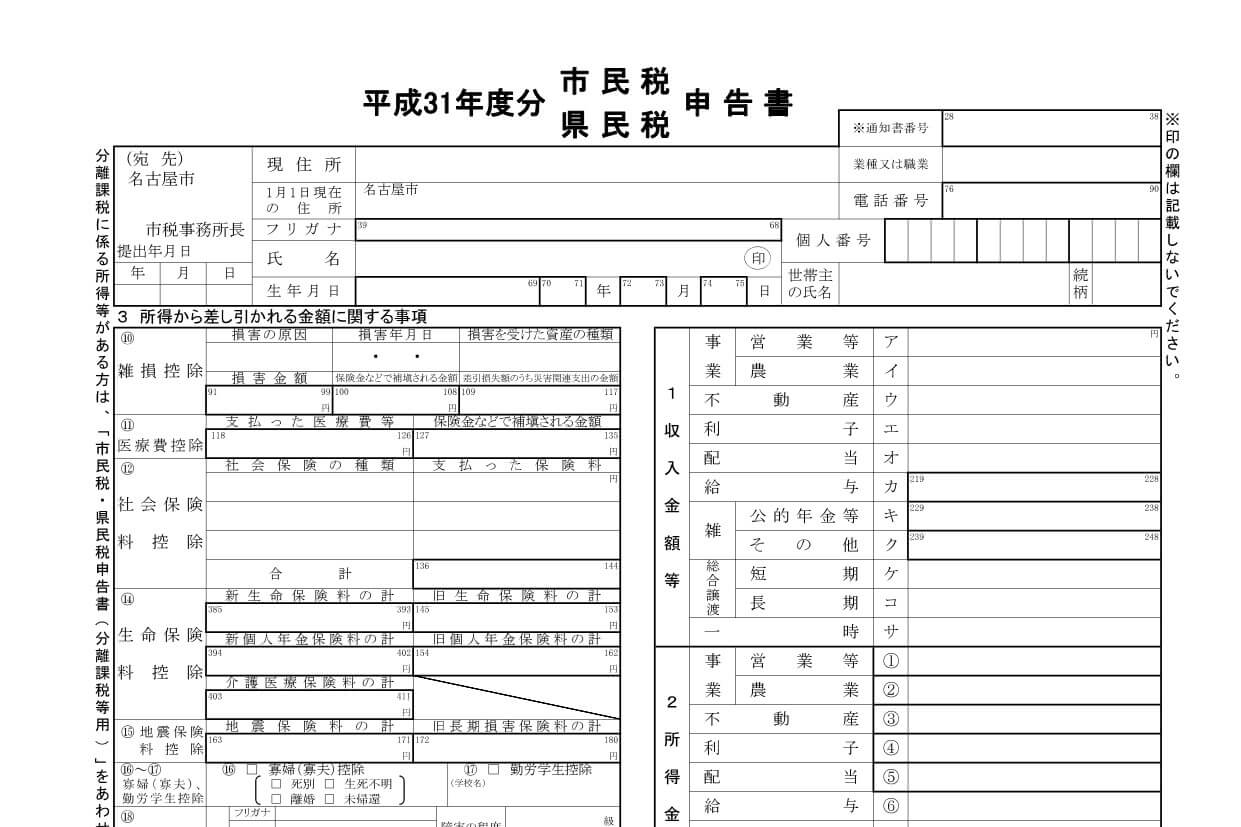
- 申告書の作成:市区町村役場の窓口、または役場の公式Webサイトからダウンロードした「市民税・県民税申告書」に必要事項を記入します。副業が業務委託や原稿料などの場合は「雑所得」欄に収入と経費を記載します。
- 徴収方法の選択(最重要):申告書の住民税納付方法を選択する欄で、必ず「自分で納付(普通徴収)」にチェックを入れます。ここを誤って「給与から差引き(特別徴収)」にすると、副業分の税額が本業の給料に合算されて勤務先に通知されてしまいます。
- 窓口提出と事後確認:書類を市民税課へ提出します。なお、自治体によっては「給与所得の副業(夜間のアルバイトなど)」は条例や一括徴収の指針により普通徴収への切り替えを認めていない地域があります。副業が業務委託(雑所得・事業所得)であれば原則として普通徴収が認められますが、申告書提出後に電話で「普通徴収で処理されているか」を確認するのが最も確実な防衛策です。
なお、医療費控除や住宅ローン控除初年度の申請などで税務署へ「所得税の確定申告書」を提出する場合は、役場へ住民税申告をしに行く必要はありません。確定申告書の第二表にある「住民税に関する事項」において、「自分で納付」に印を付ければ、住民税申告も同時に完了します。
【現場検証と心理分析】なぜ会社員は「20万円以下」の罠にハマるのか?
知恵袋や大手SNSのコミュニティを調査すると、「月2〜3万円のお小遣い稼ぎだから放置していたら、3年後に役所から呼び出しを食らった」「副業禁止の会社なのに、住民税の通知で上司に呼び出されて始末書を書かされた」という悲痛な叫びが数多く見受けられます。なぜこれほど多くの人々が同じ過ちを繰り返してしまうのでしょうか。
その背景には、日本型雇用慣行における「副業解禁」の建前と本音の乖離があります。厚生労働省がモデル就業規則を改定し副業を推奨する一方で、日本企業の多くは情報漏洩や本業への専念義務を理由に、副業に対して依然として冷ややかな視線を向けています。このプレッシャーから、副業ワーカーは「会社に知られたくない」「目立たずにひっそり稼ぎたい」という強い防衛心理を抱きます。
心理学でいう「正常性バイアス(自分だけは都合の悪い事態に見舞われないと思い込む心理)」と「ダニング=クルーガー効果」が重なり、「ネットで20万円以下は非課税と読んだから大丈夫」「少額の自分を役所がわざわざ調べるはずがない」と都合よく記憶を書き換えてしまうのです。しかし、税務行政の現場に温情はありません。一度システムに弾かれれば、事務的に追徴通知が発行されるだけです。
【プロの結論】副業で生き残る人・破綻する人の明確な境界線
長期的に副業を成功させ、本業のキャリアと両立できる人と、トラブルを起こして会社での立場を失う人には明確な行動パターンの違いが存在します。税務リテラシーに対する姿勢こそが、その分水嶺となります。
- 副業を継続して成果を出せる人の条件:
- 利益が出た時点で「経費管理」を徹底し、領収書や帳簿を月ごとにデジタル保管している。
- 「20万円ルールは所得税だけの特例」と正確に認識し、毎年2月に住民税申告をスケジュールに組み込んでいる。
- 就業規則を事前に精読し、万が一の通知リスクに対しても業務委託契約を選択するなど法的なリスクヘッジを怠らない。
- 副業で手痛い失敗を招く人の条件:
- 売上イコール全額利益と勘違いし、経費の計算や領収書の保存を一切行っていない。
- 「現金手渡し」や「海外プラットフォームの利用」なら税務署から見えないと根拠のない噂を信じ込んでいる。
- 役所の手続きを「面倒だから後回し」にし、催告状が届くまで現実逃避を続けてしまう。
【副業 20万以下 住民税 申告しないとどうなる】に関するよくある質問(FAQ)
Q1:副業で経費がかさみ、年間収支が赤字(所得0円以下)になった場合も住民税の申告は必要ですか?
A1:所得が0円以下(赤字)であれば、納めるべき住民税は発生しないため、法的な申告義務はありません。ただし、本業の年末調整とは別に副業で赤字が出ていることを自治体が把握していない場合、売上データだけが企業から通知されて「未申告」と疑われるケースがあります。また、事業所得として青色申告を行っている場合を除き、雑所得の赤字を本業の給与所得と相殺(損益通算)することはできません。
Q2:メルカリやヤフオクで不用品を売った売上が20万円を超えているのですが、住民税は申告しなければなりませんか?
A2:洋服や本、家具など「生活用動産の譲渡」による売上であれば、金額の多寡にかかわらず原則として非課税であり、住民税の申告も不要です。ただし、最初から転売目的で商品を仕入れて反復継続して販売している場合や、1点(または1組)の価額が30万円を超える貴金属・美術品などを売却した利益は課税対象となり、20万円以下であっても住民税申告が必要となります。
Q3:過去3年間、年15万円程度の副業収入を申告していませんでした。今から自首のように申告したら重い罰を受けますか?
A3:自治体や税務署から「お尋ね」や調査の通知が届く前に、自発的に過去分を申告(期限後申告)すれば、ペナルティは最も軽い措置で済みます。悪質な隠蔽工作がないと判断されれば重加算税は課されず、法定の延滞金と過去分の住民税本税を納めるだけで解決できます。放置して当局から指摘された後では、加算税率が重くなり会社への露見リスクも最大化するため、気づいた時点で速やかに役場の市民税課へ相談することをお勧めします。
まとめ:正しい住民税申告こそが副業ライフを守る最大の防壁
「20万円以下だから何もしなくていい」という思い込みは、現代の厳格な税務管理体制においては極めてリスクの高い誤謬です。国税の所得税と地方税の住民税は完全に独立した制度であり、利益が1円でも手元に残ったのであれば、自治体への申告義務から逃れることはできません。
未申告を放置した末に待っているのは、高利の延滞金と、本業の勤務先に副業が暴かれるという最悪の結末です。一方で、正しい知識を持ち、市区町村役場で「普通徴収」の手続きを行い、経費を計上して適正に申告を済ませれば、会社に知られるリスクを最小限に抑えながら堂々と副収入を積み上げることができます。小さな手続きの手間を惜しんで将来のキャリアを危機に晒すのではなく、ルールに則った健全な資産形成を実践してください。 (出典: 副業 20万以下 住民税 申告しないとどうなる(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。