手取り22万の家賃適正相場は?「8万円はきつい」の真相と生活防衛術
額面年収にしておよそ330万〜350万円、毎月の銀行口座に振り込まれる金額が「約22万円」という水準は、日本の20代後半から30代の単身層において最もボリュームの大きい経済ゾーンです。しかし、食品やエネルギー価格の高騰、相次ぐ社会保険料の負担増に直面する2026年現在、住まい選びにおいて従来の固定観念のまま部屋を借り、深刻な家計破綻に陥る単身者が後を絶ちません。
賃貸市場で特に議論を呼んでいるのが、「手取り22万円なら家賃8万円の部屋に住めるのか」というリアルな分岐点です。不動産ポータルや仲介会社の「手取りの3分の1なら問題ありません」という営業トークを真に受けた結果、「給料日前には通帳残高が底をつく」「友人の結婚式や家電の故障が起きた瞬間に赤字へ転落する」といった悲痛な叫びが現場から上がっています。本稿では、最新の実態調査と一次データをもとに、手取り22万円におけるリアルな家賃の適正値と、後悔しない賃貸選びの防衛線を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り22万円の最も安全な家賃適正相場は「5.5万〜6.5万円(上限7万円)」であり、従来の「手取り3分の1(約7.3万円)」はインフレ下では生活を圧迫するリスクが高い。
- 要点2:「家賃8万円がきつい」と言われる根本原因は、電気代・ガス代・通信費の上昇により、住居関連の固定費が手取りの半分を占有し、突発的な出費に耐えられなくなる構造にある。
- 要点3:東京23区で一人暮らしを成立させるには「駅徒歩15分・築20〜30年」まで検索軸を広げるか、初期費用の交渉や相見積もりを徹底してキャッシュを手元に残す戦略が不可欠。
【2026年最新】手取り22万円の家賃適正相場と「手取り3分の1計算の落とし穴」
賃貸業界で昭和・平成期から長らく定説とされてきたのが「家賃は手取りの3分の1以内に抑えるべし」というルールです。この計算式を手取り22万円に単純適用すると、家賃の上限目安は約7万3,300円となります。仲介会社のカウンターでは「共益費込みで7.5万円〜8万円弱までなら審査も通り、問題なく生活できます」と案内されるケースが目立ちます。
しかし、物価環境が激変した現在、この古典的な試算は大きな落とし穴を抱えています。かつては電気・ガス料金が一人暮らしで月6,000円〜7,000円程度に収まっていた時代もありましたが、エネルギー調達費の上昇が続く今、冬場や夏場の光熱費は単身者でも1万2,000円〜1万5,000円を超える事態が日常化しています。さらにスマートフォンの大容量通信プランや各種サブスクリプションサービスの普及により、可処分所得から削れない「見えない固定費」が構造的に底上げされているのです。
ファイナンシャルプランナーや不動産市場の動向を踏まえた最新の手取り22万円の家賃適正相場は、手取りの25%〜28%にあたる「5.5万〜6.2万円」、管理費・共益費を含めても「上限6.5万円まで」というのが家計を破綻させないための防衛ラインです。住環境へのこだわりが強く、どうしても家賃に傾斜配分したい場合でも、管理費込み7万円を絶対の上限として設定しなければ、毎月の資産形成は極めて困難になります。
なぜ「手取り22万で家賃8万がきつい理由」なのか?貯金ゼロに転落する構造的リスク
ネット上の掲示板やSNSでは「手取り22万円で家賃8万円のマンションを借りたら、生活がギリギリで息が詰まる」という体験談が頻繁に共有されています。一見すると、22万円から8万円を引いても14万円が残るため、一人暮らしの生活費としては十分足りるように思えます。それにもかかわらず、なぜ多くの人が「きつい」と悲鳴をあげるのでしょうか。
不動産仲介の現場で契約者の家計相談を受けてきた担当者は、次のように語ります。
「契約時は『外食を減らして自炊すれば月3万円浮く』と皮算用される方が多いのですが、残業で疲弊した平日に毎食自炊を続けるのは現実的ではありません。また、管理費が別で8,000円かかり、実質家賃が8万8,000円になっている見落としも目立ちます。結果として、固定費を払った段階で手元に残る流動資金が10万円を割り込み、心身ともに余裕を失ってしまうのです」
家賃8万円を選択した単身者が直面する構造的リスクは、主に以下の3点に集約されます。
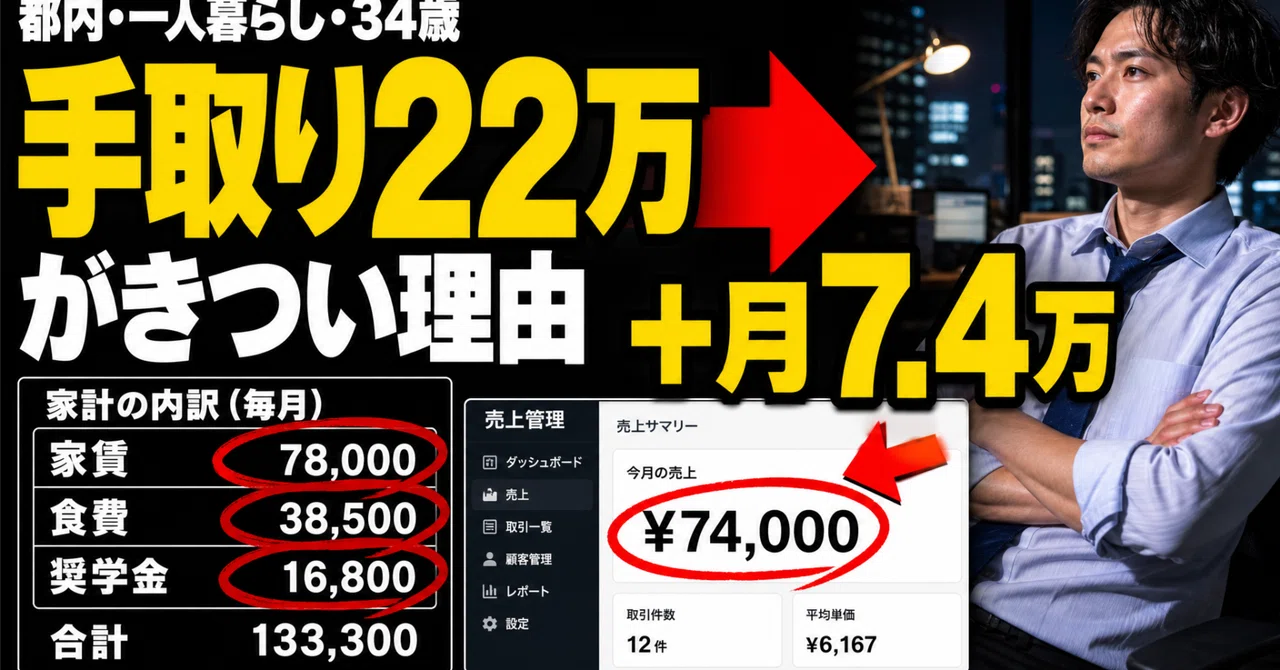
- 固定比率の肥大化:家賃(管理費込)8.5万円+水道光熱費1.3万円+通信費8,000円=約10.6万円。生きているだけで手取りのほぼ50%が毎月自動的に消滅します。
- 流動費(食費・交際費)の圧迫:食費が外食込みで5万円、日用品や被服費で1.5万円、交際費・趣味で2万円かかると、合計支出は19万円を超え、残額は2万円台に急減します。
- 突発出費に対する耐性の脆弱さ:冠婚葬祭の祝儀・香典(3万〜5万円)、年1回の賃貸火災保険や2年に1度の更新料(家賃1ヶ月分)、歯の治療や体調不良による医療費が発生した瞬間、その月の収支は確実に赤字へ転落します。
一度家賃8万円の部屋に住んでしまうと、賃貸借契約の期間縛りや引越し資金の不足が足かせとなり、「家賃を下げたくても引っ越せない」という負のスパイラルに拘束されます。これが、手取り22万で家賃8万を選んだ人々が味わう現実の過酷さです。
【生活実態シミュレーション】一人暮らしの生活費内訳と毎月のリアルな貯金額
手取り22万円の単身世帯において、家賃の設定額によって家計のゆとりや資産形成スピードがどう変わるのか。総務省の家計調査速報および2026年の単身世帯の実勢支出データをベースに、3つのシナリオを比較検証します。
| 項目 | A:家賃6.0万円(堅実型) | B:家賃7.0万円(バランス型) | C:家賃8.0万円(住居傾斜型) |
|---|---|---|---|
| 家賃(共益費・管理費込) | 60,000円(手取りの27.2%) | 70,000円(手取りの31.8%) | 80,000円(手取りの36.4%) |
| 食費(自炊+外食) | 42,000円 | 45,000円 | 45,000円 |
| 水道・光熱費 | 12,000円 | 12,000円 | 13,000円 |
| 通信費(スマホ+Wi-Fi) | 7,000円 | 7,000円 | 8,000円 |
| 日用品・消耗品費 | 6,000円 | 6,000円 | 6,000円 |
| 交際費・趣味・娯楽費 | 25,000円 | 25,000円 | 20,000円(節約を強いられる) |
| 衣類・美容・医療費 | 15,000円 | 15,000円 | 12,000円 |
| その他・予備費 | 8,000円 | 8,000円 | 6,000円 |
| 毎月の貯金・投資可能額 | 45,000円(年間54万円) | 32,000円(年間38.4万円) | 30,000円(年間36万円・理論値) |
| 編集部の生活評価 | 精神的余裕が大きく、NISA投資も無理なく継続可能 | 標準的な水準。無駄遣いを抑制すれば堅実に貯蓄できる | 突発出費で容易にゼロ転落。節約ストレスが蓄積しやすい |
試算表が如実に物語る通り、家賃6万円と8万円の差額である「2万円」は、1年間で24万円、2年間の契約期間で48万円の純資産格差を生み出します。さらに家賃8万円の場合、表上の貯金可能額は3万円と算出されますが、これは冠婚葬祭や家電の買い替え、旅行などの大型出費を一切排除した「理想値」に過ぎません。現実にはこれらの一時支出が差し引かれるため、実質的な年間貯蓄額は10万〜15万円前後に留まり、事実上の「貯金難民」と化すのが典型的なパターンです。
【東京・首都圏編】手取り22万の一人暮らしおすすめ間取りと賃貸入居審査基準
地方都市であれば家賃6万円前後で1LDKや築浅の2K・広めの1DKを確保することも容易ですが、賃料相場が高騰を続ける東京23区や首都圏近郊ではどう立ち回るべきでしょうか。手取り22万円(額面年収約350万円前後)の現実的な物件探索基準を整理します。
都内一人暮らしでおすすめの間取りと妥協ライン
東京23区内で家賃を6.5万〜7万円以内に抑える場合、狙い目となる間取りは「18㎡〜22㎡程度のワンルーム(1R)」または「築20年以上の1K」です。人気路線の駅近・新築・バストイレ別という条件をすべて満たそうとすると、家賃相場はあっという間に8.5万〜9.5万円へ跳ね上がります。
生活防衛と居住性のバランスを保つための具体的な妥協ステップは以下の通りです。
- 駅徒歩分数の見直し:「駅徒歩5分以内」のこだわりを捨て、「駅徒歩12〜15分」または「バス便利用可」まで広げることで、家賃は同条件で1万円〜1.5万円下がります。
- エリアのシフト:山手線内側や城西・城南エリア(目黒、世田谷、中野など)を避け、城東・城北エリア(足立区、葛飾区、江戸川区、北区)や都県境(西東京エリア、川崎市、千葉県市川市・船橋市など)へ焦点を移すことで、6万円台でも設備の整った良質物件に出会えます。
- 設備の取捨選択:「独立洗面台」「オートロック」は家賃を吊り上げる二大要素です。防犯面が譲れない女性単身者の場合、オートロック付きを選ぶ代わりに「築年数30年前後のリノベーション物件」を狙うのが賢明な選択肢となります。
手取り22万の賃貸入居審査基準:審査落ちは防げるか?
賃貸を申し込む際、保証会社や大家による「入居審査」が行われます。この審査基準は一般的に手取りではなく「税引き前の総支給額(額面月収・年収)」で判定されます。
手取り22万円の方の額面月収はおよそ27万〜28万円、ボーナスを含めた年収は330万〜360万円程度です。賃貸審査の合格ラインは通常「家賃が額面月収の3分の1以内」と設定されているため、額面27万円であれば月額9万円の物件まで理論上は審査を通過する可能性が高いです。しかし、ここに仲介会社と契約者の深刻なミスマッチが存在します。「審査に通る家賃」と「破綻せずに暮らせる家賃」はまったくの別物です。審査が通ったからといって上限ギリギリの物件を契約することは、自ら家計の首を絞める行為に他なりません。
同棲カップルならどうなる?家賃目安と初期費用を半減させる交渉術
「手取り22万円」という収入水準は、単身の一人暮らしだけでなく、20代カップルの同棲開始時にも頻繁に直面するテーマです。同棲における家賃戦略は、二人の収入形態によってアプローチが根本から分かれます。
パターン1:二人合わせて「世帯手取り22万円」の場合(片方が無収入・休職等)
パートナーの一方が就活中、あるいは資格取得中で世帯全体の収入が22万円の場合、一人暮らし以上に固定費を削る必要があります。二人分の食費や光熱費は単身者の約1.5倍に膨らむため、家賃の上限は6.0万〜6.5万円に抑えなければ家計は持ち堪えられません。都下や近郊の1DK・2DKの団地系リノベ物件などが現実的な選択肢となります。
パターン2:双方が手取り22万円ずつ(世帯手取り44万円)の場合
共働きでそれぞれが手取り22万円を得ている場合、世帯手取りは44万円に達します。このケースでは、二人で折半することを前提に家賃11万〜12万円程度(1人あたり5.5万〜6万円の負担)を設定するのが最も合理的です。都心近郊の1LDKや2LDKといった快適な広さを確保しつつ、毎月10万円以上を将来の結婚資金や住居購入費として確実に貯蓄へ回すことができます。
一人暮らし・同棲共通:賃貸初期費用の相場と実践的な節約術
家賃だけでなく、契約時に一括で飛んでいく「初期費用」も大きな壁です。通常、賃貸の初期費用は家賃の4.5倍〜5倍が相場とされており、家賃7万円の物件を借りる場合、敷金・礼金・仲介手数料・前家賃などを合わせて30万〜35万円の現金を一瞬で失います。
この初期費用を2026年現在の契約現場で劇的に圧縮するテクニックは以下の3点です。
- 仲介手数料の交渉と相見積もり:宅地建物取引業法において、仲介手数料は原則「借主負担は0.5ヶ月分+税(承諾がある場合のみ1ヶ月分)」と定められています。近年増えている「仲介手数料一律無料」または「半額」の仲介業者を経由して相見積もりを取るだけで、3万〜4万円が確実に手元に残ります。
- 不要なオプションの徹底削除:見積書に記載されがちな「除菌消臭代(1.5万〜2万円)」「24時間サポート費(1.5万〜2万円)」「消火剤・簡易消火器具(1万円)」などは、法的に必須でない任意項目が大半です。「これらは自己手配するため外してください」と毅然と申し出ることで、初期費用を数万円カットできます。
- フリーレント交渉:月初めの契約ではなく、月末契約や入居開始日の調整を行い「前家賃の0.5ヶ月〜1ヶ月分を無料にする(フリーレント)」交渉を行うことで、引越しにかかる初期キャッシュのアウトフローを劇的に抑えられます。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSのまとめ記事には、単身者の判断を狂わせる誤った言説が散見されます。現場の検証から見えた「代表的な3つの誤解」を解き明かします。
誤解1:「手取り22万なら自炊を極めれば家賃8.5万でも貯金できる」
SNSの節約系インフルエンサーが発信する「自炊で食費月1.5万円」という極端な事例を信じ込み、浮いた予算を家賃に回そうとする単身者が多く見られます。しかし、これは毎日の献立作成、買い出し、調理、作り置き保存を厳密に継続できるごく一部のストイックな層にしか通用しません。残業や繁忙期に外食やコンビニ総菜へ頼った瞬間、食費は即座に4万〜5万円へ跳ね上がり、家賃8.5万円の固定費負担が重くのしかかって家計は一気に破綻します。生活設計において「自炊による極端な食費圧縮」を固定費の補填原資にしてはなりません。
誤解2:「更新料は2年に1回だから毎月の家計には関係ない」
関東圏を中心に存在する「2年ごとの更新料(新賃料の1ヶ月分)」や更新事務手数料(0.5ヶ月分)を、毎月のランニングコストから完全に除外して計算している人が後を絶ちません。家賃8万円の部屋であれば、2年ごとに約10万〜12万円の出費が確定しています。これは実質的に毎月約4,500円〜5,000円の家賃上乗せが発生しているのと同じです。物件比較の際は、更新料を月割りにして実質賃料を算出する習慣を身につける必要があります。
誤解3:「都市ガスとプロパンガス(LPガス)の差は微々たるもの」
家賃が相場より5,000円安いからと飛びついた物件が「プロパンガス仕様」だった場合、冬場のガス代が1万5,000円を超え、都市ガス物件との差額で家賃の安さが帳消しになるケースが頻発しています。公共料金である都市ガスに対し、プロパンガスは自由料金設定のため単価が約1.5倍〜2倍近く高額です。家賃だけでなく、熱源の仕様を内見時に必ず確認することが不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
当編集部が実施した2026年単身者ライフスタイル調査および知恵袋・SNSに寄せられた手取り22万円前後の単身者の生の声からは、家賃設定が生死を分けるリアルな実態が浮かび上がっています。
都内IT企業に勤務する20代後半の男性Aさんは、当時の後悔を次のように振り返ります。
「新築・独立洗面台に憧れて、練馬区の家賃8万2,000円(管理費込)の1Kを契約しました。最初の半年は部屋の綺麗さに満足していましたが、2年目に入って住民税の控除額が変わり、さらに電気代の高騰が直撃。毎月の手元残高が1万円を切るようになり、友人の飲み会や旅行の誘いを断り続けるうちに人間関係まで狭まりました。2年の契約満了を機に、家賃6万2,000円の築25年物件に引っ越したところ、毎月4万円が自然と貯まるようになり、精神的なプレッシャーから完全に解放されました」
一方で、家賃を抑えすぎて失敗した事例も存在します。手取り21.5万円で神奈川県内の家賃4万5,000円(木造・築40年アパート)に入居した20代女性Bさんの手記です。
「固定費を極限まで下げて年間100万円貯金しようと意気込みましたが、隣人の生活音や深夜の足音が筒抜けで、不眠症になってしまいました。防音対策の耳栓やカフェへの避難で余計な出費がかさみ、結局1年も経たずに退去することになり、初期費用を二重に支払う羽目になりました。過度なケチりは健康を損なうと痛感しました」
これらの実例が示すのは、「見栄や憧れだけで家賃を上げると経済的自立を失い、極端に居住環境を削りすぎると心身を病む」という厳然たる教訓です。手取り22万円における「6.0万〜6.5万円」というレンジは、精神的平穏と資産防衛の両立を果たす絶妙な黄金ゾーンなのです。
【プロの結論】家賃8万円を選んでいい人・絶対に避けるべき人の判断基準
行動経済学において「ラチェット効果(上方硬直性)」と呼ばれる心理現象があります。人間は一度引き上げた生活水準や住居の質を、後から下げることに強烈な心理的苦痛を感じる生き物です。家賃8万円の部屋に一度身を委ねると、将来の昇給が停滞した際に家賃を下げる決断ができず、慢性的な貧困感に苛まれることになります。
手取り22万円の状況下で、あえて家賃8万円を選ぶべきか否か。その明確な判断基準を提示します。
家賃8万円を選んでも破綻しない人の条件
- 副業や資格手当など、半年以内に手取り月収が25万円以上に増額する確証がある人
- 完全在宅勤務(フルリモート)であり、通勤費や外部での交際費が極端に少なく、電気代補助などの手当が出る人
- 実家からの定期的な食糧支援や、万が一の突発出費(病気や更新料)をバックアップしてくれるセーフティネットがある人
- 趣味がインドア(読書・ゲーム・動画視聴等)に完結しており、外食や旅行・服飾への支出意欲が極めて低い人
家賃8万円を絶対に避けるべき人の条件
- 現在の手取りが22万円で、今後の大幅なベースアップが見込めない人
- 現在の手持ち貯金(生活防衛資金)が50万円未満の人
- 新NISAなどを用いた長期積立投資で、月3万〜5万円以上の資産形成を確実に進めたい人
- 週に2〜3回以上の外食や飲み会、推し活・旅行などのアクティブな趣味を楽しみたい人
- 将来的に結婚、転職、独立などのライフイベントを2〜3年以内に控えている人
住まいは人生の基盤ですが、住居費によって将来の選択肢や心の平穏が奪われては本末転倒です。自分自身の性格とライフプランを客観的に見つめ直すことが、後悔しない賃貸選びの第一歩となります。
【手取り 22 万 家賃】に関するよくある質問(FAQ)
Q1:手取り22万円で東京23区内に住む場合、どのエリアが狙い目ですか?
A1:家賃を6万円台に抑えつつ通勤利便性を確保するなら、足立区(綾瀬・竹ノ塚など)、葛飾区(金町・亀有など)、江戸川区(小岩・一之江など)の城東エリア、または北区(赤羽より北のエリア)や板橋区が有力な候補です。中央線や東急線沿線に比べ、同じ家賃でも専有面積が広く設備の整った物件が見つかりやすいのが特徴です。
Q2:手取り22万円で新NISAなどの投資に毎月お金を回すことは可能ですか?
A2:十分に可能です。ただし、そのためには家賃(管理費込)を6万〜6.5万円以下に抑えることが大前提となります。シミュレーションで示した通り、家賃を6万円にコントロールできれば、無駄遣いをしなくても毎月3万〜4.5万円の投資資金を安定して捻出できます。逆に家賃8万円を選んだ場合、毎月の積立投資を継続するのは極めて困難になります。
Q3:どうしても住みたい部屋の家賃が7.8万円です。諦めるべきでしょうか?
A3:もしその物件を契約する場合、通信費を格安SIM(月1,500円前後)へ見直す、サブスクリプションを1つに絞る、職場へ毎日マイボトルと簡単なお弁当を持参するなど、他の固定費・変動費から「毎月1万5,000円分の削減枠」を事前に捻出できるかを厳密に確認してください。また、初期費用でフリーレント(0.5ヶ月〜1ヶ月分の家賃免除)がつかないか仲介業者に交渉してみる価値は十分にあります。
まとめ:固定費コントロールが将来の経済的自由を決定づける
手取り22万円という収入は、決して生活に困窮する水準ではありません。しかし、毎月自動的に引き落とされる最大の固定費である「家賃」の判断を誤れば、たちまち経済的な閉塞感に追い込まれる繊細なボーダーラインでもあります。
「手取りの3分の1」という過去の常識に囚われず、インフレと社会保険料負担が続く2026年の現実に即した「家賃上限6.5万円」の防衛ラインを死守すること。浮いた数万円を確実な貯蓄や自己投資、そして心を満たす豊かな体験へ配分することこそが、長期的な生活の安定と将来の自由をもたらす唯一の確実なアプローチです。契約書に判を押す前に、ぜひもう一度ご自身の固定費全体を見つめ直してみてください。 (出典: 手取り 22 万 家賃(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。