消費税の逆進性とは?なぜ低所得者ほど重いのか真相と対策を徹底検証
スーパーのレジで支払う消費税。誰もが等しく10%(軽減税率対象は8%)を支払っているにもかかわらず、なぜ「低所得者ほど負担が重い」「不公平な税制だ」と激しい批判が巻き起こるのでしょうか。物価高が市民生活を圧迫し続けるなか、税制論議の火種として常に取り沙汰されるのが「消費税の逆進性(ぎゃくしんせい)」です。
本来、公平であるはずの単一税率が、なぜ家計の現場では真逆の格差を生み出してしまうのか。政府税調や財務省が主張する「消費税の逆進性は嘘」という言説のカラクリから、軽減税率の限界、欧米で定着する給付付き税額控除の実効性まで、制度の裏側にある冷酷な構造を徹底取材と公的データをもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税の逆進性とは「所得に占める消費税の負担割合が、低所得者ほど高くなる現象」を指す。
- 要点2:軽減税率(8%)は高所得者ほど減税額の恩恵が大きくなる構造的欠陥を抱えており、逆進性緩和策としては極めて不十分。
- 要点3:根本的解消には「給付付き税額控除」の導入や社会保障の直接還流が不可欠だが、資産捕捉の壁と財源論が最大の障壁となっている。
【わかりやすく解説】消費税の逆進性とは?累進課税との違いと生じる理由
税金の仕組みを考えるうえで、避けて通れない基本概念が「累進課税」と「逆進税」の対比です。日本の所得税は、稼ぎが多い人ほど税率が最大45%(住民税を合わせると最高55%)まで段階的に跳ね上がる累進課税制度を採用しています。これは「担税力(税金を支払う能力)に応じた公平な負担」を実現するための大原則です。
これに対し、消費税は商品やサービスの購入に対して一律10%が課されます。一見すると「万人に平等な税制」のように思えますが、実はここに致命的なトラップが存在します。これが「逆進税」と呼ばれる所以です。
なぜ消費税に逆進性が生じるのか。その理由は、家計における「所得と消費の比率(消費性向)」の構造的な違いにあります。
人間が生きていくために最低限必要な食費、水道光熱費、日用品などの支出額は、年収がいくらであっても極端には変わりません。年収200万円の人が生きていくためには、手取り収入のほぼ全額(場合によっては100%超)を消費に回さざるを得ません。一方、年収1,500万円の富裕層は、生活に必要な消費を余裕で賄ったうえで、残りの数百万円から数千万円を預貯金や株式投資、不動産取得などの非課税枠へ回すことができます。
具体例で比較してみましょう。 年収200万円の単身世帯が年間180万円を消費した場合、支払う消費税額は約16.3万円(※標準税率10%計算)となり、年収に対する税負担率は約8.2%に達します。 対して、年収1,500万円の世帯が年間600万円を贅沢に消費したとしても、支払う消費税額は約54.5万円です。支払う税額そのものは富裕層のほうが大きいものの、年収に対する税負担率はわずか約3.6%にとどまります。
「買い物ごとの税率は同じ10%」であっても、「稼いだ給料に対する税金の重み」を計算すると、低所得者のほうが2倍以上も重い負担を背負わされている計算になります。これこそが、消費税が「低所得者に冷酷な逆進税」と指弾される数学的かつ決定的な理由です。
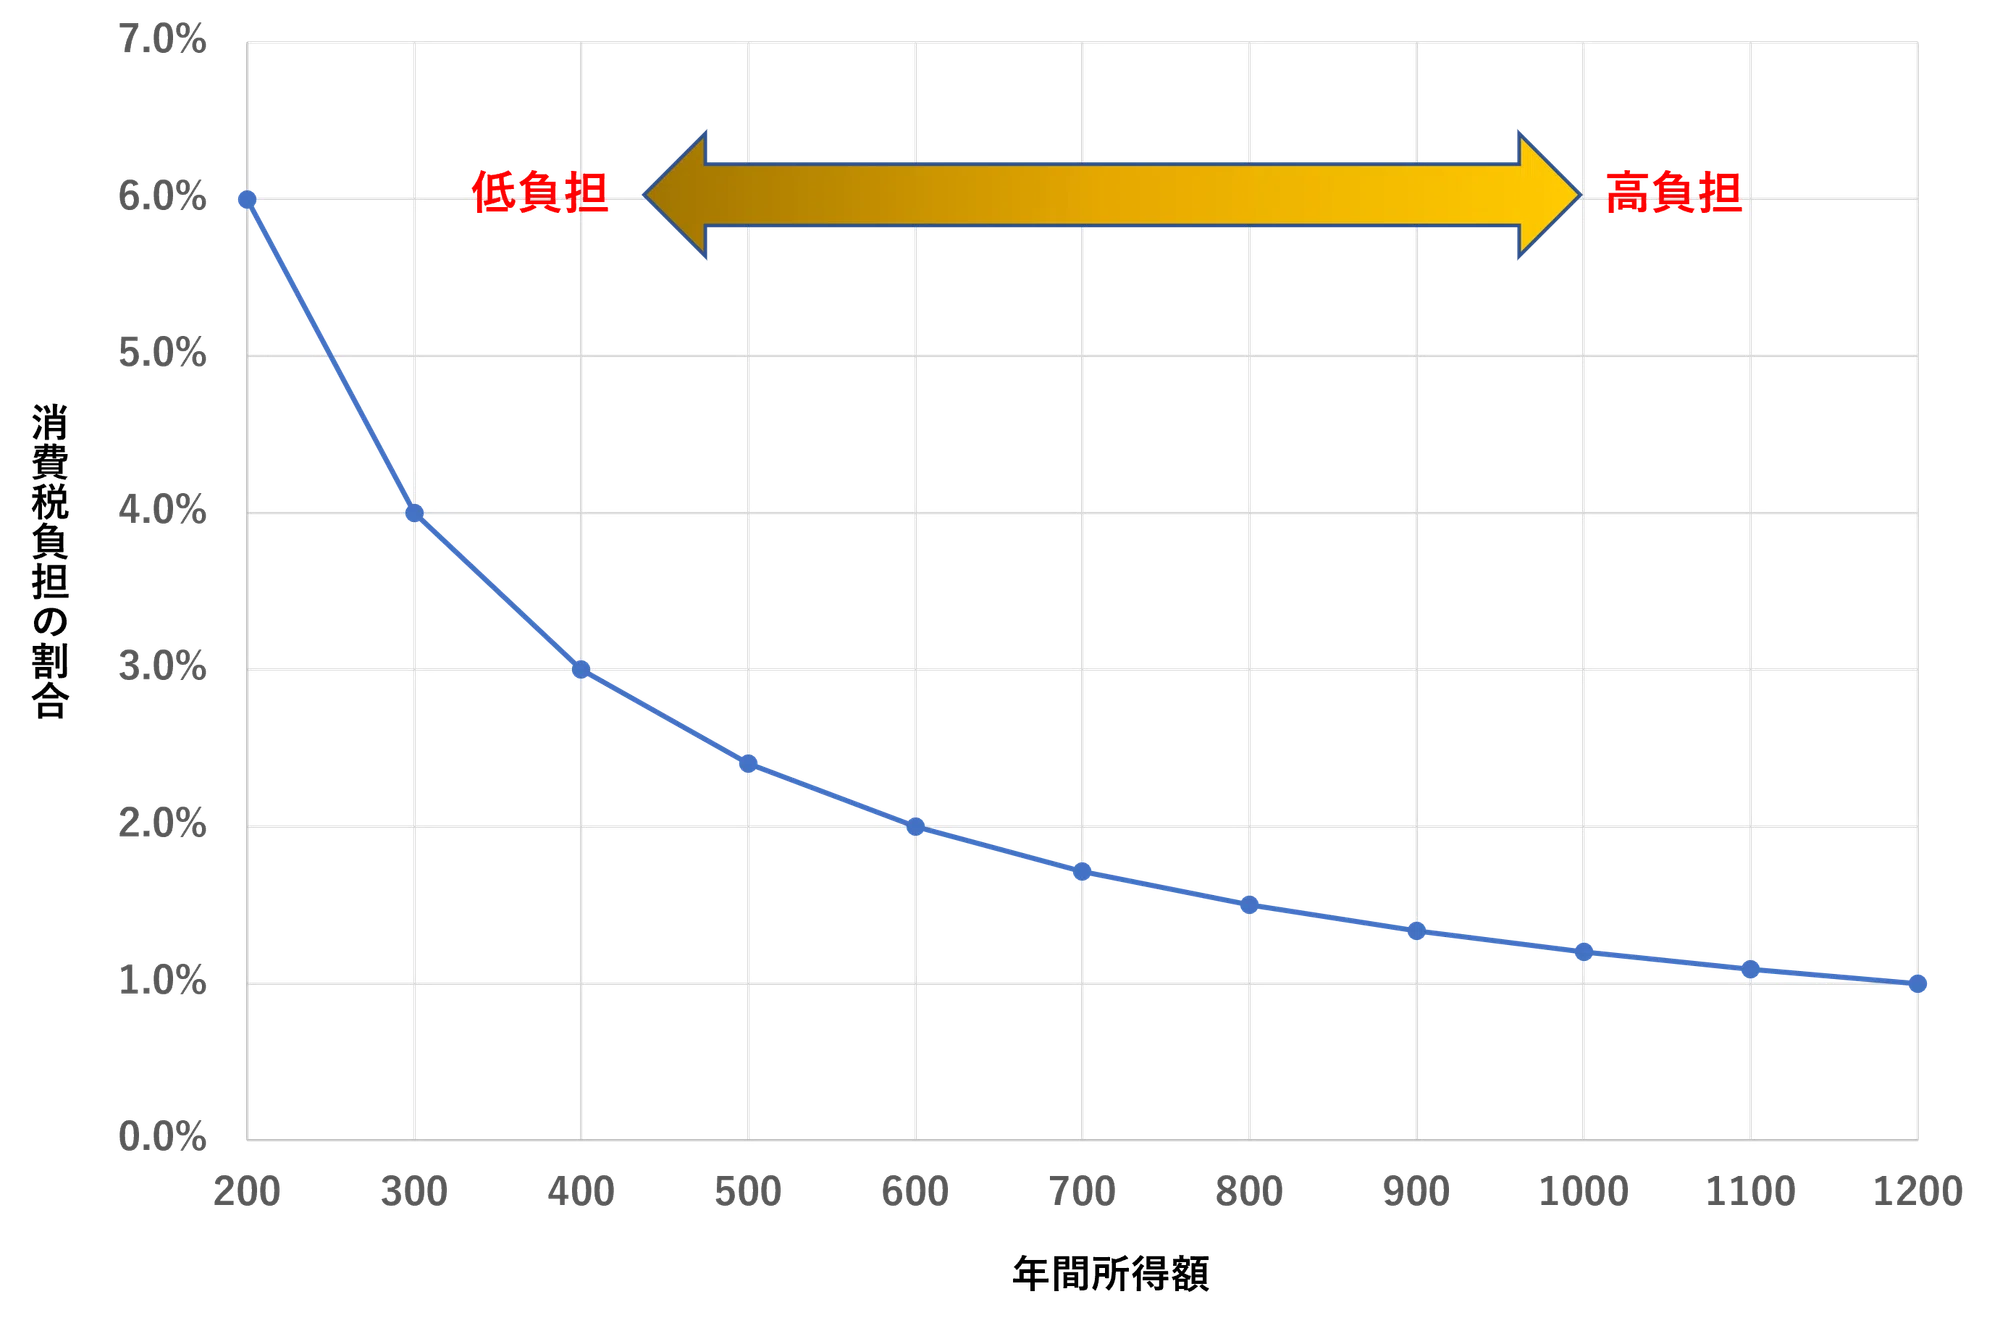
なぜ低所得者ほど負担が重いのか?生活への影響と対策の実態を徹底検証
生活現場における逆進性の影響は、単なる机上のパーセンテージにとどまりません。近年の物価高騰によって、実質賃金の伸び悩みが続くなか、日々の買い物にかかる消費税は「生きるためのペナルティ」のように家計へ重くのしかかっています。
政府は2019年の消費税率10%引き上げ時に、この逆進性を緩和する切り札として「軽減税率制度(酒類・外食を除く飲食料品等を8%に据え置き)」を導入しました。しかし、導入から年月が経過した現在、現場からはその効果に対する疑問の声が噴出しています。
第一に、軽減税率は「逆進性の緩和効果が極めて薄い」という構造的な矛盾を抱えています。食費にかかる税率を2%引き下げたところで、安価な食材で切り詰めて暮らす低所得世帯が受ける減税恩恵は年間でわずか数千円から1万円程度にすぎません。一方で、高級和牛や高価なデパ地下惣菜を日常的に購入する富裕層世帯のほうが、金額ベースでは遥かに多額の「減税恩恵」を享受しているのが実態です。制度を設計した財務省関係者の試算や各種シンクタンクの調査でも、「軽減税率は金額で見れば高所得者優遇の側面を持つ」という皮肉な現実が浮き彫りになっています。
第二に、近年の「インボイス制度(適格請求書等保存方式)」の定着がもたらした逆進性の連鎖です。これまで免税事業者として生計を立てていた小規模フリーランス、個人タクシー運転手、一人親方などの多くが、取引排除を恐れて課税事業者への転換を余儀なくされました。その結果、利益率が極めて低く年収200万〜300万円台でギリギリの生活を送る零細事業者ほど、売上高に対する消費税納付の実質負担が劇的に増加しています。インボイス制度は、法人・事業者レベルにおける逆進性を加速させる決定打となってしまったと言わざるを得ません。
【データ比較】世帯年収別の実質消費税負担率と主な是正対策
消費税の逆進性がどの程度家計に食い込んでいるのか、そして議論されている各対策にはどのような得失があるのか。総務省「家計調査」の傾向データおよび各種税制改革案をもとに客観的な一覧表を作成しました。
| 項目・年収階層 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収200万円未満(低所得層) | 実質税負担率:約7.5〜8.5% 消費性向:90%超 | 基礎的生活費の消費が大半を占める | 手取りの可処分所得を極端に圧迫。生活再建の余力を根こそぎ奪うレベル。 |
| 年収500万〜600万円(中間層) | 実質税負担率:約5.0〜5.8% 消費性向:約65〜70% | 住宅ローンや教育費負担が重なる年代 | 社会保険料の上昇と消費税のダブルパンチで中流転落リスクが最も高い。 |
| 年収1,200万円以上(高所得層) | 実質税負担率:約2.5〜3.5% 消費性向:約40〜50% | 余剰資金の多くを投資・貯蓄へ配分 | 所得に対する税の痛みは極めて限定的。金融所得課税の低さとも相まって優位。 |
| 対策案A:現行の軽減税率(8%) | 年間減税規模:約1兆円超 事務コスト:インボイス等で膨大 | 欧州標準の複数税率制度を模倣 | 高額消費ほど減税額が大きくなる構造的欠陥。帳簿の複雑化を招き失敗の烙印。 |
| 対策案B:給付付き税額控除 | 低所得者へ直接現金を還付 逆進性緩和効果:極めて大 | 英米やカナダなど主要先進国で導入済 | 最も効率的な再分配策。正確な所得・資産把握(マイナンバー連携)が導入条件。 |
| 対策案C:消費税の一律減税・廃止 | 5%減税で約14兆円、廃止で約28兆円の税収減 | 野党勢力・積極財政派が主張 | 逆進性は即座に消滅するが、社会保障財源の代替案(富裕層・大企業課税)が焦点。 |

一般に知られていない盲点とネットの誤解|「逆進性は嘘」説の真相
インターネット上の経済論壇やSNSを観察していると、定期的に「消費税の逆進性は嘘」「批判派のプロパガンダに過ぎない」といった過激な言説がバズることがあります。火のないところに煙は立たないと言いますが、この主張にはどのような理屈があるのでしょうか。
財務省の審議会や一部の正統派経済学者、政府税制調査会(税調)の報告書などで展開される「逆進性否定論」の根拠は、主に以下の2点に集約されます。
ひとつは、「生涯所得(ライフサイクル)仮説」に基づく理論です。若手時代の低年収期や引退後の年金生活期など、ある一瞬の「単年度」を切り取れば確かに消費税は逆進的に見えます。しかし、人間が生涯を通じて稼いだ総所得と、生涯で使った総消費を一生涯のタイムスパンで俯瞰すれば、貯蓄もいずれは取り崩して消費されるため、「生涯を通じた負担率はほぼ均一(比例的)になる」という机上のモデル論です。
もうひとつは、「税と社会保障の一体改革」という論理です。消費税収はすべて年金・医療・介護・少子化対策という社会保障4経費に使われており、「徴収するときは逆進的であっても、給付段階で低所得者や高齢者へ手厚く再分配されているため、総合的な財政システム全体としては累進的(格差是正的)に機能している」という主張です。
しかし、こうしたエリート官僚側の理論武装に対して、生活現場のリアルからは冷ややかな声が上がっています。5ちゃんねるやX(旧Twitter)などのネットコミュニティでは、次のような生々しい怒りの声が日常的に溢れています。
「今月の家賃と食費で首が回らないのに、『生涯で見れば平等』なんて言われて納得できるわけがない」
「社会保障に消えていると言うが、現役世代の窓口負担も保険料も上がり続けている。取られるばかりで再分配の実感ゼロ」
「消費税は実質的な人頭税。生きているだけで徴収される罰金のようなものだ」
机上の空論として「一生涯で均せば逆進的ではない」と説いたところで、現実に今まさに日々のキャッシュフローが枯渇し、貧困の固定化に苦しむ層にとっては何の救いにもなりません。単年度の生活を破壊する税制である以上、「消費税の逆進性は嘘」とする言説は、現場の切迫感を無視した官僚的詭弁であると断じざるを得ないのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
取材班が都内のスーパーや商店街、街頭インタビューを通じて集めた生活者の生々しい証言は、逆進性が個人の人生の選択肢をいかに奪っているかを如実に物語っています。
都内の清掃会社でパート勤務を続ける50代女性(手取り月収約14万円)は、食料品レシートの消費税欄を見つめながら次のように語りました。
「スーパーで値引きシールが貼られるのを待ってカゴに入れます。でも、レジに行くと税込みで結局千円を超えてしまう。食費の8%据え置きと言われても、物価そのものが上がっているから税金の額も増えているんです。贅沢なんて一切していないのに、毎日ただ生きているだけで税金という名の手数料を引かれ続けている感覚です」
また、都内で個人向けウェブデザインを請け負う30代のフリーランス男性は、インボイス制度導入後の厳しい現実を明かします。
「年収は300万円前後。これまでは免税事業者としてなんとか確定申告を乗り切っていましたが、クライアントから適格請求書を求められて課税事業者になりました。年間20万円近い消費税の納税通知が届いたときは目の前が真っ暗になりました。年収数千万円の経営者にとっての20万円と、僕にとっての20万円は命の重みが違います」
さらに海外の消費税(付加価値税:VAT)事情と比較すると、日本の特異性が際立ちます。イギリスやフランスなどの欧州諸国では、標準税率は20%前後と日本より遥かに高率ですが、「生活必需品・生鮮食品はゼロ税率(税率0%)」という大胆な切り分けを行っています。生きるための糧には1ペニーの税金も課さないという明確な人権思想が存在するのです。一律8%という中途半端な税率を維持したまま国民に痛みを強いる日本の仕組みは、制度設計の哲学そのものが決定的に欠落しています。

【徹底比較】給付付き税額控除のメリット・デメリットと消費税廃止論
では、この深刻な逆進性を根本から打破するためには、どのような政策手段が現実的なのでしょうか。現在、政策論争の中心にある「給付付き税額控除」と「消費税廃止・減税論」の2つを比較検証します。
給付付き税額控除:欧米標準のスマートな格差是正策
給付付き税額控除とは、一定の所得以下の世帯に対して、「納めるべき税額から一定額を控除し、控除しきれない差額を現金として直接口座へ給付(還付)する」仕組みです。
- メリット:低所得層にターゲットを絞って手厚い支援を行えるため、国の財政支出を最小限に抑えつつ最大の逆進性緩和効果を発揮します。軽減税率のような複雑な複数税率を廃止できるため、中小企業の事務負担やインボイスに伴う摩擦も大幅に低減できます。
- デメリット:個人の正確な所得・金融資産をリアルタイムで国が把握していなければなりません。「年金暮らしで収入は少ないが、億単位の預貯金を持つ資産家高齢者」にまで給付金が配られてしまうという不公平リスクを排除するため、マイナンバーと銀行口座の完全紐付けが不可避の前提条件となります。
消費税の一律減税・廃止論:即効性はあるが財源の壁
れいわ新選組をはじめとする積極財政派や野党勢力が強く主張するのが、消費税の5%への一律減税、あるいは制度そのものの廃止です。
- メリット:消費税そのものをなくす、あるいは半減させるため、逆進性の問題は一瞬で雲散霧消します。全世帯の消費購買力が一気に跳ね上がり、長引くデフレマインドの完全払拭と強烈な景気浮揚効果が見込めます。
- デメリット:最大の壁は「約28兆円に及ぶ税収消滅の穴埋め」です。消費税廃止派は法人税の累進課税化や富裕層への金融所得課税強化、新規国債発行を財源に掲げますが、財政規律を重視する財務省や経済同友会などの財界が猛烈に抵抗しており、実現への政治的ハードルは極めて高いのが現状です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
取材と経済分析を通じて導き出される結論として、今後の税制改革や各政党の公約を見極めるための判断基準を提示します。
▼「給付付き税額控除」への移行を強く支持すべき層:
・中小企業経営者、フリーランス、個人事業主(インボイスの煩雑な事務負担から解放されるため)
・財政破綻や将来のハイパーインフレリスクを懸念し、持続可能な社会保障を望む現実主義的な有権者
・低所得層への支援を最速・最大効率でピンポイントに届けたいと考える人
▼「消費税減税・廃止論」を支持・注視すべき層:
・子育て世帯や若年労働者層(日々の支出が手取りの大半を占め、即効性のある手取り増を必要としている層)
・これまでの「中道・増税路線」による30年間の停滞を打破するために、既存の経済構造の抜本的リセットを望む有権者
一方で、「現状の軽減税率の小手先の手直し」を掲げる政策論には最も慎重になるべきです。富裕層優遇の欠陥を温存したまま企業の事務コストを増大させるだけの現状維持は、低所得者の生活を確実に削り続ける毒薬にしかなり得ません。
【消費税の逆進性】に関するよくある質問(FAQ)
Q1:消費税の逆進性とは、結局のところ何が問題なのですか?
A1:買い物の税率は誰でも同じ10%ですが、「収入に対する税金の負担割合」を計算すると、年収が低い人ほど高くなるという不公平が生じる点です。低所得者は生きるために給料の全額を買い物(消費)に回さざるを得ないため、可処分所得が極端に削り取られてしまいます。
Q2:飲食料品には8%の軽減税率が適用されていますが、これで解決しないのですか?
A2:解決していません。軽減税率は「高い食品を日常的に多く買う富裕層」のほうが、金額ベースでの減税メリットを大きく受けてしまう構造的欠陥があります。低所得者にとっては年間の浮く金額がごくわずかであり、逆進性を緩和する決定打にはなっていません。
Q3:なぜ国は「給付付き税額控除」をすぐに導入しないのですか?
A3:国民の正確な所得や金融資産を政府が把握するシステム(マイナンバーと全口座の紐付けなど)の整備にプライバシー意識や世論の抵抗があること、また資産家高齢者への過剰給付を防ぐ線引きの難しさ、そして「一度導入した消費税収を減らしたくない」という財務当局の思惑が絡み合っているためです。
Q4:インボイス制度が逆進性を悪化させたと言われるのはなぜですか?
A4:これまで納税を免除されていた年収数百万円規模のフリーランスや一人親方、個人タクシー運転手などが、課税事業者にならざるを得なくなったためです。利益率の低い零細事業者ほど、売上に対する実質的な税負担が重くのしかかり、事業者間での逆進性が急激に表面化しました。
まとめ:今後の動向と失敗しないための判断基準
消費税が持つ「逆進性」という病理は、単なる数字上の格差ではなく、日本社会の分断と生活困窮を底流から加速させる構造的な欠陥です。「皆で公平に痛みを分かち合う」という耳触りの良いスローガンの裏で、実際には日々の暮らしに余裕のない人々から最も過酷な割合で富を吸い上げるシステムとして機能してしまっています。
欧州のように生活必需品をゼロ税率にするのか、英米に倣って給付付き税額控除へ舵を切るのか、あるいは消費税そのものの抜本減税に踏み切るのか。どのような政策を選ぶにせよ、「生涯で見れば平等」「社会保障に回しているから問題ない」という為政者の欺瞞を見破る国民のシビアな視線が不可欠です。
私たち一人ひとりが、日々のレシートに刻まれた税率の裏にある「構造の不条理」を正しく見据え、これからの国政選挙や税制改定の議論において真の公平性とは何かを問い直す時期に来ています。 (出典: 消費 税 逆 進 性(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。