損益計算書と貸借対照表の違いとは?稼ぐ力と財産状態を完全図解
ビジネスの現場や株式投資の分析において、多くの人が真っ先に直面するのが「損益計算書(P/L)」と「貸借対照表(B/S)」の使い分けの壁です。経理部門に配属された若手社員から、投資先を選定する個人投資家まで、「どちらをどう読めば企業の真の姿がわかるのか」という悩みは尽きません。
一言で表すなら、損益計算書は企業が一定期間でどれだけ稼いだかを示す「経営成績の記録」であり、貸借対照表はある瞬間にどれだけの財産や借金があるかを切り取った「財政状態のスナップ写真」です。両者の決定的な違いを掴み、その裏にあるつながりを理解すると、数字の羅列に過ぎなかった決算書が企業のドラマを映し出す鮮明な地図へと変わります。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書(P/L)は1年間の「稼ぐ力(経営成績)」、貸借対照表(B/S)はある一時点の「財産状態(財務体力)」を示す。
- 要点2:P/Lの最終利益である「当期純利益」が、B/Sの「純資産(利益剰余金)」に蓄積されることで両書類は密接につながっている。
- 要点3:黒字倒産のリスクを回避するには、P/Lの利益だけでなくB/Sの自己資本比率やキャッシュフローを組み合わせた複眼分析が欠かせない。
【徹底解剖】「稼ぐ力」と「財産状態」|フローとストックの決定的差異
損益計算書(Profit and Loss Statement:略称P/L)と貸借対照表(Balance Sheet:略称B/S)の根本的な違いは、捉えている「時間の概念」と「測定対象」にあります。会計の世界では、これを「フロー」と「ストック」という言葉で区別します。
損益計算書は、事業年度(通常は1年間)という特定の期間内に「いくら売り上げ、何にいくら使い、最終的にいくら手元に残ったのか」を表すフロー(期間の推移)の情報です。人間に例えるなら「今年1年間の給与明細や年収の推移」にあたります。どれだけ効率的に売上を伸ばし、コストを抑えて利益を出したかという「稼ぐ力(収益性)」が克明に記録されます。
対照的に、貸借対照表は決算日(例えば3月31日)という特定の瞬間における「企業の所持金、保有不動産、未回収の売掛金、そして将来返済すべき借入金」を一枚に凝縮したストック(一時点の蓄積)の情報です。こちらは「ある特定の日における預金通帳の残高、住宅ローンの残債、保有株式の時価総額」に相当します。企業が長年かけて蓄えてきた「財産の健康状態(財務の体力・安全性)」を測るための書類です。
映像に例えるなら、損益計算書は1年間の激しい戦いぶりを記録した「動画」であり、貸借対照表は年度末の決算日にピタリと静止させて撮影した「高解像度の記念写真」と言えます。動画だけを見てもこれまでの資産の厚みは測れませんし、写真だけを見てもその年の勢いはわかりません。両者を重ね合わせて初めて、企業の立体的な輪郭が浮かび上がってきます。
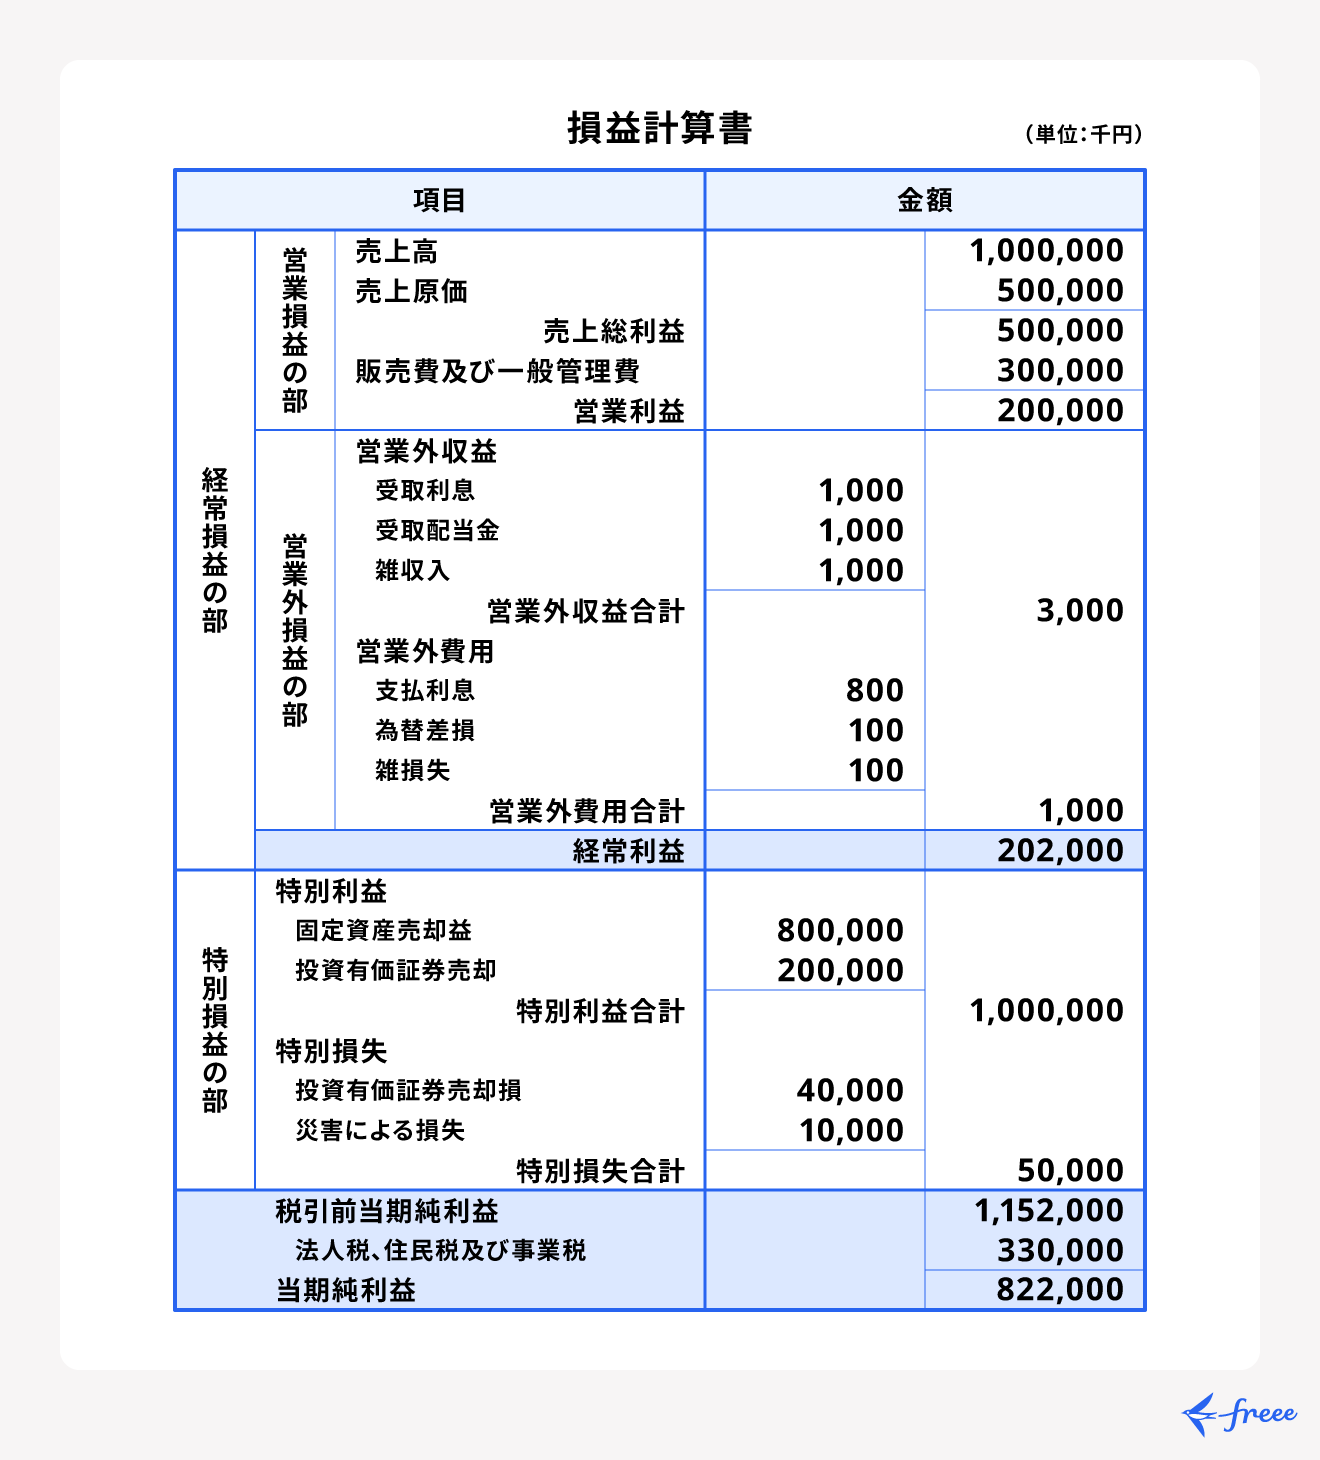
【一目でわかる一覧表】財務三表の構造と数値データ徹底比較
企業の財務諸表を正しく読み解くためには、損益計算書と貸借対照表にキャッシュフロー計算書(C/F)を加えた「財務三表」の役割分担を整理しておくことが近道です。それぞれの特徴と、実務で目安とされる主要な指標をまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 損益計算書(P/L) | 売上総利益・営業利益・経常利益など5段階で利益を算出。1年間の活動成績。 | 営業利益率:製造業で5〜7%、IT業界で10〜15%以上が高収益水準。 | 本業で効率よく儲ける「エンジンの出力」を測る最重要書類。急成長企業の評価に適する。 |
| 貸借対照表(B/S) | 資産=負債+純資産で左右が完全に一致。調達元と運用実態のバランス。 | 自己資本比率:40%以上で財務優良、20%未満は倒産リスクに警戒。 | 不況期や有事に耐えられる「装甲の厚さ(体力)」を示す。企業の生存確率を暴く。 |
| キャッシュフロー計算書(C/F) | 営業・投資・財務の3区分で現金の増減実額を追跡。会計上の利益と現金のズレを補正。 | 営業CFは常に黒字(プラス)が原則。フリーCFのプラス維持が理想。 | 帳簿上の利益に騙されないための「嘘のつけない財布の中身」。粉飾の見破りにも有効。 |
【実態検証】ビジネス現場と投資家が直面する「数字の罠」とリアルな葛藤
「売上高が前年比150%を達成し、営業利益も黒字なのに、なぜか銀行融資の打ち切りにおびえている……」
これは、都内の中堅ITベンチャー経営者が決算後の資金ショート直前に明かした実態です。現場のビジネスパーソンや個人投資家が最も陥りやすい落とし穴が、「損益計算書が美しければ企業は安全だ」という思い込みです。
大手金融機関で企業審査を担当してきた融資担当者の証言によると、審査の現場で真っ先にチェックするのは損益計算書の売上ではなく、貸借対照表の現預金残高と売掛金の回転期間だといいます。企業間の取引では「掛取引(後払い)」が基本となるため、損益計算書上でいくら派手な売上と利益が計上されていても、その代金が銀行口座に着金するまでは単なる「約束」に過ぎません。
SNSやビジネス系コミュニティの相談事例でも、「新任マネージャーが売上目標ばかりを追いかけて売掛金の回収条件を緩めてしまい、資金繰りを圧迫させた」「簿記検定でP/Lの構造は丸暗記したものの、自社のB/Sを見たときに何が危険水域なのかさっぱり掴めない」といった悲鳴が後を絶ちません。利益は意見、現金は事実。この原則を現場感覚として持てるかどうかが、実務における大きな分水嶺となります。
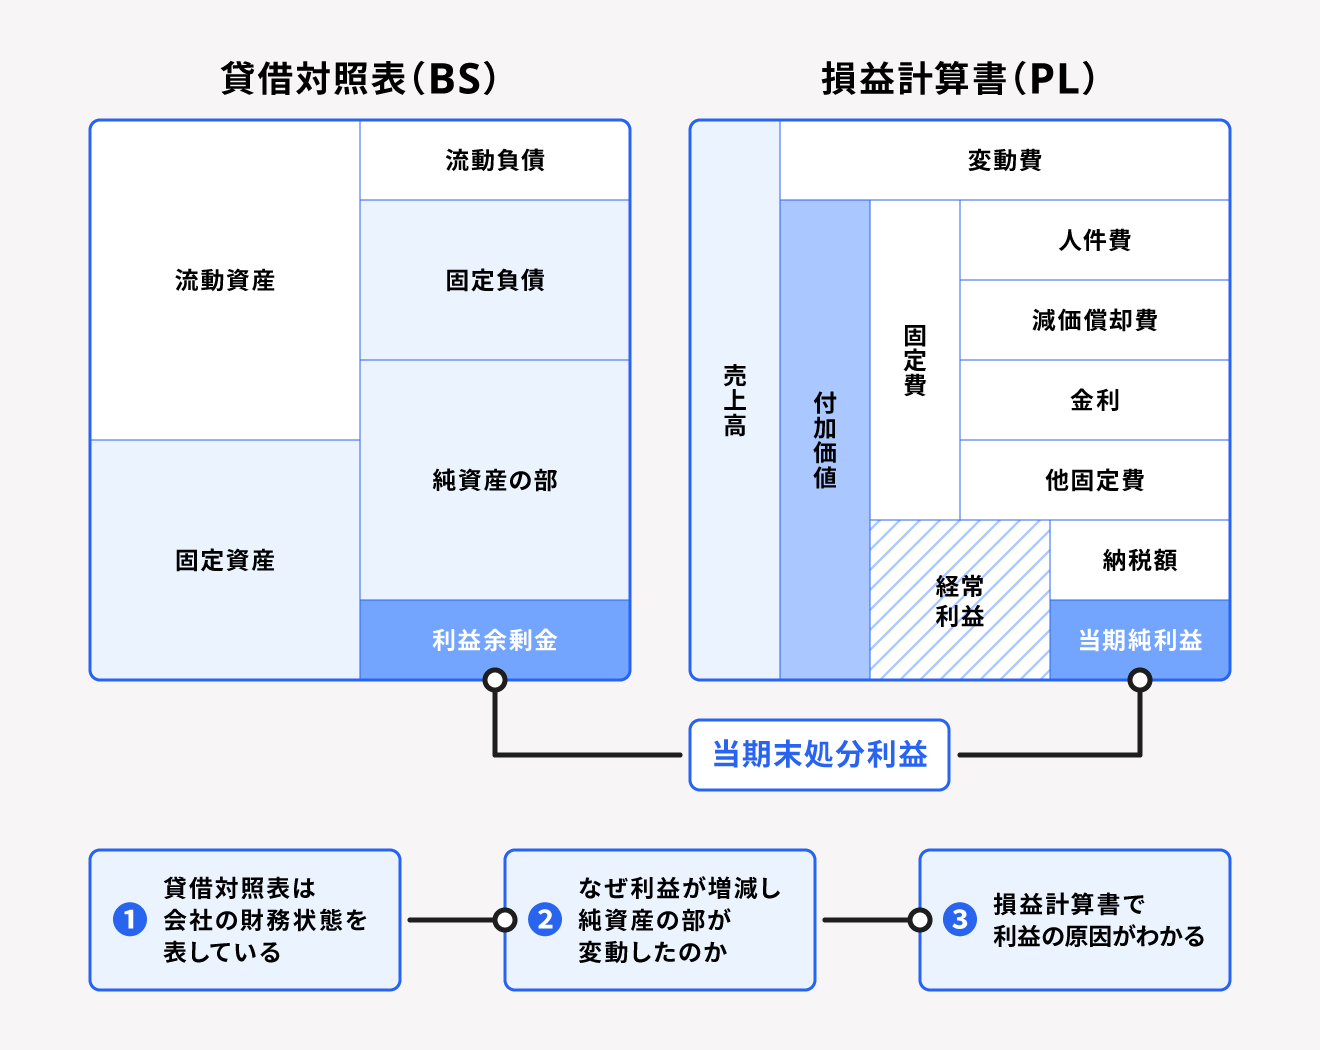
【密接なつながりを解剖】当期純利益と利益剰余金が結ぶ「循環システム」
一見すると別のフォーマットに見える損益計算書と貸借対照表ですが、実は1本の強固なパイプで直接つながっています。その連結点となるのが、損益計算書の最下段にある「当期純利益」と、貸借対照表の右下に位置する「純資産(利益剰余金)」です。
貸借対照表は、左右に分かれた構造を持っています。
- 左側(借方):資産 = 集めたお金をどのような形(現金、商品、設備など)で運用しているか
- 右側上段(貸方):負債 = 銀行借入や買掛金など、将来返済しなければならない「他人資本」
- 右側下段(貸方):純資産 = 株主からの出資金や、これまでの利益の蓄積である「自己資本」
企業が1年間の事業活動を行い、損益計算書で最終的な「当期純利益」を計上すると、その利益から株主への配当金を差し引いた残額が、すべて貸借対照表の純資産の中にある「利益剰余金」へと自動的に注ぎ込まれます。
つまり、損益計算書で生まれた利益は、翌期以降の貸借対照表の体力を押し上げる「血液」となるのです。赤字を出せば利益剰余金が削られ、体力が失われます。このサイクルが何年も繰り返されることで、創業時には小さかった貸借対照表の純資産が強靭な城郭へと育っていきます。損益計算書で稼いだ結果が、貸借対照表という器に年々蓄積されていく──この循環関係を頭に入れるだけで、財務諸表の全体像は一気にクリアになります。
一般に知られていない盲点とネットの誤解|「黒字なら安全」の嘘
決算書にまつわる言説の中には、実態と乖離した都市伝説のような誤解が数多く散見されます。特に注意すべき2つの盲点を検証します。
盲点1:「黒字倒産」はなぜ起きるのか?
「黒字経営だから倒産するはずがない」と考えるのは危険な誤解です。東京商工リサーチなどの調査データでも、毎年倒産する企業のうち約半数は直近期に黒字を計上していたという衝撃的な事実があります。
黒字倒産が起きる主因は、急激な増収に伴う「運転資金の急増」です。製品を大量に納品してP/L上に数千万円の利益が立っていても、原材料の仕入れ代金や従業員の給与支払いは先払いで現金が出ていきます。売掛金の回収が2〜3か月先の場合、その間の手元現金が枯渇すれば、帳簿上は莫大な黒字であっても手形が不渡りとなり倒産します。だからこそ、P/Lの利益だけでなく、B/Sの現預金や棚卸資産の急激な膨張を見張る必要があります。
盲点2:「無借金経営=最高の優良企業」とは限らない
ネット上では「借金ゼロの会社こそ最強」と持て囃されがちですが、企業財務の視点からは必ずしも手放しで賞賛できるわけではありません。健全な借入金(負債)を活用して適切な設備投資や研究開発にレバレッジをかけ、借入金利を上回るリターンを叩き出すことこそが経営の腕の見せ所だからです。
過剰に現金を溜め込み、無借金であることに固執する企業は、資本効率(ROE:自己資本利益率)が低迷しやすく、成長機会を逃している側面もあります。負債は決して「悪」ではなく、将来の成長を買うための「加速装置」になり得るという視座が重要です。
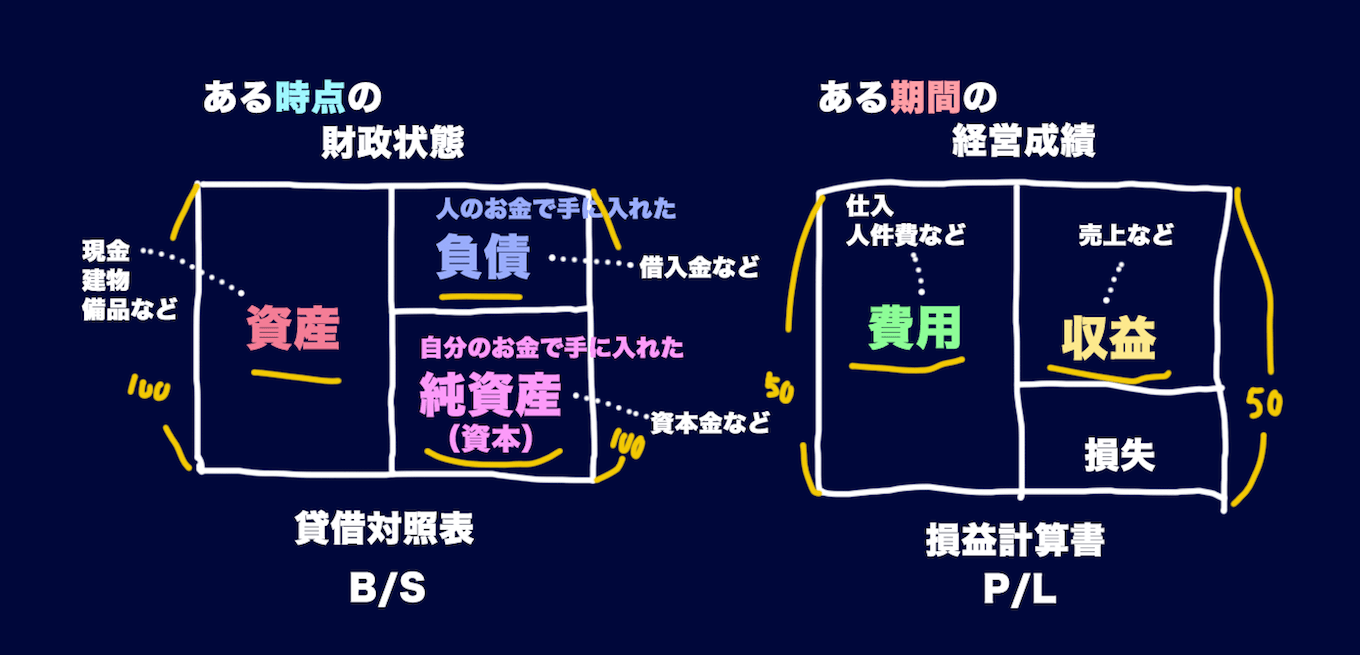
決算書の読み方と初心者が押さえるべき重要指標【自己資本比率と利益構造】
膨大な数字が並ぶ決算資料を前にして途方に暮れないための、実践的な読み方のコツを解説します。まずは以下のポイントに絞ってスキャンすることをお勧めします。
損益計算書で見るべき「3つの段階利益」
損益計算書には5つの利益が登場しますが、実務で最優先すべきは次の3つです。
- 売上総利益(粗利):商品やサービスの根本的な競争力(原価を引いた純粋な付加価値)。
- 営業利益:人件費や広告宣伝費を引いた後、本業のビジネスそのものが生み出した実力値。
- 経常利益:借入金の利息支払いなどを加味した、企業の経常的な地力。
売上高が伸びていても、営業利益が前年割れしている場合は、無理な値引きや過大な広告費で体力を削っているサインとなります。
貸借対照表の最重要チェックポイント「自己資本比率」
貸借対照表で真っ先に見るべきは「自己資本比率」です。総資産(調達した全資金)のうち、返済義務のない純資産がどれだけの割合を占めているかを計算します。
自己資本比率(%)=(純資産 ÷ 総資産)× 100
一般的な目安として、自己資本比率が40%を超えていれば財務的に安定しており、倒産のリスクは極めて低いと評価されます。逆に20%を下回る企業は借入金依存度が高く、金融引き締めや金利上昇局面で急激に資金繰りが悪化する脆弱性を抱えています。
【プロの結論】財務分析を武器にする人と挫折する人の明確な境界線
財務諸表の分析を仕事や投資の強力な武器にできる人と、数字アレルギーで挫折してしまう人には明確な思考の差があります。
財務諸表を深く読み込むべき人:
- 中長期的な視点で企業のファンダメンタルズを見極めたい個人投資家
- 自社の事業計画や予算策定に責任を持つ経営企画・管理職層
- 取引先の与信管理や倒産リスクを事前に察知しなければならない営業・調達責任者
細かな財務数値を後回しにしてよい人:
- 数分から数日単位で株価チャートの需給を追うデイトレーダー(値動きのモメンタムが最優先となるため)
- プロダクトの立ち上げ初期で、財務数値よりもユーザー獲得とPMF(プロダクトマーケットフィット)の検証に全神経を注ぐべきシード期起業家
最初からすべての勘定科目を1円単位で精査しようとすると必ず息切れします。「損益計算書でエンジンの馬力(営業利益)を確かめ、貸借対照表でガソリンタンクの容量と車体の強度(自己資本比率と現預金)を確認する」。まずはこの2点から比較を始めるのが、挫折しないための黄金律です。
【損益計算書と貸借対照表の違い】に関するよくある質問(FAQ)
Q1:初心者が企業の決算書を読むとき、P/LとB/Sのどちらから先に見るべきですか?
A1:企業の「勢い」や「成長性」を知りたいなら損益計算書(P/L)から、「倒産リスク」や「安全性」を調べたいなら貸借対照表(B/S)から見るのが鉄則です。一般的な順序としては、まずP/Lで売上と営業利益の伸びを確認し、興味を持ったらB/Sを開いて「この利益成長を支える自己資本と現預金は十分にあるか」を確かめるアプローチが最も効率的です。
Q2:貸借対照表の「借方(左)」と「貸方(右)」の配置がどうしても覚えられません。
A2:「右手で調達し、左手で使う」と覚えるのが最も直感的です。右側(貸方)は「お金をどこから集めてきたか(借金なのか株主の資本なのか)」を示し、左側(借方)は「集めたお金を何に変えて手元に置いているか(現金、在庫、建物など)」を示します。調達元(右)から運用先(左)へとお金が流れているイメージを持つと混同しなくなります。
Q3:キャッシュフロー計算書(C/F)はなぜ必要ですか?P/LとB/Sだけでは不十分ですか?
A3:P/L上の「利益」と、手元にある「現金」の動きにはズレが生じるからです。売掛金の未回収や設備投資の支払いは、P/Lの利益計算だけでは正確に反映されません。帳簿上は黒字でも口座残高が底をついて倒産する事態を防ぐため、現金のリアルな出入りを直接追跡する第3の目録としてキャッシュフロー計算書が不可欠となります。
Q4:自己資本比率は高ければ高いほど絶対に良い会社と言えますか?
A4:一概にそうとは言えません。自己資本比率が80%を超える企業は倒産リスクこそ極めて低いものの、手元資金を成長投資や研究開発に回さず放置している「消極的経営」と市場から見なされる場合があります。資本を適度なリスクに投じて大きな利益を生み出す「資本効率性」とのバランスが問われます。
まとめ:今後の動向と失敗しないための判断基準
金利ある世界へと完全にシフトし、資本コストや資金調達の難易度が見直される現在、決算書を複眼的に読み解くスキルの価値は劇的に高まっています。見せかけの売上増や一時的なブームに踊らされることなく、企業の持続可能性を見抜くための羅針盤が財務諸表です。
「稼ぐ力(損益計算書)」で前進する推進力を測定し、「財産の厚み(貸借対照表)」で予期せぬ嵐に耐えうる体力を検分する──この両者の違いとつながりを意識するだけで、ビジネスの意思決定や投資判断の精度は格段に跳ね上がります。まずは気になっている上場企業の決算短信を1社開き、営業利益と自己資本比率を照らし合わせる第一歩を踏み出してみてください。 (出典: 損益 計算 書 貸借 対照 表 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。