消費税8%計算の電卓式と逆算方法!端数処理の落とし穴【2026】
日々の買い物や飲食料品の仕入れ、あるいは個人事業主や店舗での経理実務において、毎日のように直面するのが「消費税8パーセント(軽減税率)」の計算です。標準税率の10パーセントと軽減税率の8パーセントが混在する複数税率の運用が始まって以降、レジの合計金額と手元の電卓計算が微妙に一致しない現象に戸惑った経験を持つ方は少なくありません。
特に内税・外税の換算や端数処理のルールを曖昧にしたまま処理を進めると、わずか「1円の端数ズレ」が積み重なり、確定申告や適格請求書の突合で致命的な手戻りが発生します。2026年現在の税制環境に基づき、手元の電卓で迷わず瞬時に出せる正確な計算式から、国税庁のガイドラインが定める端数処理の鉄則、現場で損をしないための逆算テクニックまでを論理的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:電卓による8%外税計算は「×1.08」、内税からの税抜逆算は「÷1.08」、内税から税額のみを抽出する式は「×8÷108」が基本原則です。
- 要点2:税込価格から単に「×0.08」を引く逆算は数学的な誤りであり、商品ごとに端数処理を行うと合計金額で差額が生じる決定的な落とし穴が存在します。
- 要点3:インボイス制度(適格請求書)では「1請求書あたり税率ごとに1回」の端数処理が義務化されており、2026年9月末の2割特例終了に向けて正確な計算知識が不可欠です。
【決定版】電卓で一発!消費税8パーセント電卓計算式と内税・外税の出し方
日常生活や急な業務対応において、手元にある標準的な電卓を使って8パーセントの消費税を割り出すには、乗算と除算のシンプルなロジックを把握しておく必要があります。外税方式(税抜表示)から税込価格を求めるケースと、内税方式(総額表示)から税抜価格や消費税額を逆算するケースでは、使うべき数式が根本的に異なります。
まず、基本となる外税から税込価格を求める計算式は極めて平易です。税抜本体価格に対して、税率8パーセント分(0.08)を加算した1.08を乗じます。
税抜価格 × 1.08 = 税込価格
(例:税抜2,500円 × 1.08 = 2,700円)
一方で、実務でミスが多発するのが、総額表示されたレシートや店頭価格から税抜本体価格を求める内税からの税抜逆算です。この場合、税込金額を1.08で割る除算を行います。
税込価格 ÷ 1.08 = 税抜価格
(例:税込1,080円 ÷ 1.08 = 1,000円)
さらに知っておくべき必須テクニックが、総額表示の内税価格から「含まれている消費税額そのもの」だけを抜き出す計算式です。多くの人が「税込金額に0.08を掛ければ税額が出る」と錯覚しがちですが、それは誤りです。税込金額にはすでに本体の100%と消費税の8%が含まれた「合計108%」の価値があるため、正確な税額を抽出するには次の式を用います。
税込価格 × 8 ÷ 108 = 含まれる消費税額
(例:税込5,400円 × 8 ÷ 108 = 400円)
電卓に「税込」「税抜」の専用ボタンが搭載されていない場合でも、この「×8÷108」を記憶しておくだけで、飲食料品の領収書から消費税額のみを迷うことなく一瞬で正確に算出できます。
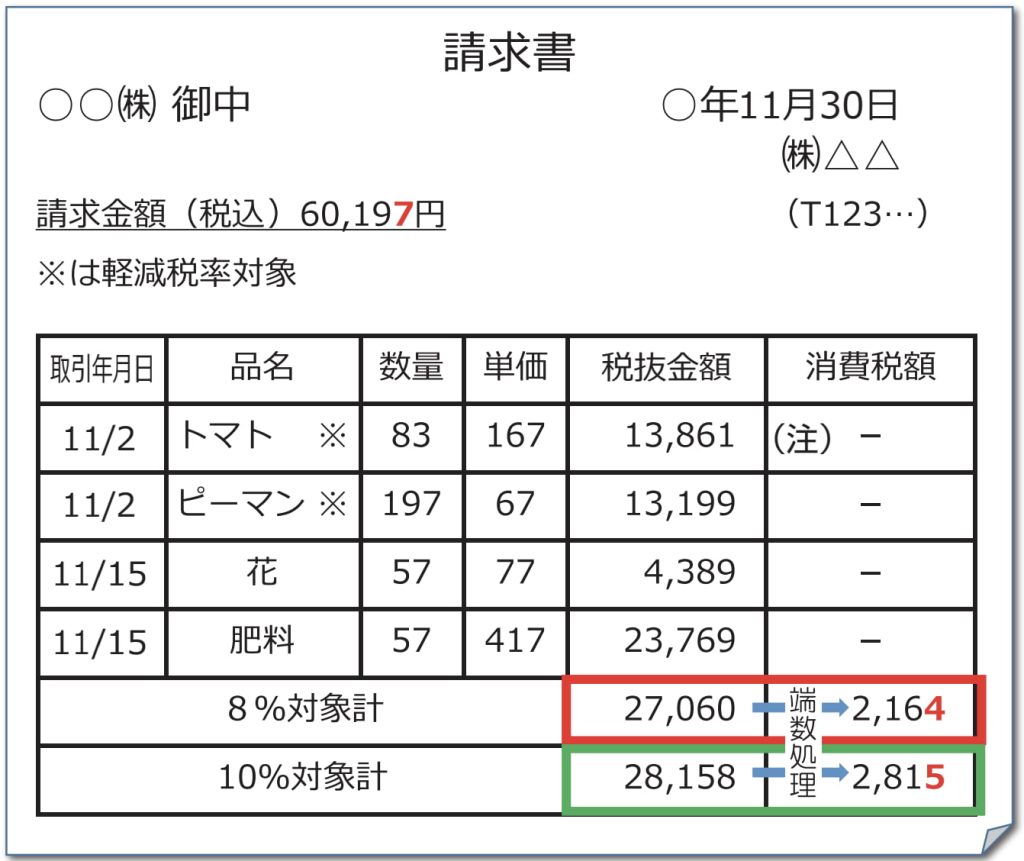
消費税8パーセント計算で損していませんか?端数処理と逆算の決定的な落とし穴
「レシートを電卓で検算したら、記載された消費税額と1円合わない」「仕入れ代金の支払額で取引先と1円の相違が生じた」というトラブルは、消費税計算の現場で日常茶飯事となっています。この違和感の背景には、一般にはあまり知られていない端数処理切り捨て四捨五入ルールの構造的な仕様と、逆算時の数学的トラップが潜んでいます。
最大の罠は、税込金額から「×0.08」を引いて税抜価格を戻そうとする誤った計算手法です。例えば、税抜100円の商品に8%の税が加算されると108円になります。しかし、この108円に0.08を掛けると「8.64円」となり、108円から8.64円を差し引くと「99.36円」になってしまい、元の100円には戻りません。これが「逆算の落とし穴」です。前述した「÷1.08」による計算、あるいは「×8÷108」による税額算出を徹底しなければ、取引規模が大きくなるほど巨額の計算差異へと膨らみます。
もう一つの決定的な要因が、端数の処理タイミングです。国税庁のガイドラインにおいて、事業者が消費税相当額を計算する際の端数処理(切り捨て・四捨五入・切り上げ)の選択自体は事業者の裁量に委ねられています。しかし、品目ごとに端数を切り捨ててから足し合わせる方式と、税抜価格の総額を合計してから最後に一括で端数を切り捨てる方式では、計算結果に数円単位のズレが生じる必然性があります。
手計算での確認や目視照合をスムーズに行うため、代表的な金額帯における消費税8%の内税・税抜・税額の数値をまとめた逆算早見表を頭に入れておくことが実務防御の第一歩となります。
| 税込表示金額(内税) | 税抜本体価格(÷1.08) | 消費税相当額(×8÷108) | 端数処理(切捨て時の挙動) |
|---|---|---|---|
| 108円 | 100円 | 8円 | 端数なし(基準値) |
| 500円 | 462.96円 → 463円 | 37.03円 → 37円 | 小数点以下切捨てで整合 |
| 1,000円 | 925.92円 → 926円 | 74.07円 → 74円 | 税額74円+本体926円=1,000円 |
| 3,000円 | 2,777.77円 → 2,778円 | 222.22円 → 222円 | 税額222円+本体2,778円=3,000円 |
| 5,000円 | 4,629.62円 → 4,630円 | 370.37円 → 370円 | 端数処理方法により1円変動の余地 |
| 10,000円 | 9,259.25円 → 9,260円 | 740.74円 → 740円 | 切捨て処理で本体+税額が合致 |
【制度の核心】国税庁ガイドラインと軽減税率対象品目一覧
計算式を正しく運用する前提として、どの品目が軽減税率8パーセントの対象であり、何が標準税率10パーセントに該当するのかという法的な区分基準の把握が欠かせません。国税庁が公表するガイドライン資料に基づくと、軽減税率の対象品目は明確に2つのカテゴリーに限定されています。
第一に「酒類・外食を除く飲食料品」です。これには米、野菜、精肉、魚介類、調味料、菓子、清涼飲料水、さらにはサプリメントや特定保健用食品などの健康食品が含まれます。ただし、アルコール度数1度以上の酒類や、医薬品、医薬部外品は飲食料品から除外され、標準税率10%が適用されます。栄養ドリンクであっても「指定医薬部外品」の表記があれば10%、「清涼飲料水」であれば8%という境界線が存在します。
第二に「週2回以上発行され、定期購読契約に基づく新聞」です。一般紙や政治・経済情報を取り扱う日刊紙は8%となりますが、駅の売店やコンビニで単品購入する新聞や、インターネット上で閲覧する電子版の新聞は軽減税率の対象外となり、10%が課されます。
また、食品とおもちゃがセットになった「玩具菓子(食玩)」や、贈答用の「お菓子とティーカップの詰め合わせ」のような一体商品(軽減税率対象品目と非対象品目が組み合わされた商品)には、厳格な判定式が敷かれています。
原則として、税抜価格が1万円以下であり、かつ全体の価格に占める飲食料品の価額割合が3分の2以上である場合に限り、商品全体に8パーセントが適用されます。この条件を1点でも外れると、商品全体が10%課税となります。商品の構成原価を緻密に管理していなければ、仕入れ時と販売時で税率適用にズレが生じ、事業者の利益を直接圧迫するリスクを孕んでいます。
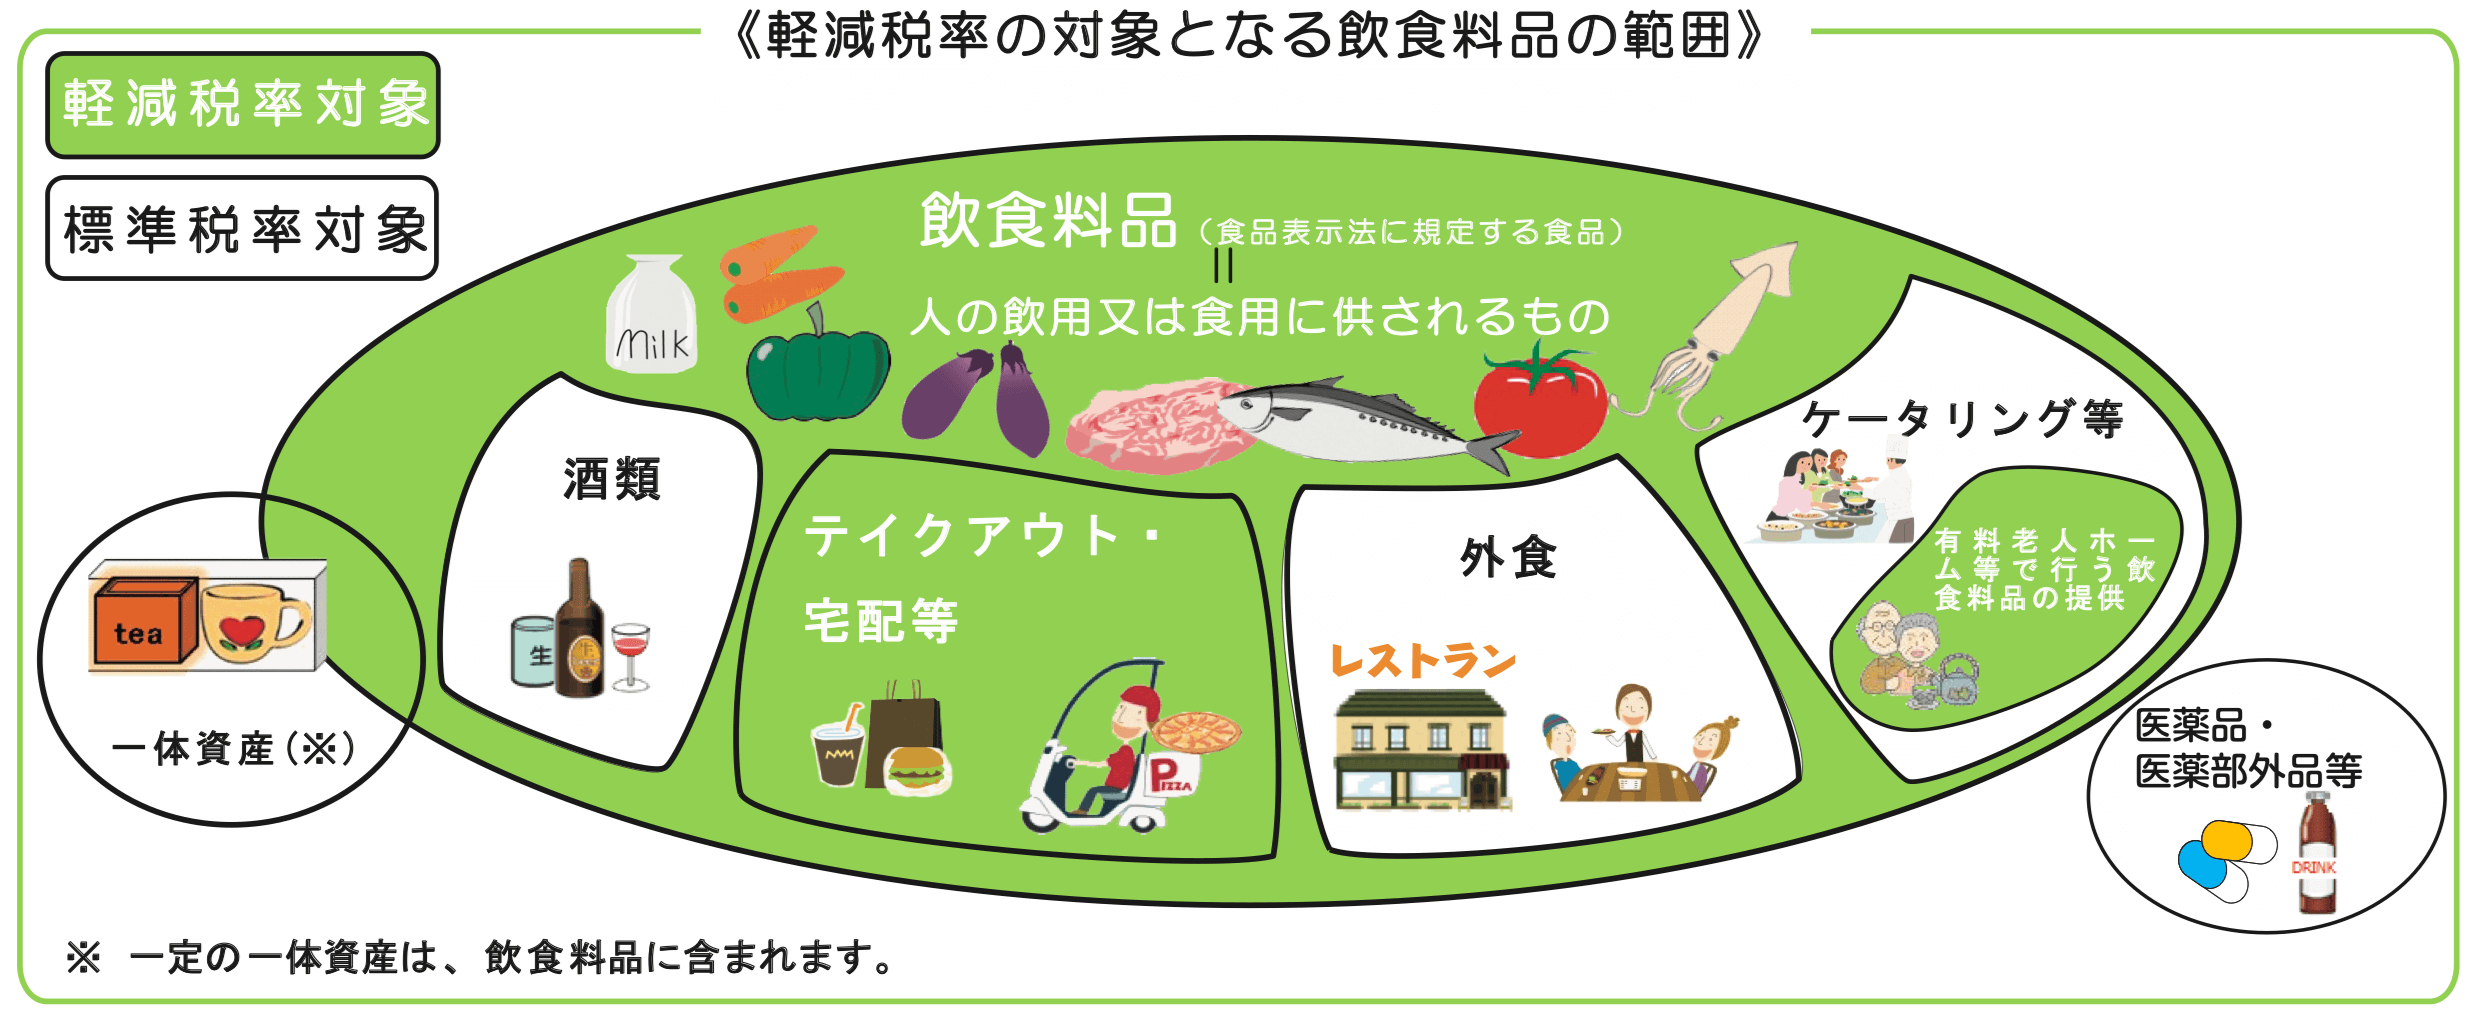
【実態検証】テイクアウトと外食の税率違い理由と現場の混乱
複数税率が社会に定着した現在でも、消費者の不満やレジ現場での摩擦が絶えないのが「テイクアウト(8%)と外食・店内飲食(10%)の境界線問題」です。同一のハンバーガーや牛丼であっても、持ち帰るか店内で食べるかによって適用税率が2%変動する根本的な理由は、税法上の「飲食料品の譲渡(単なるモノの販売)」と「外食設備を伴う役務の提供(サービスの提供)」という法概念の区分にあります。
国税庁の指針によると、テーブル、椅子、カウンターなどの飲食設備がある場所で飲食させる行為は「食事の提供」と見なされ、軽減税率の対象から外れます。この判定は「商品提供時における顧客の意思表示」によって確定します。すなわち、購入時に「持ち帰りで」と告げた場合は8%で決済され、会計後に気が変わって店内の席で食べたとしても、後から遡って10%の差額を請求・徴収することは実務上求められていません。
SNSやネット掲示板、各種相談プラットフォームに寄せられる生の声を検証すると、このルールがもたらす現場のストレスが浮き彫りになります。
「コンビニで『持ち帰ります』と8%で購入した客が、当たり前のように店内のイートイン席に座って食べているのを見るたびにモヤモヤする」「ワンオペの時間帯にイートイン申告の有無を1人ずつ確認させられる現場スタッフの心理的負荷が大きすぎる」といった店舗側の悲痛な叫びは今なお続いています。制度開始当初に指摘された不公平感は、店舗側の自衛策(イートインスペースの廃止、または店内外で同一の税込価格になるよう本体価格を分ける価格戦略)によって徐々に吸収されたものの、法定義と現場の実態には依然として大きな溝が存在します。
さらに、オフィスや自宅に調理人を招いて食事を作る「出張料理」は10%課税であるのに対し、指定場所に料理を届けるだけの「デリバリー・宅配」は8%が適用されるなど、提供形態による微細な違いを理解しておくことが、家計や経費精算での誤認防止に直結します。
一般に知られていない盲点|複数税率レジ計算の落とし穴とインボイス実務
事業者の経理担当者や個人事業主が最も警戒すべき実務上の地雷が、インボイス制度適格請求書発行における端数処理の法的ルールと、旧来のレジシステムによる複数税率レジ計算の落とし穴です。
インボイス制度が本格導入される以前は、各商品の税抜価格に対して消費税を都度計算し、商品ごとに1円未満の端数を切り捨ててから合計する「品目ごと端数処理」を採用する店舗が多く存在しました。しかし、インボイス制度(適格請求書等保存方式)のもとでは、この計算方式をインボイスの消費税額として記載することは法令上認められていません。
国税庁が公表する適格請求書の記載要件では、端数処理のルールについて以下のように明確に定められています。
適格請求書における消費税額の計算ルール:
「一の適格請求書につき、税率ごとに区分した消費税額等に端数処理をそれぞれ1回行う」
つまり、同一の請求書やレシート内において、8%対象商品の税抜本体価格をすべて合算した金額に対し、一括で8%(または8/108)を掛け、そこで初めて端数処理(切り捨て等)を行わなければなりません。10%対象商品についても同様に一括で計算します。品目ごとに端数処理を行って積み上げ計算をすると、一括計算した金額と比較して「1〜数円の差異」が生じる場合があり、その請求書は適格請求書の要件を満たさない不備書類と判定される恐れがあります。
現在では、「消費税ドットインフォ」「zeicalc」「計算ナビ」といった無料のWEB計算ツールやレジアプリが広く普及しており、これらは端数処理方式(切捨て・切上げ・四捨五入)の切り替えや、8%・10%の複数税率一括合算、CSV出力機能などを標準で備えています。自社や自身の発行する請求書やレシートが、法律で定められた「税率ごとに1回のみ端数処理を行う設計」になっているか、電卓による手計算や手動入力の前にツールのロジックを必ず再点検する必要があります。

【プロの結論】2026年最新税制と事業規模に応じた判断基準
2019年の消費税率10%引き上げおよび軽減税率導入から年月が経過し、日本の税制は極めて複雑な過渡期を通過しています。特に2026年は、インボイス制度導入時に激変緩和措置として設けられていた「小規模事業者に対する2割特例(売上税額の2割を納付額とする特例)」が2026年9月末で期限を迎えるという、極めて重大な転換点にあります。
これまでは、免税事業者から課税事業者に転換したフリーランスや飲食店・小売店主は、8%や10%の煩雑な仕入税額計算を行わずとも「預かった税額の20%」を納めるだけで済んでいました。しかし、特例終了後は、実際の仕入れや経費にかかった税額を厳密に計算する「本則課税(原則課税)」か、売上区分ごとに定められたみなし仕入率を用いる「簡易課税」かの二者択一を迫られます。
この制度的背景を踏まえ、複数税率の計算および管理体制において、事業者が取るべき合理的な判断基準を以下の通り提示します。
簡易課税を選択すべき事業者の条件
飲食料品の仕入れや販売が多く、帳簿付けの工数を極限まで圧縮したい事業者は、簡易課税制度の選択が適しています。卸売業(第1種:みなし仕入率90%)、小売業(第2種:同80%)、飲食店業(第4種:同60%)など、自身の業種が属する事業区分のみなし仕入率を適用することで、日々の仕入れレシートに記載された8%・10%の微細な端数計算やインボイスの有無を確認する膨大な事務コストを削減できます。
本則課税を維持・選択すべき事業者の条件
店舗の改装、大型厨房機器の導入、車両の購入など、設備投資が先行して売上税額よりも支払税額が一時的に大きくなる年度を迎える事業者や、粗利益率が低く実際の課税仕入れ率がみなし仕入率を大幅に上回る事業者は、本則課税を選択しなければ税制上の大きな不利益を被ります。この場合、前述の「税率ごとの端数処理ルール」を完全に実装したPOSレジやクラウド会計ソフトの導入が必須防衛策となります。
複数税率が社会に定着した現在、計算ミスは単なる「1円の間違い」に留まらず、取引先からの信用失墜や追徴課税のリスクに直結します。手計算の正しい数式を身につけることと、信頼性の高いデジタル計算ツールを併用するハイブリッドな体制の構築が不可欠です。
【消費税8パーセント計算】に関するよくある質問(FAQ)
Q1:手元の領収書(税込総額表示)から8%の消費税額だけを電卓で瞬時に出す計算式は?
A1:電卓で「税込金額 × 8 ÷ 108」と入力してください。例えば税込3,240円の領収書の場合、3,240 × 8 ÷ 108 = 240円が消費税相当額となります。端数が出た場合は、一般的に小数点以下を切り捨てて処理します。
Q2:8%の軽減税率対象商品と10%の通常商品を同時に買った場合、端数処理はどう計算されますか?
A2:インボイス制度のルールに従い、税率ごとに商品をグループ分けして税抜合計を算出し、それぞれの合計額に対して一度だけ端数処理(切り捨て等)を行います。各商品ごとに1円未満を切り捨ててから合算する方式は認められていないため、手計算する際も税率ごとの小計を出してから税額を掛ける必要があります。
Q3:2026年9月に終了する「2割特例」とは何ですか?終了後は計算にどんな影響が出ますか?
A3:インボイス制度を機に免税事業者から課税事業者になった小規模事業者が、納税額を「売上消費税額の20%」に軽減できる特例措置です。これが2026年9月末で終了するため、それ以降は「簡易課税(みなし仕入率による計算)」または「本則課税(預かった消費税 − 支払った消費税)」のいずれかで正確に計算・申告しなければならなくなります。
まとめ:2026年の税制変化に備え正しい計算知識で身を守る
消費税8パーセントの計算は、一見すると単純な掛け算に見えながら、内税からの逆算ロジック、端数処理のタイミング、そしてインボイス制度が定める厳格な法令ルールが複雑に絡み合っています。「税込に0.08を掛けてしまう」「品目ごとに端数を切り捨ててしまう」といった小さな誤認が、長期的な経理実務や確定申告において重大な歪みを生み出す原因となります。
外税は「×1.08」、内税逆算は「÷1.08」、税額抽出は「×8÷108」という電卓の基本式を確実に運用し、端数処理は常に「税率ごとの合計に対して1回」という原則を徹底することが肝要です。制度の変わり目である2026年だからこそ、正しい知識とツールの適切な活用によって、1円の狂いもない強固な計理体制を確立してください。 (出典: 消費 税 8 パーセント 計算(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。