Wワーク社会保険で手取り激減?二重加入の罠と2026年最新ルール
物価高と実質賃金の伸び悩みが長期化する2026年、生活防衛や可処分所得の確保を目的に、複数のアルバイトやパートを掛け持ちする「Wワーク(ダブルワーク)」を選択する労働者が急増している。しかし、現場の最前線では「手取りを増やすために労働時間を増やしたはずが、給与明細を見て絶望した」という悲鳴が相次いでいる。その原因の多くは、制度への無理解から生じる社会保険の二重加入と保険料の按分天引きにある。
「本業で社会保険に入っているから副業先では引かれない」「扶養枠の内側で複数のパートを調整すれば安全だ」という認識は、現在の労務管理の実態から見れば極めて危険な誤解だ。厚生労働省による被用者保険の適用拡大が進み、企業側のコンプライアンス管理が厳格化した2026年現在、掛け持ち労働者の保険料徴収漏れは年金事務所のシステムによって速やかに補足される。本稿では、制度の構造的な落とし穴から「二以上事業所勤務届」の提出によって副業が会社に知られる真相、手取りを最大化するための最新防衛策まで、取材データに基づき詳解する。
📌 【この記事の重要ポイントまとめ】
- 要点1:Wワーク先双方で加入要件を満たすと「社会保険の二重加入」が義務付けられ、両社の給与から保険料が按分天引きされて手取りが急減するリスクがある。
- 要点2:社会保険の加入基準は「1社ごとの労働時間・賃金」で判定される一方、税金や配偶者扶養の判定は「合算年収(130万円基準など)」で行われるという二重構造の理解が不可欠。
- 要点3:2社で加入した場合は「二以上事業所勤務届」の提出が必須となり、日本年金機構から両社に決定通知書が送付されるため、副業を職場に秘密にしておくことは構造上不可能である。
【手取り激減の元凶】なぜWワークで社会保険料が「2社からダブル天引き」されるのか?
「家計を助けるためにパートを2社掛け持ちしたところ、両方の給料から数万円ずつ健康保険料と厚生年金保険料が引かれ、自由になるお金がほとんど増えなかった」――。都内の飲食チェーンと物流倉庫で働く40代女性は、取材に対して力なくそう明かした。彼女が直面した事象こそ、制度の盲点と呼ばれるWワークにおける社会保険の二重加入だ。
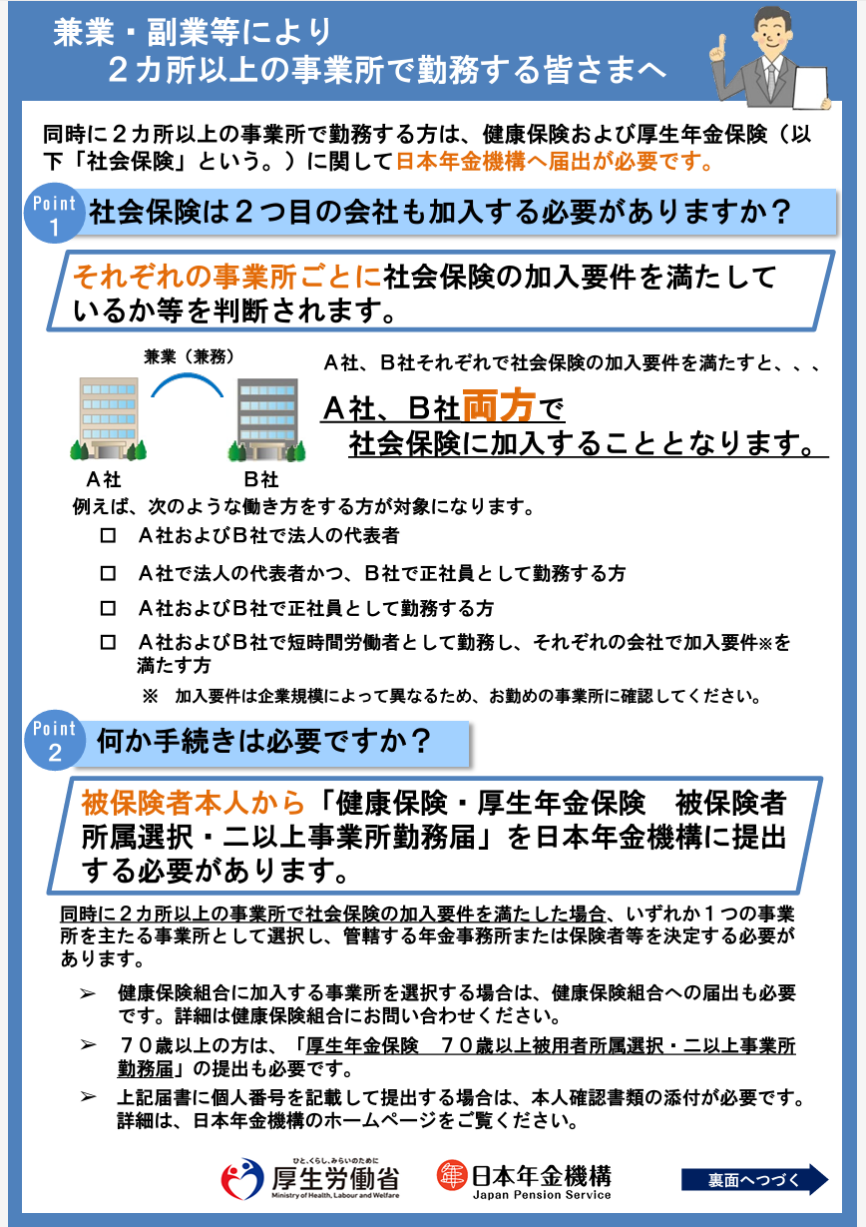
社会保険(健康保険・厚生年金保険)は、1つの会社だけで完結する制度ではない。複数の事業所で働き、それぞれの勤務先で法定の加入基準を満たした場合、労働者は双方の事業所で被保険者資格を取得しなければならない。このとき、保険料は「どちらか一方の会社」だけで引かれるのではなく、2社の給与を合算した総報酬をもとに標準報酬月額を算定し、それぞれの賃金比率に応じて按分(あんぶん)した金額が双方から徴収される仕組みになっている。
結果として、労働者本人は「本業で引かれ、副業でも引かれる」という二重の負担感を抱くことになる。特に、副業先での支給額が8万〜10万円前後にとどまる場合、副業収入の約15%相当が保険料として天引きされるため、振込額の少なさに強いショックを受ける働き手が後を絶たない。
【2026年最新】Wワークの社会保険加入条件と「106万・130万円の壁」判定基準
Wワークにおける社会保険の判断を複雑にしている最大の要因は、「会社ごとの個別判定」と「世帯単位の合算判定」が異なるルールで併存している点にある。制度設計の前提を正しく把握していなければ、意図せぬ社会保険加入や扶養からの脱落を引き起こすことになる。
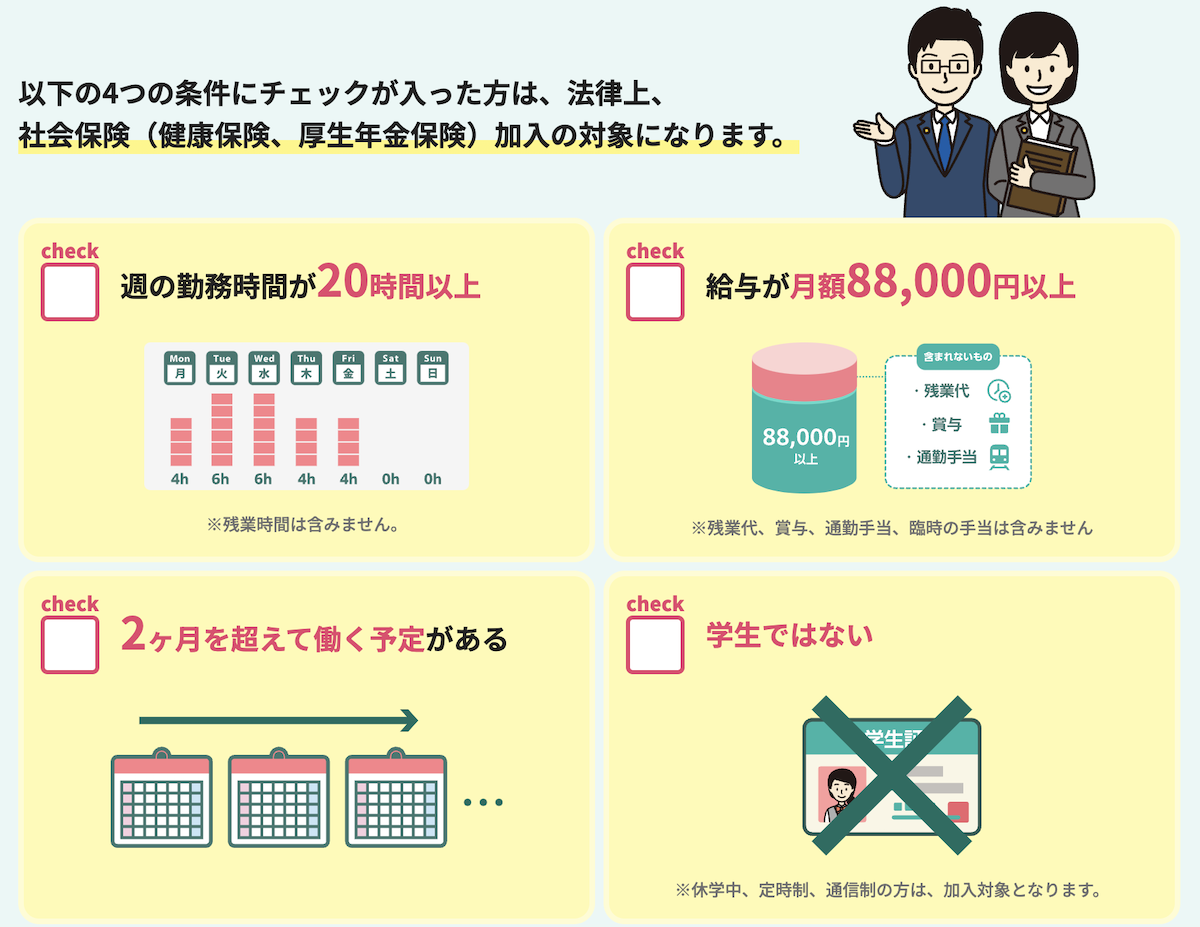
現行の法制度において、パート・アルバイトが社会保険に加入する基準は、原則として勤務先ごとに個別判断される。具体的には、以下の条件を同一の事業所で満たした場合に加入義務が発生する。
【社会保険の主な加入判定基準(1社ごと)】
・週の所定労働時間が20時間以上であること
・月額賃金が8万8000円以上(年収約106万円に相当)であること
・2か月を超える雇用の見込みがあること
・学生でないこと
・勤務先の従業員規模(社会保険の適用拡大要件に合致していること)
ここで重要なのは、「A社で週15時間、B社で週15時間」働いて合計週30時間になったとしても、現行法では勤務先合算で週20時間基準を適用することはないという点だ。したがって、1社ごとの労働時間が20時間未満であれば、原則としてどちらの会社でも社会保険への加入義務は生じない。
しかし、配偶者の扶養に入っているパート勤務者の場合は「130万円の壁(社会保険上の扶養基準)」が別枠で立ちはだかる。扶養の判定においては、すべての勤務先の収入が合算される。A社で年80万円、B社で年60万円を稼いだ場合、合算年収は140万円となり、扶養の認定基準である「年収130万円未満(月額10万8334円未満)」を超過する。この場合、両社で社会保険に加入できなければ、自ら居住地の国民健康保険および国民年金へ加入し、全額自己負担で保険料を納付しなければならないという過酷な現実が待っている。
保険料はどう決まる?「二社按分」の具体的計算シミュレーションと手取り比較
2つの会社で社会保険の適用要件を満たした場合、毎月の保険料はどのように計算されるのか。制度の要となる「按分計算」の実態を、具体的な賃金シミュレーションで可視化する。
仮に、主たる勤務先であるA社で月給12万円、従たる勤務先であるB社で月給8万円(合計月収20万円)を得ており、両社ともに社会保険の加入基準を満たしたケースを想定する。この場合、日本年金機構は2社の給与を合算した「20万円」をベースに標準報酬月額を決定する。決定された総保険料(健康保険料+厚生年金保険料)を、給与比率である「A社:B社 = 12:8(3:2)」で按分し、それぞれの給与から控除する。
| 就労形態・シナリオ | 月収・労働時間の内訳 | 社会保険料の自己負担額(概算) | 編集部の見解・実質手取りへの影響 |
|---|---|---|---|
| パターン①:片方のみ加入 (本業社保+副業軽微) | ・A社:月16万円(週30h) ・B社:月4万円(週8h) ・合計月収:20万円 | ・A社:約23,500円 ・B社:0円 ・合計負担:約23,500円 | 副業分は全額手取りとして手元に残るため、最も効率的に可処分所得を伸ばしやすい理想的な組み合わせ。 |
| パターン②:2社で二重加入 (両方で週20h超・按分発生) | ・A社:月11万円(週22h) ・B社:月9万円(週20h) ・合計月収:20万円 | ・A社:約16,200円 ・B社:約13,300円 ・合計負担:約29,500円 | 両社から按分控除され、B社の手取りは7.6万円強に縮小。肉体的負荷に対して手取りの伸び率が鈍化する警戒ゾーン。 |
| パターン③:扶養枠維持 (社保非加入・130万未満) | ・A社:月6.5万円(週15h) ・B社:月3.5万円(週8h) ・合計月収:10万円(年120万) | ・A社:0円 ・B社:0円 ・合計負担:0円(配偶者扶養内) | 社保天引きは皆無だが、総収入自体が制限される。物価高下での家計純増額としては限界がある。 |
シミュレーションが示すとおり、合算月収が同じ20万円であっても、片方の会社のみで加入している場合と、双方で按分加入している場合とでは、給料明細上の見え方や各社からの手取り額に大きな違いが生じる。二重加入になった途端、副業先での手取りが目に見えて削られるため、現場で働く人々に「働損感(働き損の感覚)」を抱かせる主因となっているのだ。
【実態検証】「会社に絶対バレない」は嘘?二以上事業所勤務届から副業が発覚する構造的メカニズム
インターネット上の質問掲示板やSNSでは、「副業分の確定申告を普通徴収にして住民税を自分で払えば、会社にWワークは絶対にバレない」といった言説が今なお散見される。しかし、労務関係の専門家や実務現場の証言によれば、社会保険が二重加入になった時点で、会社側に副業を隠し通すことは100%不可能である。
その理由は、公的機関による行政手続きの仕組みそのものにある。2か所以上の事業所で社会保険の加入条件を満たした場合、労働者は被保険者資格を取得した日から10日以内に、「健康保険・厚生年金保険被保険者所属選択・二以上事業所勤務届」を日本年金機構(年金事務所)へ提出する法的義務を負う。
この届出が処理されると、年金事務所は合算給与に基づいて按分計算を行い、その結果を記載した公的文書「健康保険・厚生年金保険被保険者標準報酬決定通知書」を両方の会社へ一斉に送付する。この通知書には、按分の基礎となった標準報酬月額や按分割合が明記されているため、受け取った本業先の総務・人事担当者は、「自社が支払っている給与以上の報酬が他社で発生している事実」および「他社でも社会保険に加入する規模で労務提供している事実」を即座に把握することになる。
「届出を出さなければバレないのではないか」と考える者もいるが、これも時間の問題に過ぎない。日本年金機構の電算システムはマイナンバーと基礎年金番号で全労働者の加入履歴を一元管理している。未提出のまま放置していても、数か月以内に二重資格の照合エラーが検知され、年金事務所から双方の事業主へ文書照会が届く。その結果、過去に遡って数か月分の保険料が一括追徴され、本業先に多大な迷惑をかけるとともに副業が発覚するという最悪のシナリオを辿ることになる。
一般に知られていない盲点とネットの誤解|手続き手順と確定申告の落とし穴
Wワークにおける社会保険の実務には、行政の窓口や一般的な解説記事でも見落とされがちな盲点が複数存在する。トラブルを未然に防ぐために、労働者自身が知っておくべき必須知識を整理した。
第1の盲点は、「主たる事業所(選択事業所)」の選択理由と保険証の帰属だ。「二以上事業所勤務届」を提出する際、労働者はどちらか1社を主たる事業所として自ら選択しなければならない。原則として、給与の高い方、あるいは継続的な雇用が見込まれる事業所を選択するのが通例だ。そして極めて重要な事実として、健康保険証は主たる事業所を管轄する保険者(協会けんぽ支部や各健康保険組合)から1枚だけ発行される。従たる事業所の保険証は発行されないため、医療機関の窓口では選択した主たる事業所の保険証を使用することになる。
第2の盲点は、所得税の確定申告における社会保険料控除の適用漏れである。副業先で社会保険料が按分天引きされた場合、その支払った保険料は全額が「社会保険料控除」として課税所得から差し引くことができる。しかし、本業先で行われる年末調整では、副業先で天引きされた社会保険料まで合算して処理することはできない。
したがって、本業と副業の両方で給与所得を得ている労働者は、年明けの確定申告において、2社分の源泉徴収票を提出し、副業先で徴収された社会保険料を正しく申告しなければならない。この手続きを怠ると、本来受けられるはずの所得控除が適用されず、所得税や翌年の住民税を過大に納付し続けるという二重の経済的損失を被ることになる。

パート掛け持ちで損をしないための戦略|厚生年金加入のメリットと「向いている人・避けるべき人」
社会保険料の二重天引きによる手取りの減少は痛手だが、制度の側面を冷静に評価すれば、必ずしもデメリットばかりではない。特に厚生年金保険への加入は、将来の生活基盤を強化する明確なリターンが存在する。
二重加入によって支払った厚生年金保険料は、将来受給する「老齢厚生年金」の受給額に確実に上乗せされる。また、病気やケガで就労不能になった際の「傷病手当金」や、万が一の障害状態に備える「障害厚生年金」など、国民健康保険や国民年金にはない手厚い所得保障を2社の合算報酬ベースで確保できるメリットは見逃せない。
【プロの結論】経済的自立と家計防衛から導く「働き方のバウンダリー」
労働経済および家計労務の観点から見出した、Wワークで社会保険に向き合うための客観的な判断基準を提示する。自身のライフステージや家計構造に応じて、明確な「境界線(バウンダリー)」を引くことが求められる。
【二重加入を恐れず、積極的に働くべき人】
・独身の単身者や、自らが家計の主たる生計維持者である人
・国民健康保険・国民年金を全額自己負担で支払っているフリーターや自営業併用者
・将来受け取る公的年金額を少しでも増やし、老後の生活防衛を図りたい人
・病気休業時の傷病手当金など、万が一のセーフティネットを充実させたい人
※これらの層は、事業主が保険料の半額を負担してくれる労使折半のメリットを最大限に享受できるため、二重加入を恐れず労働時間を最大化させる戦略が合理的である。
【社会保険の二重加入を慎重に避けるべき人】
・配偶者の手厚い健康保険組合や共済組合の被扶養者(第3号被保険者)に留まっている人
・月々の手取り現金を直近の生活費として最優先に確保しなければならない人
・本業の勤務先が副業を就業規則で厳格に禁止しており、労務トラブルを回避したい人
※これらの層は、各社での所定労働時間を週20時間未満に厳密にコントロールし、かつ合算年収が130万円未満に収まるようシフト管理を徹底しなければ、手取り激減のショックを直接受けることになる。
【Wワークの社会保険】に関するよくある質問(FAQ)
Q1:2か所のパート先で週15時間ずつ(合計週30時間)働いています。社会保険には加入しなければいけませんか?
A1:現行制度では加入義務はありません。社会保険の適用判定(週20時間以上基準など)は事業所ごとに個別で行われるため、合計が30時間であっても各社で要件を満たしていなければ社会保険は非加入となります。ただし、2社の年収を合算して130万円以上になる場合は配偶者の扶養から外れるため、自身で国民健康保険・国民年金へ加入する必要があります。
Q2:副業先でも社会保険の加入基準を満たしてしまいました。どちらか一方の会社の社会保険だけを辞退することはできますか?
A2:自己都合による辞退は法律上認められません。社会保険は強制加入の公的制度であるため、要件を満たした場合は必ず加入手続きを行わなければなりません。「二以上事業所勤務届」を年金事務所へ提出し、両社から按分された保険料が適法に徴収されます。
Q3:「二以上事業所勤務届」を提出しないとどうなりますか?会社に黙っていればバレませんか?
A3:隠し通すことはできません。日本年金機構はマイナンバー等を通じて個人の資格取得状況を一括把握しています。未提出のまま放置すると、後日年金事務所から双方の会社へ通知が送られ、過去に遡って保険料が一括追徴されます。本業先に副業の事実が知られるだけでなく、会社側に多大な手続き負担を強いることになるため、速やかな届出が不可欠です。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、公的年金制度および健康保険制度の持続可能性を高めるため、短時間労働者への社会保険適用拡大はさらに加速していく公算が高い。国会や関係審議会では、企業規模要件の段階的撤廃や賃金要件の抜本的見直しが議論されており、掛け持ち労働者が社会保険の網から外れ続けることは今後ますます難しくなる。
Wワークで手取りを減らさないために最も重要なのは、「制度を正しく知り、自身の労働時間と収入を精密にコントロールすること」に尽きる。社会保険に加入して将来の保障とセーフティネットを強化するのか、それとも扶養枠や非加入の基準内にとどめて当面の手取り現金を最大化するのか。場当たり的なシフト調整を脱し、自らのライフプランに基づいた明確な就労戦略を立てることが、激動の時代を生き抜くための決定打となる。 (出典: w ワーク 社会 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。