「不労所得はやめとけ」と警告される真実!甘い話の裏に潜む失敗リスクと現実
「働かずに月数十万円」「スマホをタップするだけで寝ている間にお金が増える」といった宣伝文句が、SNSや動画プラットフォームに毎日のように流れてきます。物価高や実質賃金の伸び悩みが続く2026年の日本において、不労所得への関心は過去最高水準に達しています。しかしその一方で、マネーリテラシーの高い投資家や金融の専門家、さらには公的機関までもが「不労所得はやめとけ」と口を揃えて強い警告を発しています。
自由な生活を夢見て足を踏み入れた一般の会社員や主婦が、多額の借金を背負わされたり、人間関係を失ったりする悲惨なトラブルが後を絶ちません。本稿では、数々の相談事例や金融庁・国民生活センターが公表する実態データを徹底取材。なぜ今「不労所得を目指す行為」にこれほど強い危険信号が出されているのか、その構造的なカラクリと不都合な真実を暴きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「何もしないでお金が入る」完全な不労所得は存在せず、甘い誘い文句の9割以上は悪質な詐欺や過度なリスクを隠した金融商品である。
- 要点2:元手資金が乏しい初心者が参入すると、レバレッジ崩壊や悪質セミナーによる搾取で元本以上の負債を抱える破滅的結末に陥る。
- 要点3:堅実な資産形成を望むなら、まず「労働所得」を最大化し、税務やリスク管理の知識を固めた上で低コストインデックス投資等へ着実に歩むほかない。
【なぜ警告されるのか】「不労所得はやめとけ」に込められた決定的な理由と構造的リスク
インターネット検索で「不労所得」と打ち込むと、サジェストの上位に必ず現れるのが「やめとけ」という強い否定句です。これほどまでに強い言葉で警告される最大の理由は、世間に流通している「不労所得情報」の正体が、初心者をターゲットにした搾取システムと化しているからです。
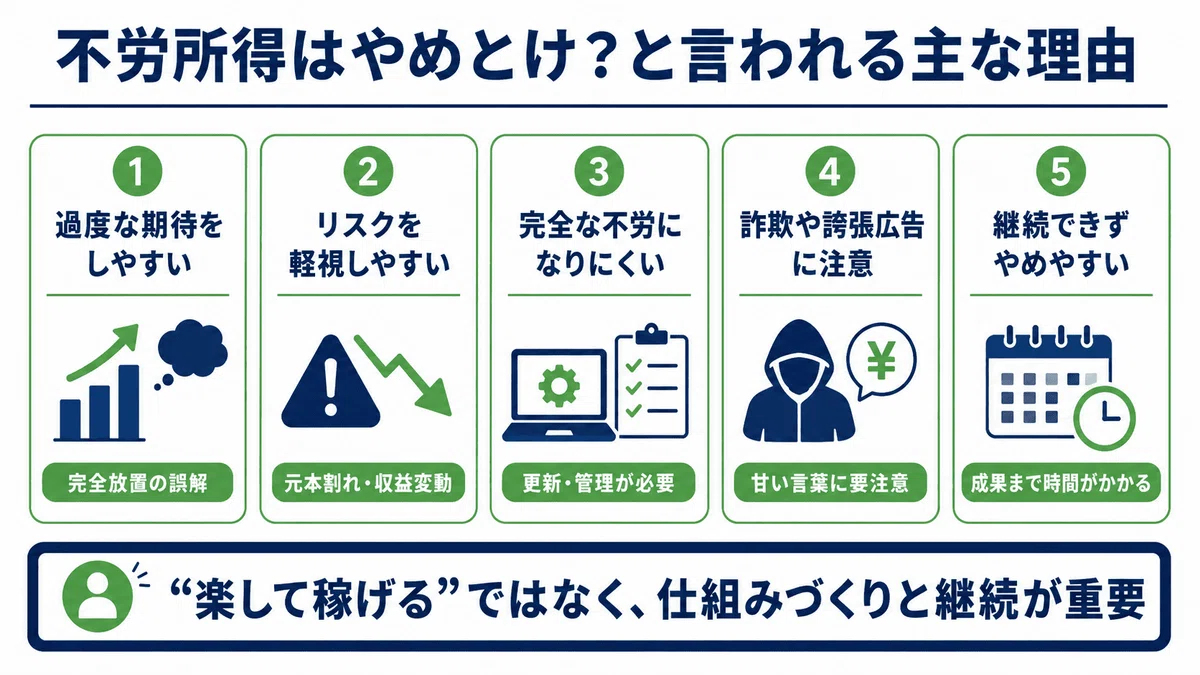
経済学の原則に照らし合わせれば、利益(リターン)は常にリスク、もしくは自らの労働や創意工夫の対価として発生します。しかし、多くの人が夢見る「不労所得」は、「リスクを取らず、労力も払わず、果実だけを得たい」という人間の怠惰な欲望を前提に設計されています。詐欺グループや悪質な情報発信者は、この心理的な隙を冷徹に見透かしています。
金融庁の発表や消費生活センターへの相談統計を見ても、副業や投資を名目にした金銭トラブルの相談件数は年間数万件ペースで高止まりしています。特に「誰でも」「放置で」「確実に」といった文言を掲げる案件は、実体を持たないポンジ・スキーム(自転車操業詐欺)や、極めて不利な金融商品の販売経路にすぎません。「やめとけ」という警告は、単なるネガティブな意見ではなく、先人たちが莫大な金銭的・精神的代償を払って辿り着いた痛恨の防衛線なのです。

【根本的な勘違い】労働所得との違いから読み解く「不労所得作りの現実」
不労所得を目指して挫折する人が見落としているのが、労働所得との違いです。労働所得は、自らの時間と労力を提供することで、雇用契約や業務委託契約に基づき対価が法的に守られています。たとえ会社の業績が一時的に悪化しても、働いた分の給与がゼロになったり、逆に給与を払わされたりする事態は労働基準法上あり得ません。
対して、配当金や家賃収入、事業収益といったインカムゲインは、以下のような厳しい現実の上に成り立っています。
- 元本割れと負債のリスク:投資先の破綻や市場環境の激変により、投じた元本が半減、あるいは数千万円単位の借金だけが残る可能性がある。
- 見えない「前倒しの超重労働」:仕組み化されたビジネス(コンテンツ販売やシステム構築)で収益を上げるには、無報酬の状態で数ヶ月から数年間、血の滲むような労働を継続する覚悟が要る。
- 継続的なメンテナンスと経営判断:不動産の修繕手配、入居者トラブルの解決、税制改正への対応など、維持管理のための労力とストレスは労働と何ら変わりない。
現実の不労所得とは、「労力をゼロにする魔法」ではなく、「過去に積み上げた膨大な資本か労働の成果を、高いリスクと引き換えに運用する高度な事業活動」にほかなりません。初期段階から労働を放棄しようとする初心者は、市場のカモにされる運命にあります。
【データ比較】代表的な不労所得モデルの実態と初心者が直面するリスク
一般に「不労所得」として語られる代表的な手法について、現場のリアルな運用データと相場、初心者が陥る典型的な落とし穴を客観的に比較・検証します。
| 手法・モデル | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 不動産投資(区分マンション) | 実質利回り1.5〜3.5%程度。修繕積立金の値上げや空室発生で毎月数万円の手出しが発生する事例が多発。 | 物件価格2,000万〜3,500万円。頭金ゼロのフルローンが横行。 | 節税や老後対策という甘言で買わされる典型モデル。初心者が単身用ワンルームに手を出すのは極めて危険。 |
| 高配当株投資 | 配当利回り3.5〜5.0%(税引前)。月10万円の配当を得るには約3,000万〜4,000万円の元本が必要。 | 税率約20.315%(NISA枠外)。企業の業績悪化に伴う減配・無配リスクあり。 | 再現性は高いが、すでにまとまった富裕層向けの手法。少額資金で始めても生活を変えるほどの所得にはならない。 |
| FX自動売買(EA) | 「月利20〜30%」と謳うツールの99%はナンピンマーチンゲール型。突発的な為替変動で数日で口座破綻。 | ツール代30万〜100万円。指定の海外無登録業者への口座開設を強要。 | 完全な地雷領域。ツール開発者や紹介者がアフィリエイト報酬を抜くための仕組みであり、投資とは呼べない。 |
| アフィリエイト・ブログ | 月1万円以上稼ぐプレイヤーは全体の約3割未満。月数十万稼ぐには1,000時間以上の作業と高度なSEO知見が前提。 | 初期費用は年間1〜2万円と安価だが、検索アルゴリズム変動で収益が一夜で蒸発するリスク。 | 不労どころか「超過酷な労働集約型ビジネス」。仕組み化できる一部の熟練者以外、放置で稼ぎ続けることは不可能。 |

【甘い罠の手口】FX自動売買詐欺と悪質セミナーの巧妙な勧誘手口
2026年最新の副業実態を調査すると、SNSやマッチングアプリを起点とする詐欺の手口がさらに洗練・巧妙化していることが判明しています。かつてのような露骨な札束写真や豪遊アピールは影を潜め、「普通の会社員が慎重に選んだFIRE生活」「家族との時間を大切にする丁寧な暮らし」を装ったステルス型の誘導が主流です。
巧妙化する「FX自動売買詐欺の手口」
詐欺グループの常套手段は、指定の海外証券会社に口座を開設させ、無料あるいは高額で提供する「自動売買システム(EA)」を稼働させる手口です。当初は順調に利益が出ているように見せかけ、システム画面上の残高を増やして被害者を安心させます。
しかし、まとまった追加入金を済ませた直後、為替相場の急変動に合わせて極端なポジションを持たされ、一瞬にして全額がロスカット(強制決済)されます。被害者が金融機関や弁護士に駆け込んでも、業者は「相場の急変による投資リスクであり、契約に基づく運用である」と突っぱね、海外拠点であるため資金回収は極めて困難を極めます。
マルチ商法と情報商材トラブルが合体した「悪質セミナー」
「経済的自由を手に入れるための無料勉強会」と銘打ったオンラインセミナーも、初心者を食い物にする温床です。最初は一般的なライフプランニングや節税知識を語り、信頼関係を構築します。その上で、「このまま会社員を続けても年金は破綻する」「今動かない人は一生搾取される側に回る」と徹底的に危機感を煽ります。
最終的に提示されるのは、数十万円から百万円を超える高額な「投資スクール受講料」や「コンサルティング契約」です。「受講料は不労所得ですぐ回収できる」「知人を紹介すれば紹介料が入る」とそそのかされ、いつの間にかマルチ商法と情報商材トラブルの加害者に仕立て上げられていくのです。
【実態検証】資産形成の失敗事例に見る「元手資金不足の末路」
「不労所得はやめとけ」と言われる本質には、元手資金不足の末路がどれほど悲惨であるかという厳然たる事実が存在します。まとまった純資産(最低でも数千万円から1億円以上)を持たない人が無理に不労所得を作ろうとすると、必ず「過剰なレバレッジ(借金)」か「非現実的な高利回り(詐欺的商品)」に手を伸ばすことになります。
事例1:不動産投資の失敗リスクに呑まれた30代会社員の手記引用
都内のIT企業に勤務する30代男性Aさんは、年収550万円の属性を活かし、「頭金ゼロで将来の年金代わりになる」という業者の営業トークに乗せられ、都心の築浅ワンルームマンション2戸を計5,800万円のフルローンで購入しました。
「毎月の家賃収入からローン返済と管理費を引くと、手元に残るのはわずか数千円と聞かされていました。しかし2年目にエアコンと給湯器が相次いで故障し、修繕費で一気に30万円が吹き飛びました。さらに管理組合の総会で修繕積立金が月額8,000円値上げされ、入居者が退去した3ヶ月間はローン全額が自腹。毎月数万円の赤字を本業の給与から補填し続ける地獄が始まりました。売却しようにもオーバーローン状態で、差額の現金を工面できず売るに売れません」(Aさんの手記・被害相談より)
事例2:高配当株投資の罠にはまったシニア退職者の後悔
退職金1,500万円を手にした60代男性Bさんは、月々の年金不足を補うため、配当利回り7%を超える超高配当銘柄ばかりを複数買い付けました。しかし、それらの高利回り銘柄は業績不振で株価が急落していた「タコ足配当」のボロ株ばかりでした。
翌期に主要銘柄が無配転落と減配を発表すると、株価はさらに急落。受け取ったわずかな配当金を遥かに上回る数百万円の含み損を抱え、老後資金を大きく削り取る結果となりました。高配当株投資の罠とは、表面上の利回りに目が眩み、トータルリターン(配当+株価変動)で大敗を喫することにあるのです。
【見落としがちな死角】副業の確定申告と税金の盲点|ネットビジネスの評判と口コミの裏側
不労所得作りを目指す際、多くの初心者が完全に見落としているのが副業の確定申告と税金の問題です。ネット上では「年間20万円以下なら申告不要」という情報が独り歩きしていますが、これは所得税に限った話であり、住民税には20万円の免税ルールは存在しません。市区町村への申告を怠った結果、無申告加算税や延滞税が課されるケースが後を絶ちません。
さらに会社員の場合、住民税の金額変動によって会社の経理部門に副業の存在が察知され、就業規則違反で懲戒処分を受けるリスクも孕んでいます。「経費で落とせば税金がゼロになる」という悪質なネットビジネスの発信者の言葉を鵜呑みにして、生活費を無理やり経費計上した結果、国税局から悪質な所得隠しと認定され、重加算税を課された資産形成の失敗事例も報告されています。
ネットビジネスの評判と口コミの構造的な嘘
ブログやSNSで目にする「この不労所得術で毎月ラクに稼げています!」というネットビジネスの評判と口コミには、裏があります。投稿者の多くは、読者がリンクを踏んでサービスに登録したり商材を購入したりすることで得られるアフィリエイト報酬(紹介料)を目的に発信しています。
「自分自身がその仕組みで稼いでいる」のではなく、「稼げる方法を発信して情弱(情報弱者)を誘い込むこと」自体が彼らの唯一の収入源なのです。客観的な中立評価のように見せかけたレビュー記事や口コミランキングの背後には、強固な利益誘導のインセンティブが働いている事実を忘れてはなりません。
【プロの結論】認知バイアスの罠を脱する|おすすめできる人・慎重になるべき人の判断基準
なぜ多くの人が、客観的に見れば破綻している不労所得の誘い文句に引っかかってしまうのでしょうか。社会心理学の観点から分析すると、そこには「認知の歪み(バイアス)」が強く関係しています。
- 正常性バイアス:「自分だけは詐欺に遭わない」「自分が見つけたこの情報だけは特別だ」と根拠なく思い込む心理。
- サンクコスト効果:すでに商材やコンサルに数十万円を支払ってしまったため、「ここで引き返したら損になる」と危険な投資にさらなる資金を注ぎ込んでしまう心理。
- 社会的証明の原理:SNSで多くの「いいね」がついている、あるいはセミナーに大勢の参加者がいる光景を見て、内容の正当性を盲信してしまう心理。
甘い夢から目を覚まし、冷静に現実と向き合うために、編集部が策定した「不労所得へのアプローチに向いている人・慎重になるべき人の判断基準」を提示します。
不労所得の仕組み化に挑戦してもよい人の条件
- 生活防衛資金(生活費の半年〜1年分)を現金で完全に確保していること
- 失っても生活が破綻しない「余剰資金」が最低でも500万〜1,000万円以上あること
- 投資対象(不動産の立地・需給、企業の財務諸表、税制)を自ら分析できるリテラシーがあること
- 最初の数年間は無報酬で働き続ける労働負荷を許容できる自己管理能力があること
「やめとけ」に該当する・即座に手を引くべき人の条件
- 貯金が200万円未満で、借金をして投資資金を作ろうとしている人
- 「誰でも簡単」「月利〇%確約」「完全自動」という言葉に魅力を感じている人
- 本業の労働やスキルアップを軽視し、「早く働かずに暮らしたい」という現実逃避が動機の人
- 確定申告の仕組みや投資先のリスクシナリオを他人に説明できない人
【不労 所得 やめ とけ】に関するよくある質問(FAQ)
Q1:完全な不労所得で生活している人は本当に存在しないのですか?
A1:遺産相続で数億円以上の資産や優良な不動産を受け継いだ資産家や、事業を成功させて株式をバイアウトした元起業家など、極めて稀なケースを除いて存在しません。世間で「不労所得者」を自称しているインフルエンサーのほぼ全員が、日々のSNS投稿や動画制作、事業管理、広告営業という「超重労働」をこなしています。外から見える「悠々自適な姿」は集客用の演出にすぎません。
Q2:少額の資金しかありませんが、将来のために何か始めたい場合はどうすべきですか?
A2:怪しい副業ノウハウや高配当投資に手を出すのではなく、まずは「本業での収入アップ」と「家計の固定費削減」に全力を注ぐのが鉄則です。その上で、国の非課税制度である新NISAを活用し、低コストの全世界株式(オルカン)や全米株式インデックスファンドを毎月コツコツ積み立てるのが最も合理的です。これは不労所得ではなく「長期分散投資」ですが、最も確実性の高い資産形成ルートです。
Q3:SNSで知り合った人からFX自動売買や投資コミュニティを勧められました。見分ける基準はありますか?
A3:金融商品取引業の登録を金融庁から受けている業者かどうかを「金融庁の免許・許可・登録等を受けている業者一覧」で確認してください。無登録の海外業者を指定してくる場合や、「元本保証」「確実に儲かる」といった言葉を口にした時点で100%詐欺と判断し、即座に連絡を遮断してください。
まとめ:甘い幻想を捨て「自己投資と健全な資産形成」へシフトせよ
「不労所得はやめとけ」という言葉の真意は、投資や資産形成そのものを否定するものではありません。「労働の苦しみから逃げるために、安易な不労所得という甘い果実に手を伸ばすな」という、冷徹かつ極めて実践的な教訓です。
資本主義において最も利回りの高い投資先は、他でもない「自分自身のスキルと本業の稼ぐ力」です。労働所得を底上げし、無駄な支出を削り、残った余剰資金を時間をかけて市場に委ねていく。地味で時間のかかるプロセスこそが、詐欺や破綻から資産を守る唯一無二の王道です。ネット上の耳当たりの良い幻想に惑わされず、着実な一歩を踏み出してください。 (出典: 不労 所得 やめ とけ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。