損益計算書と貸借対照表の違いとは?フローとストックで暴く会社の真相
ビジネスの現場や株式投資、転職活動において「決算書が読めない」という劣等感を抱くビジネスパーソンは少なくありません。とりわけ初学者が最初につまずく最大の壁が、損益計算書(P/L)と貸借対照表(B/S)の混同です。両者とも漢字が並び、数字が整然と並んでいるため、初見ではどちらが何を示しているのか判別がつかなくなるのも無理はありません。
日本国内の金利上昇や原材料高騰が本格化した2026年現在、表面上の売上高や純利益だけを取り繕っても、足元の財務が急速に悪化している企業が急増しています。企業の真の健全性を見抜くには、この2つの書類が持つ決定的な役割の違いを腹落ちさせ、互いにどう連動しているのかを把握しなければなりません。基礎知識から実践的な数字の追跡術まで、ビジネスの武器となる視点を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書は「一定期間の成績(フロー)」、貸借対照表は「ある一時点の財政状態(ストック)」を記録した書類である。
- 要点2:損益計算書の最下段にある「当期純利益」は、貸借対照表の純資産内にある「繰越利益剰余金」へと毎年蓄積され、2つの表を強く結びつけている。
- 要点3:P/Lの黒字だけに目を奪われると「黒字倒産」の罠に陥るため、B/Sの現金同等物や自己資本比率を同時にチェックする複眼的な視点が不可欠である。
【決定的な違いを解明】「フロー」と「ストック」で見抜く損益計算書と貸借対照表の本質
損益計算書(Profit and Loss Statement:P/L)と貸借対照表(Balance Sheet:B/S)を理解する上で、最も根幹となる概念が「フロー(流れ)」と「ストック(蓄積)」の違いです。この区分を曖昧にしたまま小難しい専門用語を暗記しようとすると、ほぼ確実に挫折します。
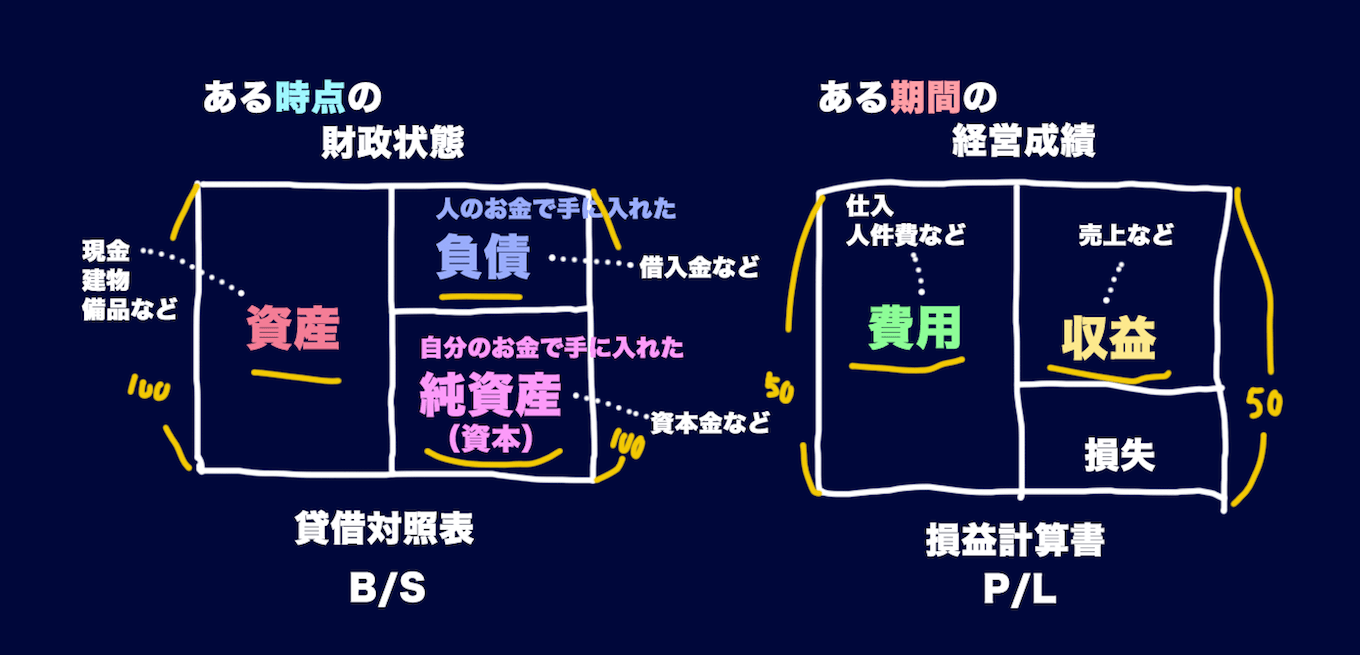
損益計算書は、企業が1年間(あるいは四半期)という定められた期間のなかで、どれだけの売上を上げ、どれだけの費用を支払い、最終的にいくら手元に残ったのかを表す「成績表」です。これは動画カメラで一定期間の活動を録画し続けた記録であり、期間が終了すればリセットされて翌期は再びゼロからカウントが始まります。これが「フロー」と呼ばれる理由です。
対する貸借対照表は、決算日というピンポイントの瞬間に「会社にどれだけの財産があり、どれだけの借金があり、差し引きの正味財産がいくらあるのか」を固定した「健康診断書」です。動画ではなく、ある決算日の瞬間にパシャリと撮影したスナップ写真に例えられます。創業初日から決算日までに積み上げてきた過去の全活動の累積結果がすべて刻まれており、期が変わっても数字がゼロにリセットされることはありません。これが「ストック」です。
直感的な覚え方として、個人の家計に置き換えると一瞬で腹落ちします。損益計算書は「今月の給料(収益)から、家賃や食費(費用)を引いて、手元にいくら残ったか(利益)」を記録する家計簿そのものです。一方の貸借対照表は「銀行口座に今いくら預金があり(資産)、住宅ローンがいくら残っていて(負債)、差し引きの純資産はいくらか」という現在の財産一覧を示しています。どれほど月収が高くても、借金まみれで手元預金がゼロであれば生活が破綻するように、企業もP/LとB/Sの双方を突き合わせなければ実態は掴めません。
【データ比較検証】損益計算書(P/L)と貸借対照表(B/S)の構造と役割を徹底比較
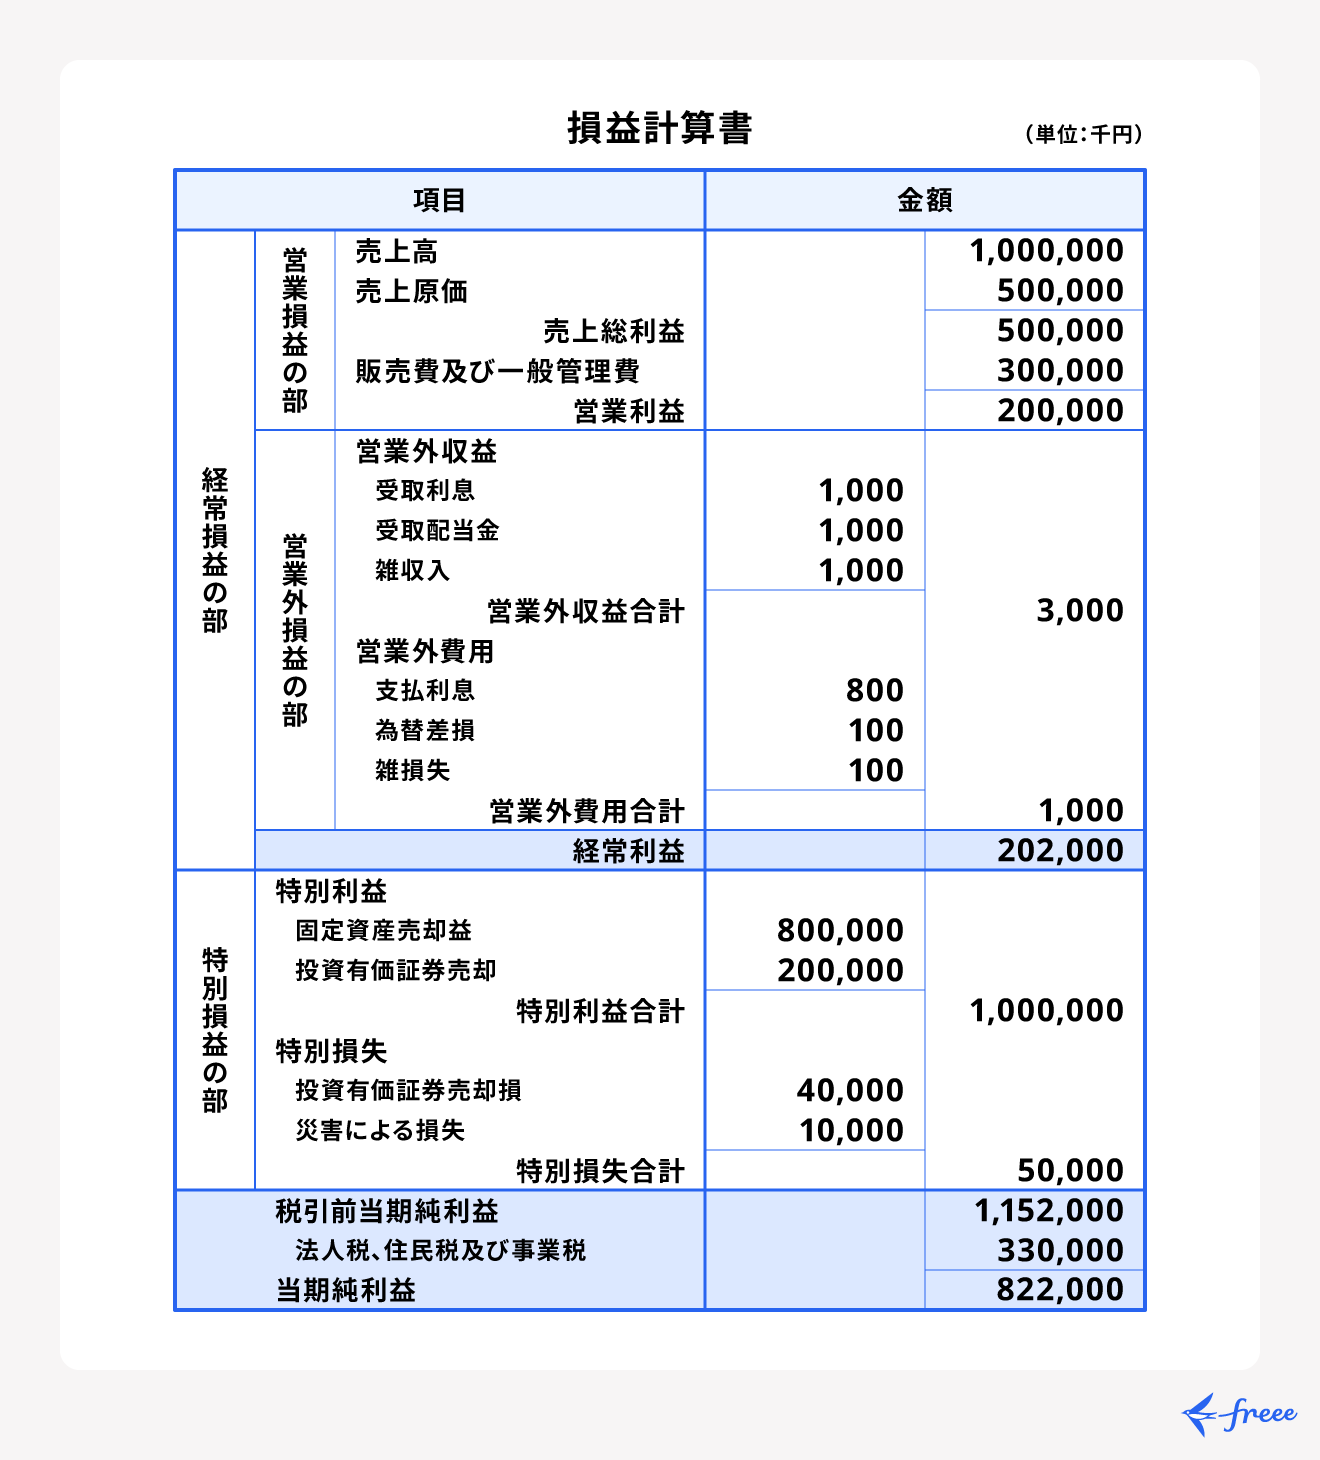
企業会計の土台を支える財務三表(損益計算書・貸借対照表・キャッシュフロー計算書)のなかでも、P/LとB/Sは車の両輪として機能します。初心者が構造を俯瞰できるよう、両者の構成要素と主要な財務指標の判断目安を以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 損益計算書(P/L)の構成 | 収益・費用の2大要素と「5つの利益」(売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益) | 営業利益率は全産業平均で約3.5〜5.0%程度 | 本業の稼ぐ力を示す営業利益が最重要。売上が伸びていても営業赤字の企業は構造的欠陥を抱えている。 |
| 貸借対照表(B/S)の構成 | 左側(借方)の「資産」、右側(貸方)の「負債」および「純資産」。左右の合計額は必ず一致する | 自己資本比率は40%以上で優良、20%未満は警戒ライン | 右側は「資金をどう集めたか」、左側は「その資金を何に使ったか」を表現。企業の歴史と体質が浮き彫りになる。 |
| 短期の支払い能力(流動比率) | 流動資産 ÷ 流動負債 × 100(%)で算出する資金繰りの安全性指標 | 120%以上が標準、200%以上で盤石。100%割れは危険 | 1年以内に現金化できる資産が、1年以内に返済すべき負債を下回っている場合、急速に資金ショートのリスクが高まる。 |
| 連動する第3の書類(C/F) | 営業活動、投資活動、財務活動の3つに現金の動きを区分した書類 | 営業キャッシュフローが恒常的にプラスであることが絶対条件 | P/Lの利益は会計上の見積もりが混じるが、現金の増減はごまかせない。粉飾決算を看破する防波堤となる。 |
実務や決算書の読み解きにおいて、「貸借対照表と損益計算書、どっちが先か」という問いがしばしば交わされます。時系列で言えば、会社設立時に資本金を集めて口座に入金した瞬間にまず貸借対照表が誕生します。その後、その資金を使って仕入れや販売を行うことで損益計算書が動き出し、期末に確定した利益が再び貸借対照表へ合流するという永続的なサイクルを辿るのです。
【数字がつながる瞬間】当期純利益と繰越利益剰余金の関係が明かす経営の真実
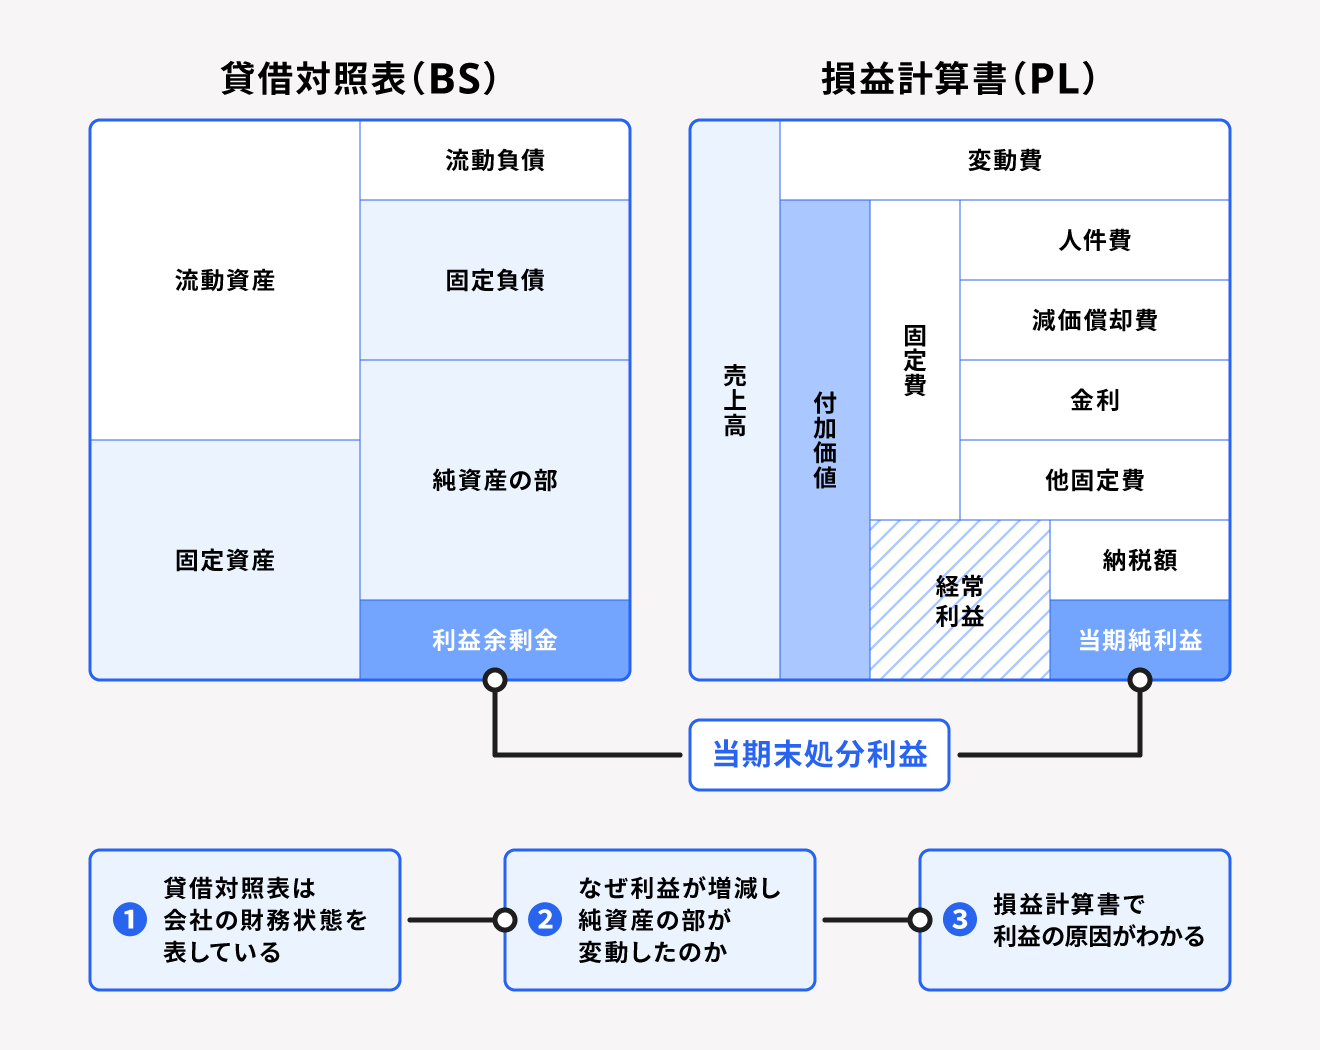
簿記や会計の初学者が最も感動し、同時に企業の生死を分ける急所となるのが「損益計算書と貸借対照表のつながり」です。この2つの表は独立してバラバラに存在しているのではなく、ある1本の血管のような太いパイプで直結しています。
その架け橋となるのが、損益計算書の一番下に記載される「当期純利益」と、貸借対照表の純資産の部に存在する「繰越利益剰余金」です。
企業が1年間の経済活動を終え、税金まで支払った後に残る最終的な取り分が当期純利益です。この当期純利益から株主への配当金を支払った残額は、全額が貸借対照表の純資産の中にある「繰越利益剰余金」へと吸い込まれ、上乗せされます。逆に、赤字(当期純損失)を出してしまった場合は、繰越利益剰余金がその分だけ削り取られます。
つまり、貸借対照表の繰越利益剰余金とは、「その会社が創業してから現在に至るまで、稼ぎ出して社内に蓄えてきた利益の累計額(内部留保)」そのものです。過去何十年と堅実に黒字を積み重ねてきた企業は、この繰越利益剰余金が分厚くなり、仮に未曾有の不況で1〜2年赤字を出したとしてもビクともしません。一方で、いくら創業から年数が経っていても、赤字続きで剰余金が底をつき、純資産全体がマイナスになってしまう状態を「債務超過」と呼び、上場廃止や破綻のカウントダウンが始まるサインとなります。
【一般に知られていない盲点】黒字倒産の罠とネット上に蔓延する「P/L至上主義」の誤解
経済ニュースやSNSの企業分析アカウントで目立つのは、「売上高が前年比◯%増!」「過去最高益を達成!」といった損益計算書に偏った見出しばかりです。しかし、ベテランの財務アナリストほどP/Lの数字を鵜呑みにはしません。そこには、初心者が陥りがちな「P/L至上主義」の罠が存在します。
最大のリスクが「黒字倒産」です。東京商工リサーチなどの調査データによると、日本国内で倒産する企業の約4割から5割弱は、直前の決算期において黒字を計上していたという衝撃的な事実があります。会計上は利益が出ているにもかかわらず、なぜ会社が潰れるのでしょうか。
原因は、損益計算書が「発生主義」というルールで記帳されている点にあります。商品を販売して請求書を発行した瞬間、まだ代金が銀行口座に振り込まれていなくても、P/L上は「売上」として計上され、利益が計算されます。しかし、その売掛金が回収できるのは1〜2カ月後です。その間に仕入れ代金や従業員の給料、オフィスの家賃などの支払期日が到来し、手元の現金(キャッシュ)が尽きれば、帳簿上は莫大な黒字であっても不渡りを出して倒産します。
このタイムラグと資金の逼迫状況は、損益計算書だけを眺めていても絶対に察知できません。貸借対照表の「売掛金」が異常に膨らんでいないか、「現預金」が底をつきかけていないか、あるいはキャッシュフロー計算書で本業のキャッシュが流出していないかを確認して初めて、企業が瀕死の状態にあることを見抜けるのです。
【実態検証】財務分析の現場と簿記学習者が直面する「リアルな挫折ポイント」
資格試験の勉強やビジネスの実務で決算書に向き合うビジネスパーソンから、現場のリアルな苦悩が多く寄せられています。大手掲示板やSNS、知恵袋などの学習コミュニティを検証すると、共通する「つまずきのパターン」が浮き彫りになります。
典型的なのが、「簿記のテキストで左右の借方・貸方は理解できたが、実際の企業の決算短信を見た瞬間に頭が真っ白になる」という現象です。実務の決算書には、売掛金や買掛金だけでなく、「契約負債」「減損損失」「のれん償却」「繰延税金資産」といった聞き慣れない勘定科目が大量に並びます。ある上場企業の若手財務担当者は、社内インタビューで次のように漏らしています。
「入社前に簿記2級を取り、利益計算のロジックは完璧だと思い込んでいました。しかし現場に配属されて痛感したのは、過去のM&Aで積み上がった『のれん』の減損リスクや、棚卸資産(在庫)の急増がどれほど貸借対照表を圧迫するかという生々しい危機感でした。テキスト通りの綺麗なバランスシートなど、現実の市場には存在しません」
現場で企業の健康状態を素早くスクリーニングする際、プロは細かい科目を1つずつ精読する前に、まず「貸借対照表の左右のバランス」と「営業利益の持続性」を数秒で大づかみします。資産の部に対して自己資本がどれだけあるか(自己資本比率)、本業で生み出した営業利益が支払利息を十分にカバーできているか(インタレスト・カバレッジ・レシオ)といった急所だけを拾い読みする技術こそが、現場で本当に役立つリテラシーです。
【プロの結論】財務データを味方にできる人・数字に踊らされて損をする人の判断基準
決算書の読み解きにおいて、数字に振り回されて判断を誤る人と、的確にリスクを回避してチャンスを掴む人には明確な思考パターンの違いがあります。自身のスタンスがどちらに当てはまっているか、以下の基準で客観的にチェックしてみてください。
▼ 決算書分析で成果を出す人(向いている人)
- P/Lの増収増益ニュースを見ても興奮せず、まずB/Sの現預金残高と有利子負債の推移を確認しに行く。
- 利益率の向上要因が「単なるコストカット(人員削減や研究開発費の凍結)」によるものか、「製品の付加価値向上」によるものかを疑える。
- 企業の「ビジネスモデル(事業構造)」と「数字の動き」をセットで捉え、数字の背後にある現場の情景を想像できる。
▼ 数字の罠にハマりやすい人(慎重になるべき人)
- 「経常利益が過去最高」というPR文句だけを信じて株式を購入し、B/Sの債務超過リスクや売掛金の滞留を見落とす。
- 簿記の細かな勘定科目の名称暗記に執着し、財務三表が全体として何を語っているのかという大局観を失ってしまう。
- 「黒字=絶対に安全な会社」という思い込みを捨てきれず、キャッシュの枯渇による急な破綻に巻き込まれる。
【損益計算書と貸借対照表の違い】に関するよくある質問(FAQ)
Q1:損益計算書と貸借対照表、転職や就職活動で企業の安定性を見るならどちらを優先すべきですか?
A1:最優先で確認すべきは「貸借対照表(B/S)」です。特に「自己資本比率(40%以上が望ましい)」と「現預金の保有量」、そして過去の利益の蓄積である「利益剰余金」がプラスで潤沢にあるかをチェックしてください。どれほど華やかな事業を展開してP/Lで利益を出していても、B/Sの借入金が過大で自己資本が脆弱な企業は、不況や金利上昇の局面でリストラや経営危機に直面しやすくなります。
Q2:個人事業主や副業の確定申告でも、両方を作成する必要がありますか?
A2:青色申告で最大65万円(または55万円)の青色申告特別控除を受けるためには、損益計算書だけでなく貸借対照表の作成・提出が必須要件となります。一方で、白色申告や10万円控除の青色申告であれば、損益計算書(収支内訳書)の提出のみで完結します。ただし、事業を拡大して金融機関からの融資を視野に入れる場合は、事業規模に関わらずB/Sの作成が不可欠です。
Q3:決算書に出てくる「純資産」と「資産」は何が違うのですか?
A3:「資産」は会社が保有する財産すべての総額であり、現金、売掛金、建物、設備などが含まれます。この資産の中には、銀行からの融資など将来返済しなければならない「負債」が含まれています。一方、「純資産」は資産総額から負債をすべて差し引いた、返済義務のない「会社自身の正味の財産(自己資本)」です。資産が10億円あっても負債が9億円なら、純資産はわずか1億円となります。
まとめ:数字の奥にある「企業の息づかい」を掴むための処方箋
損益計算書と貸借対照表は、企業という生命体の「健康状態」を多角的に映し出す鏡です。1年間の活動エネルギーの出入りを測る損益計算書(フロー)と、誕生から今日まで積み上げてきた骨格や体脂肪を測る貸借対照表(ストック)。どちらか一方だけを眺めても、企業の真の姿は見えてきません。
P/Lの最下段にある当期純利益が、B/Sの純資産という名のダムへ注ぎ込まれ、企業の未来を支える資本となっていく。この力強い循環のイメージを脳内に定着させることこそが、無味乾燥な数字の羅列を生きた情報へと変換する第一歩です。表面的な業績ニュースの煽りに惑わされず、複眼的な視点で決算書を読み解く確かなリテラシーを、日々のビジネスや投資の強力なコンパスとして活用してください。 (出典: 損益 計算 書 貸借 対照 表 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。